
(5,0 / 60+ Google arvostelua)
Oikaisemme vakuutusyhtiön kielteisen päätöksen
Vakuutusjuristin avulla ehtojen mukaiset korvaukset – yli 10 000 korvauspäätöksen kokemuksella.
- 01Säästä aikaa ulkoistamalla korvauspäätöksen tarkastus alan asiantuntijalle.
- 02Vältä vakuutusyhtiön kapulakielen tulkinta.
- 03Takaa mielenrauha, että päätös on oikein.
Mitä asiakkaamme kertovat palvelustamme
”Sain vakuutusyhtiöstä huonon tarjouksen vahingonkorvausasiassa. Petteri Pitkämäki otti tapauksen hoitoonsa ja korvaus nousi merkittävästi.”
Lopullinen vastaus kysymykseeni tuli myös nopeasti ja teksti oli sellaista mitä tavallinenkin ihminen ymmärtää. Suosittelen lämpimästi.
Soitin alkukonsultaatiota. Sain erinomaista ja asiantuntevaa palvelua.
Täältä sain meneillään olevaan korvaus/vakuutusprosessiin oikein hyvän kommentin, freesi näkemys ja aivan jotain muuta mitä olin aiemmin…
Suosittelen muitakin vakuutusyhtiön puolelta vääryyksiä kokeneita ottamaan asiaa hoitamaan kokeneen juristin.
Nopea ja loistava palvelu! Suosittelen! Petterin neuvoilla vakuutusyhtiön päätös kääntyi uudelleenkäsittelyssä edukseni.
Suosittelen jos herää epäilyksiä vakuutuspäätöksestä ja haluaa saada siihen ammattilaisen arvion!
Taloyhtiön vakuutuskeissi hoidettiin hienosta ja palvelu oli luvattua.
Homma hoitui nopeasti ja vaivattomasti.
Asiallinen nopea apu. Hän ei suositellut riitauttamaan asiaani, se antoi selkeyttä vaikeassa tilanteessa. Kiitos.
”Petterin ystävällisellä ja nopealla palvelulla sain käännettyä vakuutusyhtiön kielteisen päätöksen myönteiseksi.
Sai korvauspäätöksen muuttumaan kielteisestä myönteiseksi ja silloin on pakko antaa arvosanaksi 5/5.
Saimme vakuutusjuristilta apua asiaamme nopeasti ja maksutta.
Petteri perehtyi asiaamme, ja antoi todella hyviä neuvoja ja kommentteja vakuutusriidassa toimimiseen.
Nopeasti tuli vastaus ja sain asialleni varmistuksen!
Kiitokset nopeasta ja erittäin perusteellisesta vastauksesta! Suosittelen, palvelu on asiantuntevaa.
Nopeaa ja asiantuntevaa palvelua.
Nopea apu ja neuvot vuokralaisen aiheuttamassa vesivahinkoasiassa siitä, miten kannattaa jatkaa.
Erittäin nopea ja kattava vastaus kysymykseeni. Olen erittäin tyytyväinen.
Hyvä, nopea ja ennen kaikkea selkeä palvelu. Sain selkeät tiedot, mitä mahdollisuuksia minulla on asian kanssa edetä.
Nopea yhteydenotto. Asiantunteva ja realistinen tilannearvio vaihtoehtoineen. Suosittelen.
Erittäin ammattitaitoinen ja pätevä henkilö.
Nopeasti tuli yhteydenotto. Sain hyvät neuvot ja vinkit siitä miten asian kanssa kannattaa edetä.
Hyvää ja asiantuntevaa puhelinneuvontaa, suosittelen.
Vaikka toimenpiteitä ei valitettavasti omassa vakuutusasiassani syntynytkään, olen hyvin kiitollinen, että sain ammattilaisen arvion ja…
Huolellista paneutumista esille tuotuun vahingonkorvaamisasiaan!
Erittäin hyvä palvelu ja asiantuntemus, vaikka vakuutusyhtiön päätökseen tuskin tulee muutosta.
Asiantuntevia neuvoja tapauksessani, jossa olen tyytymätön vakuutusyhtiön korvauspäätökseen. T. TOM D
Erittäin hyvää, asiantuntevaa apua vakuutusyhtiöiden kanssa taistelemiseen.
Vakuutusyhtiön korvauspäätös ei ollut suotuisa, eikä myöskään oikein.
Sain paljon hyödyllisiä neuvoja vakuutusasiassani vakuutusyhtiön kielteisestä korvauspäätöksestä huolimatta.
Professional knowhow and very good service.
Sain vastaukset kaikkiin kysymyksiini ja nyt taas paukkuja lähteä tappelemaan tuulimyllyjä vastaan ( vakuutusyhtiötä)
Erittäin hyvää palvelua ja apua löytyi täältä hädässä oleville.
Selkeää, nopeaa, asiantuntevaa palvelua. Täydet pisteet ja lämmin suositus.
Nopea ja asiantunteva neuvonta korvausasian oikaisupyynnössä.
Osaavaa, ystävällistä ja ennen kaikkea ammattitaitoista apua. Neuvoilla ja avuilla säästin tuhansia euroja vakuutusyhtiön kanssa
Hyvää palvelua. Kiitos!
Sain asiantuntevaa, rauhallista ja rehellistä lakiapua, kiitos!
Petteri hoiti puolestamme onnistuneesti valituksen vakuutusyhtiön kielteiseen korvauspäätökseen.
Hain apua vakuutusyhtiön korvauspäätöksen osalta.
Ei kannata jäädä jännittämään, jos vakuutustapahtuma syntyy, onko tulossa selkeä korvauspäätös, jota olet odottanut.
Vakuutusyhtiö hylkäsi kahdesti hakemukseni tapauksessa, joka oman käsitykseni kuuluu kotivakuutuksella korvattaviin vahinkoihin.
Hyviä asiantuntevia vinkkejä. Vakuutusyhtiön päätös muuttui, kun kyseenalaistin heidän toimintansa. Kiitos Petteri!
Vakuutusjuristi Pitkämäki Oy on hoitanut puolestani kuluttajariitatilannetta vakuutusyhtiön kanssa.
Hain apua kielteisen vakuutusyhtiön päätökseen kotivahingon osalta. Asianajaja laatisi uudelleenkäsittelypyynnön ja päätös sai oikaistu.
Ammattimaista apua vakuutusyhtiöiden korvausasioiden selvittelyyn.
Asiantuntevaa palvelua ja vakuutusalan erityisosaamista.
Erittäin asiantuntevaa lakipalvelua ja neuvontaa vakuutusasioissa. Suosittelen lämpimästi!
Saimme Pitkämäen ammattitaidon avulla merkittävän säästön ja ennenkaikkea huomasimme, ettei vakuutusyhtiön näkemykset ole aina oikeita.
Heti huomaa, että hyvin ammattilainen lähestyminen asiaan. Suosittelen 😊
Petterillä on järkevän jämäkkä ote vakuutusasioissa. Suosittelen.
Missä voimme olla avuksi
Tarjoamme vakuutusjuristin ja vakuutuslakimiehen palveluita melkein kaikkiin yksityishenkilöiden sekä yrityksien vakuutusriitoihin sekä lisäksi yrityksille tarjoamme vakuutusasioissa laajemmin konsultointia.
Voimme siten auttaa yrityksiä vakuutusriitojen lisäksi myös sopimusneuvotteluissa ja sopimuksien kommentoinnissa nimenomaan vahingonkorvausvastuun, vakuutuksien tai sopimuskumppanilta edellytettävien vakuutuksien näkökulmasta.
Yrityksille tarjottavista vakuutusmeklaripalveluista löydät lisätietoa Locus Insurance Brokersin kotisivuilta.
Koska toimistomme keskittyy tarjoamaan parasta mahdollista apua nimenomaan vakuutusasioissa, emme hoida muita toimeksiantoja. Emme siten pysty auttamaan yleisissä juristien tarjoamissa palveluissa, kuten riita-asioissa, testamenteissa tai rikosasioiden hoitamisessa.
Mitä vakuutusriitoja hoidammeJopa 33 % lautakunnalle valitetuista päätöksistä on virheellisiä
33 % virheellistä 67 % ehtojen mukaista
Lähde: FINE vuosikertomus 2025, s. 19
Vuonna 2025 Vakuutuslautakunnan käsittelemistä vakuutusyhtiöiden päätöksistä noin 33 % oli virheellisiä, eli niissä päädyttiin joko sovintoon vakuutusyhtiön kanssa taikka lautakunta suositti vakuutusyhtiötä muuttamaan päätöstään (FINE vuosikertomus 2025, s. 19).
Virheellisten päätösten osuus on pysynyt samankaltaisena myös aikaisempina vuosina, eli keskimäärin noin 33–37 % käsitellyistä vakuutusyhtiöiden päätöksistä on muuttunut lautakuntaan tehdyn valituksen vuoksi.
Koska usea tyytyy vakuutusyhtiön kielteiseen päätökseen eikä jaksa taistella vakuutusyhtiötä vastaan, huomattavan moni korvaus jääkin vakuutusyhtiöltä virheellisesti maksamatta.
Millaisia vakuutusriitoja olemme hoitaneet
Olemme ratkaisseet satoja vakuutusriitoja asiakkaidemme eduksi. Tyypillisissä riidoissa vakuutusyhtiö on hylännyt korvauksen kokonaan tai maksanut liian vähän, ja me olemme osoittaneet päätöksen virheelliseksi.
Hoitamamme riidat kattavat laajasti eri vakuutuslajit.
Kotivakuutuksissa kyse on usein vesivahingoista, joissa yhtiö vetoaa vahingon äkillisyyteen tai rajoitusehtoihin. Kaskovakuutuksissa riidellään vahingon syystä ja vakuutetun menettelystä. Henkilövakuutuksissa vastassa ovat tapaturmavakuutusten hylkäykset, pysyvän haitan alimitoitukset ja syy-yhteyskiistat.
Venevakuutuksissa tyypillisiä riitoja aiheuttavat myrskyjen ja aallokon aiheuttamat vahingot sekä hyvän merimiestavan tulkinta. Vastuuvakuutuksissa vakuutusyhtiöt rajaavat usein korvauspiiriä liian tiukasti. Yritysvakuutuksissa näemme suojeluohjeiden virheellistä soveltamista ja perusteettomia vähennyksiä korvausmääriin.
Jokainen tapaus on yksilöllinen, mutta esimerkkimme näyttävät, millaisissa tilanteissa vakuutusyhtiön päätös on ollut kumottavissa.
Esimerkkejä hoitamistamme vakuutusriidoistaMiten usein onnistumme kääntämään päätöksen?
Vuosina 2021–2025 päättyneistä kaikista toimeksiannoista onnistuimme 68 % tapauksista kääntämään vakuutusyhtiön kielteisen korvauspäätöksen. Mikäli päätöksen oikaisuun oli mielestämme hyvät mahdollisuudet, päätös kääntyi 91 % toimeksiannoista.
Vertailun vuoksi FINEn vuonna 2025 käsittelemistä asioista päätös muuttui noin 33 % tapauksissa.
Kyse ei ole suinkaan siitä, että saamme kaikki päätökset käännettyä. Voittoprosentti osoittaa kuitenkin sen, että jos asiassa on mielestämme perusteet lähteä hakemaan muutosta, kyseinen arvio pitää melkein täydellisesti paikkansa.
Ilmaisen arvion pyytäminen kannattaa siis aina.
- Kun arvioimme mahdollisuudet hyviksi91 %
- Kaikki toimeksiantomme68 %
- FINE 2025: suositus tai sovinto33 %
Vakuutusriitojen asiantuntija
Vakuutusjuristi Pitkämäki Oy on lakiasiaintoimisto, joka keskittyy vain vakuutusriitojen ratkaisuun. Hoidamme kuluttaja-asiakkaiden sekä yrityksien vakuutusriitoja laaja-alaisesti eri vakuutuslajeissa ja varmistamme, että saat aina vakuutusehtojen mukaisen korvauspäätöksen.
On turhauttavaa maksaa vakuutuksista vuodesta toiseen ja vahingon tapahtuessa vakuutusyhtiö toteaa, ettei vahinkoa korvata. Vakuutusyhtiöt ovat voittoa tavoittelevia yrityksiä ja liiketoiminnan tuottovaatimuksien kiristyessä, tämä valitettavasti heijastuu myös vahinkokäsittelyn laatuun.
Yksittäisen vahinkokäsittelijän hoidettavana on valtava määrä vahinkoja ja määrä vain lisääntyy vuosi vuodelta. Samaan aikaan heidän työnkuvaansa laajennetaan koskemaan entistä useampia ja heille aiemmin tuntemattomia vakuutuslajeja, jolloin korvauskäsittelyn laatu kärsii.
Kielteisen korvauspäätöksen saaneelle tämä kuulostaa varmasti tutulta: korvauspäätöksessä selostetaan vahinkotapahtuma suurin piirtein oikein, mutta päätös on kielteinen. Yhden kappaleen mittaisissa perusteluissa mainitaan esimerkiksi, että ”vahinko ei ole äkillinen ja ennalta arvaamaton”, ”omaisuus on ollut suojaus- ja vahingontorjuntavelvoitteen alaisena” tai että ”vesivahinko on seurausta rakentamismääräysten vastaisesta rakentamisesta”.
Päätöksessä viitataan vaikeaselkoisiin ehtoihin tai lakiin, jota tavuttamallakaan ei selviä, miksi vahinkoa ei korvattu.
Mitä vakuutusehtoja tuntematon voi tällaisessa tilanteessa tehdä?
Vakuutuksen ottaneet jäävät yleensä oman onnensa nojaan ja joutuvat luottamaan siihen, ettei vakuutusyhtiö ole tehnyt virheellistä päätöstä joko liiallisen kiireen, väärän vakuutusehtojen soveltamisen tai jopa Vakuutuslautakunnan ratkaisukäytännön vastaisesti.
Jotta oikean korvauspäätöksen arviointi olisi vielä entistä haastavampaa, vakuutusehtoja ei välttämättä lainkaan sovelleta siten kuin niiden sanamuodosta voisi päätellä.
Olen hoitanut monimutkaisia vahinko- ja vakuuttamisasioita pian 10 vuotta vakuutusalalla, joten tiedän, kuinka paljon virheitä korvauspäätökset sisältävät. Pelkkä vakuutusjuridiikan tunteminen ei kuitenkaan pelkästään riitä asian ratkaisemiseen. On olennaista ymmärtää myös vakuutusyhtiön tapa toimia, jotta saavutetaan paras lopputulos mahdollisimman nopeasti ja kustannustehokkaasti.
Tämän vuoksi perustin lakiasiaintoimiston auttamaan kaikkia saamaan vakuutuksesta ehtojen ja pakottavan lainsäädännön mukaisen korvauspäätöksen. Ensisijaisena vaihtoehtona onkin saada korvauspäätös muuttumaan neuvottelemalla, koska se on aina edullisempaa kuin käräjöinti.
Löydät sivuilta ilmaisia neuvoja asian omatoimiseen hoitamiseen tai voit pyytää alkuun ilmaista oikeudellista arviota.
Ilmaisen arvion jälkeen pystyt tekemään faktoihin perustuvan päätöksen, onko vakuutusyhtiön kanssa riitely järkevää. Voit myös halutessasi antaa asian minun hoidettavakseni, jotta voit keskittyä elämiseen sen sijaan, että taistelisit vakuutusyhtiön tuulimyllyjä vastaan.
Valitettavasti alalla toimii tahoja, jotka kutsuvat itseään juristeiksi tai lakimiehiksi, vaikka heillä ei ole alan koulutusta. Kohdallani puuttuvasta koulutuksesta ei tarvitse huolehtia, sillä olen valmistunut vuonna 2016 Turun yliopiston oikeustieteellisestä tiedekunnasta.
Lisäksi minut löytää julkisesta oikeudenkäyntiavustajaluettelosta, johon ei ole mahdollista päästä, ellei tutkinto ja asiantuntemus ole kunnossa (linkki julkiseen rekisteriin). Olen myös kirjoittanut alan kirjallisuutta (ks. alla).
Kirjajulkaisut
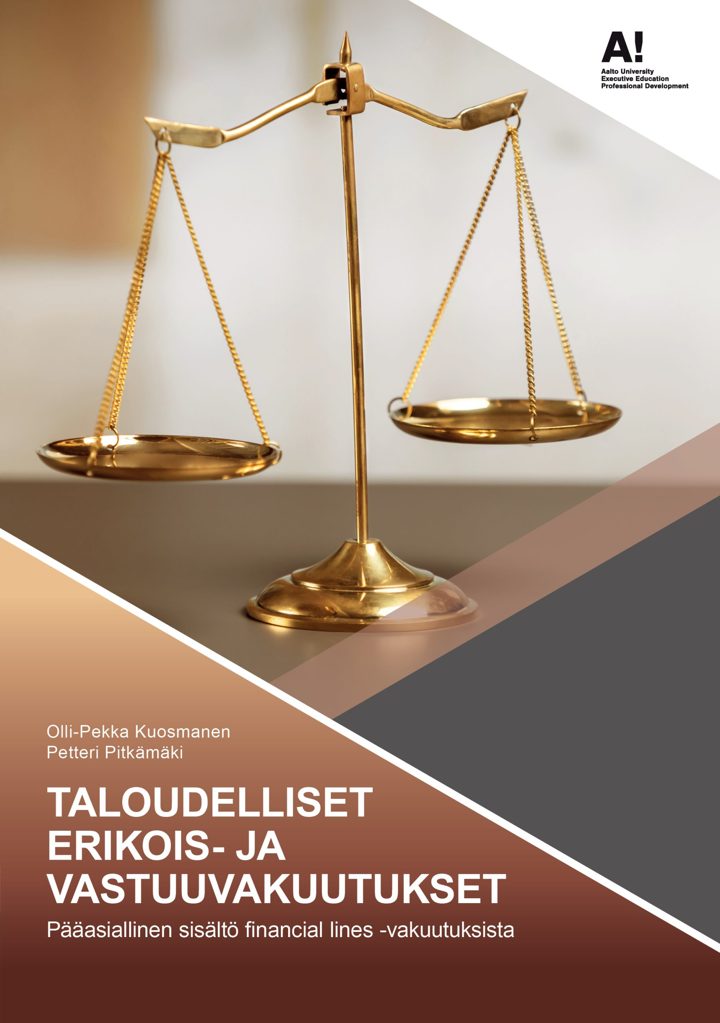
Sen lisäksi, että olen ollut vakuutusyhtiössä töissä kirjoittamassa vakuutusehtoja sekä hoitanut kymmenien miljoonien eurojen vakuutusriitoja, olen myös kirjoittanut vakuutusalan kirjallisuutta.
Vuonna 2023 julkaistiin yhdessä kollegani kanssa kirjoittamani kirja yrityksien taloudellisista erikois- ja vastuuvakuutuksista.
- VarallisuusvastuuvakuutusProfessional Indemnity, PI
- KonsulttivastuuvakuutusProfessional Indemnity, PI
- Ammatillinen vastuuvakuutusProfessional Indemnity, PI
- Pääomasijoitusyhtiön vastuuvakuutusInvestment Management Insurance
- Johdon vastuuvakuutusD&O
- RikosvakuutusCrime
- Kidnappaus- ja lunnasvakuutusK&R
- Fuusioiden ja yrityskauppojen vakuutusM&A ja W&I
Kirja sisältää esimerkkejä vakuutuksien käyttämisestä sekä rajoitusehtojen soveltamisesta. Näiden lisäksi siinä esitellään olennaisia korkeimman oikeuden tuomioita sekä Vakuutuslautakunnan suosituksia vahingonkorvausvastuun syntymiseen ja rajoitusehtojen soveltamiseen liittyen.
Kirjan on julkaissut Aalto University Executive Education Oy (ex-FINVA). Aalto on julkaissut suurimman osan vakuutusalan perusteoksista.
Usein kysyttyä
Kulut ja vakuutus
Korvaako jokin vakuutukseni juristin kulut?
Todennäköisesti kyllä.
Valtaosalla löytyy oikeusturvavakuutus kotivakuutuksesta. Oikeusturvavakuutus voi olla mukana myös auton taikka veneen kaskovakuutuksessa kuin myös esimerkiksi matkavakuutuksessa.
Mikäli kyseinen vakuutus siis löytyy, se kattaa juristin kuluja myös vakuutusriidoissa. Ja toisin kuin joskus kuvitellaan, se kattaa kyllä riidat myös omaakin vakuutusyhtiötä vastaan.
Toimeksiantoon sisältyy automaattisesti korvauksen hakeminen oikeusturvavakuutuksesta, jolloin itse maksettavaksi jää vain vakuutuksen omavastuu (esimerkiksi 15 % kuluista, vähintään 170 euroa).
Yrityksien kohdalla oikeusturvavakuutus on monesti hankittu osana muita yritysvakuutuksia. Myös se kattaa riitoja omaa tai ulkopuolista vakuutusyhtiötä vastaan.
Mikä on palvelun hinta?
Lakipalveluiden hinta on 329 €/h (sis. 25,5 % alv.).
Vahingon alustava arvio on aina ilmainen, ellei se johda toimeksiantoon. Mikäli toimeksianto syntyy, arvioon käytetty aika laskutetaan sovitun hinnoittelun mukaisesti.
Vahinkoasian hoidossa on mahdollista sopia myös toimenpidekohtaisesta palkkiosta (esimerkiksi korvauspäätöksen oikeellisuuden arviointi).
Mikäli oikeusturvavakuutusta ei ole käytettävissä, voimme tapauskohtaisesti hoitaa asian myös onnistumispalkkiolla. Tällöin palkkiomme on prosenttiosuus voitetusta lisäkorvauksesta. Palkkio veloitetaan vain, mikäli vakuutusyhtiö suorittaa lisäkorvauksia. Jos lisäkorvauksia ei saada, apumme on ilmaista.
Kuinka paljon riidan hoitaminen tulee maksamaan?
Tyypillisen toimeksiannon hoitamiseen aikaa menee n. 10–20 tuntia. Monimutkaisissa tai Vakuutuslautakuntaan vietävissä asioissa yleensä n. 20–30 tuntia.
Mikäli oikeusturvavakuutus kattaa riidan, sieltä saatavan korvauksen jälkeen itse maksettavaa osuutta jää keskimäärin noin 700–1 400 €.
Eikö vakuutusyhtiö kannattaisi haastaa suoraan oikeuteen?
Käräjäoikeuskäsittelyn asianajokulut yksinkertaisessakin vakuutusriidassa voivat olla noin 5 000 €. Vähänkään monimutkaisissa tapauksissa ne ovat kuitenkin monesti yli 10 000 €.
Omien asianajokulujen lisäksi on kuitenkin myös riski vastapuolen kulujen korvaamisesta. Lähtökohtaisesti hävinnyt osapuoli maksaa nimittäin myös voittaneen osapuolen asianajokulut. Kuluriski on silloin todellisuudessa usein 10 000–20 000 € pelkästään käräjäoikeuskäsittelyn osalta.
Kuluriskin suuruus huomioiden ei ole siten järkevää sivuuttaa yllä mainittuja ilmaisia muutoksenhakukeinoja. Korvauspäätös saadaankin suurella todennäköisyydellä oikaistua ilman kallista käräjöintiä.
Muutoksenhaku
Periikö vakuutusyhtiö, FINE tai LIIPO maksun uudelleenkäsittelypyynnöstä?
Ei. Sekä vakuutusyhtiön sisäiset muutoksenhakukeinot, Vakuutuslautakuntaan (FINE) sekä liikenne- ja potilasvahinkolautakuntaan (LIIPO) tehtävät valitukset ovat ilmaisia.
Tämän vuoksi on aina järkevämpää käyttää kyseiset muutoksenhakukeinot ensin, ennen vakuutusyhtiön haastamista oikeuteen.
Miksi hakea muutosta vakuutusyhtiöstä, eiväthän he kuitenkaan muuta päätöstään?
Valitettavasti vakuutusyhtiön vahinkokäsittelijät ovat pääsääntöisesti ylityöllistettyjä vakuutusyhtiöiden tehostaessa toimintaansa vuosi toisensa jälkeen. Käsittelijöille ei aina jää riittävästi aikaa vahingon perusteelliseen selvittämiseen ja sen seurauksena riski virheellisen päätöksen tekemiseen kasvaa.
Mikäli päätös on ollut virheellinen, vakuutusyhtiön käsittelijät kyllä oikaisevat sen mieluusti. Korvauksien saamista nopeuttaa tietysti se, mitä paremmin päätöksen virheellisyyden pystyy perustelemaan.
Uusi päätös saadaan nopeammin vakuutusyhtiöstä kuin Vakuutuslautakunnasta, joten vakuutusyhtiön sisäiset muutoksenhakukeinot onkin aina syytä käyttää ensin.
Miksi pyytää Vakuutuslautakunnan suositusta?
Vakuutuslautakunnalla on pitkät perinteet suositusten antajana vakuutusriitoja koskevissa asioissa. Vaikka kyse ei ole sitovista päätöksistä, valtaosa vakuutusyhtiöistä noudattaa lautakunnan suosituksia. FINE:n vuoden 2024 vuosikertomuksen mukaan 99 % vakuutusyhtiöistä noudatti lautakunnan suositusta.
Kyse ei ole myöskään siitä, että FINE suosisi vakuutusyhtiöitä ratkaisukäytännössään. Noin 30–40 prosentissa vakuutusriidoista asia päättyy vakuutusyhtiön korvauspäätöksen oikaisemiseen taikka sovintoon vakuutusyhtiön kanssa.
Vakuutuslautakunta antaakin säännönmukaisesti suosituksia, joiden seurauksena vakuutusyhtiöiden täytyy muuttaa korvauskäytäntöään.
Kuinka pian päätökseen tulee hakea muutosta?
Vakuutusyhtiön tulee korvauspäätöksen yhteydessä toimittaa muutoksenhakuohjeistus, josta ilmenee ehdottomat määräajat uudelleenkäsittelypyynnön tekemiselle.
Muutoksenhaun määräajat vaihtelevat eri vakuutuslajeissa. Vapaaehtoisissa vahinkovakuutuksissa, kuten kasko- ja kotivakuutuksessa, se on 3 vuotta korvauspäätöksestä.
Erityisesti lakisääteisten vakuutusten muutoksenhakuajoissa ja vahinkoilmoituksen tekemisen ajankohdassa kannattaa olla tarkkana, sillä muutoksenhakuaika voi olla yllättävän lyhyt.
Liikennevahingoissa suositusta tulee pyytää vuoden kuluessa siitä, kun vakuutusyhtiö on antanut vahinkoon päätöksen.
Vakuutusyhtiöiden sisäisissä muutoksenhakukeinoissa voi olla lyhyempiä muutoksenhakuaikoja. Niihin liittyvät määräajat eivät kuitenkaan estä asian saattamista esimerkiksi Vakuutuslautakunnan ratkaistavaksi tuon 3 vuoden kuluessa.
Miten pitkään päätöksen oikaisussa kestää?
Vakuutusyhtiön sisäisissä muutoksenhakukeinoissa asiaan vaikuttaa eniten vahinkokäsittelijöiden työtilanne. Uusi päätös saadaan yleensä 1–6 viikon sisällä. Aika on kuitenkin pidempi muun muassa jos kyse on monimutkaisesta asiasta tai mikäli päätöksellä on vaikutuksia vakuutusyhtiön korvauskäytäntöön laajemmin.
Vakuutuslautakuntaan (FINE) tehtävien lausuntopyyntöjen osalta suositus saadaan tyypillisesti 6–9 kk kuluessa.
Toimeksianto ja yhteys
Voinko peruuttaa palvelun koska tahansa?
Kyllä, oli syy mikä tahansa.
Voit peruuttaa toimeksiannon palauttamalla toimeksiannon mukana olleen peruuttamislomakkeen tai lähettämällä asiasta vapaamuotoisen sähköpostin toimisto(a)vakuutusjuristi.fi
Miten asia etenee, jos annan toimeksiannon hoidettavaksesi?
Toimeksiantosopimuksen tekemisen jälkeen otan päätöksen oikaisemisen haltuuni, eikä sinun tarvitse murehtia enää vakuutusyhtiön kanssa asioimisesta.
Palveluni kattaa koko prosessin päätöksen oikaisemiseen liittyen. Pyydän asiakirjat vakuutusyhtiöstä, teen oikeusturvailmoituksen puolestasi sekä laadin tarvittavat muutoksenhakukirjelmet vakuutusyhtiöön sekä tarvittaessa lautakuntaan.
Pidän sinut kuitenkin kaikissa vaiheissa aina ajan tasalla siitä, miten prosessi etenee, miten pitkään kussakin vaiheessa kestää ja mitä tapahtuu seuraavaksi. Pääset lisäksi aina kommentoimaan ja antamaan halutessasi näkemyksesi kaikkiin kirjelmiin, ennen kuin lähetän niitä eteenpäin.
Minä siis hoidan vakuutusyhtiön kanssa taistelun ja sinä voit sillä välin keskittyä ihan johonkin muuhun.
Miten voin olla yhteydessä?
Voit jättää ilmaisen arviopyynnön vakuutusyhtiön päätöksestä verkkosivujen lomakkeen kautta tai olla meihin suoraan yhteydessä:
Puhelinnumero: 045 7833 2771 (arkisin klo 10–17)
Sähköposti: toimisto(a)vakuutusjuristi.fi