

(5,0 / 60+ Google arvostelua)
Kielteinen päätös yritysvakuutuksesta
Tällä sivulla käymme läpi eräitä hoitamiamme yritysvakuutuksien riitoja, joissa vakuutusyhtiön kielteinen korvauspäätös on saatu käännettyä.
Sivulla ei ole suinkaan kaikkia hoitamiamme tapauksia, vaan sekä tyypillisiä riidan aiheita että myös muutamia mielenkiintoisempia tapauksia.
Kaikkiin tapauksiin on saatu referenssilupa asiakkaaltamme.
Millaisia yrityksien vakuutusriitoja olemme ratkaisseet
Yritysvakuutuksiin liittyvät riidat syntyvät usein tilanteissa, joissa vakuutusyhtiön korvauspäätös perustuu erilaiseen tulkintaan vakuutusehtojen soveltamisesta tai vakuutuksen kattavuudesta.
Riitoihin liittyy tyypillisesti kysymyksiä siitä, onko vahinko vakuutusehtojen mukaan korvattava, onko rajoitusehtoja sovellettu oikein tai onko yritys mahdollisesti rikkonut jotain vakuutuksen suojeluohjetta.
Yritysvakuutusriidat voivat koskea muun muassa omaisuus- ja keskeytys, kasko-, liikenne-, tai vastuuvakuutusta. Kaikissa vakuutuslajeissa onkin tiettyjä tyyppitapauksia, joista riidellään useimmin.
Yrityksien vakuutuksia koskevista vakuutusriidoistaLiian usein vakuutusyhtiö antaa ensimmäisen korvauspäätöksen yrityksen vakuutuksesta vaillinaisin tiedoin. Korvauspäätöksen oikaisemiseksi täytyy silloin nähdä itse vaivaa sen sijaan, että vakuutusyhtiö olisi oma-aloitteisesti kysynyt tarvittavat lisätiedot heti.
Yrityksien vakuutuksiin liittyvät vakuutusriidat
Yritysvakuutusriidat koskevat tyypillisesti kolmea asiaa: onko vahinko ylipäätään korvattava, kuinka paljon vakuutusyhtiön pitäisi korvata ja onko vakuutusyhtiö hoitanut korvauskäsittelyn asianmukaisesti.
Käsittelemämme tapaukset ovat liittyneet yritystoiminnan keskeytysvahinkoihin, toimitilojen vahinkoihin sekä vastuuvahinkoihin. Vakuutusyhtiö on saattanut vedota siihen, ettet ole noudattanut suojeluohjeita tai että vahinko ei kuulu vakuutuksen piiriin.
Toisinaan kyse on yksinkertaisesti siitä, että vakuutusyhtiö on laskenut korvausmäärän alakanttiin.
Suojaus- ja vahingontorjuntavelvoite vastuuvakuutuksessa
Vastuuvakuutuksen suojaus- ja vahingontorjuntavelvoitetta koskeva rajoitusehto rajaa vakuutusturvan ulkopuolelle vahingot, jotka kohdistuvat omaisuuteen, jonka suojaaminen olisi kuulunut työsuoritukseen. Vakuutusyhtiöt tulkitsevat ehtoa usein liian laajasti.
Tyypillisiä riitatilanteita syntyy, kun vakuutusyhtiö katsoo ennakoimattoman laitevian tai satunnaisen virheen kuuluvan rajoitusehdon piiriin, vaikka vahinko ei aiheutunut työsuorituksen tavanomaisista vaikutuksista.
Rakennus- ja asennustyövakuutusta koskevat riidat
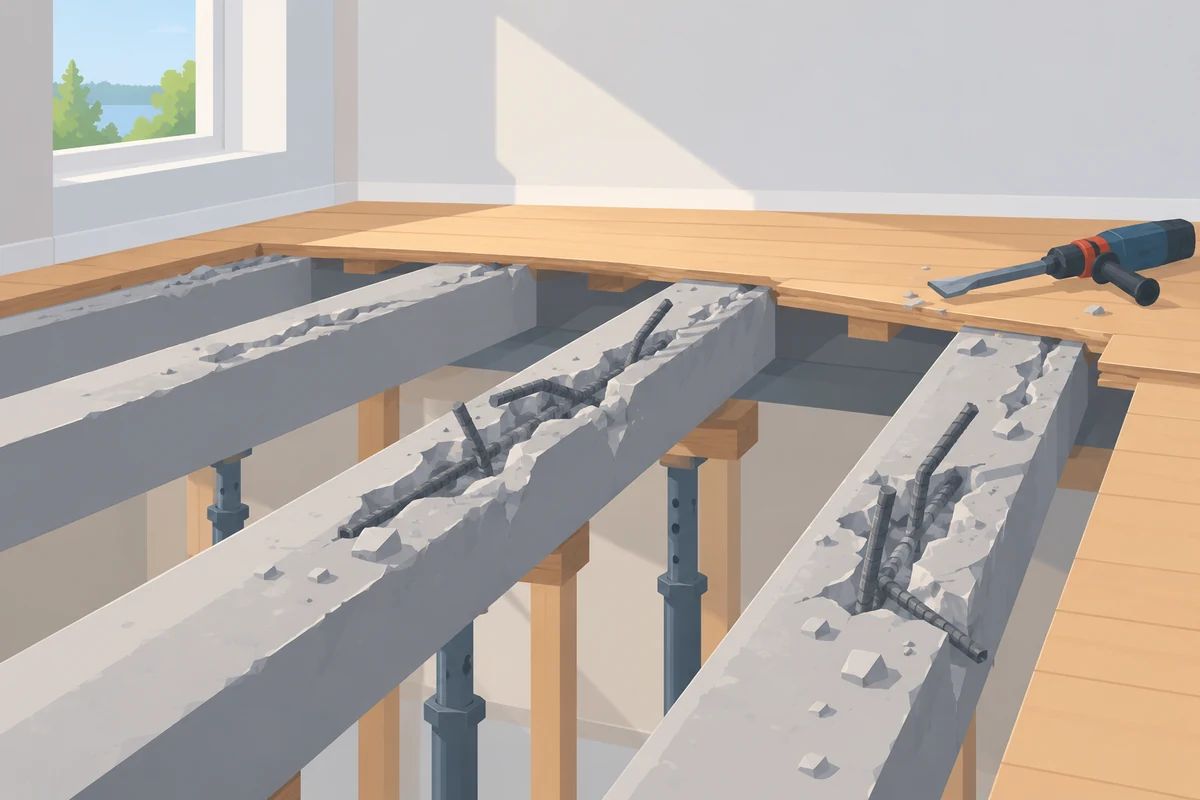
Rakennus- ja asennustyövakuutuksissa tyypillinen riita koskee sitä, mikä omaisuus on työn kohteena ja mikä ympäröivää omaisuutta.
Vakuutusyhtiö voi tulkita työn kohteen suppeasti ja väittää, että vahingoittunut rakenne oli vakuutuksen ulkopuolista ympäröivää omaisuutta. Tällaiselta riidalta voi suojautua laajentamalla vakuutuksen kattamaan myös ympäröivän omaisuuden.
Omaisuusvakuutuksen suojeluohjeet
Erilaisten omaisuusvakuutuksien korvauskysymykset liittyvät monesti vakuutusyhtiön oikeuteen tehdä korvausmäärään vähennyksiä eri perustein.
Tyypillinen riita liittyy siihen, että vakuutusyhtiön mielestä jotain vakuutuksen suojeluohjetta ei ole noudatettu ja korvausmäärään tehdään tämän perusteella 20–50 % vähennys
Tapauksissa joudutaan silloin arvioimaan, onko vakuutusyhtiöllä ylipäänsä oikeutta vähentää korvausmäärää vai pitäisikö vähennyksen olla kuitenkin vakuutusyhtiön näkemystä pienempi
Veneiden törmäyksestä aiheutuneet vahingot
Veneen käytön aikana muille aiheutetuissa vastuuvakuutusriidoissa keskeinen kysymys liittyy usein siihen, onko toiselle aiheutunut korvattavaa vahinkoa vai ei.
Tapauksissa joudutaan arvioimaan muun muassa sitä, onko törmäyksestä jäänyt alukseen fyysisiä vaurioita ja ovatko esimerkiksi tarkastuskustannukset ja ansionmenetys syntyneet esinevahingon seurauksena. Jos vakuutusyhtiö ensin kiistää esinevahingon kokonaan ja sitten kutsuu sitä pelkästään kosmeettiseksi, perustelujen johdonmukaisuus on syytä kyseenalaistaa.
Entä yrityksesi saama kielteinen päätös?
Hoitamamme vakuutusriidat osoittavat, että kokonaan tai osittain kielteinen korvauspäätös ei suinkaan aina ole lopullinen.
Se, voidaanko juuri sinun tapauksessasi päätös saada käännettyä, riippuu aina kunkin tapauksen yksityiskohdista ja vakuutusehdoista. Esimerkkitapausten argumentit eivät nimittäin sovellu automaattisesti edes identtiseen vahinkoon.
Tarjoamme maksuttoman arvion vakuutusyhtiön antamasta korvauspäätöksestä. Arviossa käymme läpi, mihin ratkaisu perustuu ja onko asiassa perusteita jatkotoimenpiteille. Kaikki tapaukset eivät ole riitauttamiskelpoisia, mutta arvio antaa realistisen kuvan tilanteestasi ennen kuin teet päätöksiä asian jatkamisesta.