

Ratkaistut vakuutusriidat Kielteinen päätös yritysvakuutuksesta
Työn kohde vai ympäröivä omaisuus – rakennus- ja asennustyövakuutus korvasi lattiapalkit
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
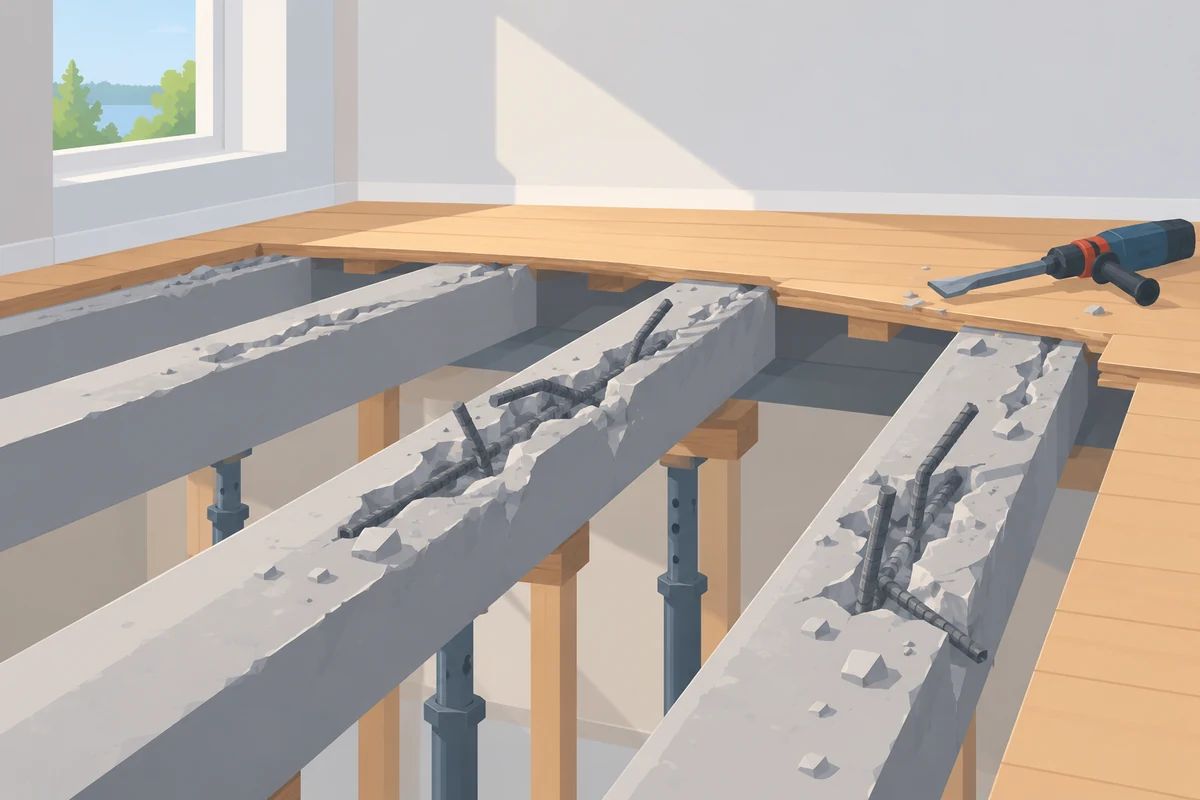
Aliurakoitsijan piti tehdä vanhan kerrostalon saneerauksessa viemäreille läpiviennit lattiapalkkien läpi. Hän kuitenkin piikkasi kuuden palkin yläpinnan auki ja vaurioitti samalla palkkien teräsvahvikkeet. Palkit jouduttiin valamaan uudelleen, ja alakerran asuntoon rakennettiin hätätuenta välipohjan sortumisvaaran vuoksi.
Vakuutusyhtiö hylkäsi korvausvaatimuksen rakennus- ja asennustyövakuutuksesta. Sen mukaan työn kohteena oli vain se palkin kohta, johon läpivienti piti tehdä. Teräsvahvikkeet olivat yhtiön mielestä ympäröivää omaisuutta, jota rakennusliike ei ollut vakuuttanut.
Mutta voiko vakuutusyhtiö todella rajata työn kohteen pelkkään porattavaan reikään?
Laadimme asiakkaamme puolesta lausuntopyynnön Vakuutuslautakuntaan. Lautakunta suositti vakuutusyhtiötä korvaamaan sekä palkkien korjauksen että välipohjan tuennan.
Millaisia muita yrityksien vakuutusriitoja olemme hoitaneetLattiapalkit piikattiin auki remontissa – vakuutusyhtiö hylkäsi korvauksen
Rakennusliike F Oy teki laajaa huoneistoremonttia vanhassa kerrostalossa. Kyseessä oli avaimet käteen -urakka, johon kuuluivat purkutyöt, pinnat, kalusteasennukset, märkätilat sekä sähkö- ja putkityöt.
Rakennesuunnitelman mukaan viemärien varaukset piti tehdä poraamalla lattiapalkkien läpi. Aliurakoitsija kuitenkin piikkasi palkit auki niiden yläpinnasta, vaikka häntä oli nimenomaisesti varoitettu palkkien sisällä olevista teräsvahvikkeista.
Kuuden palkin teräsvahvikkeet vaurioituivat. Palkit piti valaa uudelleen, ja välipohjan sortumisvaaran vuoksi alapuoliseen asuntoon rakennettiin tukikehikko. Kustannuksia kertyi yhteensä noin 45 000 euroa.
Vakuutusyhtiö kieltäytyi korvaamasta vahinkoa F Oy:n rakennus- ja asennustyövakuutuksesta. Yhtiön mukaan teräsvahvikkeet eivät olleet miltään osin urakan työn kohteena, koska niihin ei ollut tarkoitus tehdä muutoksia eikä aliurakoitsija saanut kajota niihin. Kyse oli sen mielestä vakuutusehtojen tarkoittamasta ympäröivästä omaisuudesta, jota F Oy ei ollut ottanut vakuutukseensa mukaan.
Myös tuennan kustannukset vakuutusyhtiö torjui. Sen mukaan tuennalla suojattiin vain alakerran asuntoa, joka ei ollut rakennustyövakuutuksen kohteena.
Mikä on ympäröivä omaisuus rakennustyövakuutuksessa?
Ympäröivällä omaisuudella tarkoitetaan rakennustyövakuutuksen ehdoissa työalueella olevaa tai siihen välittömästi rajoittuvaa muuta omaisuutta kuin työn kohdetta. Se on vakuutettuna vain, jos siitä on erikseen sovittu ja tehty merkintä vakuutuskirjaan. Itse rakennus- ja asennustyövakuutus eli tutummin rakennustyövakuutus korvaa työn kohteelle sattuneen äkillisen ja ennalta arvaamattoman vahingon.
Riita kiteytyi siis siihen, mihin työn kohde päättyy ja mistä ympäröivä omaisuus alkaa.
Vakuutusyhtiö rajasi työn kohteen pelkkään läpivientikohtaan
Vakuutusyhtiön tulkinta oli tiukka. Sen mukaan työn kohteena oli vain se osa palkkia, johon viemärin läpivienti oli suunniteltu. Teräsvahvikkeet olivat palkin sisällä, eikä suunniteltu läpivienti olisi kajonnut niihin. Kun aliurakoitsija piikkasi palkin auki väärästä kohdasta, hän toimi yhtiön mukaan työalueen ulkopuolella.
Vakuutusyhtiö vetosi vielä siihen, että F Oy itsekin myönsi toimenpiteiden olleen rakennesuunnitelman vastaisia. Yhtiön mielestä tämä vain vahvisti, että vahinko kohdistui ympäröivään omaisuuteen.
Palkki oli työn kohde, vaikka työ tehtiin väärin
Meidän näkemyksemme oli, että vakuutusyhtiön tulkinta oli aivan liian suppea. Yhtiön mielestä työn kohde ei ollut palkki, vaan ainoastaan siihen porattavien reikien osuus. Jos työn kohteena olisi vain täsmälleen se kohta, johon työ oli suunniteltu, vakuutus ei tarjoaisi käytännössä minkäänlaista suojaa. Korvausta saisi vain työstä, joka onnistui täysin oikein. Ja silloinhan vahinkoa ei olisi syntynyt lainkaan.
Lattiapalkit olivat kiistatta urakan kohteena, koska niihin oli tarkoitus tehdä läpiviennit. Valokuvista näkyi, että palkit oli piikattu auki juuri niistä kohdista, joihin läpivientien piti rakennesuunnitelman mukaan tulla. Se, että aliurakoitsija teki työn väärin, ei muuttanut sitä tosiasiaa, että palkki itsessään oli työn kohde.
Vakuutusyhtiön tulkinnan olisi voinut ymmärtää, jos aliurakoitsija olisi piikannut auki palkin vieressä olevan lattian, johon ei ollut tarkoitus koskea lainkaan.
Tämä on varsin yleinen riidanaihe rakennus- ja asennustyövakuutuksen korvauksissa silloin, kun ympäröivää omaisuutta ei ole otettu vakuutukseen mukaan. Raja työn kohteen ja ympäröivän omaisuuden välillä arvioidaan aina tapauskohtaisesti. Työn kohde kuuluu vakuutukseen, ympäröivä omaisuus ei, ellei vakuutusta ole laajennettu kattamaan sitä.
Mitä rakennustyövakuutus kattaa – Vakuutuslautakunnan tulkinta työn kohteesta
Vakuutuslautakunnan mukaan rakennustyövakuutus kattoi palkit kokonaisuudessaan, ei vain läpivientikohtaa. Myös välipohjan tuenta kuului korvattaviin korjauskustannuksiin.
Työn kohdetta ei voi rajata niin, että vain virheetön työ olisi vakuutettu
Vakuutuslautakunta totesi, että kyse oli omaisuusvakuutuksesta. Siksi työn kohdetta koskevaa ehtoa ei voitu tulkita niin ahtaasti, että vakuutuksen kohteena olisi vain se osa palkkia, johon viemäriputken kulkureitti oli tarkoitus tehdä.
Lautakunta päätyi samaan kuin me: tällainen tulkinta johtaisi siihen, ettei vakuutus suojaisi lainkaan sitä omaisuutta, johon asennus tehdään. Korvaukseen oikeuttaisi vain täysin rakennussuunnitelman mukaisesti onnistunut työsuoritus.
Palkit olivat siis kokonaisuudessaan urakkaan kuuluneen työsuorituksen kohteena ja vakuutusehtojen mukainen työn kohde. Kyse ei ollut ympäröivästä omaisuudesta.
Välipohjan tuenta kuului palkkien korjauskustannuksiin
Tuennasta kiisteltiin erikseen. Vakuutusyhtiön mukaan sillä turvattiin vain alakerran asuntoa, eikä se ollut korvattavaa vahingon torjuntaa. Yhtiö vetosi jopa korkeimman oikeuden ratkaisuun, jonka mukaan tavalliseen huolellisuuteen kuuluvat toimet eivät ole vakuutuksesta korvattavaa vahingontorjuntaa.
Vakuutuslautakunta ei ottanut torjuntakuluihin kantaa, vaan ratkaisi asian toisella perusteella. Tuenta oli tehtävä palkkien uudelleenvalua varten ja välipohjan sortumisen estämiseksi. Se oli siis osa vakuutetun omaisuuden eli palkkien korjaamista, ja lautakunta luki tuennan kustannukset korjauskustannuksiin.
Lopputulos
Vakuutusyhtiö maksoi korvauksen korjaus- ja tuentakustannuksista
Vakuutuslautakunta suositti vakuutusyhtiötä korvaamaan palkkien korjaamisesta aiheutuneet kustannukset, mukaan lukien välipohjan tuennan kulut.
Rakennusliikkeelle tämä tarkoitti sitä, ettei lähes 45 000 euron korjauslasku jäänyt sen itse maksettavaksi. Ilman apuamme korvaus olisi jäänyt maksamatta.
Miksi tapaus on merkityksellinen
Tapaus osoittaa, kuinka kapeasti vakuutusyhtiö voi yrittää tulkita työn kohdetta rakennus- ja asennustyövakuutuksessa. Jos tulkinta olisi hyväksytty, lähes mikä tahansa työvirhe voitaisiin rajata korvauksen ulkopuolelle sillä perusteella, että vahinko osui muuhun kuin ”työn kohteeseen”.
Toinen oppi on se, että rakennustyövakuutukseen kannattaa ottaa mukaan myös ympäröivän omaisuuden turva. Jos F Oy:llä olisi ollut se, koko riitaa ei todennäköisesti olisi syntynyt. Vakuutusyhtiö ei olisi voinut vedota siihen, että vahingoittunut omaisuus oli vakuutuksen ulkopuolella.
Urakoitsijoiden ja rakennusliikkeiden kannattaa siis tarkistaa, sisältääkö oma rakennustyövakuutus ympäröivän omaisuuden. Ja jos olet itse tilaamassa laajaa korjaus- tai rakennusurakkaa, urakoitsijalta kannattaa edellyttää rakennus- ja asennustyövakuutusta, joka kattaa myös ympäröivän omaisuuden vahingot.
Mitä tehdä, kun vakuutusyhtiö vetoaa ympäröivään omaisuuteen rakennustyövakuutuksessa?
Pyydä vakuutusyhtiöltä kirjallisesti perustelu sille, miksi vahingoittunut rakenne ei sen mukaan ollut työn kohde. Vertaa perustelua urakkasopimukseen ja rakennesuunnitelmaan. Jos vahinko osui rakenteeseen, johon urakan työ kohdistui, se on lähtökohtaisesti työn kohde, vaikka työ tehtiin väärin.
Ota vauriosta valokuvat heti ja merkitse niihin, missä kohdassa suunniteltu työ oli. Tässä tapauksessa toimittamamme kuvat osoittivat, että palkit oli piikattu auki juuri läpivientien kohdalta.
Ympäröivän omaisuuden turvasta ja urakoitsijan muista vakuutuksista olemme kirjoittaneet oppaaseen rakennusalan yrityksen vakuutuksista.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Maaliroiskeet autoissa – vastuuvakuutus ei voinut vedota suojausvelvoitteeseen
Veneen uppoaminen myrskyn aikana laiturissa – venevakuutus ei voinut vedota auki jääneeseen oveen
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus korvasi
Jääkaapin kondenssivesi vuoti lattialle – kotivakuutus korvasi vesivahingon
Kellari puuttui vakuutetusta pinta-alasta – kotivakuutus korvasi palovahingon ilman alivakuutusvähennystä
Kotivakuutus remontin ajaksi – myyjän lupaus toi korvauksen
Lämminvesivaraaja vuotaa keittiössä – kotivakuutus korvasi
Paineenalennusventtiili rikki – vakuutusyhtiö väitti jäätymistä
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukoneen vuoto ja käyttövirhe – kotivakuutus korvasi
Pyyhkäise nähdäksesi lisää