

Ratkaistut vakuutusriidat Kielteinen päätös yritysvakuutuksesta
Maaliroiskeet autoissa – vastuuvakuutus ei voinut vedota suojausvelvoitteeseen
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
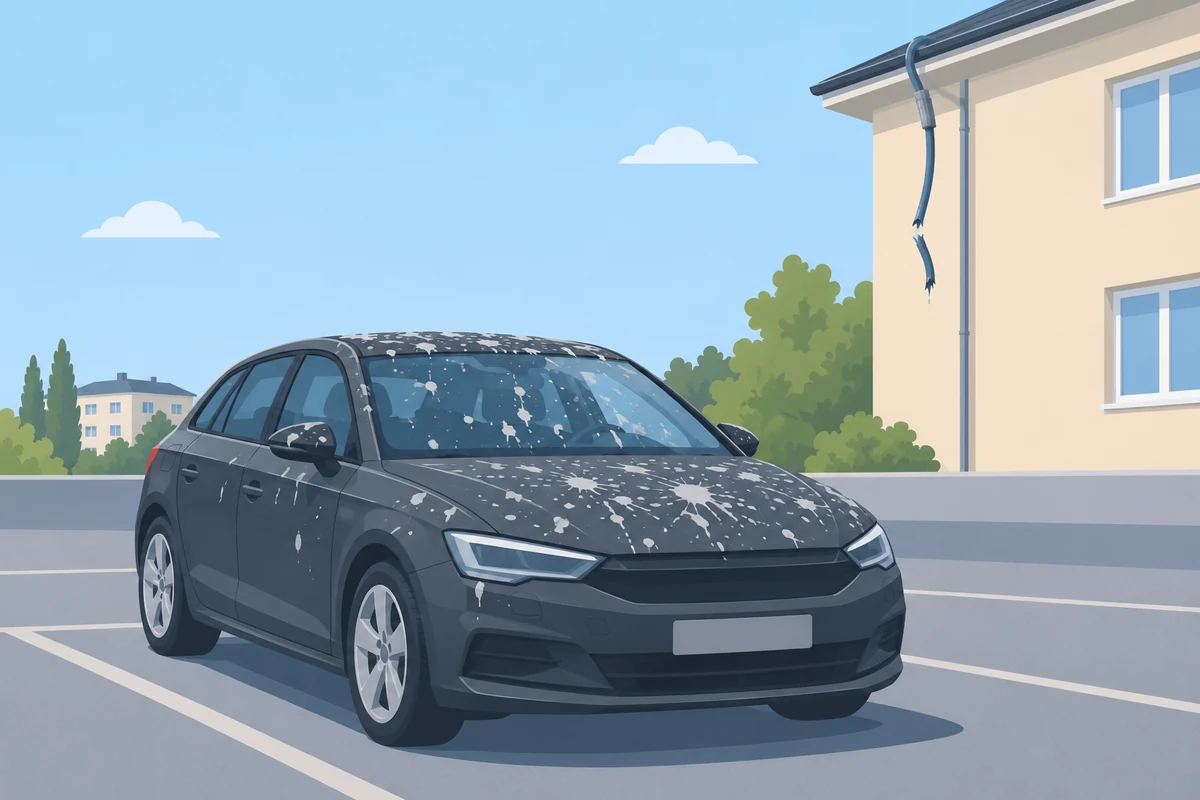
Maalausyritys maalasi kerrostalon kattoa kaupungin keskustassa. Urakan aikana maaliruiskun letku hajosi yllättäen, ja maalia levisi lähistölle pysäköityjen autojen, polkupyörien ja skootterin päälle.
Yrityksen vastuuvakuutus korvasi vahingot vain 10 000 euroon asti. Vakuutusyhtiön mukaan kaikki maalia saanut omaisuus oli ollut suojaus- ja vahingontorjuntavelvoitteen alaista, ja sellaisille vahingoille vakuutuksessa oli oma, pieni vakuutusmäärä. Kun yhden auton korjauksesta tuli yli 11 000 euron lasku, raha oli jo käytetty.
Mutta voiko maalarilta vaatia, että se suojaa 30 metrin päässä pysäköidyn auton siltä varalta, että maaliruiskun letku räjähtää?
Laadimme asiakkaallemme uudelleenkäsittelypyynnön, ja vakuutusyhtiö muutti kantaansa.
Lisää esimerkkejä hoitamistamme yritysvakuutusten riidoistaMaalausyrityksen vastuuvakuutus korvasi vain 10 000 euroa
Asiakkaamme oli maalannut kerrostalon kattoa noin kolmen viikon ajan. Kyseessä oli normaali kattomaalausurakka keskustassa, jossa käytettiin kaksikomponenttimaalia ja maaliruiskuja.
Urakan jo päätyttyä asiakkaamme sai lokakuun alussa yhteydenottoja useilta tahoilta. Korvausvaatimuksia tuli usealta vahingonkärsijältä.
Asiakas haki korvausta toiminnan vastuuvakuutuksestaan. Vakuutusyhtiö suostui korvaamaan vahingon, mutta ei suinkaan kaikilta osin.
Vakuutusyhtiö sovelsi vastuuvakuutuksissa tyypillistä suojaus- ja vahingontorjuntavelvoitetta koskevaa rajoitusehtoa ja korvasi vahingosta niitä koskevan 10 000 euron vakuutusmäärän täysimääräisesti.
Kyse oli vakuutusehdoissa määrätystä poikkeavasta vakuutusmäärästä juuri tällaisia vahinkoja koskien. Yleinen vakuutusmäärä vakuutuksessa olisi ollut miljoonia ja riittänyt siten kattamaan kaikki vahingot, jos kyseistä rajoitusehtoa ei siis olisi sovellettu.
Vakuutusyhtiön mukaan maaliroiskeiden leviämisen vaara oli maalaustyön luonne huomioiden ilmeinen. Se viittasi myös Vakuutuslautakunnan käytäntöön, jonka mukaan maalaustöissä omaisuutta tulisi suojata 10 metristä 20 metriin asti.
Näin ollen vakuutusyhtiö katsoi, että kaikki lähialueella ollut omaisuus oli suojausvelvoitteen alaista ja siten vahinkoon sovellettiin tuota pienempää vakuutusmäärää.
Tilanne muuttui haastavaksi sen jälkeen, kun asiakkaamme sai yhden ajoneuvon vahingon korjanneelta toiselta vakuutusyhtiöltä yli 11 000 euron laskun.
Koska 10 000 euron vakuutusmäärä oli jo käytetty aiempiin pienempiin vahinkoihin, asiakkaamme olisi joutunut maksamaan toisen vakuutusyhtiön esittämän laskun omasta taskustaan.
Mikä on suojaus- ja vahingontorjuntavelvoitteen alainen omaisuus?
Olivatko parkkipaikan autot maalarin suojausvelvoitteen alaista omaisuutta?
Suojaus- ja vahingontorjuntavelvoitteen alaista on omaisuus, jonka suojaaminen kuuluu työn luonteen ja sen välittömän vaikutuspiirin vuoksi olennaisena osana työsuoritukseen. Vastuuvakuutus ei korvaa sille aiheutuneita vahinkoja.
Eli jos maalaat seinää ja maalia tippuu alapuolella olevalle lattialle, lattian vahinko on suojausvelvoitteen alaisen omaisuuden vahinkoa. Tässä tapauksessa vakuutusyhtiön mielestä parkkipaikalla olleiden autojen olisi pitänyt olla suojattuna tai siirrettynä pois ennen maalaustöiden aloittamista. Tämä on toisaalta loogista, koska maalarin täytyy ymmärtää, että maali voi valua tai roiskua alaspäin.
Vakuutusyhtiö tulkitsi rajoitusehtoa kuitenkin huomattavan laajasti: sen mukaan mikä tahansa maaliroiske lähialueella kuului ehdon piiriin.
Mutta oliko tulkinta oikea tässä tapauksessa? Mikä tahansa riski ei nimittäin kuulu rajoitusehdon piiriin.
Vakuutuslautakunnan ratkaisukäytännössä on vakiintuneesti katsottu, että rajoitusehtoa tulee tulkita suppeasti. Kaikki omaisuus, johon työn vaikutukset voivat kohdistua, ei ole automaattisesti suojausvelvoitteen alaista.
Rajoitusehto soveltuu vain tilanteisiin, joissa jo työhön ryhdyttäessä on oletettavaa, että työ voi väistämättä aiheuttaa vahinkoa tai sisältää merkittävän riskin tietynlaisen vahingon aiheutumisesta.
Rajoitusehto ei siis merkitse sitä, että mikä tahansa yrityksen aiheuttama vahinko jäisi vastuuvakuutuksen ulkopuolelle, jos se on vain ollut arkijärjellä ajateltuna ennalta arvattavissa. Muutoin vastuuvakuutus menettäisi merkityksensä kokonaan, koska mielikuvitusta käyttämällä mikään riski ei ole koskaan täysin poissuljettu.
Tämä on hyvin tyypillinen riita. Vakuutusyhtiö katsoo usein, että jos vahinkotapahtuma oli edes jollain tavalla ennalta arvattava, vahinko osui suojausvelvoitteen alaiselle omaisuudelle. Rajoitusehdon tarkoitus on kuitenkin vain se, että työn luonteen kannalta odotettavissa oleviin vahinkoihin varaudutaan riittävästi.
Miten riitautimme suojausvelvoitteeseen vetoamisen
Maaliruiskun letkun rikkoutuminen oli ennakoimaton vahinko
Ottaessamme asian hoitoomme selvitimme tarkasti, miten vahinko oli syntynyt. Asiakkaamme työnjohtaja kertoi, että maalaustyöt oli suoritettu poikkeuksellisen huolellisesti. Katon keskiosat maalattiin ruiskulla, mutta kaikki reunat, piiput ja harjaosa maalattiin käsin telalla. Kyseinen työtapa oli valittu nimenomaan siksi, ettei maali pääsisi leviämään katolta alas.
Tämä oli olennainen seikka. Asiakkaamme oli jo työsuorituksen suunnitteluvaiheessa ottanut huomioon maaliroiskeiden riskin ja valinnut työtavan sen mukaisesti. Aiemmissa urakkakohteissa vastaavia vahinkoja ei ollut myöskään aiheutunut.
Tässä tapauksessa vahingon aiheutti todennäköisesti maalipumpun suuttimen tukkeutuminen. Sen seurauksena katolle kulkenut maaliruiskun letku rikkoutui siihen kertyneen paineen vuoksi. Maalia pääsi tällöin leviämään hajonneesta letkusta lähialueelle, ei suinkaan katolta tehdystä maalauksesta.
Miksi tämä oli ratkaisevaa?
Koska vahinko ei aiheutunut siitä, että maalia olisi ruiskutettu huolimattomasti. Vahinko aiheutui maaliruiskun letkun odottamattomasta rikkoutumisesta. Maaliruiskun letkun räjähtäminen tukoksen takia ei ole normaali tai ennakoitavissa oleva riski, johon maalausyrityksen tulisi varautua suojaustoimenpitein.
30 metrin päässä ollutta autoa ei tarvinnut suojata
Vaikka osa vahingoista olisi näkemyksemme vastaisesti kohdistunut suojausvelvoitteen alaiseen omaisuuteen, vakuutusyhtiön tulkinta ei olisi silti kestänyt.
Vahingoittunut ajoneuvo oli nimittäin pysäköitynä noin 30 metrin päässä urakkakohteen katon reunasta. Etäisyys maalipumpusta ja maaliruiskujen käyttöpaikasta oli jopa 40 tai 50 metriä. Vakuutusyhtiö oli itse todennut, että lautakuntakäytäntö puoltaa suojaamista 10 metristä 20 metriin asti.
Eli vakuutusyhtiön oman tulkinnan mukaan suojaaminen olisi koskenut korkeintaan 20 metrin päässä olevaa omaisuutta. Tässä tapauksessa maaliroiskeita saanut auto oli huomattavasti kauempana.
Viittasimme Vakuutuslautakunnan tapaukseen VKL 68/04, jossa julkisivun ruiskumaalauksesta levinnyt maalisumu tahrasi kahden autoliikkeen autoja. Tapaus oli erityisen valaiseva, koska maalia oli levinnyt laajalle: toisen autoliikkeen autot olivat 10:stä 56 metrin etäisyydellä maalauspaikasta ja toisen 110:stä 200 metrin etäisyydellä.
Lautakunta katsoi suojausvelvoitteen alaisiksi vain viisi lähintä autoa, joista lähimmät olivat 10 metrin päässä maalauspaikasta. Kauempana olleiden autojen vahingot tuli korvata vastuuvakuutuksesta normaalisti ilman rajoitusehtoa.
Asiakkaamme tapauksessa auto oli kolme kertaa kauempana kuin lautakunnan ratkaisun lähimmät, 10 metrin päässä olleet autot. Vakuutusyhtiön ei olisi pitänyt soveltaa rajoitusehtoa kyseisen ajoneuvon vahinkoon.
Lopputulos
Vastuuvakuutus korvasi yli 11 000 euron laskun
Vakuutusyhtiö tutki pyynnöstämme asian uudelleen ja suostui lopulta korvaamaan asiakkaallemme lähetetyn yli 11 000 euron suuruisen laskun.
Asiakkaamme kannalta päätöksen muuttuminen oli merkittävä. Ilman muutosta yritys olisi joutunut maksamaan koko korvaussumman omalta tililtään, koska vastuuvakuutuksen erityisvakuutusmäärä oli jo käytetty aiempiin pienempiin vahinkoihin.
Mitä tehdä, kun vastuuvakuutus vetoaa suojausvelvoitteeseen?
Suojaus- ja vahingontorjuntavelvoitteen alaista omaisuutta koskeva rajoitusehto on yleinen vastuuvakuutuksissa. Vakuutusyhtiöt tulkitsevat sitä kuitenkin valitettavan usein liian laajasti, jolloin vahinkoja jää korvaamatta tai korvaus rajoittuu murto-osaan todellisesta vakuutusturvasta.
Tässä tapauksessa ero oli merkittävä: 10 000 euron erityisvakuutusmäärä vastaan miljoonien yleinen vakuutusmäärä. Kun vakuutusyhtiö soveltaa rajoitusehtoa, yrityksen vakuutusturva voi kutistua käytännössä olemattomaksi. Silloin ei auta, että vakuutuksen oletti kattavan miljoonien edestä vahinkoja. Tai siis ei auttaisi, jos asiakas ei olisi turvautunut apuumme.
Kysy ensin, mikä työsuorituksessa teki vahingon ennalta arvattavaksi. Ruiskumaalauksessa maalin valuminen ja maalisumu lähiympäristöön ovat työn tavallisia riskejä, joihin pitää varautua. Maaliruiskun letkun rikkoutuminen ja maalin leviäminen yli 30 metrin päähän eivät ole.
Selvitä sitten, kuinka kaukana vahingoittunut omaisuus oli ja miten työ oli suunniteltu. Etäisyys, työtapa ja aiemmat urakat ilman vastaavia vahinkoja ovat juuri niitä seikkoja, joihin tässäkin tapauksessa vetosimme.
Muista vastuuvakuutuksen rajoitusehdoista olemme kirjoittaneet oppaaseen mitä vahinkoja yrityksen vastuuvakuutus ei korvaa.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Työn kohde vai ympäröivä omaisuus – rakennus- ja asennustyövakuutus korvasi lattiapalkit
Veneen uppoaminen myrskyn aikana laiturissa – venevakuutus ei voinut vedota auki jääneeseen oveen
Jääkaapin kondenssivesi vuoti lattialle – kotivakuutus korvasi vesivahingon
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui vakuutetusta pinta-alasta – kotivakuutus korvasi palovahingon ilman alivakuutusvähennystä
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Pyyhkäise nähdäksesi lisää