

Ratkaistut vakuutusriidat Kielteinen päätös venevakuutuksesta
Veneen törmäys risteilyalukseen – vastuuvakuutus ei voinut vedota puhtaaseen varallisuusvahinkoon
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
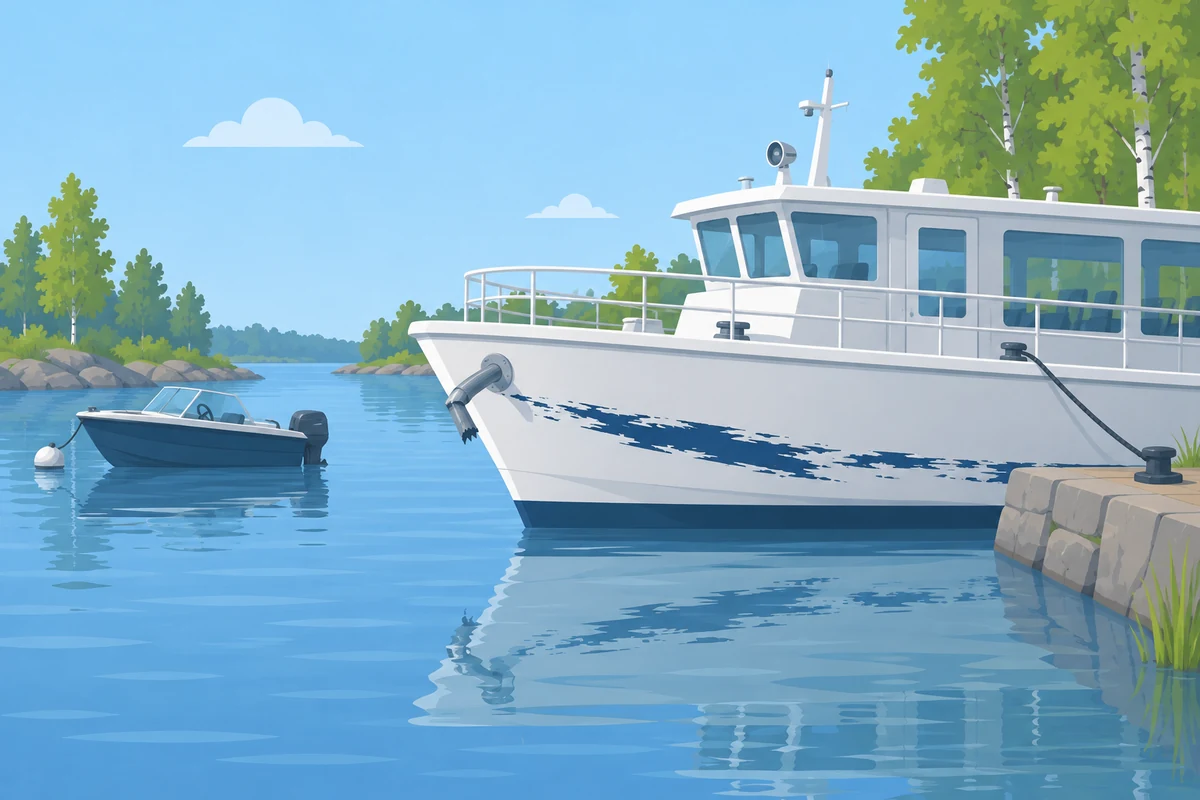
Asiakkaamme oli kääntymässä veneellään laituriin kanavassa, kun vastaan tuli kanavaristeilyyn käytetty alus. Vene osui aluksen kylkeen, ja viranomainen asetti aluksen käyttökieltoon sukellustarkastuksen ajaksi. Aluksen omistaja vaati asiakkaaltamme yli 12 000 euroa tarkastuskuluista, saamatta jääneistä tuloista ja palkkakuluista.
Veneen vastuuvakuutus ei suostunut maksamaan. Vakuutusyhtiön mukaan risteilyalukselle ei ollut aiheutunut esinevahinkoa, joten kaikki vaatimukset olivat puhtaita varallisuusvahinkoja, joita vastuuvakuutus ei korvaa.
Aluksen kyljessä oli kuitenkin asiakkaamme veneen maalia, ja ankkurin toppariputki oli katkennut. Eikö kyse ollut silloin esinevahingosta, jonka seuraukset vastuuvakuutuksen kuului korvata?
Riitautimme päätöksen. Vakuutusyhtiö vaihtoi perustettaan useaan kertaan, ennen kuin asia ratkesi.
Lisää esimerkkejä hoitamistamme venevakuutusriidoistaVeneen törmäys kanavassa ja vastuuvakuutuksen kielteinen päätös
Vastaantulevaa alusta väistääkseen asiakkaamme kytki peruutusvaihteen päälle, mutta se käänsi veneen keulaa oikealle. Veneen perä kääntyi vasemmalle siten, että vene osui risteilyaluksen kylkeen. Samalla risteilyalus ohjautui kohti rantaa ja sen potkuri osui rantakivikkoon.
Viranomainen asetti risteilyaluksen välittömästi käyttökieltoon, kunnes sen turvallisuus voitiin varmistaa sukellustarkastuksella. Tarkastus tehtiin seuraavana päivänä, ja siinä todettiin, ettei aluksessa ollut turvallista toimintaa vaarantavia vaurioita. Potkurista löytyi pieni nirhauma, mutta vakavia poikkeamia ei havaittu. Liikennöinti pääsi jatkumaan muutaman päivän kuluttua.
Risteilyaluksen omistaja vaati asiakkaaltamme korvauksia sukellustarkastuksen kustannuksista, saamatta jääneistä tuloista aluksen käyttökiellon ajalta sekä palkkakuluista. Asiakkaamme haki korvauksia veneen vastuuvakuutuksesta, jossa hän oli vakuutettuna sekä veneen kuljettajana että osaomistajana.
Vakuutusyhtiö hylkäsi hakemuksen. Perusteluna oli, ettei risteilyalukselle ollut aiheutunut esinevahinkoa, vaan kyseessä oli puhdas varallisuusvahinko.
Vastuuvakuutus korvaa vain henkilö- ja esinevahinkoja, joten puhtaat varallisuusvahingot jäävät korvauspiirin ulkopuolelle. Vakuutusyhtiö ei kuitenkaan perustellut päätöksessään lainkaan sitä, miksi kyseessä olisi puhdas varallisuusvahinko eikä esinevahinko.
Mikä on puhdas varallisuusvahinko ja milloin kyse on esinevahingosta?
Ansionmenetys esinevahingon seurauksena ei ole puhdas varallisuusvahinko
Puhdas varallisuusvahinko on taloudellinen vahinko, joka ei liity minkään esineen vaurioitumiseen tai henkilön loukkaantumiseen.
Tyypillinen esimerkki olisi vaikkapa kirjanpitäjän antama virheellinen neuvo, josta koituu taloudellista vahinkoa. Mitään ei mene rikki, kenellekään ei tule vammaa, mutta rahaa menetetään.
Esinevahinkoon liittyvät taloudelliset seuraukset sen sijaan eivät ole puhtaita varallisuusvahinkoja. Jos auto vaurioituu kolarissa ja sen omistaja menettää tuloja korjauksen ajalta, kyseinen ansionmenetys on osa esinevahingon korvausta.
Tämä on vakiintunut tulkinta sekä lainsäädännössä että oikeuskäytännössä.
Tapauksen ydin tiivistyi yhteen kysymykseen: oliko risteilyalukselle aiheutunut törmäyksestä esinevahinkoa, ja jos oli, olivatko tarkastuskustannukset ja ansionmenetys sen seurausta?
Erottelu oli olennainen, koska se, kumpaan ryhmään vahinko kuului, ratkaisi, korvasiko asiakkaamme vastuuvakuutus vaatimuksen.
Vahingonkorvauslaki ei erottele kosmeettista ja suurta esinevahinkoa
Vahingonkorvauslain mukaan esinevahinkona korvataan esineen korjauskustannusten lisäksi vahingosta aiheutuneet muut kulut sekä tulojen vähentyminen. Laki ei tee eroa ”kosmeettisen” ja ”suuren” esinevahingon välillä. Jos esinevahinko on tapahtunut, siihen liittyvät taloudelliset seuraukset kuuluvat esinevahingon korvauksen piiriin.
Vakuutusyhtiön ensimmäinen kanta oli yksinkertainen. Sen mukaan esinevahinkoa ei ollut tapahtunut lainkaan, joten kaikki vaatimukset olivat puhtaita varallisuusvahinkoja. Tämä tuntui erikoiselta johtopäätökseltä, koska valokuvista näkyi selvästi törmäyksen jälkiä aluksen kyljessä. Muun muassa ankkurin toppariputki oli katkennut ja kylkeen oli jäänyt asiakkaamme veneen maalista jälkiä.
Kun toimitimme ensimmäisen uudelleenkäsittelypyynnön yhteydessä valokuvia ja muuta selvitystä, vakuutusyhtiö muutti kantaansa osittain. Uudessa päätöksessä vakuutusyhtiö myönsi, että alukseen oli tullut vahinkoa törmäyksestä. Vakuutusyhtiö kuitenkin väitti, että kyseessä oli ”ainoastaan kosmeettisia vaurioita”, jotka eivät estäneet aluksen turvallista liikennöintiä. Tämän vuoksi risteilyaluksen ansionmenetys vaurioiden tutkimisen ajalta ei vakuutusyhtiön mukaan ollut syy-yhteydessä törmäykseen.
Eli vakuutusyhtiö myönsi esinevahingon tapahtuneen, mutta katsoi sen olevan niin vähäinen, ettei sen perusteella syntynyt korvausvastuuta ansionmenetyksestä. Juridista pohjaa tälle tulkinnalle ei kuitenkaan ollut.
Miten riita veneen vastuuvakuutuksen kanssa ratkaistiin
Vakuutusyhtiö ei voinut jättää korvaamatta risteilyalukselle aiheutunutta esinevahinkoa
Uudelleenkäsittelypyynnöissämme osoitimme, että risteilyalukselle oli kiistatta aiheutunut esinevahinko. Törmäys oli jättänyt aluksen kylkeen selviä jälkiä ja sukellustarkastuksessa potkurista löytyi nirhauma.
Koska oli kiistatonta, että potkuri osui vahingon seurauksena rantakivikkoon, myös potkurin vaurio syntyi todennäköisesti samasta tapahtumasta.
Viittasimme korkeimman oikeuden ratkaisukäytäntöön, jossa graffiteja junavaunuihin maalanneet velvoitettiin korvaamaan paitsi puhdistuskustannukset, myös junakaluston seisonta-ajan aiheuttama käyttöhyödyn menetys rautatieyhtiölle. Kyseessä oli nimenomaan esinevahinkoon liittyvä taloudellinen vahinko, ei puhdas varallisuusvahinko.
Junan töhriminen oli esinevahinko, ja sen seurauksena syntynyt seisonta-aika korvattiin osana esinevahingon korvausta. Sama periaate pätisi myös risteilyalukseen, joka oli vaurioitunut törmäyksessä ja sen jälkeen menettänyt liikevaihtoaan.
Vakuutusyhtiö vetosi uudessa kielteisessä korvauspäätöksessään Vakuutuslautakunnan ratkaisuun, mutta kyseinen tapaus koski kokonaan eri tilannetta. Vakuutusyhtiön viittaamassa tapauksessa oli kyse siitä, voiko joku muu kuin vaurioituneen esineen omistaja saada korvauksia esineen rikkoutumisen seurauksista. Käsillä olevassa tapauksessa korvauksia haki kuitenkin nimenomaan vaurioituneen aluksen omistaja itse, joten ratkaisulla ei ollut merkitystä asian arvioinnissa.
Vakuutusyhtiö oli jättämässä vahingon korvaamatta vedoten virheelliseen ratkaisukäytäntöön.
Nostimme toisessa uudelleenkäsittelypyynnössä esiin myös sen, että vakuutusyhtiö ei ollut lainkaan ottanut kantaa itse esinevahinkojen korvaamiseen. Päätöksellä ei ollut selvitetty törmäyksestä aiheutuneiden pintavahinkojen mahdollista korvausta, vaikka vakuutusyhtiön omien ehtojen mukaan sen velvollisuutena oli selvittää korvausvaatimuksen peruste ja määrä.
Tarkastuskustannukset syntyivät esinevahingosta, eivät pelastamisvelvollisuudesta
Vakuutusyhtiö yritti luokitella risteilyaluksen sukellustarkastuksen kustannukset vakuutetun pelastamisvelvollisuuden piiriin kuuluviksi kuluiksi.
Vakuutusyhtiö viittasi vakuutusehtojen kohtaan, jonka mukaan vahingon torjumiskustannuksia korvataan silloin, kun ne ovat aiheutuneet korvattavan vahingon yhteydessä. Koska vakuutusyhtiön mukaan ”tosiasiallisesti uhkaavaa vahingon vaaraa” ei ollut olemassa, tarkastuskuluja ei tarvinnut korvata.
Tämä argumentti oli ristiriidassa vakuutusyhtiön oman päätöksen kanssa. Vakuutusyhtiö oli juuri myöntänyt, että alukseen tuli törmäyksessä vaurioita. Sukellustarkastus tehtiin nimenomaan sen selvittämiseksi, minkä laajuisia esinevahinkoja törmäys oli aiheuttanut vedenalaisiin rakenteisiin ja koska viranomainen edellytti tarkastuksen tekemistä ennen kuin alus voitiin palauttaa liikenteeseen.
Kyse ei ollut vakuutetun velvollisuudesta torjua tulevia vahinkoja, vaan jo tapahtuneen esinevahingon selvittämisestä syntyneistä kustannuksista.
Osoitimme samassa uudelleenkäsittelypyynnössä, että vakuutusyhtiö oli sekoittanut kaksi eri asiaa keskenään. Pelastamisvelvollisuus koskee tilanteita, joissa vakuutettu pyrkii estämään uusien vahinkojen syntymistä. Tarkastuskustannukset sen sijaan syntyivät jo tapahtuneen esinevahingon selvittämisestä, ja ne kuuluivat siten korvattaviksi osana esinevahinkoa.
Lopputulos
Vakuutusyhtiö korvasi vahingon kokonaisuudessaan vaatimuksemme mukaisesti
Laadimme asiassa yhteensä kaksi uudelleenkäsittelypyyntöä. Ensimmäisen jälkeen vakuutusyhtiö muutti hieman perustelujaan mutta kieltäytyi silti korvaamasta vahinkoa. Toisen uudelleenkäsittelypyynnön osoitimme vakuutusyhtiön asiakasvaltuutetulle, ja se käänsi asian. Korvauspäätös muuttui kokonaan.
Vakuutusyhtiö ilmoitti lopulta korvaavansa vahingon kokonaisuudessaan vaatimuksemme mukaisesti. Asiakkaamme ei joutunut maksamaan yli 12 000 euron korvausvaatimusta omasta pussistaan, vaikka vakuutusyhtiö oli jo kahdesti kieltäytynyt maksamasta korvausta.
Ilman apuamme asiakkaamme olisi joutunut kantamaan yksin vastuun vastapuolen korvausvaatimuksesta, vaikka hänellä oli juuri tällaisia tilanteita varten hankittu veneen vastuuvakuutus.
Vakuutusyhtiön velvollisuutena olisi ollut heti alusta alkaen selvittää korvausvaatimuksen peruste ja määrä sekä neuvotella vastapuolen kanssa asiakkaamme puolesta. Näin vastuuvakuutuksen pitäisi toimia.
Tässä tapauksessa vakuutusyhtiö ei kuitenkaan hoitanut näitä velvollisuuksiaan ennen kuin asiakkaamme turvautui apuumme.
Miksi tapaus on merkityksellinen
Tapaus on hyvä esimerkki siitä, miten vakuutusyhtiöt saattavat yrittää kiertää korvausvastuuta usealla eri perusteella peräjälkeen.
Ensin väitettiin, ettei esinevahinkoa ollut tapahtunut lainkaan. Kun se osoitettiin vääräksi, väitettiin vahingon olevan vain ”kosmeettista” vailla syy-yhteyttä ansionmenetykseen. Lopuksi yritettiin vielä luokitella tarkastuskulut pelastamisvelvollisuuden piiriin kuuluviksi, jotta niitäkään ei tarvitsisi korvata. Jokainen näistä perusteluista oli virheellinen.
Tapaus osoittaa myös sen, että vakuutusyhtiön kanssa voi joutua käymään useammankin kierroksen tiukkoja neuvotteluita päätöksen kääntämiseksi. Tässä tapauksessa vakuutusyhtiö ei ollut alun perin edes selvittänyt asiaa kunnolla. Ensimmäisessä päätöksessä ei ollut perusteltu, miksi kyseessä olisi puhdas varallisuusvahinko, eikä esinevahingon mahdollisuutta ollut lainkaan tutkittu. Vasta uudelleenkäsittelypyyntöjen myötä asia otettiin oikein huomioon.
Riita puhtaasta varallisuusvahingosta on harvinainen, koska tällaisia vahinkoja sattuu harvoin. Juuri harvinaisuus johtaa usein virheelliseen päätökseen, sillä raja puhtaan varallisuusvahingon ja esinevahingon välillä ei ole yksiselitteinen.
Perustelujen vaihtuminen tällä tavalla kertookin usein siitä, ettei vakuutusyhtiössä ole riittävästi panostettu korvauskäsittelijöiden kouluttamiseen siitä, miten vastuuvakuutukset toimivat ja miten niiden keskeisiä ehtoja tulee soveltaa.
Mitä tehdä, kun vastuuvakuutus vetoaa puhtaaseen varallisuusvahinkoon?
Pyydä vakuutusyhtiöltä perustelu sille, miksi vahinko on sen mukaan puhdas varallisuusvahinko eikä esinevahinko. Jos vastapuolen omaisuuteen on jäänyt vaurio, pienikin, siitä aiheutuneet kulut ja menetetyt tulot ovat lähtökohtaisesti osa esinevahinkoa.
Pidä kirjaa aiheutuneista kustannuksista ja niiden perusteista. Niistä näkyy, mistä vastapuolen vaatimus muodostuu ja mikä osa siitä johtuu vauriosta.
Jos uudelleenkäsittelypyyntö ei muuta päätöstä, viemme asian yleensä suoraan Vakuutuslautakuntaan, koska asiakasvaltuutettu suosittaa harvoin päätöksen muuttamista. Tässä tapauksessa juuri asiakasvaltuutettu kuitenkin käänsi päätöksen.
Puhtaista varallisuusvahingoista vastuuvakuutuksen rajoituksena olemme kirjoittaneet tarkemmin artikkelissa mitä vahinkoja vastuuvakuutus ei korvaa. Veneen vastuuvakuutus ei myöskään sisälly kaikkiin venevakuutuksiin, mikä näkyy venevakuutusten vertailusta.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Vene irtosi poijusta myrskyssä – venevakuutus korvasi 33 000 euron vahingon
Veneen noston yhteydessä aiheutunut vahinko – venevakuutus ei saanut tehdä suojeluohjevähennystä
Veneen uppoaminen laiturissa – venevakuutus ei saanut vähentää korvausta puoleen
Jääkaapin kondenssivesi vuoti lattialle – kotivakuutus korvasi vesivahingon
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui vakuutetusta pinta-alasta – kotivakuutus korvasi palovahingon ilman alivakuutusvähennystä
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pyyhkäise nähdäksesi lisää