

Ratkaistut vakuutusriidat Kielteinen päätös yritysvakuutuksesta
Veneen uppoaminen myrskyn aikana laiturissa – venevakuutus ei voinut vedota auki jääneeseen oveen
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
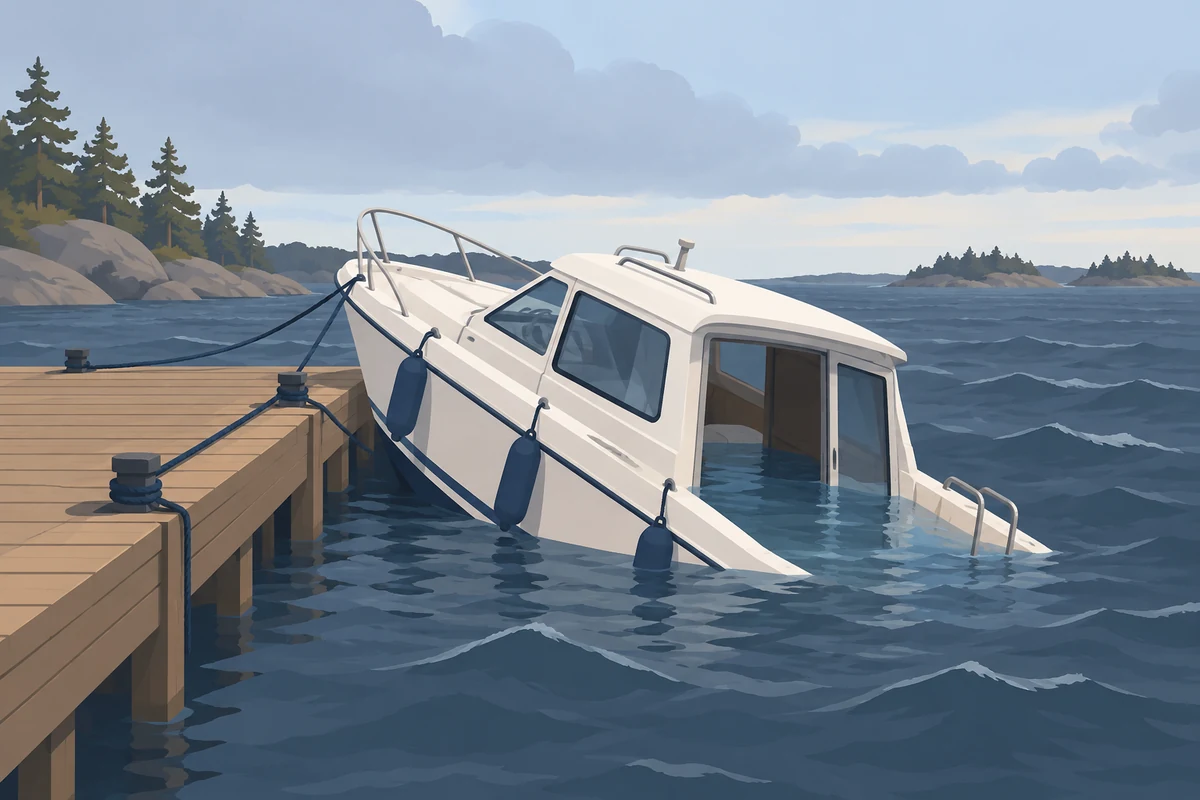
Marraskuun alussa 2024 Suomen merialueilla mitattiin ensimmäistä kertaa hirmumyrskytuulta. Asiakkaamme yrityksen käytössä ollut vene oli kiinnitettynä yleiseen venelaituriin, ja yön aikana se upposi osittain laiturin viereen.
Vakuutusyhtiö korvasi vahingon venevakuutuksesta, mutta vähensi korvauksesta 50 prosenttia. Sen mukaan hytin takaovi oli jäänyt auki, ja asiakkaamme oli rikkonut suojeluohjetta.
Ovi oli auki, kun uponnut vene havaittiin. Mutta oliko se auki jo ennen myrskyä, vai avasiko laituria vasten koko yön hakannut vene sen itse?
Vakuutusyhtiö ei muuttanut kantaansa uudelleenkäsittelypyyntömme jälkeen. Pelissä oli puolet yli 175 000 euron vahingosta, joten veimme riidan merivahingonlaskijan ratkaistavaksi.
Lisää esimerkkejä hoitamistamme yritysvakuutusten riidoistaVene upposi hirmumyrskyssä ja vakuutusyhtiö vähensi korvauksesta puolet
Hirmumyrsky voimistui koko päivän. Ilmatieteen laitoksen lähimmän säähavaintoaseman mukaan puuskatuulen nopeus ylitti 16 metriä sekunnissa jo iltapäivällä. Tuuli jatkoi voimistumistaan iltaan saakka, ja kovimmillaan puuskatuulen nopeudeksi mitattiin 31,7 metriä sekunnissa. Yön aikana vene upposi osittain laiturin viereen.
Asiakas haki korvausta venevakuutuksestaan. Vakuutusyhtiö antoi korvauspäätöksen jo seuraavana päivänä vahingon havaitsemisesta. Se totesi, että veneen uppoamisen syynä oli auki jäänyt hytin takaovi, jonka kautta vettä pääsi veneen sisälle.
Vakuutusyhtiö katsoi, että asiakas oli rikkonut vakuutuksen suojeluohjeita. Veneen käyttöohjeissa nimittäin todettiin, että kovassa säässä ovet ja luukut on pidettävä suljettuina vesivuotoriskin minimoimiseksi. Koska ohjetta ei ollut noudatettu, vakuutusyhtiö vähensi korvausmäärästä 50 prosenttia.
Laadimme uudelleenkäsittelypyynnön, mutta vakuutusyhtiö ei muuttanut kantaansa. Uudessa päätöksessä vakuutusyhtiö esitti lisäperusteita: veneen kiinnitys laituriin olisi ollut puutteellinen, ja vene olisi pitänyt viedä suojaisampaan paikkaan ennen myrskyä. Se viittasi siihen, että veneen keula oli noussut osittain laiturin päälle, mikä olisi johtunut vain puutteellisesta kiinnityksestä.
Tässä vaiheessa päätimme viedä asian merivahingonlaskijan ratkaistavaksi. Kyseessä oli taloudellisesti suuri riita, sillä veneen korjauskulut ja muut vahingot ylittivät 175 000 euroa.
Suojeluohjevähennys – kenen piti näyttää, että hytin ovi jäi auki?
Vakuutusyhtiön todistustaakka suojeluohjeiden laiminlyönnistä
Vakuutusyhtiö perusteli korvausmäärän vähentämistä 50 prosentilla sillä, että asiakas oli jättänyt veneen takaoven auki. Mutta mistä vakuutusyhtiö tiesi, että ovi oli ollut auki jo ennen myrskyn alkamista?
Ainoa todiste oli valokuva, joka otettiin veneestä uppoamisen jälkeen. Kuvasta näkyi, että hytin takaovi oli ainakin osittain auki. Mutta se ei tarkoittanut, että ovi olisi ollut auki myös ennen myrskyä. Yksistään se seikka, että ovi oli auki vahingon havaitsemishetkellä, ei kerro mitään siitä, oliko se auki jo vahinkoa edeltävänä iltana.
Vakuutuksissa noudatetaan vakiintunutta periaatetta, jonka mukaan korvauksia hakevan tulee osoittaa, että vahinko johtui vakuutuksesta korvattavasta syystä. Vakuutusyhtiön puolestaan tulee osoittaa, että korvauksen epäämiseen tai rajoittamiseen on perusteita. Suojeluohjeiden laiminlyönti on juuri tällainen rajoittamisperuste ja sen osoittaminen kuuluu vakuutusyhtiön todistustaakan piiriin.
Eli käytännössä vakuutusyhtiön olisi pitänyt näyttää, että asiakas todella jätti oven auki tai toimi oven suhteen muutoin suojeluohjeiden vastaisesti. Pelkkä havainto oven aukiolosta vahingon jälkeen ei riittänyt tämän todistamiseksi.
Vakuutusyhtiö esittikin myöhemmin uuden väitteen oven käyttöä koskien. Sen mukaan hytin oven kiinnityshaka olisi jätetty auki. Tämäkään väite ei perustunut konkreettiseen näyttöön.
Suojeluohje koski veneen käyttöä vesillä, ei säilytystä laiturissa
Toinen keskeinen kysymys koski vakuutusyhtiön vetoaman suojeluohjeen soveltumista tilanteeseen. Vakuutusyhtiö viittasi veneen käyttöohjeeseen, jonka mukaan kovassa säässä ovet ja luukut tulee pitää suljettuina. Mutta käyttöohjeen kyseinen kohta löytyi otsikon ”Innan du ger dig ut” alta, eli se koski toimenpiteitä ennen vesille lähtöä.
Päätöksen riitauttamisen yhteydessä kävimmekin veneen valmistajan ohjeen läpi kokonaisuudessaan. Kyseinen kappale 5 sisälsi ohjeita muun muassa veneen turvavarusteista, paloturvallisuudesta, laidan yli putoamisen vaarasta ja pelastuslauttojen säilyttämisestä. Kaikki nämä liittyivät selvästi veneen käyttöön vesillä.
Mikään kappaleen sisällössä ei viitannut veneen säilyttämiseen laiturissa. Argumentoimme, että suojeluohje ei ylipäänsä soveltunut tilanteeseen, jossa vene oli kiinnitettynä laituriin eikä venettä käytetty tai aiottu käyttää.
Vakuutussopimuslain mukaan suojeluohjeen on oltava selkeä, yksiselitteinen ja konkreettinen. Vakuutuksenottajan tulee sen perusteella ymmärtää, miten hänen tulee yksittäisessä tilanteessa toimia. Jos suojeluohje on tulkinnanvarainen tai epäselvä, vakuutusyhtiö ei voi vedota sen laiminlyöntiin.
Vakuutusyhtiö väitti myös, että veneen säilytyspaikka laiturissa oli sopimaton ja että vene olisi pitänyt viedä suojaisampaan paikkaan ennen myrskyä. Vakuutusehdoissa ei kuitenkaan ollut mitään viittausta tai määritelmää siitä, millainen paikka on ”suojaisa” veneen säilyttämiseen.
Kyseessä oli lisäksi ollut yleisessä käytössä oleva venelaituri, jota muutkin veneilijät käyttivät saman myrskyn aikaan. Asiakkaamme ei siten voinut vakuutusehtojen perusteella tietää, ettei yleisesti käytössä oleva laituri olisi vakuutusyhtiön mielestä soveltunut veneen kiinnitykseen edes myrskyn aikana.
Miten asia ratkaistiin
Hytin takaovi avautui todennäköisesti myrskyn aikana
Merivahingonlaskija piti todennäköisenä, että ovi avautui vasta myrskyn aikana. Esitimme merivahingonlaskijalle loogisen selityksen siitä, miksi hytin takaovi oli ollut auki vahingon havaitsemishetkellä.
Veneen takaovi oli liukuovi, jonka kiinnitysmekanismina toimi L-muotoinen hakanen. Kiinnitys perustui mekaaniseen puristukseen ilman erillistä lukitusta. Hakanen painettiin alas, jolloin se puristi liukuoven ja hytin reunan yhteen estäen oven aukeamisen.
Veneen kiinnitysköydet eivät olleet pettäneet myrskyn aikana, mutta kovan aallokon ja tuulen vuoksi veneen toinen kylki osui toistuvasti suoraan laituriin. Koska hytin ovi oli suorassa kulmassa veneen kylkeen, jokainen törmäys rasitti oven kiinnitysmekanismia.
Argumentoimme, että toistuvat törmäykset olivat vähitellen löysyttäneet hakasta. Jokaisen osuman seurauksena hakanen pyrki jatkamaan matkaansa laituria kohti ja pysähtyi äkillisesti. Vähitellen hakanen irtosikin toistuvien osumien seurauksena, kunnes hytin liukuovi vapautui kokonaan ja avautui.
Tätä tuki myös HTT-tavarantarkastajan vahingosta laatima raportti. Tavarantarkastaja oli tarkastanut veneen vahingon jälkeen ja totesi raportissaan, että hytin peräovi oli ollut uppoamistilanteessa osittain tai kokonaan auki ”mahdollisesti sen vuoksi, että vene on iskeytynyt laituria vasten avaten sen”.
Lisäksi viittasimme silminnäkijän havaintoihin. Ulkopuolinen henkilö oli käynyt veneellä vahinkopäivänä noin klo 20–21, kun myrsky oli voimakkaimmillaan. Hän totesi veneen takaoven olleen tuolloin kiinni ja lisäsi yhden kiinnitysköyden veneeseen. Ilmatieteen laitoksen tietojen mukaan tuuli oli kovimmillaan vasta sen jälkeen, kun tämä tarkastuskäynti oli suoritettu.
Vakuutusyhtiö ei kiistänyt silminnäkijän kertomuksen todenperäisyyttä. Merivahingonlaskija katsoi, että yleisen elämänkokemuksen valossa oli todennäköistä, ettei rutiininomaisia toimia veneen suojaamiseksi ollut laiminlyöty. Jos ovi olisi jätetty auki, se olisi voinut avautua jo aiemmin illalla, ja silminnäkijä olisi havainnut sen. Kun vakuutusyhtiöllä oli todistustaakka laiminlyönnistä, epäselvyys hytin oven aukeamisen syystä tuli tulkita asiakkaan eduksi.
Korkeintaan vähäinen huolimattomuus ei oikeuta korvausmäärän alentamiseen
Vakuutussopimuslain mukaan korvausta voidaan alentaa vain, jos asiakas on laiminlyönyt suojeluohjeen noudattamisen tahallisesti tai huolimattomuudesta, jota ei voida pitää vähäisenä. Vähäinen huolimattomuus ei siis oikeuta vähennyksen tekemiseen lainkaan.
Merivahingonlaskija katsoi, että vaikka asiakkaamme olisi syyllistynyt johonkin laiminlyöntiin veneen kiinnityksessä, kyse olisi ollut korkeintaan vähäisestä huolimattomuudesta.
Asiakas asui saaristossa ja käytti venettään ympärivuotisesti. Hän kiinnitti veneen köysillä usein montakin kertaa päivässä, joten hyvän merimiestavan mukainen kiinnitys oli hänelle tuttua ja muodostunut vuosien saatossa rutiiniksi. Veneen kiinnitykset tarkastettiin vielä vahinkopäivänä, jolloin yksi köysi lisättiinkin. Köydet eivät olleet löystyneet eivätkä pettäneet myrskyn aikana.
Ratkaisevaa oli myös myrskyn poikkeuksellisuus. Kyseessä oli ensimmäinen kerta, kun Suomen merialueilla mitattiin hirmumyrskytuulta. Tällaisen tapahtuman ennakoiminen oli käytännössä mahdotonta. Merivahingonlaskija korosti, että asiakkaan huolellisuutta tuli arvioida sen perusteella, miten tapahtumaketju oli ennakoitavissa, ei pelkän lopputuloksen perusteella.
Asiakas oli osoittanut huolellisuutta myös sen osalta, että hän oli järjestänyt veneen tarkastuksen myrskyn aikana, vaikka ei ollut itse päässyt paikalle. Se, että vahinko silti tapahtui, johtui olosuhteista, joita kukaan ei voinut ennakoida.
Lopputulos
Asiakas sai täyden korvauksen ilman vähennyksiä
Merivahingonlaskija hyväksyi vaatimuksemme kokonaisuudessaan. Vakuutusyhtiö velvoitettiin maksamaan korvaus ilman 50 prosentin vähennystä ja korvaamaan vahingosta 180 000 euroa.
Asiakkaalle tämä oli valtava helpotus, sillä ilman riitautusta asiakas olisi menettänyt puolet korvaussummasta, vaikka hän ei ollut toiminut huolimattomasti. Avullamme päätös saatiin kuitenkin käännettyä ja asiakkaamme sai ne korvaukset, jotka hänen olisi tullut saada alun perinkin.
Veneen kiinnitys laituriin myrskyssä ja mitä vakuutus edellyttää
Venevakuutuksen suojeluohjeet edellyttävät kiinnitystä, joka kestää myös kovan sään, ja vakuutusyhtiö arvioi sitä hyvän merimiestavan kautta. Vene kannattaa kiinnittää laituriin aina niin kuin myrsky olisi tulossa. Hyvä merimiestapa tarkoittaa kiinnityksessä sitä, että vene pysyy paikallaan myös kovassa tuulessa ja aallokossa, ei ainoastaan tyynellä säällä.
Peruskiinnitykseen tarvitaan vähintään kaksi köyttä keulaan ja kaksi perään. Näiden lisäksi käytetään springköysiä eli pitkittäisköysiä, jotka estävät veneen liikkeen laiturin suuntaisesti. Kapeiden aisojen väliin kiinnitetylle veneelle suositellaan jopa kuutta köyttä. Köyden paksuus mitoitetaan veneen koon mukaan.
Nyrkkisääntönä pienimmässäkin veneessä köyden tulisi olla vähintään 12 milliä ja usean tonnin veneessä noin 16 milliä. Käytä köysissä aina kumisia joustimia, jotka vaimentavat aallokon nykäykset. Paras vaihtoehto on joustin, jonka läpi köysi kulkee katkeamattomana, jolloin kiinnitys pitää vaikka joustin pettäisi.
Köysille jätetään sen verran varaa, että vene nousee ja laskee vedenkorkeuden vaihdellessa mutta ei pääse hakkautumaan laituriin. Suojaa köydet hankautumiselta esimerkiksi suojaputkin ja aseta veneen kylkeen riittävän isot lepuuttajat. Suuntaa vene keula tuuleen ja aallokkoon ja valitse mahdollisuuksien mukaan suojaisa paikka.
Kun kova sää on tulossa, sulje ovet ja luukut, lisää ylimääräisiä köysiä ja tarkista kiinnitys. Jos venettä ei enää käytetä, sen voi nostaa maalle hyvissä ajoin ennen syysmyrskyjä.
Kiinnityksellä voi olla suora yhteys vakuutuskorvaukseen. Venevakuutusten suojeluohjeet edellyttävät tyypillisesti, että köysien lujuus vastaa veneen kokoa ja että vene on turvallisesti kiinnitettynä ja valvottuna silloin, kun sitä ei käytetä. Vakuutusyhtiö voi vedota niihin, jos kiinnitystä pidetään puutteellisena.
Siksi kannattaa dokumentoida kiinnitys esimerkiksi valokuvin ja merkitä tarkastusajankohdat muistiin, sillä näyttö oikeaoppisesta kiinnityksestä auttaa mahdollisessa riidassa. Sama merimiestavan arviointi oli keskiössä myös toisessa käsittelemässämme venevahingossa, jossa vakuutusyhtiö vetosi hyvään merimiestapaan, mutta joutui perumaan korvauksen vähennyksen.
Miksi tapaus on merkityksellinen
Tapaus osoittaa, miten tärkeää on kyseenalaistaa vakuutusyhtiön olettamukset.
Vakuutusyhtiö oletti, että hytin takaovi oli jätetty auki, koska se oli auki vahingon jälkeen. Tämä päättely ei kuitenkaan kestänyt tarkempaa analyysiä. Vahingon jälkeinen tilanne ei kerro, mikä se oli ennen vahinkoa.
Vakuutusyhtiöllä on myös aina todistustaakka suojeluohjeiden laiminlyönnistä. Pelkkä epäily tai oletus ei riitä. Jos vakuutusyhtiö ei pysty näyttämään laiminlyöntiä, se ei voi vähentää korvausmäärää.
Toinen opetus koskee suojeluohjeiden tulkintaa. Vakuutusyhtiöt viittaavat usein yleisluonteisiin ohjeisiin ja väittävät niitä rikotun. Kannattaa aina tarkistaa, soveltuuko viitattu ohje todella kyseiseen tilanteeseen. Tässä tapauksessa veneen valmistajan ohje koski veneen käyttöä vesillä, ei sen säilyttämistä laiturissa.
Kolmas opetus liittyy vähennyksen suuruuteen. Vaikka suojeluohjetta olisi rikottu, 50 prosentin vähennys olisi edellyttänyt poikkeuksellisen moitittavaa menettelyä. Tavallinen huolimattomuus ehdon rikkomisessa oikeuttaa tyypillisesti viidenneksen tai enintään kolmanneksen vähennykseen.
Tapauksessa näkyy myös piirre, joka on yleistymässä kaikissa vapaaehtoisissa vahinkovakuutuksissa. Vakuutusyhtiöllä on oikeus muuttaa kielteisen päätöksensä perusteluja kesken prosessin, ja niin käy usein: tässä ensin auki jäänyt ovi, sitten puutteellinen kiinnitys ja liian avoin säilytyspaikka ja lopuksi oven kiinnityshaka. Muutokseen kannattaa varautua alusta asti, koska yhden perusteen kumoaminen ei auta, jos tilalle tulee uusi.
Mitä tehdä, kun vakuutusyhtiö vetoaa suojeluohjeeseen myrskyvahingossa?
Pyydä vakuutusyhtiöltä kirjallisesti, mitä suojeluohjetta se katsoo rikotun, mihin näyttöön väite perustuu ja miksi vähennys on juuri tämän suuruinen.
Kokoa oma näyttösi heti: valokuvat kiinnityksestä ja vaurioista, tiedot siitä, kuka venettä kävi katsomassa ja milloin, sekä säähavainnot vahinkoyöltä. Tässä tapauksessa tukena olivat tarkastuskäynti myrskyn aikana ja tavarantarkastajan raportti.
Mitä eri vakuutusyhtiöiden venevakuutukset vaativat veneen kiinnitykseltä ja valvonnalta, olemme koonneet venevakuutusten vertailuun.
Jos vakuutusyhtiö on vähentänyt korvaustasi suojeluohjeen perusteella, pyydä ilmainen arvio päätöksestä.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Maaliroiskeet autoissa – vastuuvakuutus ei voinut vedota suojausvelvoitteeseen
Työn kohde vai ympäröivä omaisuus – rakennus- ja asennustyövakuutus korvasi lattiapalkit
Jääkaapin kondenssivesi vuoti lattialle – kotivakuutus korvasi vesivahingon
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui vakuutetusta pinta-alasta – kotivakuutus korvasi palovahingon ilman alivakuutusvähennystä
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Pyyhkäise nähdäksesi lisää