

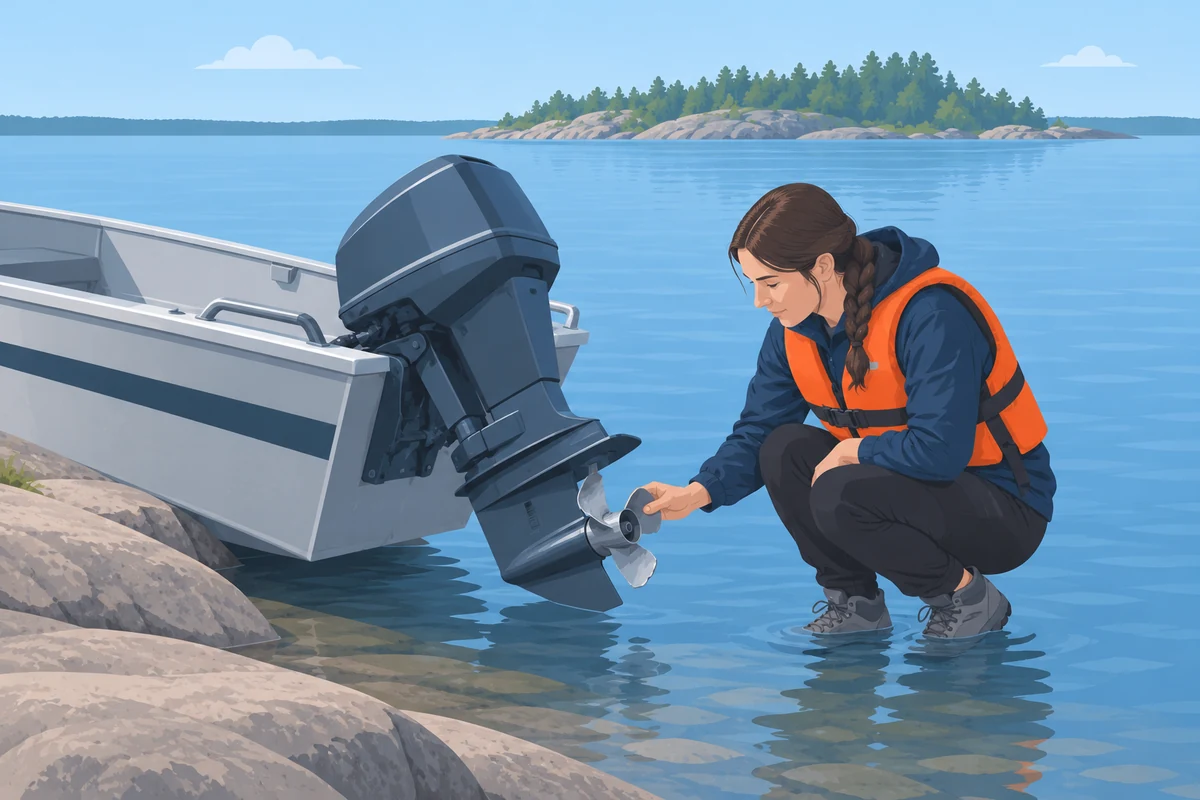
Venevakuutus korvaa karilleajon ja pohjakosketuksen vain laajemmalla turvatasolla, jota vakuutusyhtiöt kutsuvat esimerkiksi täysvakuutukseksi, täyskaskoksi tai laajaksi venevakuutukseksi. Suppeasta venevakuutuksesta näitä vahinkoja ei korvata lainkaan.
Laajakaan turva ei korvaa jokaista vauriota. Vakuutusyhtiö voi evätä korvauksen, jos vaurio on syntynyt vähitellen, osa oli rikki jo ennen karilleajoa tai vahinko paheni, koska ajoa jatkettiin pohjakosketuksen jälkeen. Käyn tässä artikkelissa läpi myös, miten korvauksen määrä lasketaan ja milloin vene lunastetaan.
Jos olet saanut kielteisen päätöksen vakuutusyhtiöltä tai sattunutta vahinkoa ei ole korvattu kokonaan, asiaan kannattaa aina pyytää vakuutusjuristin ilmainen arvio. Saat arvion avulla nopeasti ja helposti varmistuksen, onko vakuutusyhtiön korvauspäätös oikein vai ei.
Päivitys: vertailu ja taulukot on päivitetty viimeksi 24.10.2026. Tiedot on tarkistettu yhtiöiden voimassa olevista vakuutusehdoista.
Mitkä venevakuutukset korvaavat karilleajon?
Alla olevasta taulukosta näkee, millä turvatasolla kahdeksan vakuutusyhtiön venevakuutus korvaa karilleajon ja pohjakosketuksen. Muiden vahinkojen, kulujen ja omavastuiden erot löytyvät venevakuutusten vertailusta.
Vakuutusjuristi.fiEhdot 10/2026
Korvaako venevakuutus karilleajon ja pohjakosketuksen?
| Vakuutusyhtiö | Korvaa karilleajon | Ei korvaa karilleajoa |
|---|---|---|
| Alandia | Täysvakuutus | Osavakuutus |
| Fennia | Laaja venevakuutus | Palo- ja varkausvakuutus |
| If | Täyskasko | Osakasko |
| LähiTapiola | Laaja | Perus |
| Pohjantähti | Kun törmäysturva on valittu | Ilman törmäysturvaa |
| Pohjola | Kasko | Osakasko |
| POP | XL | S |
| Turva | Laaja | Perus |
Kuten taulukosta näkee, minkään vakuutusyhtiön suppeasta venevakuutuksesta ei korvata karilleajoa, pohjakosketusta tai muutakaan törmäystä. Pohjantähdellä turvat valitaan erikseen, ja karilleajo korvataan vain, jos vakuutukseen on valittu törmäysturva.
Jotta vahinko voidaan korvata, venevakuutuksen pitää olla valitsemasi vakuutusyhtiön laajempi veneturva, mainostaa vakuutusyhtiö kattavampaa turvaa sitten täyskaskona, laajana kaskona tai millä tahansa muulla nimellä.
Toisaalta laajempi vakuutusturva maksaa yleensä enemmän. Laajemmat venevakuutukset kattavat karilleajon lisäksi muitakin vahinkoja suppeita vakuutuksia enemmän, mikä nostaa vakuutuksien hintaeroja entisestään.
Osa vakuutusyhtiöistä mainostaa venevakuutustaan ”veneturvalla”, ”veneilyturvalla” tai ”merivahinkojen” kattamisella, jolloin sen nimestä ei voi suoraan päätellä, mitä kyseinen turva oikeastaan korvaa.
Vene- tai meriturvalla katetaan kuitenkin tyypillisesti ainakin seuraavia vahinkoja:
- karilleajo
- pohjakosketus, sekä
- vesillä tapahtunut törmäys kiinteään tai uivaan esineeseen (esimerkiksi uppotukki).
Vaikka vakuutusehtojen otsikosta taikka suoraan vakuutuskirjalta ei siis löydy mainintaa karilleajon tai pohjakosketuksen korvaamisesta, kyseinen turva on silloin veneilyturvan tai muun vakuutusyhtiön keksimän markkinointinimen alla.
Vakuutuslautakunta, joka antaa suosituksia myös venevakuutuksia koskeviin vakuutusriitoihin, on ottanut kantaa karilleajon vahinkoihin esimerkiksi seuraavassa tapauksessa, jossa vakuutusyhtiö väitti osan veneen vahingosta syntyneen jo ennen karilleajoa.
Vaikka venevakuutuksesta sisältyisi turvaa karilleajoon tai pohjakosketuksiin, se ei suinkaan tarkoita, että kaikki kyseiset vahingot korvataan aina.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, jos väistin törmäyksen hirveen?
Milloin venevakuutuksesta ei korvata karilleajoa?
Karilleajoa ei korvata, jos vaurio syntyi vähitellen, karilleajo oli ennakoitavissa, osa oli rikki jo ennen tai vahinko laajeni, koska ajoa jatkettiin. Karilleajon korvaaminen edellyttää, että se on tapahtunut jonkin äkillisen ja ennalta arvaamattoman syyn takia. Lisäksi osa vakuuttajista edellyttää, että vahingon aiheuttaja on lisäksi tullut ulkoapäin, eikä siten esimerkiksi yllättäviä sisäisiä rikkoutumisia korvata.
Äkillisyys ja ennalta arvaamattomuus voisi arkijärjellä ajateltuna kuulostaa siltä, että vahingon aiheutuminen nopeasti ja siten ettet osannut sitä ennakoida, riittäisi aina vahingon korvaamiseen.
Tämä ei valitettavasti kuitenkaan riitä, sillä kyseisille termeille on vakiintunut vakuutusalalla tietty tulkintapa. Lisäksi niiden täyttymisedellytyksiä arvioidaan aina objektiivisesti. Henkilökohtainen kokemuksesi tai näkemyksesi asiaan ei vaikuta, vaan edellytysten tulee täyttyä nimenomaan yleisen elämänkokemuksen perusteella.
Lyhyesti selostettuna äkillisyyden vaatimus edellyttää, että vahingon tulee tapahtua nopeasti ja lyhyen ajan kuluessa. Mikäli veneen pohja on kärsinyt pieniä vaurioita pohjakosketuksista vuosien varrella, jotka sitten vähitellen laajentuvat, kyse ei ole äkillisestä vahingosta.
Kyseinen edellytys sulkee siten vakuutuksen ulkopuolelle vahingot, jotka syntyvät pitkän ajan kuluessa. Sen sijaan yksittäisestä pohjakosketuksesta tai karilleajosta yhdellä kertaa syntynyt vaurio täyttää äkillisyyden vaatimuksen.
Vastaavasti ennalta arvaamattomuus edellyttää, ettei karilleajo ole ollut ennalta arvattavissa. Mikäli olet esimerkiksi tarkastanut vedenpinnan olleen liian alhaalla, mutta päätät silti mennä kyseisestä kohdasta ja ajat karille, kyse ei ole ollut ennalta arvaamattomasta vahingosta.
Jos kuitenkin yrität navigoida karin ohi, mutta kova ja yllättävä tuulenpuuska on juuri riittävä työntämään veneen karille, kyse on ennalta arvaamattomasta vahingosta.
Molempien yllä mainittujen edellytysten tulee lisäksi täyttyä samanaikaisesti. Ei siten riitä, että vahinko on yllättävä, jos se ei ole samalla myös ennalta arvaamaton ja päinvastoin.
Vastaavasti jos jokin veneen osa on ollut rikkoutunut jo ennen karilleajoa, luonnollisesti sitä ei korvata vakuutuksesta karilleajon vuoksi. Toisaalta vakuutusyhtiön pitää pystyä näyttämään toteen vaurion olleen syntynyt jo ennen törmäystä.
Vakuutusyhtiöt eivät aina sovella vakuutuksen rajoitusehtoja taikka äkillisyyden ja ennalta arvaamattomuuden vaatimuksia oikein, joten kielteinen korvauspäätös kannattaa varmistaa aina juristin ilmaisella arviolla.
Seuraavassa tapauksessa oli kyse juuri tällaisesta tilanteesta, eli vaikuttiko veneen moottorin kiinnikkeen aikaisempi vaurio vahingon syntymiseen tai sen laajuuteen, vai tuliko vakuutusyhtiön korvata vahinko kokonaisuudessaan siitä huolimatta.
Tapauksessa on ensinnäkin olennaista, että vakuutusyhtiön ei tarvitse korvata veneen vaurioita, jotka ovat olleet olemassa jo ennen vahingon syntymistä.
Toiseksi on tärkeää huomata, että mikäli veneessä aiemmin ollut vaurio vaikuttaa karilleajosta syntyvän vahingon laajuuteen, se voidaan huomioida korvausmäärää alentavasti.
Tältä osin on kuitenkin kyse näytön toimittamisesta ja siitä, kumpi pystyy esittämään asialle paremmat perustelut. Eli voiko jompikumpi osapuoli riittävästi selvittää, että aikaisempi vaurio ei ole vaikuttanut vahingon laajuuteen.
Joskus karilleajo tai pohjakosketus on myös ohi niin nopeasti, ettei sen aiheuttamaa vahinkoa välttämättä huomaa heti tai asiaa ei lähde tutkimaan sen enempää.
Seuraavassa tapauksessa veneen omistajan ja vakuutusyhtiön välillä oli riitaa siitä, aiheutuiko moottorin vahinko pohjakosketuksesta vai omistajan toiminnasta pohjakosketuksen jälkeen.
Kyseisen lausunnon tekee mielenkiintoiseksi ensinnäkin se, että mikäli veneen vauriot laajentuvat korvattavan vahingon (esimerkiksi karilleajo) jälkeisen kuljettamisen myötä, vahinkoa ei tarvitse korvata venevakuutuksesta.
Vakuutuslautakunta on käyttänyt samaa perustelua myös autojen vahingoissa, joten kyse ei ole mistään uudesta tulkintalinjasta.
Tapauksesta kannattaakin siis ottaa opiksi. Mikäli karilleajo, pohjakosketus tai törmäys tapahtuu, veneen merikelpoisuus pitää varmistaa ennen matkan jatkamista. Muussa tapauksessa lisävahinkoja aiheuttamalla voi menettää kaikki vakuutuskorvaukset.
Tapaus on tärkeä myös sen vuoksi, että se osoittaa näyttötaakan merkityksen. Vakuutuskorvausta hakevan tulee näyttää todennäköiseksi, että venettä on kohdannut vakuutusehtojen mukaan korvattava vahinkotapahtuma. Jos vakuutusyhtiö ei tällaisen näytön saatuaan suostu korvaamaan vahinkoa, vakuutusyhtiön tulee osoittaa asia riittävällä todennäköisyydellä.
Tässä tapauksessa vakuutusyhtiön käyttämän asiantuntija R:n lausunto oli lautakunnan mukaan painavampi, joten vakuutusyhtiö pystyi osoittamaan, ettei moottorin vaurio ollut voinut syntyä veneen omistajan ilmoittamalla tavalla. Jos vakuutusyhtiöllä ei olisi ollut apunaan kyseistä lausuntoa, lautakunta olisi todennäköisesti päätynyt erilaiseen lopputulokseen.
Miten paljon korvattavasta karilleajosta korvataan?
Korvausmäärässä lähtökohtana on veneen korjauskulujen määrä, mutta vakuutusyhtiön ei kuitenkaan tarvitse korvata välttämättä kaikkia korjauskuluja.
Esimerkiksi 15 vuotta vanhan moottorin täysimääräisesti rikkoutumisesta karilleajon seurauksena ei korvata uutta moottoria tilalle, vaan vakuutusyhtiö korvaa uudesta moottorista enintään vanhan moottorin käyvän arvon verran.
Jos moottori on korjattavissa, korjauskuluihin voidaan tehdä niin sanottu ikävähennys, jossa on kyse kaavamaisesti vahingoittuneen osan iän perusteella tehtävästä vähennyksestä uusien osien korvausmäärään. Sillä ei ole merkitystä, miten hyvin hoidettu tai huollettu osa on ollut, vaan olennaista on vain sen ikä.
Toisaalta jos venettä korjataan vanhoilla osilla, vakuutusyhtiöllä ei ole lähtökohtaisesti oikeutta silloin vähentää niiden korvausmäärästä enää ikävähennyksiä. Kysehän on jo valmiiksi vanhasta osasta ja ikävähennykset huomioidaan uuden osan hinnasta.
Korvausmäärään tehtävät ikävähennykset määritellään vakuutusehdoissa ja kukin vakuutusyhtiö laskee ne omalla tavallaan.
Venevakuutuksen korvausmäärästä syntyy usein erimielisyyksiä vakuutusyhtiön kanssa. Olemme ratkaisseet useita venevakuutusriitoja asiakkaidemme puolesta.
Korvausta voidaan alentaa myös, jos vakuutusyhtiö katsoo veneen omistajan rikkoneen suojeluohjetta. Vähennys ei kuitenkaan aina ole oikea, kuten seuraavassa hoitamassamme tapauksessa.
Joillain vakuutusyhtiöillä on paremmat korvaukset uudehkoille moottoreille, kun taas toinen vakuutusyhtiö voi korvata enemmän juuri vanhojen moottorien vahingoissa.
Toisinaan veneen vauriot ovat niin laajat, ettei sen korjaaminen ole enää järkevää. Kun korjauskulut ylittävät vakuutusyhtiöstä riippuen noin 67–70 % veneen käyvästä arvosta, vakuutusyhtiö voi lunastaa veneen itselleen – samalla tavalla kuin autojenkin vahingoissa voidaan tehdä.
Olen kirjoittanut auton lunastuskorvauksen korottamisesta toisessa artikkelissani. Samat vinkit pätevät kuitenkin myös veneiden lunastustilanteisiin.
Mitä tehdä, jos vakuutusyhtiö ei korvaa veneen vahinkoa?
Jos vakuutusyhtiö ei kuitenkaan suostu korvaamaan vahinkoa tai on maksamasta liian vähän korvauksia, asiaan kannattaa aina pyytää juristin ilmaista arviota.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, kun putki vuoti seinän sisällä?
Muita asiaan liittyviä kirjoituksia

Venevakuutus vertailu – mitä se korvaa ja mitä ei 2026
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Vakuutuksen kertakorvaus ja sen määrä
Vakuutuspetos ja vakuutuskorvaukset – epäilty petos
Korvaako vakuutus, jos ei ole kuittia?
Vakuutuksen käsittelyajat lain mukaan
Kuinka nopeasti vahinkoilmoitus tulee tehdä?
Pyyhkäise nähdäksesi lisää