

Korvaako vakuutus, jos ei ole kuittia?
Päivitetty
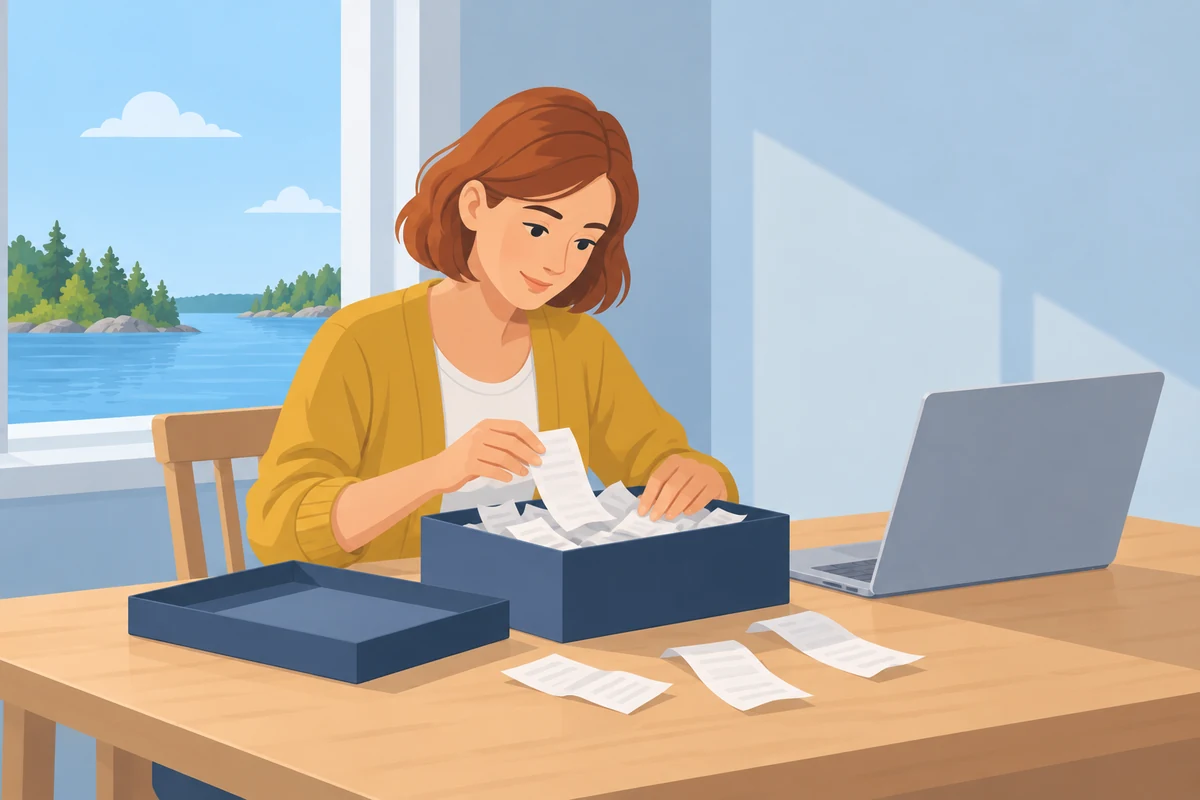
Vakuutuksista voi saada korvauksia myös ilman kuittia. Omaisuusvahingoissa ostokuitti ei ole korvauksen ehdoton edellytys, vaikka vakuutusyhtiöt usein niin väittävät. Kuitin sijaan omaisuuden voi osoittaa esimerkiksi valokuvilla, kauppakirjalla, tiliotteella tai lahjanantajan selvityksellä.
Poikkeuksena ovat henkilövahingot, kuten tapaturma- ja sairauskuluvakuutuksen hoitokulut. Niissä vakuutusehdot edellyttävät usein, että kuitit säilytetään ja toimitetaan vakuutusyhtiölle pyydettäessä alkuperäisinä.
Mikäli vakuutusyhtiösi on kieltäytynyt maksamasta korvauksia vahingosta puuttuvien selvityksien vuoksi, kannattaa aina pyytää juristin ilmainen arvio.
Päivitys: sivua päivitetty viimeksi 14.10.2026.
Miksi vakuutusyhtiö pyytää toimittamaan kuitin?
Omaisuusvahingoissa vakuutusyhtiö pyytää kuittia kahdesta pääsyystä. Kuitista näkyvät nopeasti esineen merkki, malli, hinta ja ostoaika, ja lisäksi kuitti osoittaa, että omaisuus on ollut olemassa.
Vakuutusyhtiö ei ole velvollinen maksamaan vakuutuksesta korvauksia, ennen kuin sille on toimitettu riittävät tiedot vahingosta. Onkin täysin ymmärrettävää, että vakuutusyhtiö pyytää tällaisia tietoja, jotta se voi arvioida kulun korvattavuuden ja laskea korvauksen määrän.
Tilanteissa, joissa korvausmäärä lasketaan vakuutusehtojen perusteella, vakuutusyhtiö voi toisinaan tarvita hyvinkin seikkaperäistä selvitystä. Omaisuusvahingoissa se voi kysyä esimerkiksi vahingoittuneen omaisuuden:
- merkkiä ja mallia
- käyttöönottovuotta ja
- uuden vastaavan omaisuuden hintaa
Mikäli olet 2 kuukautta ennen tulipaloa ostanut uuden sohvan, kaikki yllä mainitut tiedot löytyvät luonnollisesti hyvin helposti ostokuitista. Koska sohvassa on kyse lisäksi tyypillisesti kalliimmasta ostosta, ostokuittikin löytyy todennäköisemmin vielä tallesta. Sohvan korvauksen laskemista ikävähennyksineen olen käsitellyt artikkelissa korvaako kotivakuutus sohvan.
Ostokuittia pyytämällä vakuutusyhtiö voi siten nopeuttaa korvauskäsittelyä, sillä se toimittamalla sinun ei tarvitse lähteä etsimään vastaavia tietoja muualta.
Vakuutusyhtiön kuitin toimittamisvaatimuksella on kuitenkin myös toinen tarkoitus.
Se haluaa varmistaa, että korvauksia haetaan omaisuudesta, joka on ollut oikeasti olemassa.
Ei ole nimittäin epätavallista, että vahingon sattuessa korvauksia haetaan vähän kaikesta, mitä sattuu tulemaan mieleen. Ja monesti korvauskäsittelijä huomaakin asian jo heti vaaditun korvauksen perusteella.
Vakuutusyhtiössä korostuu muutama eri tilanne, joissa korvauksia haetaan vahingoista, joita ei ole oikeasti tapahtunut:
- Pakastimen yllättävissä sulamisissa se oli usein täynnä tuoretta ja kallista riistanlihaa, josta tuli sitten maksaa korvauksia kotivakuutuksen irtaimistovakuutuksesta
- Kotivarkauksissa varas vie tuhansia euroja käteistä tai vain hieman vähemmän kuin vakuutuksen korvauskaton
- Häkkivarastoon tehdyissä varkauksissa on puolestaan saatettu viedä esimerkiksi kallis televisio tai muuta sellaista arvokasta irtaimistoa, jota ei tavallisesti säilytetä varastossa, ja niin edelleen.
Kaikkia yllä mainittuja vahinkotilanteita on tapahtunut ihan aidosti, jolloin niistä pitääkin hakea korvaukset. Tämä tekee korvauksien hakemisesta kyseisissä tilanteissa tietysti hankalampaa, koska ne ovat myös niitä tapauksia, jolloin vakuutusyhtiötä useimmiten johdetaan harhaan.
Myös omalla vahinkohistoriallasi voi olla vaikutusta siihen, millaista selvitystä vakuutusyhtiö pyytää toimittamaan vahingon käsittelemiseksi.
Mikäli sinulta varastetaan matkan aikana kamera, parhaimmillaan vakuutusyhtiön korvausrobotti maksaa korvauksen matkavakuutuksestasi heti vahinkoilmoituksen jälkeen ilman lisäkysymyksiä taikka vaatimusta kuitin toimittamisesta.
Toisaalta jos vastaavanlainen varkausvahinko on tapahtunut kerran vuodessa, muutaman eri korvauksen maksamisen jälkeen vakuutusyhtiö voi todeta, että korvauksien maksaminen edellyttääkin jatkossa ostokuitin toimittamista.
Tällöin kyse on siitä, että vakuutusyhtiön näkökulmasta vahinkofrekvenssi on tavanomaisesta poikkeava, joten se tarvitsee lisätietoja asian käsittelemiseksi.
Lisäselvityksiä voidaan pyytää sinulta tarkemmin myös silloin, mikäli olet aiemmin hakenut korvauksia, jotka vakuutusyhtiön mielestä ovat vaikuttaneet epäilyttäviltä.
Millä perusteilla vakuutusyhtiö voi irtisanoa vakuutuksen?
Vakuutusyhtiön kyselyt eivät kuitenkaan aina ole perusteltuja.
Mitä tällaisissa tilanteissa sitten tapahtuu, jos kuittia ei ole tai sitä ei voi toimittaa? Eihän kenelläkään nyt ole kuittia esimerkiksi kotiin kertyneestä käteisestä?
Voiko vakuutusyhtiö vaatia kuitin toimittamista omaisuusvakuutuksissa?
Omaisuusvakuutuksissa vakuutusyhtiö voi pyytää kuittia, mutta Vakuutuslautakunnan mukaan kuitti ei ole korvauksen välttämätön edellytys. Vakuutussopimuslain 69 § velvoittaa korvauksen hakijan antamaan vain ne tiedot, jotka ovat tarpeen ja joita häneltä voidaan kohtuudella vaatia, ja esitettyä selvitystä arvioidaan kokonaisuutena.
Laajoissa vahingoissa voi olla joskus äärimmäisen haastavaa muistaa, mitä kaikkea irtaimistoa oli missäkin ennen vahingon sattumista. Ja koska tavaraa on voinut kertyä vuosien taikka vuosikymmenien aikana, niistä on harvemmin mitään alkuperäisiä ostotositteitakaan jäljellä.
Pahimmassa tapauksessa kuitit ovat tuhoutuneet samassa vahingossa muun irtaimiston kanssa.
Otetaanpa esimerkkinä tyypillinen vahinko, jossa asiat eivät mene vakuutusyhtiön kanssa niin sanotusti putkeen.
Vakuutusyhtiölle tulee yleensä toimittaa exceliin tehty lista irtaimistosta, jossa on sen merkki ja malli, käyttöönottovuosi sekä uuden vastaavan esineen jälleenhankintahinta.
Esimerkkitapauksissa listaatkin kaiken omaisuuden vakuutusyhtiön haluamassa muodossa ja viimeiselle riville lisäät LP-soittimen, jonka osalta uutta vastaavaa ei kuitenkaan ole olemassa. Listaat sen osalta korvausvaatimukseksi 7 500 euroa.
Vakuutusyhtiö suorittaa korvaukset seuraavasti: se laskee kunkin exceliin listatun esineen korvausmäärän ikävähennystaulukosta esineen iän ja uuden vastaavan jälleenhankintahinnan perusteella. Koska kyse on ollut pääosin vanhoista työkaluista ja elektroniikasta, korvauksia suoritetaan 20–40 % uuden vastaavan esineen hinnasta.
LP-soittimen osalta vakuutusyhtiö pyytää kuitenkin toimittamaan ostokuitin.
Perintönä saadusta omaisuudesta ei kuitenkaan ole ostokuittia.
Kerrot tämän vakuutusyhtiölle, mutta vakuutusyhtiö kieltäytyy silti maksamasta korvausta:
”Vakuutusyhtiölle ei ole toimitettu vakuutusehtojen ja vakuutussopimuslain 69 §:n mukaista selvitystä vahingoittuneesta omaisuudesta. Vahinko käsitellään uudelleen sen jälkeen, kun sitä koskeva ostokuitti on toimitettu vakuutusyhtiöön.”
Näin käy kokemuksemme mukaan valitettavasti liian usein. Oli kyse sitten tulipalosta, vesivahingosta taikka varkaudesta, vakuutusyhtiö pyytää selvitystä, jota ei ole mahdollista toimittaa.
Toisin kuin vakuutusyhtiöt usein väittävät, ostokuitin toimittaminen ei ole ehdoton edellytys korvauksien maksamiselle.
Sellaista ei voi vaatia kuin poikkeustapauksissa. Valtaosassa vahinkoja riittävä selvitys voidaan toimittaa myös ilman kuittia.
Raja tulee vakuutussopimuslaista, joka ei edellytä tietynlaista selvitystä, kuten kuittia. Korvauksen hakijan selvitysvelvollisuudesta on säädetty pakottavasti. Vakuutusyhtiö ei voi kuluttaja-asiakkaan vakuutusehdoissa sopia asiasta edes toisin, vaan sen täytyy noudattaa lain määräyksiä (yritysasiakkaiden kohdalla vakuutusyhtiö voi tosin poiketa alla olevasta):
Vakuutussopimuslain mukaan korvauksen hakijalla on siis ainoastaan velvollisuus toimittaa sellaiset tiedot, jotka ovat tarpeen asian käsittelemiseksi ja joita voidaan kohtuudella vaatia.
Vakuutusyhtiöt saattavat kuitenkin virheellisesti vaatia juuri ostokuitin toimittamista.
Tällainen vaatimus ei ole aina lainmukainen.
Ja olemmekin kääntäneet lukuisia korvauspäätöksiä asiakkaidemme hyväksi juuri tällaisissa riidoissa.
Tämä ei tarkoita, että LP-soitin korvataan pelkän ilmoituksen perusteella. Nimenomaan ostokuittia ei voida edellyttää, mutta korvauksen hakijan on annettava riittävä selvitys siitä, että LP-soitin on ollut olemassa ennen vahinkoa.
Yksinkertaisimmillaan tähän voi riittää esimerkiksi autotallista otetun valokuvan toimittaminen, jossa soitin näkyy yhdellä hyllyllä.
Koska tässä tapauksessa kyse oli perintönä saadusta omaisuudesta, se on saatettu yksilöidä perukirjassa tai testamentissa. Tämän asiakirjan toimittaminen riittää hyvin todennäköisesti osoittamaan, että omaisuus on ollut korvauksen hakijalla ennen vahinkoa.
Jos asiantuntija on joskus arvioinut soittimen arvon, vakuutusyhtiölle voi toimittaa myös arvioijan lausunnon, esimerkiksi sähköpostin, jossa arvio on kerrottu.
Näyttötaakka vahingosta ja sen määrästä on kuitenkin korvauksen hakijalla. Vakuutusyhtiö ei voi vaatia juuri kuittia, mutta se arvioi esitettyä selvitystä kokonaisuutena. Lautakuntakäytännössä ohueksi jäänyt selvitys on johtanut siihen, että korvaus on laskettu alimman riidattoman arvon mukaan tai evätty kokonaan.
Millaisia asiakirjoja tai selvityksiä vakuutusyhtiö voi missäkin tilanteessa vaatia, arvioidaan aina tapauskohtaisesti. Mitä arvokkaammasta omaisuudesta on kysymys, sitä perustellumpaa on, että vakuutusyhtiölle toimitetaan enemmän selvitystä.
Esimerkiksi 100 euron vaatteista ei voi vaatia kuvia ajalta ennen vahinkoa, mutta 7 500 euron LP-soittimen kohdalla ainoastaan korvauksen hakijan sana ei välttämättä riitä korvauksien maksamiseksi.
Ostokuitin sijaan vakuutusyhtiölle voi toimittaa muuta selvitystä, jolla omaisuuden olemassaolo voidaan todistaa. Vakuutusyhtiön vaatimusta nimenomaan ostokuitin toimittamisesta ei siis tarvitse hyväksyä ainoana vaihtoehtona, mutta muun selvityksen on oltava uskottava ja johdonmukainen.
Vakuutuslautakunta on ottanut asiaan kantaa muun muassa seuraavissa ratkaisuissa.
Tapauksessa lautakunta vahvisti, että ostokuitti ei ole esineen korvaamisen välttämätön edellytys, vaan vahingon voi näyttää toteen myös muulla selvityksellä. Tapaus näyttää myös ohuen selvityksen hinnan. Kun laitteiden mallia ei tiedetty, korvaus laskettiin vakuutusyhtiön itse esittämien halvimpien hintojen mukaan.
Lahjaksi saatu omaisuus ei siis jää korvaamatta pelkän kuitin puuttumisen vuoksi, kun sen olemassaolon voi osoittaa muuten. Raja kulkee siinä, onko selvitys uskottava ja johdonmukainen.
Ratkaisuista näkyy sama linja. Kuittia ei voi vaatia ainoana todisteena, mutta korvauksen hakijan on annettava se selvitys, joka on hänen saatavillaan. Jos annettu selvitys ei ole uskottava eikä omistuksesta ole muuta luotettavaa näyttöä, vahinko voi jäädä korvaamatta.
Puutteellisiin selvityksiin vetoaminen on yksi yleisimmistä syistä, joiden perusteella vakuutusyhtiöt jättävät korvauksia maksamatta. Käymme läpi tyypillisimmät vakuutusriitojen aiheet ja niiden ratkaisutavat erillisellä sivullamme.
Miten pitkään vakuutusyhtiön korvauskäsittelyssä saa kestää?
Mitä vakuutusyhtiö korvaa ja ei korvaa palovahingossa?
Täytyykö kuitti toimittaa henkilövahingoissa?
Henkilövahingoissa kuitti on usein välttämätön, koska vakuutusehdot edellyttävät sitä nimenomaisesti. Esimerkiksi Ifin henkilövakuutusehtojen (2026) mukaan ne kuitit, joista Kela ei maksa korvausta, säilytetään alkuperäisinä ja toimitetaan vakuutusyhtiölle pyydettäessä. Samanlainen määräys on esimerkiksi Pohjantähden ja Pohjolan henkilövakuutusten ehdoissa.
Sama pätee usein myös työtapaturmiin ja liikennevahingoissa syntyneisiin henkilövahinkoihin.
Terveyskuluvakuutuksessa kuitin toimittamista voidaan pyytää esimerkiksi vamman hoitoa koskevasta lääkärin laskusta, sairaanhoitomaksusta taikka lääkkeiden kustannuksista.
Kuitin toimittamisvelvollisuus johtuu silloin muun muassa siitä, että samasta vahingosta voi saada korvausta useammasta eri vakuutuksesta.
Esimerkiksi jos loukkaannut liikenneonnettomuudessa, voit saada korvauksia työnantajan lakisääteisestä tapaturmavakuutuksesta taikka liikennevakuutuksesta. Lakisääteisissä vakuutuksissa on kuitenkin oma etusijajärjestys siitä, mistä korvauksia täytyy hakea ensin ja milloin jokin toinen lakisääteinen vakuutus voi korvata vahingon.
Tällöin jos jokin hoitokulu on jo korvattu yhdestä lakisääteisestä vakuutuksesta, samasta kulusta ei voi hakea korvauksia toistamiseen toisesta vakuutuksesta. Jos alkuperäinen kuitti on toimitettu yhteen vakuutusyhtiöön, toinen vakuutusyhtiö tietää silloin, ettei korvauksia tarvitse maksaa toistamiseen.
Vakuutusyhtiö haluaakin kuitin toimittamisella varmistua, että samasta kulusta haetaan korvauksia vain yhdestä vakuutuksesta ja toisaalta, että kulussa on huomioitu asianmukaisesti mahdolliset Kelan ja muiden viranomaisten korvaukset.
Jos samassa tapaturmassa sinulta menee samalla rikki esimerkiksi vaatteita, niiden osalta kuitteja ei voida kuitenkaan vaatia (ks. yllä omaisuusvahinkojen otsikko).
Entä jos kuittia ei enää löydy ja vakuutusyhtiö edellyttää sen toimittamista?
Jos kuittia ei enää löydy, vakuutusyhtiön kanssa ei kannata jäädä väittelemään kuitista, vaan sille kannattaa toimittaa muuta selvitystä siitä, että omaisuus on ollut olemassa ja kuulunut korvauksen hakijalle. Tällaista selvitystä voivat olla esimerkiksi
- valokuvat, joissa omaisuus näkyy ennen vahinkoa
- kuittikopio myyjäliikkeestä, kanta-asiakastililtä tai verkkokaupan tilaushistoriasta, jos ostos on tallentunut niihin
- tiliote tai kuvakaappaus maksusta tai käteisnostosta
- kauppakirja, perukirja tai testamentti
- lahjaksi saadusta omaisuudesta lahjanantajan selvitys lahjasta
- valokuvat vahingoittuneesta omaisuudesta, jos se on vielä tallella.
Kokemuksemme mukaan kuitin puuttuessa ratkaisee kokonaisnäyttö. Kalliimmasta omaisuudesta se voi olla kauppakirja, omaisuudesta otetut valokuvat tai muu selvitys, joka osoittaa omaisuuden kuuluneen korvauksen hakijalle. Joissain tapauksissa riittää myös se, että lahjanantaja antaa selvityksen lahjasta.
Esimerkiksi hoitamassamme tapauksessa kuittikansio varastettiin samassa häkkivaraston murrossa muun omaisuuden kanssa. Vakuutusyhtiö korvasi lopulta kolme murtoa irtaimistoluetteloiden, läheisen todistuksen ja muiden selvitysten perusteella.
Jos kyse on henkilövahingosta, ostokuitista kannattaa pyytää kopio terveydenhoitopalveluiden tuottajalta. Vaikka kyse ei olekaan enää alkuperäisestä kuitista, palveluntarjoajan varmistama kuittikopio voi riittää korvauksien maksamiseen. Kopion kelpaavuus kannattaa varmistaa vakuutusyhtiöltä.
Jos vakuutusyhtiö ei näistä selvityksistä huolimatta suostu maksamaan korvausta, päätös kannattaa tarkistuttaa. Monessa riidassa ratkaisee se, onko vakuutusyhtiö arvioinut selvityksen kokonaisuutena vai vaatinut juuri kuittia. Asiaan kannattaa pyytää vakuutusjuristin ilmainen arvio.
Muita asiaan liittyviä kirjoituksia

Viisaudenhampaan poisto ja hermovaurio – korvaako potilasvakuutus?
Ryhmähenkivakuutus – kuka saa korvauksen ja kuinka paljon
Rakennusalan yrityksen vakuutukset – mitä ne korvaavat ja mitä ei 2026
Kattava yrityksen omaisuusvakuutus – vertailu viiden vakuutusyhtiön ehdoista 2026
Terveysvakuutus eli sairauskuluvakuutus – mitä se korvaa ja mitä ei 2026
Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Tasonparannus vakuutuksessa – milloin korjausta ei korvata
Alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta
Venevakuutus vertailu – mitä se korvaa ja mitä ei 2026
Lapsivakuutus vertailu – mitä se korvaa ja mitä ei 2026
Vuokranantajan ja vuokralaisen velvollisuudet ja vastuunjako 2026
Pyyhkäise nähdäksesi lisää