

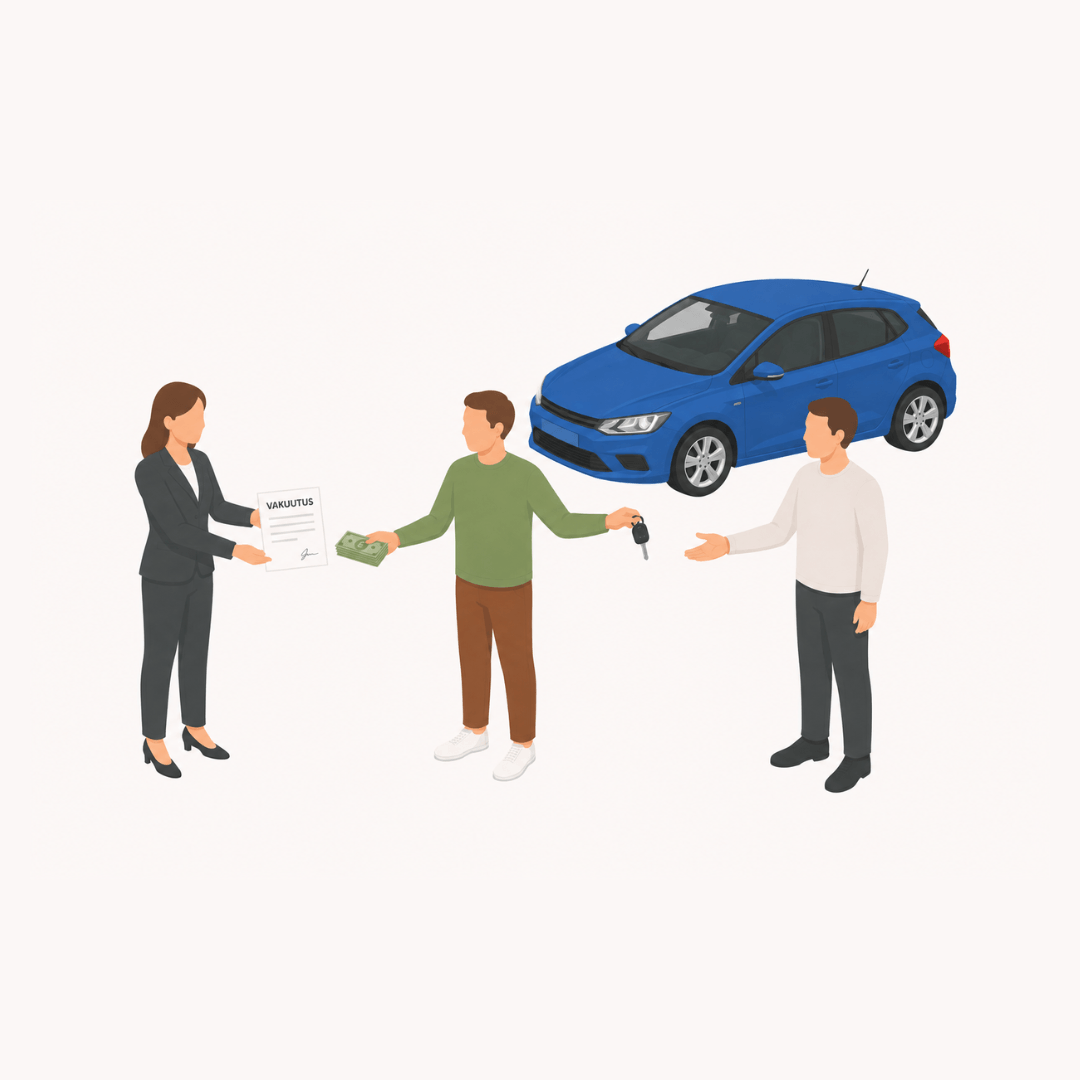
Auton omistaja ja haltija voivat olla eri henkilöitä, ja autovakuutuksen voi ottaa kumpi tahansa heistä. Vakuutuksenottajan on kuitenkin oltava ajoneuvorekisteriin merkitty omistaja tai haltija, ja haltijaksi merkitään auton pääasiallinen käyttäjä. Jos nämä tiedot eivät vastaa todellisuutta, vakuutusyhtiö voi myöhemmin väittää saaneensa vilpillisesti vääriä tietoja ja julistaa koko vakuutuksen olleen mitätön.
Käyn tässä artikkelissa läpi, mitä ero omistajan ja haltijan välillä käytännössä tarkoittaa, kuka saa ottaa ja maksaa autovakuutuksen, milloin vakuutuksen voi ottaa toisen nimiin ja missä kohtaa raja vilppiin menee.
Jos vakuutusyhtiö on rauettanut vakuutuksen tai evännyt korvauksen haltijatietoihin vedoten, päätöksen oikeellisuus kannattaa varmistaa vakuutusjuristin ilmaisella arviolla.
Mikä ero auton omistajalla ja haltijalla on?
Omistaja on se, jonka omaisuutta auto on. Auton haltija on puolestaan se, jolla auto on pysyvässä käytössä.
Ajoneuvorekisteriin merkitään molemmat, ja usein kyse onkin samasta henkilöstä. Erilleen ne menevät tyypillisesti kahdessa tilanteessa. Osamaksu- ja leasingkaupassa omistaja on rahoitusyhtiö ja haltija auton käyttäjä. Perheen sisällä taas vanhempi voi omistaa auton, jota lapsi tosiasiassa ajaa. Vahinkotilanteessa jaolla voi olla merkitystä, koska toisen omistaman auton kolarointi ratkeaa osin eri sääntöjen mukaan kuin oman auton vahinko.
Vakuutusyhtiölle haltijatieto ei ole muodollisuus. Sillä tarkoitetaan käytännössä auton pääasiallista käyttäjää. Lisäksi se vaikuttaa vakuutusmaksuun, sillä vakuutusyhtiö arvioi riskiään nimenomaan auton pääasiallisen käyttäjän näkökulmasta. Nuoren kuljettajan vakuutus maksaa enemmän kuin keski-ikäisen, joten yhtiön kannalta on olennaista, kuka ratissa oikeasti istuu pääosan ajasta.
Lisäksi bonukset kertyvät vakuutuksenottajalle. Tämä yllättää monet, koska bonus mielletään helposti autoon liittyväksi. Liikennevakuutuksessa voidaan käyttää vain vakuutuksenottajan omaa vakuutus- ja vahinkohistoriaa, joten jos vakuutus otetaan toisen nimiin, myös bonukset kertyvät hänelle.
Laskun maksaja on kolmas olennainen seikka. Vakuutusmaksun voi maksaa kuka tahansa, eikä maksajan tarvitse olla vakuutuksenottaja, omistaja eikä haltija. Vakuutusmaksujen maksaminen ei kuitenkaan tee kenestäkään vakuutuksenottajaa, eikä se myöskään automaattisesti anna oikeutta vakuutuksesta mahdollisesti maksettaviin korvauksiin.
Voiko autovakuutuksen ottaa toisen nimiin?
Autovakuutuksen voi ottaa toisen henkilön omistamaan autoon, kunhan vakuutuksenottaja on rekisteriin merkitty omistaja tai haltija ja annetut tiedot vastaavat todellisuutta. Se ei siis ole kiellettyä, että ostaa auton toisen käyttöön tai autoa lainaa säännöllisesti muillekin. Päinvastoin se on täysin normaalia ja hyväksyttää vakuutuksenkin kannalta.
Kiellettyä on sen sijaan antaa vakuutusyhtiölle vilpillisesti väärä tieto siitä, kuka autoa oikeasti käyttää.
Raja kulkee siis vakuutusyhtiölle annetuissa tiedoissa, ei siinä, että käyttäjä ja omistaja ovat eri tahoja.
Tämä on tärkeä ero ymmärtää, koska internetissä esiintyy melkoisen tuuheitakin näkemyksiä siitä, mikä on sallittua ja mikä kiellettyä. Vakuutuksen ottamista toisen nimiin kuvataan usein suoraan laittomaksi kiertelyksi, vaikka todellisuus on ihan jotain muuta. Tästä hyvänä esimerkkinä on seuraava Vakuutuslautakunnan ratkaisu.
Ratkaisusta pitää huomioida se, että nimenomaan avoimuus vakuutusyhtiön suuntaan oli ratkaisevaa. A ei ollut salannut mitään, vaan kertoi järjestelystä yhtiölle itse ennen kuin siitä tuli riitaa. Isän maksuhäiriö taustalla ei tehnyt järjestelystä automaattisesti vilpillistä.
Voiko autolla olla kaksi omistajaa tai haltijaa?
Autolla voi olla useampi omistaja ja useampi haltija. Ajoneuvorekisteriin merkitään ensimmäinen omistaja ja ensimmäinen haltija, ja rekisteriin voidaan ilmoittaa myös muita. Vakuutuksen kannalta ratkaisevaa ei kuitenkaan ole merkintöjen lukumäärä vaan se, kuka autoa pääasiassa käyttää.
Yhteisomistus on tavallista puolisoiden kesken, perheen sisällä tai esimerkiksi perinnönjaon jälkeen. Vakuutus otetaan silti yhden vakuutuksenottajan nimiin, ja bonukset kertyvät hänelle. Jos auto myöhemmin siirtyy kokonaan toiselle, bonukset eivät seuraa auton mukana.
Käytännön ongelma syntyy silloin, kun pääasiallinen käyttäjä vaihtuu kesken vakuutuskauden. Vakuutusehdot velvoittavat ilmoittamaan olosuhteiden muutoksista tarvittaessa kesken vakuutuskauden. Tällainen muutosilmoitus kannattaa tehdä kirjallisesti, koska myöhemmässä riidassa kysymys on usein siitä, mitä yhtiölle on kerrottu ja milloin.
Rahoitusyhtiön omistama auto ja haltijamerkintä
Osamaksulla tai leasingilla hankitussa autossa omistaja on rahoitusyhtiö ja haltijaksi merkitään auton käyttäjä. Tämä on yleisin tilanne, jossa haltijariita syntyy, koska vakuutus tehdään usein autoliikkeessä kaupanteon yhteydessä eikä ostaja itse täytä lomaketta.
Näyttötaakka väärien tietojen antamisesta autovakuutuksen ostossa on siis vakuutusyhtiöllä, ei asiakkaalla. Vakuutusyhtiö ei voi jälkikäteen väittää vilppiä ilman selvitystä siitä, mitä myyntihetkellä oikeasti kysyttiin. Lautakunta sanoi myös suoraan, ettei ajoneuvon ostaminen toisen käyttöön ole kiellettyä eikä sekään ole epäuskottavaa, että lainaamisesta maksetaan vastiketta esimerkiksi osamaksuvelkaa lyhentämällä.
Rahoituskaupassa tämä linjaus on erityisen tärkeä. Kun lomakkeen täyttää autoliike, ostaja ei useinkaan näe mitä kohtiin kirjataan. Vastuu kysymysten selkeydestä ja niiden esittämisestä on vakuutusyhtiöllä, eikä rekisterimerkintä korvaa kysymistä.
Milloin vakuutusyhtiö saa mitätöidä vakuutuksen vilpin perusteella?
Vakuutusyhtiö saa mitätöidä vakuutuksen vain, jos se näyttää toteen, että vakuutuksenottaja antoi vilpillisesti väärää tietoa vastatessaan yhtiön esittämiin kysymyksiin.
Kynnys on korkea, ja epäselvyydet kaatuvat vakuutusyhtiön vahingoksi. Vilpillisyys edellyttää lisäksi, että vakuutuksenottaja tavoitteli sillä taloudellista hyötyä johon hänellä ei ollut oikeutta.
Liikennevakuutuksessa suoja on vielä tätäkin vahvempi.
Omistajan liikennevakuutus on siis poikkeuksellisen hyvin suojattu. Kun auton omistaja vakuuttaa oman autonsa, yhtiö ei pääse eroon lakisääteisestä liikennevakuutuksesta vetoamalla haltijatietoon, koska laki velvoittaa sen pitämään vakuutuksen voimassa.
Vapaaehtoisessa kaskossa vastaavaa pakkoa ei ole, joten siellä arviointi tehdään tiedonantovelvollisuuden kautta. Tämä onkin jälleen yksi olennainen esimerkki siitä, miksi liikenne- ja kaskovakuutuksen erot kannattaa tuntea.
Seuraavassa ratkaisussa lopputulos oli kuitenkin päinvastainen.
Kaksi viimeksi käymääni lautakunnan ratkaisua osoittavat, miten pieni ero tapauksen yksityiskohdissa voi johtaa täysin erilaiseen lopputulokseen..
Molemmissa taustalla oli maksuhäiriö, mutta lopputulos oli päinvastainen. Merkitystä oli sillä, käyttikö vakuutuksenottaja autoa itse edes osittain, kerrottiinko järjestelystä avoimesti ja oliko maksajalla uskottava oma peruste kantaa kustannus. Kun näihin ei löydy vastausta, järjestely alkaa näyttää siltä, että vakuutusyhtiölle on kerrottu toinen nimi pelkästään vakuutuksen saamiseksi.
Mitä tehdä, jos vakuutusyhtiö rauettaa vakuutuksen?
Kielteinen päätös ei ole lopullinen, ja näissä riidoissa näyttötaakka on vakuutusyhtiöllä.
Ensimmäinen kysymys kannattaa kohdistaa siihen, mitä yhtiö ylipäänsä edes väittää kysyneensä vakuutusta otettaessa. Pyydä yhtiöltä kirjallisesti vakuutushakemus, puhelutallenne tai muu selvitys myyntitilanteesta. Jos sellaista ei ole, yhtiön asema on selvästi heikompi kuin saamasi päätöksen sävy antaa ymmärtää.
Kerää samalla se aineisto, joka osoittaa oman roolisi autoon liittyen. Rahoitussopimus, maksutositteet, huoltokuitit ja vakuutusmaksujen maksut kertovat, kuka on tosiasiassa vastannut autosta. Juuri nämä ratkaisi useimmat edellä käsitellyistä ratkaisuista.
Vakuutuksen mitätöimäninen takautuvasti on ankarin mahdollinen seuraamus. Se tarkoittaa, ettei vakuutusta katsota olleen koskaan olemassa, ja liikennevakuutuksen osalta se voi johtaa lisäksi laiminlyöntimaksuun. Näin raskasta seuraamusta ei sovelleta epäselvässä tilanteessa, vaan yhtiön on osoitettava vilpillisyys vakuutuksen hankkimiseen liittyen.
Jos ratkaisu ei löydy, kielteinen korvauspäätös kannattaa aina tarkistuttaa ennen kuin sen hyväksyy. Selvitämme veloituksetta, onko yhtiön päätös oikea ja kannattaako siitä valittaa, joten pyydä vakuutusjuristin ilmainen arvio korvauspäätöksen oikeellisuudesta.
Muita asiaan liittyviä kirjoituksia

Kamux Kasko: mitä vakuutus kattaa?
Auton avain kadonnut – mikä vakuutus korvaa?

Korvaako vakuutus jos tankkaa väärää polttoainetta?
Korvaako vakuutus sähköauton akun?
Korvaako autovakuutus tulvan tai myrskyn vahingot?
Jäniskolari ja eläintörmäysvakuutus – mitä kasko korvaa?
Hiiri autossa – korvaako vakuutus
Rengas puhki tai rengasrikko – korvaako vakuutus?
Oman auton kolhiminen ja vakuutuskorvaukset
Korvaako autovakuutus jos auto varastetaan?
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Vakuutuksen kertakorvaus ja sen määrä
Pyyhkäise nähdäksesi lisää