

Autovakuutus voi korvata tulvan ja myrskyn aiheuttamia vahinkoja, mikäli sinulla on kattava kaskovakuutus. Osalla vakuuttajista kaskovakuutus sisältää erillisen luonnonilmiöturvan, joka kattaa nimenomaan myrskyn, tulvan ja raekuuron aiheuttamia vahinkoja. Toisilla yhtiöillä vastaavat vahingot korvataan sen sijaan kolariturvan kautta. Yhteistä kaikille kaskovakuutuksille on yksi selkeä rajaus: jos autolla ajetaan tulvaveden peittämällä tiellä, vahinkoa ei korvata.
Käyn tässä artikkelissa läpi, miten eri vakuutusyhtiöiden kaskoehdot suhtautuvat myrsky-, tulva- ja raekuurovahinkoihin, milloin korvaus voidaan evätä ja mitä voit tehdä, jos vakuutusyhtiö on mielestäsi jättänyt väärin perustein vahingon korvaamatta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen kaskovakuutuksestasi luonnonilmiövahingon osalta, päätöksen oikeellisuus kannattaa aina tarkistaa vakuutusjuristin ilmaisella arviolla.
Korvaako kaskovakuutus myrskyvahingon?
Kyllä, mutta ei aina.
Olennaista on se, miten luonnonilmiövahinkojen korvattavuus on ratkaistu kaskovakuutuksesi ehdoissa. Kaskovakuutuksissa on nimittäin yleisesti ottaen kaksi eri tapaa korvata luonnonilmiöiden aiheuttamia vahinkoja.
Osa yhtiöistä on rakentanut kaskovakuutukseensa erillisen luonnonilmiöturvan, joka listaa korvattavat luonnonilmiöt ja niiden ehdot.
Toinen ryhmä vakuuttajia puolestaan korvaa luonnonilmiövahinkoja kolari- tai törmäysturvan kautta, jossa luonnonilmiö on vain yksi esimerkki ”ulkoisesta tapahtumasta”. Näissä vakuutusehdoissa ei siis ole erillistä mainintaa juuri ”luonnonilmiövahinkojen” korvaamisesta.
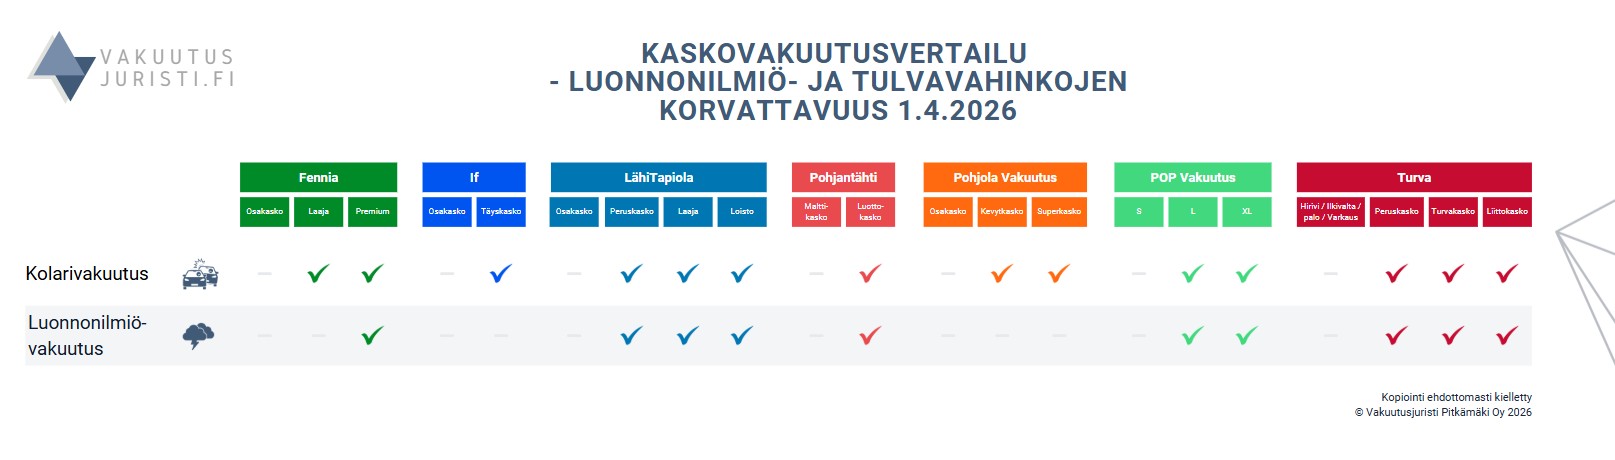
Ero kahden turvan välillä ei välttämättä vaikuta heti merkittävältä, mutta huonoimmassa tapauksessa jos autossa on vain luonnonilmiövakuutus, mutta ei kolarivakuutusta, vahinko voi jäädä korvaamatta kokonaan.
Lisäksi vakuutusyhtiö saattaa kolarivakuutuksesta korvattavassa vahingossa vähentää bonuksia, mutta luonnonilmiöturvasta maksettavan korvauksen osalta bonuksia ei menetäkään.
Ja joskus myrskyn tai muun luonnonilmiön aiheuttama vahinko on sen verran erikoisempi, että korvattavuutta voi olla tarpeen miettiä sekä luonnonilmiö- että kolariturvasta.
Oli kyse sitten millaisesta laajasta kaskosta tahansa, lähes aina myrskyvahingoissa asia ratkeaa siihen, pystytkö riittävästi osoittamaan auton vahingon aiheutuneen nimenon luonnonilmiön taikka tulvan seurauksena..
Valokuvat, Ilmatieteenlaitoksen säädata ja tarvittaessa asiantuntijalausunnot ovatkin usein kokemuksemme mukaan keskeisiä todisteita tällaisissa vakuutusriidoissa. Esimerkiksi raekuurovahingossa kannattaa dokumentoida rakeiden koko ja vaurioiden muoto mahdollisimman pian vahingon jälkeen. Vastaavat toimintatavat soveltuvat hyvin myös kotivakuutuksen myrskyvahinkojen tapauksissa.
A) Luonnonilmiöturvan sisältävät kaskot
Yllä olevasta vertailusta voidaan todeta, että Fennia, LähiTapiola, Pohjantähti, POP Vakuutus ja Turva sisällyttävät kaskovakuutukseensa erillisen luonnonilmiöturvan.
Näiden yhtiöiden ehdoissa luetellaan tyypillisesti neljä korvattavaa tilannetta:
- tuulen kaatama puu
- tuulen irrottama esine
- raesade, ja
- tulva
Myrskyn irrottaman esineen aiheuttama vahinko korvataan Fennialla, LähiTapiolalla, POP:lla ja Turvalla luonnonilmiöturvasta vain, jos auto on ollut pysähtyneenä vahingon sattuessa.
Mikäli esimerkiksi ajat moottoritiellä ja tuuli irrottaa maasta metallipalan, joka osuu autoosi, kyseistenyhtiöiden luonnonilmiöturva ei kata vahinkoa. Pohjantähti on tässä poikkeus, sillä heidän luonnonilmiöturvan ehdoissa ei edellytetä, että auto olisi ollut pysähtyneenä vahingon sattuessa.
Vaikka vahinko jäisikin korvaamatta luonnonilmiönä, se voi silti olla korvattavissa kolarivakuutuksesta, jos siis kyseinen turva vain löytyy vakuutuksesta.
Myös se vaihtelee vakuutusyhtiöittäin, että miten kova tuulen on täytynyt olla, jotta luonnonilmiöturvast voidaan maksaa korvauksia. Esimerkiksi POP Vakuutus edellyttää, että tuulen nopeus on ollut vähintään 21 metriä sekunnissa, eli kyseessä on ihan oikea myrsky. Pohjantähti korvaa vahinkoja puolestaan jo 14 metrin sekuntinopeudella, jota kutsutaan kovaksi tuuleksi.
Lisäksi luonnonilmiöturvasta voidaan korvata kaatuneen puun aiheuttama vahinko autolle.
B) Kolariturvasta käsiteltävät luonnonilmiövahingot
If ja Pohjola eivät sisällytä kaskovakuutukseensa erillistä luonnonilmiöturvaa. Sen sijaan niiden laaja törmäys- tai kolarointiturva kattaa ”äkillisen, ennalta arvaamattoman, ulkoisen tapahtuman aiheuttaman välittömän esinevahingon”. Esimerkiksi puu, joka kaatuu auton päälle myrskyssä, olisi tämän ehdon perusteella korvattavissa.
Kolariturvan laajuutta kuvaa hyvin seuraava Vakuutuslautakunnan ratkaisu, jossa arvioitiin, voiko ulkoinen tapahtuma aiheuttaa korvattavan vahingon ilman perinteistä törmäystä.
Tapaus vahvistaa, että kolariturvan piiriin kuuluu moni sellainen tilanne, jossa auto ei varsinaisesti törmää toiseen ajoneuvoon. Perinteisesti saatetaan monesti kuvitella, että kolariturva on vain nimenomaan kolarivahinkoja varten. Käytännössä kolariturvasta voidaan kuitenkin useni korvata kaikenlaisia autolle aiheutuneita vahinkoja, kunhan kyseessä on vain ollut äkillinen ja ennalta arvaamaton vahinko.
Vastaavaa logiikaalla siitä voidaan silloin korvata myös myrsky- ja tulvavahinkoja.
Luonnonilmiö ja auton lasivahingot
Luonnonilmiö voi vahingoittaa myös pelkästään auton laseja. Tyypillisin tilanne on raekuuro, joka rikkoo tuulilasin mutta ei jätä peltiin lommoja. Tällöin luonnonilmiöturva ei välttämättä korvaa vahinkoa.
Pohjantähden ehdoissa todetaan suoraan, ettei luonnonilmiöturvasta korvata tuulilasin, sivuikkunan tai takalasin rikkoutumista, jos ajoneuvo ei ole vahingon yhteydessä vaurioitunut muilta osin. Samankaltainen rajoitus on Ifin törmäysturvassa. Poikkeus koskee lasikattoja, jotka Pohjantähti korvaa luonnonilmiöturvasta.
Jos raekuuro tai myrsky rikkoo vain tuulilasin, vahinko voi olla korvattavissa kaskon lasivakuutuksesta. Lasivakuutus on monissa kaskoissa erillinen turva, jolla on oma omavastuunsa. Lasikattoon kohdistuvista vahingoista ja eri yhtiöiden eroista kerron tarkemmin lasikaton vakuutusta käsittelevässä artikkelissa.
Milloin kaskovakuutus ei korvaa tulvan tai raekuuron vahinkoa?
A) Tulvavahinko
Tulvavahingon korvattavuus voi riippua muun muassa siitä, oliko auto pysäköitynä vai liikkeellä. Suurin osa erillisen luonnonilmiöturvan yhtiöistä korvaa tulvavahingon pysäköidylle autolle, mutta ehdoissa on myös merkittäviä eroja.
Esimerkiksi LähiTapiola, POP ja Turva edellyttävät, että ajoneuvo on ollut pysähtyneenä ja virta poiskytkettynä. Fennia puolestaan vaatii vain, että auto on ollut pysäköitynä vahinkohetkellä.
Kaikilla yhtiöillä on kuitenkin sama rajoitus: jos autoa kuljetetaan veden peittämällä tiellä tai alueella, vahinkoa jää helposti korvaamatta. Tämä rajoitusehto on olennainen, koska sen veden peittämällä tiellä ajamisesta aiheutuneet vahingot ovat yleisiä.
Vakuutuslautakunta on linjannut, että ”veden peittämä tie” tarkoittaa tilannetta, jossa tie on kauttaaltaan veden peitossa niin, ettei veden syvyyttä voi arvioida. Rajoitusehtoa tulkitaan suppeasti, eikä se siten estä ajamista sadekelillä.
Rajoitusehdon tulkinta ei kuitenkaan aina käänny autoilijan eduksi. Kun näyttö osoittaa selvästi, että tiellä on ollut merkittävästi vettä, korvaus jää saamatta. Jos vesi pääsee moottoriin, koko moottori joudutaan usein vaihtamaan. Hajonneen moottorin korvaamisesta muissa tilanteissa on oma kirjoituksensa.
Näiden kahden tapauksen välinen ero johtui siitä, että ensimmäisessä tien reunat olivat näkyvissä ja vettä ei ollut kauttaaltaan, toisessa erityisesti autolle aiheutunet vahinko viittasi siihen, että tie oli todellisuudessa ollut täysin tulvan varassa.
Ratkaisevaa on siis se, millainen tilanne todellisuudessa vallitsi veden peittämällä tiellä ajaessa, ei se, mitä kuljettaja itse kertoo havainnoistaan.
B) Liikkeellä olleen auton vahinko
Jos auto on ollut liikkeellä myrskyn tai tulvan sattuessa, korvattavuus voi muuttua merkittävästi. Erillisen luonnonilmiöturvan yhtiöistä suurin osa edellyttää, että auto on ollut pysähtyneenä. Tämä koskee erityisesti tulvavahinkoja ja myrskyn irrottamia esineitä.
Jos siis ajat ja tulvavesi nousee tielle, luonnonilmiöturva ei korvaa vahinkoa Fennialla, LähiTapiolalla, POP:lla eikä Turvalla. Tällöin korvaus edellyttää, että kaskovakuutuksessasi on myös kolariturva, ja että vahinko täyttää kolariturvan ehdot.
If:n ja Pohjolan kaskossa tilanne ei ole välttämättä yhteen sen parempi, vaikka niissä ei erillistä luonnonilmiöturvaa olekaan. Kolariturva kattaa heillä kaikenlaisia ulkoisia tapahtumia, mutta vedellä peitetyllä tiellä ajamisen rajoitus pätee näilläkin yhtiöillä.
Pohjolan ehdoissa on lisäksi laajempi rajoitus kuin muilla: vakuutus ei korvaa vahinkoa, joka aiheutuu vedestä silloinkin, kun ajoneuvon oman tai muun liikenteen liike aiheuttaa vedenpinnan nousua. Käytännössä tämä tarkoittaa, että jos vastaantuleva rekka nostattaa vesiaallon, joka vahingoittaa autoa, Pohjolan rajoitusehto voi tulla sovellettavaksi.
C) Raekuuron aiheuttama vahinko
Raekuuro on tyypillinen kaskovakuutuksesta korvattava luonnonilmiövahinko ja käytännössä siihen voi saada korvauksia kaikista kaskoista, kunhan siitä löytyy joko luonnonilmiöturva, kolariturva ja/tai lasivakuutus.
Raekuurovahingossa tyypillisin riita koskeekin sitä, ovatko auton vauriot todella rakeiden aiheuttamia vai tavallisia kiveniskemiä. Näyttövelvollisuus on korvauksen hakijalla, ja seuraavat kaksi Vakuutuslautakunnan ratkaisua osoittavat, miten pienistä asioista korvauksien saaminen voi joskus jäädä kiinni
Toisessa tapauksessa lopputulos oli päinvastainen, eli korvausta hakija ei pystynyt näyttämään toteen, että vauriot olivat syntyneet nimenomaan raekuurosta.
Näiden tapausten opetus on selkeä: raekuurovahingossa pelkkä tieto siitä, että rakeita satoi, ei riitä korvauksien saamiseen.
Vaurioiden pitää vastata rakeiden tyypillisesti aiheuttamia vahinkoja, eli pyöreitä painaumia tai lommoja. Jos vauriot muistuttavat kiveniskemiä, vakuutusyhtiö voi perustellusti evätä korvauksen. Jos olet eri mieltä yhtiön arvioinnista, asiantuntijalausunto (esimerkiksi VTT:ltä) voi olla ratkaiseva.
Lisäksi se on hyvä pitää mielessä, että autosta löytää useimmin vahinkoja nimenomaan autopesun jälkeen. Se ei kuitenkaan tarkoita, että vauriot olisivat välttämättä syntyneet juuri ennen auton pesua, vaan ne ovat saattaneet olla olemassa jo pitkään sitä ennenkin.
Mitä tehdä, jos vakuutusyhtiö ei korvaa luonnonilmiövahinkoa?
Luonnonilmiövahingoissa korvausriidat koskevat tyypillisesti kolmea asiaa: onko vakuutusyhtiöllä oikeus jättää vahinko korvaatta rajoitusehdon perusteella, täyttääkö vahinko korvausedellytykset ja onko vahingon syystä riittävästi näyttöä.
Jos vakuutusyhtiö on evännyt korvauksen tai tarjonnut mielestäsi liian pientä korvausta, päätöksen oikeellisuus kannattaa tarkistaa vakuutusjuristin ilmaisella arviolla. Arvioin, onko vakuutusyhtiön päätös ehtojen ja lain mukainen, ja kerron mahdollisuuksistasi saada korvauspäätös muutettua.
Muita asiaan liittyviä kirjoituksia

Auton omistaja vai haltija – kuka ottaa ja maksaa autovakuutuksen?

Kamux Kasko: mitä vakuutus kattaa?
Auton avain kadonnut – mikä vakuutus korvaa?
Korvaako vakuutus jos tankkaa väärää polttoainetta?
Korvaako vakuutus sähköauton akun?
Jäniskolari ja eläintörmäysvakuutus – mitä kasko korvaa?
Hiiri autossa – korvaako vakuutus
Rengas puhki tai rengasrikko – korvaako vakuutus?
Oman auton kolhiminen ja vakuutuskorvaukset
Korvaako autovakuutus jos auto varastetaan?
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Vakuutuksen kertakorvaus ja sen määrä
Pyyhkäise nähdäksesi lisää