

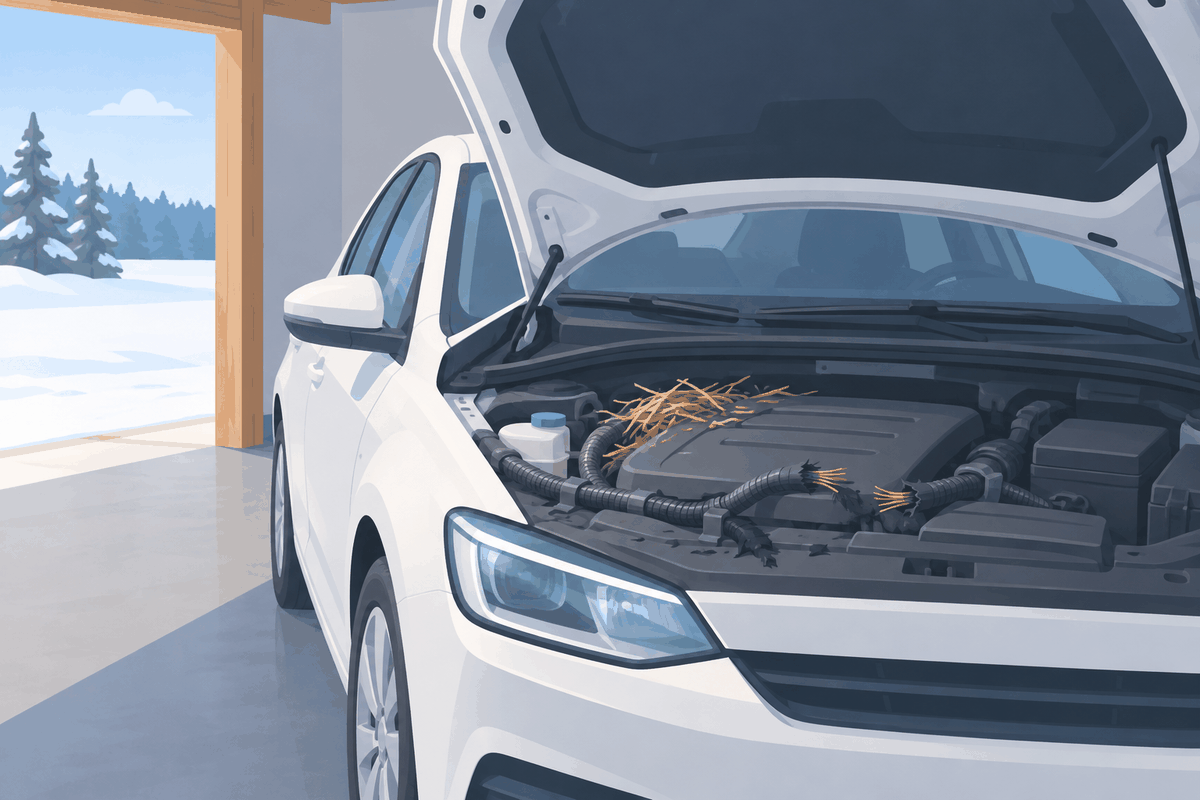
Hiiri autossa voi aiheuttaa yhdenkin yön aikana tuhansien eurojen vahingot, kun se jyrsii johtosarjan poikki moottoritilassa. Kaskovakuutus voi korvata jyrsijävahingon, jos vakuutukseen sisältyy kolarointiturva eikä ehdoissa ole nimenomaista jyrsijärajoitusta. Vakuutuslautakunta on kahdesti suosittanut korvausta, kun hiiri oli tunkeutunut autoon ulkoapäin ja vahingot syntyivät lyhyessä ajassa.
Korvausta ei sen sijaan yleensä saa, jos vakuutusehdoissa on erikseen rajattu jyrsijät tai tuhoeläimet korvauspiirin ulkopuolelle, kuten Pohjantähdellä ja POP Vakuutuksella, jos vahinko on kehittynyt pitkän ajan kuluessa tai jos kaskovakuutukseen ei sisälly kolarointiturvaa. Myös liikennekäytöstä poisto vie kolarointiturvan lähes kaikilla vakuutusyhtiöillä, jolloin seisonnassa olevan auton jyrsijävahinko jää yleensä korvaamatta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen jyrsijävahingosta, sen oikeellisuus kannattaa aina varmistaa vakuutusjuristin ilmaisella arviolla.
Päivitys: vakuutusyhtiöiden jyrsijäehtojen vertailu ja Vakuutuslautakunnan ratkaisut on päivitetty viimeksi 15.10.2026. Tiedot on tarkistettu vakuutusyhtiöiden voimassa olevista vakuutusehdoista.
Mitkä kaskot voivat korvata hiiren tai jyrsijän aiheuttamia vahinkoja?
Jyrsijävahinko ei ole tyypillinen kolarointivahinko, mutta se voi silti kuulua kolarointivakuutuksen (eli törmäysvakuutuksen) korvauspiiriin.
Esimerkiksi LähiTapiolan ja Turvan kaskossa kolarointivakuutus korvaa vahinkoja, jotka ovat aiheutuneet ”iskusta, törmäyksestä, putoamisesta tai muusta sen kaltaisesta vakuutuskohdetta äkillisesti, ennalta arvaamattomasti ja ulkoapäin vahingoittaneesta syystä”. Muiden vakuutusyhtiöiden ehdoissa on vastaava avoin kohta, esimerkiksi Ifillä ”muu vastaava ulkoinen tapahtuma”.
Tällainen muotoilu jättää korvattavien tapahtumien määritelmän tarkoituksella avoimeksi. Käytännössä jyrsijävahingon korvattavuus edellyttää kuitenkin kahta asiaa.
Ensinnäkin vahingon pitää olla äkillinen ja ulkoapäin aiheutunut. Hiiri, joka tunkeutuu moottoritilaan yön aikana ja jyrsii johtoja poikki, täyttää tämän edellytyksen, koska vahinko tulee auton ulkopuolelta ja syntyy lyhyessä ajassa.
Toiseksi vahingon pitää rinnastua luonteeltaan iskuun tai törmäykseen. Vakuutuslautakunnan mukaan jyrsijän lyhyessä ajassa aiheuttama vahinko voi rinnastua iskuun tai törmäykseen, joten myös tämä korvattavuusedellytys voi täyttyä.
Olen käynyt vahingon äkillisyyttä ja ennalta arvaamattomuutta tarkemmin auton teknistä vikaa käsittelevässä artikkelissani.
Niin hassulta kuin se kuulostaakin, laajasta kaskosta voi siis saada korvauksia jyrsijän tai hiiren aiheuttamiin vahinkoihin, jos vakuutuksessa vain on riittävän kattava ”kolarointiturva” eikä kyseistä vahinkoa ole nimenomaisesti rajattu ehtojen ulkopuolelle.
Jyrsijän vahinkoa ei sen sijaan voi korvata ilkivaltavahinkona, koska ilkivaltaturva edellyttää ihmisen tahallista vahingontekoa.
Vakuutuslautakunta on ottanut jyrsijävahinkoihin kantaa kahdessa tuoreessa ratkaisussaan, ja molemmissa se suositti vakuutusyhtiötä maksamaan korvauksen.
Tapauksen ydin on siinä, että vakuutusyhtiö vetosi rajoitusehtoon, jonka mukaan ”ajoneuvossa olleesta eläimestä” aiheutunutta vahinkoa ei korvata.
Vakuutuslautakunta kuitenkin katsoi, ettei tämä rajoitusehto ole aivan niin yksiselitteinen. Ehtoa voidaan tulkita niin, että se koskee vain ajoneuvoon jätettyä eläintä, kuten lemmikkiä, eikä ulkoapäin tunkeutunutta villiä jyrsijää. Tulkinnalla on merkitystä laajemminkin, koska sama rajoitusehto on lähes kaikkien vakuutusyhtiöiden kaskoehdoissa.
Toinen tapaus vahvisti saman linjan noin vuotta myöhemmin.
Tässä tapauksessa vakuutusyhtiö yritti erottaa tilanteen edellisestä ratkaisusta sillä, ettei jyrsijä vaurioittanut auton ulkokuorta sisään tunkeutuessaan. Lautakunta ei pitänyt tätä merkityksellisenä erona. Ratkaisevaa oli, että eläin tuli auton ulkopuolelta ja vahinko syntyi yhden yön aikana. Sillä ei ollut merkitystä, jäikö ajoneuvon ulkokuoreen jälkiä vai ei.
Käytännössä siis kolarointivakuutus voi korvata jyrsijävahingon, kunhan vahinko on syntynyt lyhyessä ajassa ja eläin on tullut auton ulkopuolelta. Kaskon markkinointinimi ei kuitenkaan ratkaise korvattavuutta, vaan olennaista on, sisältyykö vakuutukseen kolarointiturva ja miten vakuutusehdot on muotoiltu.
Vakuutusyhtiöiden välillä on kuitenkin eroa siinä, onko jyrsijävahingot rajattu ehdoissa erikseen pois.
Hiiriä autossa – mitkä vakuutusyhtiöt rajaavat jyrsijävahingot pois?
Seitsemästä vakuutusyhtiöstä kaksi rajaa jyrsijä- tai tuhoeläinvahingot kaskon ulkopuolelle: Pohjantähti mainitsee jyrsijät nimeltä, ja POP Vakuutus rajaa pois tuhoeläimet. Fennian, Ifin, LähiTapiolan, Pohjolan ja Turvan ehdoissa jyrsijöitä tai tuhoeläimiä ei mainita, joten hiiren, rotan tai näädän autolle aiheuttama vahinko ratkaistaan kolarointiturvan yleisen määritelmän mukaan.
Lähes kaikilla vakuutusyhtiöillä on lisäksi rajoitusehto ”ajoneuvossa olleesta eläimestä”. Kuten edellä kävi ilmi, Vakuutuslautakunta on kahdesti katsonut, ettei se koske autoon ulkoapäin tunkeutunutta jyrsijää.
Vakuutusjuristi.fiEhdot tarkistettu 10/2026
Jyrsijävahingot kaskon kolarointiturvassa
| Vakuutusyhtiö | Jyrsijävahinko | Ehdot ja kohta |
|---|---|---|
| Fennia | Ei jyrsijärajausta | Fenniakasko 2026, kohta 4.1 |
| If | Ei jyrsijärajausta | Autovakuutus AUT 640 2026, kohta 3.1 |
| LähiTapiola | Ei jyrsijärajausta | Kaskovakuutus 2026, kohta 3.1 |
| Pohjantähti | Rajattu pois: hyönteiset, tuhoeläimet ja jyrsijät | Ajoneuvovakuutus AJ600 2026, kohta AJ630 |
| Pohjola Vakuutus | Ei jyrsijärajausta | Autoturva 2024, kohta 4.4 |
| POP Vakuutus | Rajattu pois: tuhoeläimet ja linnut | Kaskovakuutus 2024, kohta 5.6 |
| Turva | Ei jyrsijärajausta | Kaskovakuutus 2026, kohta 3.1 |
Kolarointiturva ei kuulu kaikkiin kaskoihin. Taulukko koskee vakuutuksia, joihin kolarointiturva on valittu.
Milloin kasko ei korvaa vahinkoa?
Vaikka tietyissä tapauksissa hiiren tai jyrsijän aiheuttamat vahingot voidaan korvata laajasta kaskosta, kaikki kaskovakuutukset eivät ole samanlaisia.
Osa vakuutusyhtiöistä on kirjannut ehtoihinsa nimenomaisen rajoituksen, joka sulkee jyrsijä- tai tuhoeläinvahingot korvauspiirin ulkopuolelle. Tällaista rajoitusehtoa vastaan on vaikeampi riidellä, koska se ei jätä tulkinnanvaraa samalla tavalla kuin yleinen ”ajoneuvossa olleesta eläimestä” -muotoilu.
Esimerkiksi Pohjantähden kaskovakuutuksen ehdoissa jyrsijöiden aiheuttamat vahingot rajataan korvauspiirin ulkopuolelle suoraan.
”Vakuutus ei korvaa
vahinkoa, joka on aiheutunut hyönteisistä, tuhoeläimistä, jyrsijöistä”
”Vakuutuksesta ei korvata vahinkoa, joka aiheutuu
5. tuhoeläimistä tai linnuista, paitsi jos vahingon syynä on linnun törmääminen ajoneuvoon”
Pohjantähden vakuutusehdoissa jyrsijät ja tuhoeläimet on mainittu nimeltä, joten rajoitusehto on yksiselitteinen.
Sen sijaan POP Vakuutuksen sanamuoto ”tuhoeläimistä” antaa enemmän tulkinnanvaraa siitä, mitkä kaikki jyrsijät ovat tuhoeläimiä. Vakuutusehdoissa ei ole tuhoeläinten määritelmää, eikä sitä mainita myöskään vakuutusesitteessä.
Aiemmin läpikäydyissä Vakuutuslautakunnan ratkaisuissa FINE-072877 ja FINE-76270-V5W5D8 tilanne oli toinen: ehdoissa oli vain ”ajoneuvossa olleesta eläimestä” -rajoitusehto, joka jätti tilaa tulkinnalle siitä, koskeeko rajoitus myös ulkoapäin tunkeutunutta jyrsijää. Koska nimenomaista jyrsijärajausta ei ollut, vahinko voitiin korvata.
Toinen yleinen syy kielteiseen päätökseen on pitkän ajan kuluessa syntynyt vahinko. Jos auto on ollut pitkään käyttämättömänä ja jyrsijät ovat ehtineet pesiä moottoritilaan ja nakertaa vaurioita vähitellen, vahinkoa ei todennäköisesti katsota äkilliseksi eikä iskuun tai törmäykseen rinnastuvaksi. Kolarointiturvan korvausedellytyksenä on nimenomaan vahingon äkillisyys.
Vakuutusyhtiön käsitys vahingon syntyajasta ei kuitenkaan aina pidä paikkaansa. Vahingon sattumisesta tiettynä aikana voi esittää näyttöä, vaikka yksittäistä tapahtumaa ei pystyisi nimeämään. Näin kävi hoitamassamme kaskoriidassa:
Kolmas yleinen syy kielteiseen päätökseen on se, ettei vakuutukseen sisälly kolarointiturvaa lainkaan. Osakaskovakuutus ei yleensä kata kolarointivahinkoja, joten myöskään jyrsijävahinkoa ei korvata. Täyskaskossa kolarointiturva on mukana, mutta silloinkin ratkaisevaa on, miten kolarointiturvan kattavuus on muotoiltu vakuutusehdoissa sekä sisältääkö vakuutus jyrsijöitä koskevan rajoitusehdon.
Kannattaa siis tarkistaa omat vakuutusehdot kahdesta kohdasta: sisältääkö kaskovakuutus kolarointiturvan, ja onko rajoitusehdoissa nimenomainen maininta jyrsijöistä tai tuhoeläimistä. Jos ehdoissa puhutaan vain ”ajoneuvossa olleesta eläimestä”, pelkkä tämä ehto ei Vakuutuslautakunnan ratkaisujen mukaan riitä perusteeksi jättää ulkoapäin tunkeutuneen jyrsijän vahinkoa korvaamatta.
Usein törmäämme autojen vakuutusriidoissa myös siihen, että auto on laitettu seisontaan ja samalla kaskovakuutuksen maksuja halutaan luonnollisesti pienentää. Vahinkoriskihän on pienempi, koska autolla ei ajeta, joten miksi maksaa turhaan vakuutuksesta?
Kun auto poistetaan liikennekäytöstä, kasko jää yleensä voimaan suppeampana. Fennian, Ifin, LähiTapiolan, Pohjantähden, POP Vakuutuksen ja Turvan ehdoissa kolarointiturva ei ole voimassa liikennekäytöstä poiston aikana, joten seisonnassa olevan auton jyrsijävahinko jää näillä vakuutusyhtiöillä korvaamatta. Osa vakuutusyhtiöistä, kuten Fennia, sallii ehdoissaan sopia laajemmasta turvasta erikseen.
Pohjola Vakuutuksen Autoturvan ehdot ovat tässä kohdassa ristiriitaiset. Ehtokohdan 9.2 mukaan kolarointiturva on liikennekäytöstä poiston aikana ”voimassa vain, jos ajoneuvo ei ole liikkunut vahingon sattumishetkellä”, mutta saman kohdan seuraavan kappaleen mukaan kolarointiturva ei ole poiston aikana voimassa. Epäselvää vakioehtoa tulkitaan kuluttajan eduksi, joten tulkintamme on, että Pohjolassa vakuutetun seisovan auton jyrsijävahinko kuuluu kolarointiturvaan. Tietääksemme asiasta ei ole vielä ratkaisukäytäntöä.
FINE antoi heinäkuussa 2026 ratkaisusuosituksen tapaukseen, jossa jyrsijä oli vaurioittanut liikennekäytöstä poistetun auton johtoja.
Ratkaisu osoittaa, mitä liikennekäytöstä poisto voi maksaa: sama vahinko olisi voinut tulla korvatuksi, jos auto olisi ollut liikennekäytössä.
Tätä mahdollisuutta ei moni tule ajatelleeksi. Jyrsijävahingon riski on pieni, mutta ilman kolarointiturvaa myös muut vastaavat ulkoapäin tulleet vahingot voivat jäädä seisonnan aikana korvaamatta.
Mitä jos vakuutusyhtiöltä on tullut kielteinen päätös?
Jyrsijävahingot ovat hyvä esimerkki siitä, miten paljon vakuutusyhtiön päätös voi riippua ehtojen tulkinnasta. Kuten edellä kävin läpi, Vakuutuslautakunta on kahdesti katsonut, ettei yleinen ”ajoneuvossa olleesta eläimestä” -rajoitusehto sovellu tilanteeseen, jossa villi eläin tunkeutuu autoon ulkoapäin. Silti vakuutusyhtiöt edelleen hylkäävät näitä korvauksia vedoten samaan rajoitusehtoon.
Kielteinen päätös ei siis välttämättä tarkoita, että asia olisi loppuun käsitelty. Vakuutusehtojen tulkinta on juridisesti vaativa alue, ja erityisesti rajoitusehtojen suppea tulkinta kuluttajan eduksi on periaate, jota vakuutusyhtiöt eivät aina korvauspäätöksissään sovella.
Jokainen tapaus arvioidaan kuitenkin omien faktojensa perusteella. Korvattavuuteen vaikuttavat esimerkiksi se, kuinka kauan auto on ollut käyttämättömänä, onko vahinko syntynyt äkillisesti vai pitkän ajan kuluessa ja miten vakuutusehdot on muotoiltu. Yleispätevää vastausta ei voi antaa, mutta kaskovakuutusriidoissa on usein mahdollista saada kielteinen päätös kumottua. Olemme hoitaneet lukuisia kaskovakuutukseen liittyviä riitoja, joissa vakuutusyhtiön alkuperäinen kielteinen päätös on saatu muutettua.
Jos olet saanut kielteisen päätöksen jyrsijävahingosta kaskovakuutuksestasi, päätöksen oikeellisuus kannattaa tarkistaa. Arvioin tilanteesi maksutta ja kerron, onko päätöksessä aihetta valittaa. Voit pyytää ilmaisen arvion tästä.
Muita asiaan liittyviä kirjoituksia

Auton omistaja vai haltija – kuka ottaa ja maksaa autovakuutuksen?

Kamux Kasko: mitä vakuutus kattaa?
Auton avain hukassa tai kadonnut – mikä vakuutus korvaa?
Korvaako vakuutus jos tankkaa väärää polttoainetta?
Korvaako vakuutus sähköauton akun?
Korvaako autovakuutus tulvan tai myrskyn vahingot?
Jäniskolari ja eläintörmäysvakuutus – mitä kasko korvaa?
Rengas puhki tai rengasrikko – korvaako vakuutus?
Oman auton kolhiminen ja vakuutuskorvaukset
Korvaako autovakuutus jos auto varastetaan?
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Vakuutuksen kertakorvaus ja sen määrä
Pyyhkäise nähdäksesi lisää