

Auton teknistä vikaa ei kaskovakuutuksesta yleensä korvata, jos vialle ei löydy ulkoista syytä, kuten kolaria tai tulipaloa. Kaskosta voidaan kuitenkin korvata esimerkiksi hinaus lähimmälle autokorjaamolle, matkakuluja kotiin pääsemiseksi ja joissain vakuutuksissa myös sijaisauto muutamaksi päiväksi.
Käyn tässä artikkelissa läpi, millaisia teknistä vikaa koskevia rajoitusehtoja seitsemällä vakuutusyhtiöllä on, milloin vika voidaan sittenkin korvata ja mitä kasko maksaa hinauksesta ja sijaisautosta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen kaskovakuutuksestasi, sen oikeellisuus kannattaa varmistaa aina vakuutusjuristin ilmaisella arviolla.
Päivitys: sivua päivitetty viimeksi 14.10.2026.
Millaisia vahinkoja kaskovakuutuksesta korvataan?
Kaskovakuutuksesta korvataan vain ne vahingot, joiden syy on nimetty vakuutusehdoissa korvattavaksi, kuten kolari, tulipalo tai varkaus. Mitä laajempi kasko on, sitä useampi syy on mukana, ja jokainen vakuutusyhtiö päättää itse, mitä se kaskoonsa sisällyttää.
Kaskovakuutuksia myydään esimerkiksi ”suppealla” tai ”laajalla” turvan tasolla. Vakuutusyhtiöillä on käytössään myös omia nimityksiä, kuten ”täyskasko” tai ”superkasko”.
Esimerkiksi suppeat kaskovakuutukset saattavat korvata:
- törmäykset hirveen
- tulipalon
- ajoneuvon varkauden
Laajoista kaskoista voi puolestaan saada korvauksia muun muassa:
- kolareihin
- tieltä suistumiseen
- luonnonilmiöiden aiheuttamiin vahinkoihin
- ylimääräisen korvauksen auton lunastukseen
- rahoitusyhtiölle korvaukset, vaikka vahinkoa ei muutoin korvattaisikaan, sekä
- pysäköidyn auton kolhuihin
Otetaan käytännön esimerkki.
Mikäli ajoneuvo syttyy itsestään tuleen, kyseessä on lähtökohtaisesti paloturvasta korvattava vahinko, ja vakuutusyhtiön tulee silloin todennäköisesti korvata se.
Mutta mitä jos joku käykin yön aikana sytyttämässä autosi tuleen ilkivaltaisesti? Jos vaikka valvontakamerakuvista voidaan kiistatta todeta, että koko rivi autoja päätettiin tuhota polttamalla.
Mikäli kaskovakuutuksesta ei löydy myös ilkivaltaturvaa, tämä vahinko jääkin korvaamatta.
Eli vaikka molemmissa vahinko aiheutui tulesta, vahingon syy oli erilainen: toisessa oli kyse vahingosta (auto syttyi itsestään tuleen) ja toisessa taas ilkivallasta (auto sytytettiin tahallaan).
Kävin esimerkin läpi siksi, että sama problematiikka tulee esille myös ajoneuvon teknisten vikojen korvaamisessa.
Tekninen vika voi nimittäin syntyä monesta eri syystä. Ja sen juurisyy ratkaisee, tuleeko vahinko korvata vai ei.
Kaskovakuutuksesta ei korvata ”pelkän” teknisen vian vahinkoa
Kaskovakuutuksesta ei korvata vahinkoa, jossa auto lakkaa toimimasta itsestään ilman ulkoista syytä. Teknisellä vialla voidaan tarkoittaa laidasta laitaan erilaisia auton vahinkoja.
Jokin osa saattaa olla vain huonosti kiinni, se on saattanut kulua puhki ajan saatossa tai se on saattanut hangata sopivasti johonkin kuumaan osaan, jolloin se on sulanut.
Otetaan ihan arkielämän esimerkki.
Yhdenkään vakuutusyhtiön henkilöauton kaskoehdoissa ei ole mainintaa, jonka mukaan tekniset viat itsessään olisivat kaskovakuutuksesta korvattavia vahinkoja.
Esimerkkitapauksessa ei ollut olennaisesti mitään ulkoista syytä, jonka vuoksi moottori olisi vaurioitunut. Se vain lakkasi toimimasta itsestään ajon aikana, vaikka autolla ei ollut esimerkiksi kolaroitu tai ajettu kuoppaan.
Usein erilaisissa teknisissä vioissa onkin kyse siitä, että jokin tekninen osa on tullut käyttöikänsä päähän, autoa ei ollut huollettu riittävästi, autoon on tankattu väärää polttoainetta tai kyse on ehkä jopa automallin tyyppiviasta.
Mikään kyseisistä vahingoista ei ole kaskovakuutuksen ehtojen mukaan korvattava äkillinen ja ennalta arvaamaton vahinko.
Ja ei, kaskovakuutuksen vaihtaminen toiseen vakuutusyhtiöön ei hyvin todennäköisesti tule tuomaan korvauksia jatkossakaan.
Usein saammekin kuulla, että auton tekniseen vikaan annetussa kielteisessä päätöksessä on kyse juuri vakuutusyhtiön x, y tai z huonoudesta. Mutta ihan samankaltaisia rajoitusehtoja löytyy kaikilta kaskovakuuttajilta.
Olen koonnut alle Fennian, Ifin, LähiTapiolan, Pohjantähden, Pohjola Vakuutuksen, POP Vakuutuksen sekä Turvan kaskovakuutusten teknistä vikaa koskevat rajoitusehdot vakuutusyhtiöiden uusimmista ehdoista (Pohjola Vakuutus ja POP Vakuutus 2024, muut 2026).
Vakuutusjuristi.fi
Tekniseen vikaan liittyvät rajoitusehdot
Valitse vertailtavat vakuutusyhtiöt
Näkyvissä 7 / 7 vakuutusyhtiötä.
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjantähti | Pohjola | POP | Turva |
|---|---|---|---|---|---|---|---|
| Öljyn tai jäähdytysnesteen puutteellinen kierto | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata |
| Rakenne-, valmistus- tai materiaalivika ja kuluminen | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata |
| Oikosulku sähkölaitteessa* | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata | Vahinkoa ei korvata |
Vahinkoa ei korvata = vahinkoa ei korvata* Rajoitus on paloturvassa. Fennia, Pohjantähti, Pohjola Vakuutus ja POP Vakuutus mainitsevat siinä erikseen myös akun.
© Vakuutusjuristi Pitkämäki Oy
Kaikilla seitsemällä vakuutusyhtiöllä nämä kolme rajoitusta ovat pääosin samat, ja erot ovat lähinnä sanamuodoissa. LähiTapiolan ja Turvan ehdoissa öljyn tai jäähdytysnesteen kiertoa koskeva rajoitus ei kuitenkaan koske vahinkoa, joka seuraa auton varkaudesta. Esimerkiksi Fennian, Pohjantähden, Pohjola Vakuutuksen ja POP Vakuutuksen ehdoissa rajataan erikseen myös puutteellisesta kunnossapidosta aiheutunut vahinko. Hitaasti tai vähitellen syntynyttä vahinkoa ei käytännössä korvaa mikään seitsemästä vakuutusyhtiöstä, koska kolarointiturva edellyttää äkillistä tapahtumaa.
LähiTapiolan ja Turvan kaskoehdoissa ei ole yleistä rajausta varomattomasta käsittelystä. Silloin varomattomasta käsittelystä aiheutunut vahinko voidaan korvata, jos se muuten täyttää korvattavuuden edellytykset.
Eli jos autoon tulee tekninen vika ilman mitään ulkoista syytä, kuten osumaa tai paloa, vahinko jää hyvin todennäköisesti korvaamatta kaskovakuutuksesta. Erityisesti sähköautoissa rajanveto teknisen vian ja ulkoisen vahingon välillä on usein hankala.
Se on eri asia, että joskus vakuutusyhtiötkin erehtyvät maksamaan korvauksia vahingoista, joita vakuutusehtojen mukaan ei pitäisi korvata. Tämä ei kuitenkaan tarkoita, että asia olisi mennyt ehtojen mukaan oikein.
Ja kyllä, näinkin käy aika usein, vaikka monesti kuvitellaan, että vain kielteisiä päätöksiä annetaan virheellisesti.
Toisaalta joskus teknisen vian aiheuttama vahinko voi olla korvattavissa, ihan ehtojenkin mukaan.
Olemme käsitelleet useita kaskovakuutukseen liittyviä riitoja. Voit lukea niistä lisää kaskovakuutusta koskevien vakuutusriitojemme sivulta.
Milloin teknisen vian vahinko voidaan korvata?
Jotta tekninen vika olisi korvattavissa vakuutuksesta, siihen on täytynyt olla syynä jokin ulkoinen tekijä.
Otetaan uusi esimerkki.
Miksi tässä tapauksessa korjaukset maksettiin kaskosta?
Koska vaurioiden syynä oli molemmissa tapauksissa tapahtunut ulosajo.
Kummassakin tapauksessa vahingon oli aiheuttanut ulkoapäin tullut osuma autoon, kun se suistui liukkaalta tieltä ojaan. Yleensä ensimmäisten korjauskulujen korvaaminen ei siis tuota haasteita, mutta myöhemmin löydettyjen vikojen kohdalla tilanne voi olla haastavampi.
Esimerkkitapauksessa oli riidatonta, että myös sähköliitin oli vahingoittunut kolarissa. Sitä ei vain ollut huomattu ensimmäisellä kerralla.
Miten ylinopeus vaikuttaa korvausmäärään?
Meille tulevissa yhteydenotoissa korostuvat kuitenkin juuri tilanteet, joissa auton korjauksien jo valmistuttua löydetäänkin uusia vikoja. Tällöin vakuutusyhtiölle pitää pystyä osoittamaan, että myös kyseinen vahinko aiheutui aiemmasta, korvatusta vahingosta.
Joskus se voi olla hyvin vaikeaa, varsinkin jos vahingosta on kulunut pitkä aika tai jos teknisen vian syy ei ole riidattomasti alkuperäisessä vahingossa.
Vakuutusyhtiö voi siten väittää, että vahinko ei liity aiempaan vahinkoon, joten sitä ei tarvitse korvata yllä läpikäymieni teknistä vikaa koskevien rajoitusehtojenkaan vuoksi.
Lähtökohta on, että jos teknisen vian on aiheuttanut vakuutusehtojen mukaan korvattava vahinko, kuten kolari tai tulipalo, myös vika korvataan. Tähän on kuitenkin yksi tärkeä poikkeus: moottorin vaurio, joka johtuu öljyn tai jäähdytysnesteen puutteellisesta kierrosta.
Jos kolarin tai kiveniskun jälkeen autosta valuu öljyä tai jäähdytysnestettä, moottoria ei siksi kannata käynnistää eikä autolla kannata ajaa eteenpäin. Kolarin aiheuttamat muut vauriot korvataan, mutta jälkikäteen kuivana käynyt moottori jää todennäköisesti korvaamatta.
Vakuutusyhtiö ei kuitenkaan voi jättää kaikkia teknisiä vikoja korvaamatta automaattisesti. Mikäli olet saanut vakuutusyhtiöltäsi kielteisen päätöksen, sen oikeellisuus kannattaa aina varmistaa vakuutusjuristin ilmaisella arviolla.
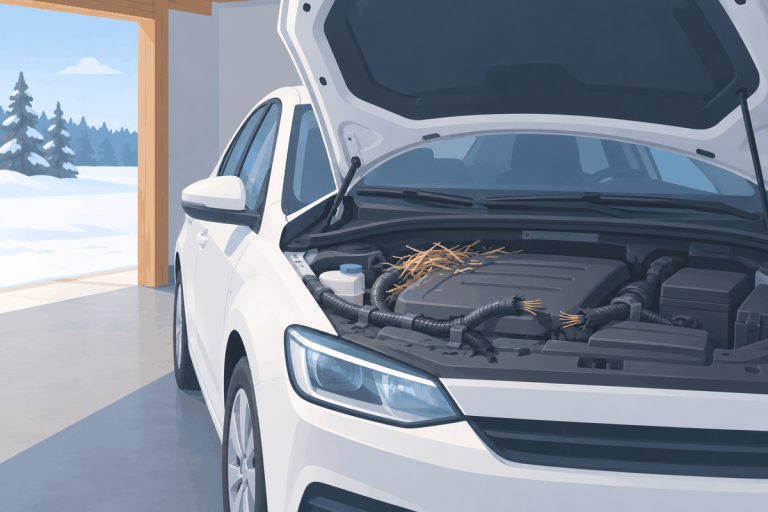
Joskus kyse on myös eksoottisemmista teknisen vian aiheuttajista, kuten hiiristä ja muista jyrsijöistä. Tällöin vakuutusyhtiön kanssa voi joutua taistelemaan enemmänkin, jotta vahinko saadaan vakuutukseen.
Vakuutuslautakunta, joka antaa ratkaisusuosituksia myös auton vakuutusriitoja koskeviin tilanteisiin, on ottanut jyrsijöiden aiheuttamaan tekniseen vikaan kantaa muun muassa alla olevassa tapauksessa.
Tapauksessa oli olennaista, että vakuutusyhtiön kolarointivakuutusta koskeva ehto oli sen verran laveasti kirjoitettu, että myös tuollainen jyrsijän aiheuttama vahinko oli lähtökohtaisesti vakuutuksesta korvattavissa.
Lisäksi vakuutusyhtiön rajoitusehto sisällä olleen eläimen aiheuttamasta vahingosta ei lautakunnan mielestä soveltunut tapaukseen, koska jyrsijä oli päässyt sisälle autoon ulkoapäin. Hiiri ei siis ollut autossa luvallisesti. Rajoitusehdon taustalla on varmastikin ollut ajatus, ettei vakuutuksesta korvattaisi esimerkiksi koiran aiheuttamaa vahinkoa auton sisäpuolelle.
Lopputuloksesta ei voi kuitenkaan vetää mutkia suoraksi ja todeta, että kaikki vastaavanlaiset tekniset viat pitäisi aina korvata kaskosta.
Esimerkiksi Pohjantähden kaskoehdoissa (2026) on rajoitusehto, jonka mukaan jyrsijöiden aiheuttamia vahinkoja ei korvata, ja POP Vakuutuksen ehdoissa rajataan pois tuhoeläinten aiheuttamat vahingot. Tapauksen vakuutusyhtiön ehdoissa tällaista rajoitusta ei ollut, joten se ei voinut vedota siihen.
Korvaako kasko hinauksen ja sijaisauton, kun autossa on tekninen vika?
Kasko korvaa teknisessä viassa yleensä hinauksen lähimmälle korjaamolle ja matkan jatkamisen kuluja, vaikka itse vikaa ei korvattaisi. Kaikilla seitsemällä vakuutusyhtiöllä hinaus sisältyy laajaan kaskoon, mutta matkakulujen enimmäismäärä vaihtelee. Sijaisauton teknisen vian ajaksi saa vain lisäturvasta tai tietystä kaskotasosta, ja sitäkin enintään viikoksi.
Vakuutusjuristi.fiKaskoehdot 10/2026
Hinaus ja sijaisauto teknisessä viassa
| Vakuutusyhtiö | Matkakulut Suomessa enintään | Sijaisauto teknisessä viassa | Sijaisauto enintään |
|---|---|---|---|
| Fennia | 100 €/hlö | Lisäturva | 7 vrk |
| If | 500 € | Lisäturva | 7 vrk |
| LähiTapiola | 500 € | Lisäturva | 7 vrk |
| Pohjantähti | 400 € | Lisäturva | 7 vrk |
| Pohjola Vakuutus | 200 € (Superkasko 500 €) | Lisäturva | 7 vrk |
| POP Vakuutus | 500 € | Vain XL-kasko | 5 vrk |
| Turva | 500 € | Vain Liittokasko | 7 vrk |
Hinauksen korvaaminen ei kuitenkaan tarkoita, että myös auton korjaus korvattaisiin. Hinaus maksetaan, koska matka keskeytyi, eikä se ota kantaa siihen, mistä vika johtui.
Pohjola Vakuutuksen ja POP Vakuutuksen ehdoissa hinauksesta on rajattu pois tilanne, jossa matka keskeytyi auton puutteellisen kunnossapidon vuoksi. POP Vakuutuksen hinausturva on lisäksi voimassa vain vakuutuskirjaan merkittyyn ikään asti (tuoteselosteen mukaan 20 vuotta), eikä sen matkan jatkumisturva korvaa sijaisautoa, jos korjaus tai huolto on tilattu etukäteen.
Kolarin jälkeen päiväkorvausta maksava keskeytysturva ei teknistä vikaa yleensä korvaa. Esimerkiksi Fennian, Ifin ja Pohjantähden keskeytysturva edellyttää korvattavaa esinevahinkoa.
Usein kysyttyjä kysymyksiä auton teknisen vian korvauksiin liittyen
Autokorjaamo teki virheen, eikä kaskovakuutus korvaa vahinkoa. Mitä voi tehdä?
Mikäli autokorjaamo on toiminut huolimattomasti ja vahingoittanut autoasi, sen täytyy korvata vahinko.
Vapautuakseen vastuusta autokorjaamon pitää pystyä osoittamaan, että auton vahinko ei ole johtunut sen huolimattomuudesta tai laiminlyönnistä.
Usein käykin niin, että vaikka omasta kaskovakuutuksesta ei saa korvauksia, asiassa kannattaa lähestyä autokorjaamoa korvausvaatimuksella.
Mikäli heidän vakuutusyhtiönsä toteaa, ettei autokorjaamo ole tehnyt virhettä, päätös voi siitä huolimatta olla oikaistavissa. Monesti vastuuvahingoissa vakuutusyhtiöt uskovatkin vain vakuutuksen ottaneen yrityksen kertomuksen tapahtumista ja tekevät sen perusteella virheellisen päätöksen.
Vakuutusehdoissa lukee, että vakuutus kattaa moottorin rikkoutumisen. Miksi vahinkoa ei silti korvattu?
Vakuutusehdot johtavat tältä osin harhaan.
Osalla vakuutusyhtiöistä on usean eri vakuutuksen ehdot samassa ehtopaketissa. Esimerkiksi LähiTapiolan ja Turvan kaskoehdoissa (2026) on kohta ”Moottorin rikkoutuminen”, joka korvaa moottorin äkillisen sisäisen rikkoutumisen.
Vakuutusehdoissa olevia turvia sovelletaan kuitenkin vain silloin, mikäli kyseinen turva mainitaan vakuutuskirjallasi.
Jos vakuutuksena on suppea kasko, siitä ei korvata esimerkiksi kolareita, vaikka kolareita koskeva turva lukee samoissa vakuutusehdoissa. Sama pätee moottorin rikkoutumista koskevaan turvaan: se on voimassa vain, jos se mainitaan vakuutuskirjassa.
No voisiko kyseisen turvan sitten saada myös henkilöautolle?
Todennäköisesti ei. LähiTapiolan tuoteselosteen mukaan turvan voi valita vain traktoreille ja moottorityökoneille, ja Pohjantähti myöntää vastaavan rikkoutumisturvan vain traktoreille ja moottorityökoneille.
Olen käsitellyt moottorin rikkoutumista tarkemmin artikkelissa auton moottori hajosi – korvaako vakuutus?
Mitä tehdä, jos vakuutus ei korvaa auton teknistä vikaa?
Jos vakuutusyhtiö on antanut kielteisen korvauspäätöksen auton teknisestä viasta, päätös kannattaa tarkistuttaa. Kaikki tekniset viat eivät ole samanlaisia, ja joskus vakuutusyhtiö soveltaa rajoitusehtoja liian laajasti.
Erityisesti tilanteissa, joissa teknisen vian taustalla on jokin ulkoinen syy, kuten kolari, ilkivalta tai eläimen aiheuttama vahinko, kielteinen päätös voi hyvinkin olla virheellinen. Päätöksen oikeellisuuden voi tarkistaa vakuutusjuristin ilmaisella arviolla.
Muita asiaan liittyviä kirjoituksia

Auton omistaja vai haltija – kuka ottaa ja maksaa autovakuutuksen?

Kamux Kasko: mitä vakuutus kattaa?
Auton avain kadonnut – mikä vakuutus korvaa?
Korvaako vakuutus jos tankkaa väärää polttoainetta?
Korvaako vakuutus sähköauton akun?
Korvaako autovakuutus tulvan tai myrskyn vahingot?
Jäniskolari ja eläintörmäysvakuutus – mitä kasko korvaa?
Hiiri autossa – korvaako vakuutus
Rengas puhki tai rengasrikko – korvaako vakuutus?
Oman auton kolhiminen ja vakuutuskorvaukset
Korvaako autovakuutus jos auto varastetaan?
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Pyyhkäise nähdäksesi lisää