

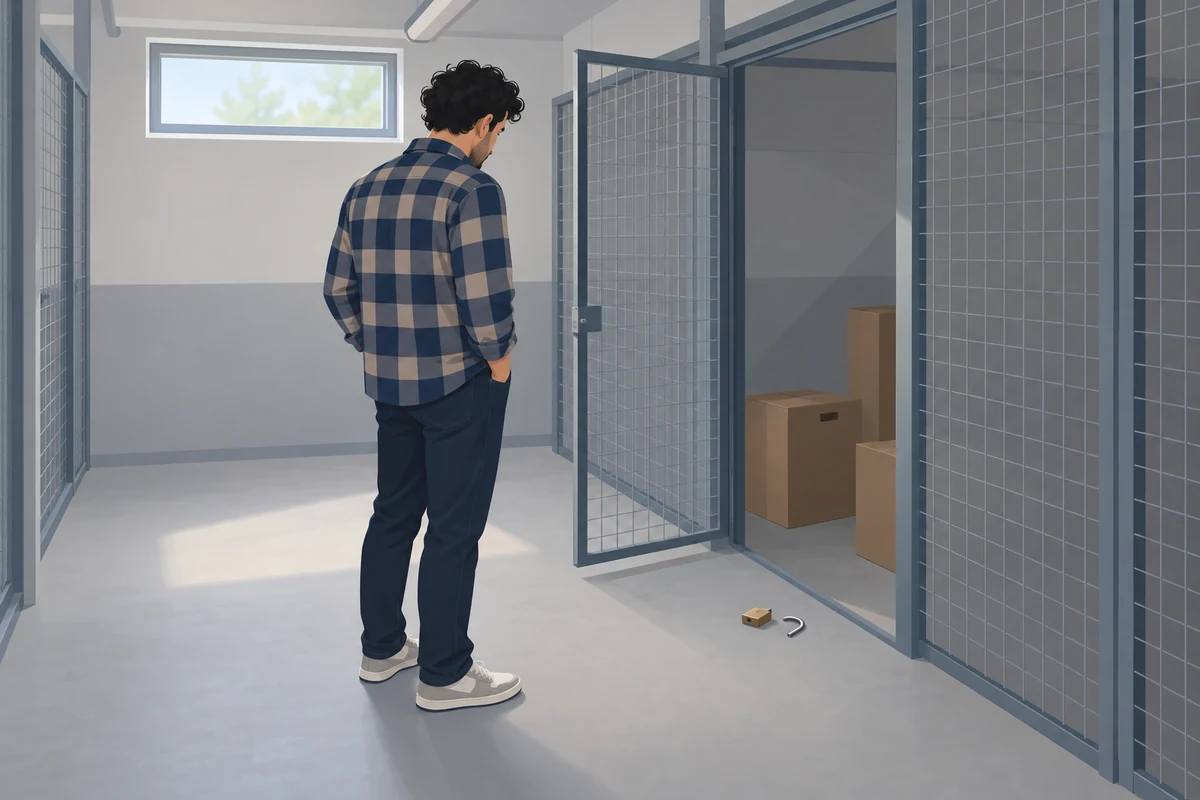
Kun häkkivarastoon on murtauduttu, kotivakuutus korvaa varastetun omaisuuden, jos vakuutukseesi kuuluu varkausturva. Käytännössä vakuutusyhtiö edellyttää lisäksi murtojälkiä tai muuta riittävää selvitystä murtautumisesta.
Vakuutusyhtiö korvaa varastetusta omaisuudesta yleensä sen jälleenhankinta-arvon ikävähennyksellä vähennettynä. Enimmäiskorvausmäärä häkkivarastosta varastetulle omaisuudelle on tyypillisesti 3 000–5 000 euroa.
Käyn tässä artikkelissa läpi, milloin kotivakuutuksesta voidaan korvata vahinko, miten paljon korvauksia maksetaan sekä missä tilanteissa vakuutusyhtiön ei tarvitse korvata vahinkoa.
Mikäli olet saanut vakuutusyhtiöltä kielteisen päätöksen häkkivaraston murtoon, päätöksen oikeellisuus kannattaa varmistaa vakuutusjuristin ilmaisella arviolla.
Päivitys: vertailu ja taulukot on päivitetty viimeksi 11.10.2026. Tiedot on tarkistettu vakuutusyhtiöiden voimassa olevista vakuutusehdoista.
Laajan ja suppean kotivakuutuksen korvaukset varkaudesta
Häkkivarastoon tehty murto voidaan korvata kotivakuutuksesta, mikäli kotivakuutuksesi sisältää turvan varkauksien varalle.
Olen koonnut alle vertailuun Fennian, Ifin, LähiTapiolan, Pohjantähden, Pohjola Vakuutuksen, POP Vakuutuksen sekä Turvan kotivakuutukset siltä osin, voidaanko niistä korvata varkauksia.
Vakuutusjuristi.fi
Varkausvahingon korvattavuus kotivakuutuksissa 10/2026
Valitse vertailtavat vakuutusyhtiöt
Näkyvissä 7 / 7 vakuutusyhtiötä.
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjantähti | Pohjola | POP | Turva | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Palo | Perus | Laaja | Perus | Laaja | LaajaPlus | Suppea | Perus | Laaja | Kotivakuutus | Perus | Laaja | S | M | L | Suppea | Perus | Laaja | |
| Varkausvahinko | Ei sisälly | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Ei sisälly | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy |
Valinnainen lisäturva = valinnainen lisäturva
© Vakuutusjuristi Pitkämäki Oy
Vertailusta näkee nopeasti, että lähes kaikista kotivakuutuksista korvataan varkauksia. Sen sijaan vakuuttajien aivan halvimmista vakuutuksista varkauksia ei korvata lainkaan tai kyse on valinnaisesta lisäturvasta.
Mikäli häkkivarastoon on siis murtauduttu, mutta kotivakuutuksestasi ei tätä turvaa löydy, vakuutusyhtiö ei silloin maksa korvauksia.
Lisäksi vakuutusyhtiö edellyttää käytännössä aina murtojälkiä tai muuta riittävää selvitystä murtautumisesta. Ehtojen sanamuoto vaihtelee. Esimerkiksi Fennian perusturvassa varkaus korvataan vain, jos rakennukseen on murtauduttu tai tunkeuduttu muulla ehdoissa mainitulla tavalla, kun taas esimerkiksi Ifin, Pohjolan, LähiTapiolan ja Turvan ehdoissa varkausturva kattaa sanamuotonsa mukaan myös muun varkauden. Se, että omaisuutta on vain kadonnut varastolta, ei kuitenkaan riitä korvaukseen.
Kokemuksemme mukaan näissä tapauksissa riidellään usein siitä, mitkä jäljet vakuutusyhtiö hyväksyy murtojäljiksi ja milloin kyse on tavallisesta käytön aiheuttamasta kulumasta, joka ei yksin riitä osoittamaan murtautumista.
FINE totesi esimerkiksi alla olevassa tapauksessa, ettei varkauden tapahtumisesta ehtojen edellyttämällä tavalla ollut esitetty riittävää näyttöä, eikä se suosittanut vakuutusyhtiötä korvaamaan vahinkoa. Vaikka kyse ei ollut juuri häkkivaraston varkaudesta, sama periaate pätee myös niihin.
Varkautta ei siis korvattu siksi, että varkaudesta ei ollut jäänyt murtojälkiä, eivätkä muutkaan ehdon vaihtoehdot (väkivalta, erityinen viekkaus tai murron yhteydessä haltuun saatu avain) täyttyneet. Jos murtojälkiä olisi löytynyt, ehdon murtautumisedellytys olisi täyttynyt.
Sama koskee avaimella tehtyä varkautta. Jos varas on päässyt varastoon avaimella, vakuutus korvaa vahingon yleensä vain, jos avain on saatu haltuun murron tai ryöstön yhteydessä. Pelkästään kadonnutta avainta käsittelen tarkemmin artikkelissa kotivakuutus ja avaimen katoaminen.
Mitä kotivakuutus korvaa ja ei korvaa?
Mitä tehdä, kun häkkivarastoon on murtauduttu?
Kun häkkivarastoon on murtauduttu, ensimmäiset toimet vaikuttavat siihen, saatko korvauksen, koska näyttövelvollisuus varkaudesta on sinulla. Toimi näin:
- Tee rikosilmoitus poliisille heti.
- Valokuvaa murtojäljet, kuten rikottu lukko, salparauta ja ovenkarmi, sekä varaston sisältö ennen kuin siivoat.
- Ota rikottu lukko talteen ja säilytä se, kunnes vakuutusyhtiö on käsitellyt vahingon.
- Tee luettelo viedyistä tavaroista ja etsi niistä kuitit, tiliotteet tai valokuvat.
- Ilmoita vahingosta vakuutusyhtiölle viipymättä ja isännöitsijälle, jotta varaston ovi korjataan.
Esimerkiksi alempana kuvatussa tapauksessa FINE-077062 vakuutusyhtiö vetosi muun muassa siihen, ettei rikottua lukkoa ollut otettu talteen. Lautakunta piti näyttöä silti riittävänä, mutta talteen otettu lukko olisi vähentänyt kiistelyä.
Mitä taloyhtiön häkkivarastossa saa säilyttää?
Kotivakuutuksen ehdot eivät kiellä tavallisen omaisuuden säilyttämistä häkkivarastossa, mutta arvokkaan omaisuuden kohdalla on rajoituksia. LähiTapiolan, Turvan ja Pohjantähden suojeluohjeiden mukaan asunnon ulkopuolisessa varastossa ei saa säilyttää arvokasta tai varkaudelle altista omaisuutta. LähiTapiolan ja Turvan ehdoissa mainitaan esimerkkeinä optiset ja elektroniset laitteet, taide-esineet, korut, turkikset ja aseet.
Ifin, POP Vakuutuksen, Pohjantähden, LähiTapiolan ja Turvan ehdoissa todetaan lisäksi, että yhteistilassa, johon esimerkiksi taloyhtiön muut asukkaat pääsevät, omaisuus on lukittava erikseen. Suojeluohjeen rikkominen voi johtaa korvauksen alentamiseen tai epäämiseen.
Kaikkien vakuutusyhtiöiden ehdot eivät kuitenkaan kiellä arvokkaan omaisuuden säilyttämistä varastossa. Tapauksessa FINE-077062 vakuutusyhtiö piti epäselvänä, miksi arvokkaita työkaluja oli säilytetty häkkivarastossa, mutta lautakunnan mukaan se ei ollut tapaukseen sovelletuissa vakuutusehdoissa kiellettyä.
Minkä verran häkkivaraston murrosta saa korvauksia?
A) Ikävähennykset
Ikävähennykset ovat vakuutusehdoissa säädetty tapa siitä, miten vahingon korvausmäärä lasketaan. Se perustuu menetetyn tai rikkoutuneen omaisuuden ikään sekä esineen korjauskuluihin taikka uuden esineen hankintahintaan.
Koska varkausvahingossa omaisuus menetetään lähes aina kokonaan, vakuutusyhtiö korvaa vahingosta tällöin vakuutusehdoissa määritellyn prosenttiosuuden uuden vastaavan omaisuuden hankintahinnasta.
Koska kyse oli ollut varsin uudesta omaisuudesta, vakuutusyhtiö ei tehnyt korvausmäärään ikävähennystä.
Koska jokainen kotivakuutusyhtiö kirjoittaa vakuutusehtonsa hieman eri tavalla, ikävähennysprosentit eivät ole samat ja niiden laskentatapa vaihtelee hieman.
Samoja ikävähennysprosentteja sovelletaan yleensä siitä riippumatta, millaisesta vahingosta on kysymys. Ikävähennyksen määrässä ei siis ole eroja, tapahtui sitten varkaus taikka vaatteet vahingoittuivat vesivahingosta (tähän on tosin muutamia poikkeuksia mm. tulipalovahingoissa).
Esimerkiksi vaatteiden korvauksien osalta vuosittaiset ikävähennysprosentit ovat seuraavat:
Vakuutusjuristi.fiVoimassa olevat ehdot 10/2026
Vaatteiden ikävähennys kotivakuutuksessa
| Vakuutusyhtiö | Ikävähennys vuodessa | Enimmäisvähennys |
|---|---|---|
| Fennia | 30 % (taulukko: 30, 60 ja 80 %) | 80 % |
| If | 15 % | Ehdoissa ei mainita |
| LähiTapiola | 20 % | 80 % |
| Pohjantähti | 20 % (kahdelta ensimmäiseltä vuodelta ei vähennystä) | 90 % |
| Pohjola | 25 % | 70 % |
| POP | 15 % | 90 % |
| Turva | 20 % | 80 % |
Ikävähennystä ei tehdä vaatteen käyttöönottovuodelta, ja osalla vakuutusyhtiöistä ei myöskään sitä seuraavalta vuodelta. Korvausmäärään ei tule siten heti vähennyksiä, jos vahinko tapahtuu heti samana vuonna, kun olit ostanut kyseisen tavaran.
Vertailusta huomaa myös, että ikävähennyksillä on myös yleensä enimmäismäärä, jolloin ikävähennys ei voi olla 100 %. Tosin kun tämän jälkeen korvauksesta vähennetään vielä myös omavastuu, 90 % ikävähennys johtaa usein siihen, ettei korvattavaa osuutta jää.
B) Enimmäiskorvausmäärä
Voisi kuvitella, että mikäli kotivakuutukseen on hankkinut irtaimistolle esimerkiksi 25 000 euron vakuutusmäärän, se riittäisi aina kattamaan myös häkkivaraston varkaudessa menetetyn omaisuuden.
Näin ei kuitenkaan ole.
Vakuutusehdoissa on nimittäin monesti erillinen, hyvin paljon pienempi enimmäiskorvausmäärä häkkivarastossa olleen omaisuuden vahingoille. Jos varastossa on siis säilyttänyt arvokkaampaa omaisuutta tai sitä on viety poikkeuksellisen paljon, iso osa siitä voi jäädä kokonaan korvaamatta.
Vakuutusjuristi.fiVoimassa olevat ehdot 10/2026
Häkkivarastossa olleen omaisuuden enimmäiskorvaus
| Vakuutusyhtiö | Enimmäiskorvaus |
|---|---|
| Fennia | 5 000 euroa |
| If | 5 000 euroa |
| LähiTapiola | 5 000 euroa |
| Pohjantähti | 5 000 euroa |
| Pohjola | 10 % irtaimiston enimmäiskorvauksesta |
| POP | 3 000 euroa |
| Turva | 5 000 euroa |
Häkkivarastossa säilytettävälle polkupyörälle tai sähköiselle kulkuvälineelle voi olla vielä tätäkin pienempi enimmäiskorvausmäärä. Korvaus on silloin enintään se, kumpi raja on pienempi.
Korvaako vakuutus häkkivarastosta varastetun polkupyörän?
Kotivakuutus korvaa häkkivarastosta varastetun polkupyörän pääsääntöisesti samoin edellytyksin kuin muunkin varastetun omaisuuden, mutta osalla vakuutusyhtiöistä pyörille ja sähköisille kulkuvälineille on oma enimmäiskorvauksensa.
Vakuutusjuristi.fiVoimassa olevat ehdot 10/2026
Polkupyörän ja sähköisen kulkuvälineen enimmäiskorvaus
| Vakuutusyhtiö | Polkupyörä | Sähköinen kulkuväline, esim. potkulauta |
|---|---|---|
| Fennia | Ei erillistä rajaa | Yhteensä 3 000 euroa |
| If | 5 000 euroa | 2 500 euroa |
| LähiTapiola | Ei erillistä rajaa | Yhteensä 5 000 euroa |
| Pohjantähti | Ei erillistä rajaa | 2 500 euroa kukin |
| Pohjola | Ei erillistä rajaa | Yhteensä 10 000 euroa |
| POP | 2 500 euroa | Ehdoissa ei mainita |
| Turva | Ei erillistä rajaa | Yhteensä 5 000 euroa |
Fennian, LähiTapiolan, Turvan, Pohjolan ja POP Vakuutuksen ehdoissa lukitsemattoman polkupyörän varkautta ei korvata. Pohjantähden ehdoissa kielto koskee ulkona tai mukana olevaa pyörää, ja Ifin suojeluohjeen mukaan pyörän on oltava valvonnassa tai lukittuna. Pyörä kannattaa siis lukita myös lukitun häkkivaraston sisällä.
Kotivakuutuksen korvaukset varkaudesta – mitä korvataan ja mitä ei?
C) Mitä selvityksiä tulee toimittaa korvauksien maksamiseksi?
Hakiessasi vakuutuksesta korvauksia, sinun pitää pystyä näyttämään toteen sekä varkauden tapahtuminen että varastettu omaisuus.
Pelkkä rikosilmoitus poliisille ei siis usein vielä riitä korvauksien maksamiseen.
Vakuutusyhtiön täytyy saada tietoonsa, mitä tarkalleen ottaen on viety. Usein tämä on tietysti helpointa toimittamalla kuitti, tilitapahtuma, takuukuitti, valokuva, mikä tahansa muu asiakirja joka osoittaa, että tavara oli olemassa ennen varkautta.
Tässä kohtaa moni huomaa, ettei kaikesta omaisuudesta ole tietenkään säilyttänyt mitään todisteita. Harva esimerkiksi tallentaa jokaisen ostetun tavaran kuitit vuosiksi. Jos selviä todisteita ei ole, vakuutusyhtiö joutuu arvioimaan korvaamista kokonaisuutena.
Korvaako vakuutus, jos ei ole kuittia?
Useimmiten tavalliset arkiset esineet, kuten vaatteet, kengät tai kodintarvikkeet, menevät läpi ilman sen suurempaa vääntöä, kunhan korvausvaatimus on järkevän suuruinen.
Mutta jos listalla on selvästi arvokkaita tavaroita, kuten kello, kamera tai merkkilaukku, vakuutusyhtiö haluaa yleensä tarkempia selvityksiä ennen kuin korvauksia maksetaan.
Millaista selvitystä sitten tarvitaan?
Se riippuu aina kunkin varkauden yksityiskohdista. Esimerkiksi seuraava Vakuutuslautakunnan ratkaisu osoittaa hyvin, milloin vakuutusyhtiön vaatimus lisäselvityksien toimittamisesta oli perusteeton.
Tapauksessa ratkaisi selvitys kokonaisuutena. Siihen kuuluivat murtojäljet, tapahtumaolosuhteet sekä varastetun omaisuuden kuitit ja tilitapahtumat.
Vakuutusyhtiö ei siten voinut jättää vahinkoa korvaamatta vain siksi, että se piti murtautumista epäilyttävänä.
Jos riittäviä selvityksiä ei kuitenkaan löydy, vahinko voi jäädä korvaamatta. Kokemukseni mukaan liian usein vakuutusyhtiö kuitenkin kieltäytyy väärin perustein maksamasta korvauksia ostokuitin puuttumisesta huolimatta.
Esimerkiksi hoitamassamme tapauksessa kellarin häkkivarastoihin murtauduttiin kolme kertaa, ja varkaat veivät myös kansion, jossa tavaroiden kuitit olivat. Vakuutusyhtiö hylkäsi kaikki kolme murtoa kuittien puuttumisen vuoksi, mutta muutti päätöksensä uudelleenkäsittelypyyntömme jälkeen.
Kokemukseni mukaan häkkivarastojen varkaudet ovat tyypillisiä vahinkoja, joissa vakuutusyhtiötä yritetään erehdyttää maksamaan korvauksia vilpin avulla. Vakuutusyhtiö vetoaa kuitenkin kokemukseni mukaan liian usein huijaukseen tai vilppiin perusteena jättää vahinko maksamatta, vaikka vahinko tulisi kuitenkin korvata vakuutuksesta.
Lue lisää kotivakuutusriidoista ja niiden ratkaisuista
Vakuutusyhtiö ei korvaa varkautta, mitä voi tehdä?
Vakuutusyhtiöillä on toisinaan väärä näkemys siitä, mitä tietoja tarvitaan vahingon korvaamiseksi. Tai joissain tapauksissa he alkavat epäilemään vilppiä täysin perusteetta.
Kielteiseen päätökseen voi hakea muutosta pyytämällä ensin vakuutusyhtiöltä oikaisua ja sen jälkeen ratkaisusuositusta FINEltä. Häkkivaraston murroissa riita koskee usein sitä, riittävätkö jäljet osoittamaan murtautumisen ja onko viedystä omaisuudesta esitetty riittävä selvitys.
Mikäli vakuutusyhtiö on kieltäytynyt korvaamasta vahinkoa kokonaan tai osittain, päätöksen oikeellisuus kannattaa aina varmistaa juristin ilmaisella arviolla.
Muita asiaan liittyviä kirjoituksia

Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Tasonparannus vakuutuksessa – milloin korjausta ei korvata
Alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta
Vuokranantajan ja vuokralaisen velvollisuudet ja vastuunjako 2026
Vuokralaisen kotivakuutus – mitä se korvaa ja mitä ei 2026
Vuokranantajan vakuutus: mitä se korvaa ja mitä ei 2026
Hevosvakuutus – mitä se korvaa ja mitä ei 2026
Paras kissavakuutus – vertailu 2026
Metsävakuutus vertailu – korvaukset myrsky- ja sienituhossa
Korvaako kotivakuutus kosteus- tai homevaurion?
Vesivahinko – vakuutus ei korvaa? 9 yleisintä syytä ja mitä tehdä
Pyyhkäise nähdäksesi lisää