

Kuka korvaa, jos naapurin puu kaatuu talon päälle?
Päivitetty
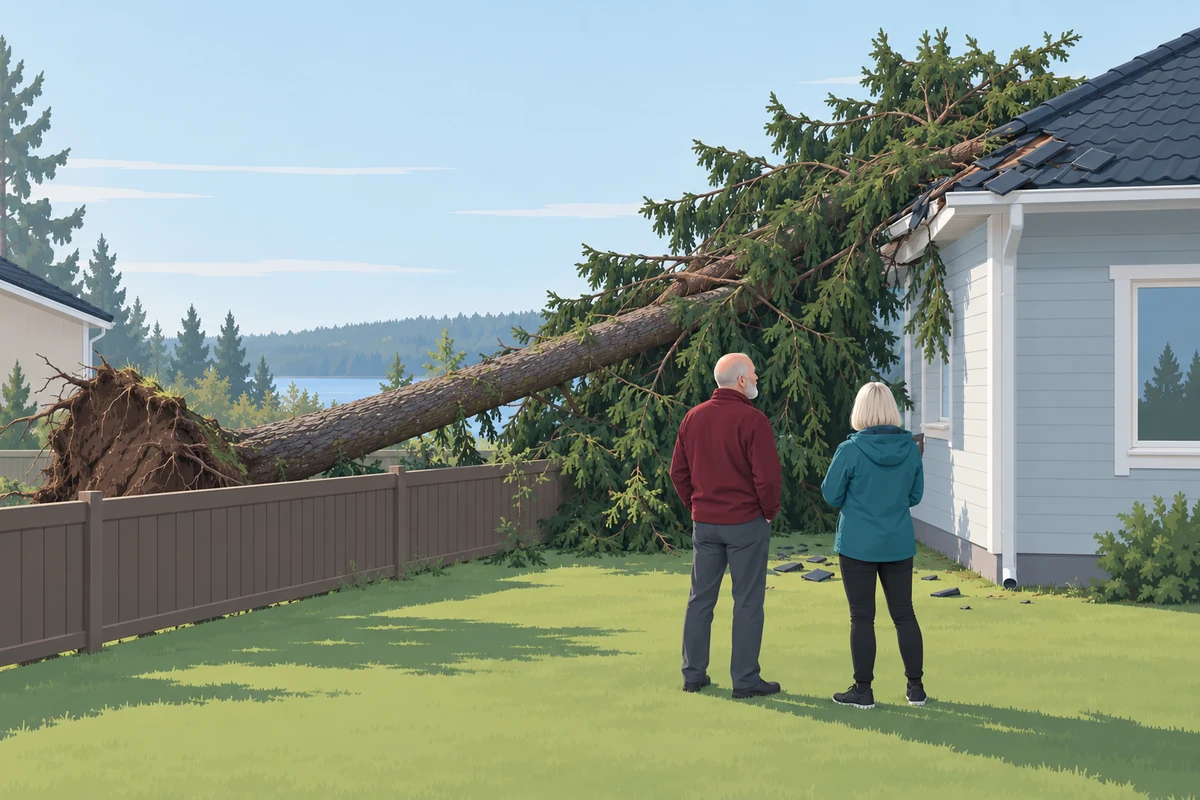
Kuka korvaa, kun naapurin puu kaatuu talon päälle, riippuu siitä, miksi puu kaatui. Usein vahingon korvaa ensin oma kotivakuutuksesi, jos siihen kuuluu luonnonilmiöturva ja ehtojen myrskyraja ylittyy. Naapuri tai hänen vastuuvakuutuksensa korvaa vahingon vain, jos naapuri on ollut huolimaton, esimerkiksi tiesi tai hänen olisi pitänyt tietää puun huonosta kunnosta.
Jos terveen näköinen puu kaatuu myrskyssä, kukaan ei ole siitä vastuussa, ja vahinko jää oman vakuutuksen varaan. Jos naapuri tiesi puun olevan laho tai siitä oli varoitettu, hän voi joutua korvaamaan vahingon, mutta sen osoittaminen on vahingon kärsineen tehtävä.
Jos olet saanut vakuutusyhtiöltä kielteisen korvauspäätöksen puun aiheuttamasta vahingosta, päätöksen oikeellisuus kannattaa aina varmistaa vakuutusjuristin ilmaisella arviolla.
Päivitys: artikkeli on päivitetty viimeksi 17.10.2026. Tiedot on tarkistettu vakuutusyhtiöiden voimassa olevista kotivakuutusehdoista.
Rajan yli kaatunut puu ja naapurin vastuu
Kiinteistönomistaja vastaa tonttinsa puiden kunnosta. Tämä tarkoittaa, että naapurisi on velvollinen seuraamaan puiden kuntoa ja kaatamaan vaaralliseksi muuttuneet puut ennen kuin ne aiheuttavat vahinkoa.
Rakentamislain 140 §:n mukaan rakennuksen omistajan on nimittäin pidettävä rakennus ympäristöineen sellaisessa kunnossa, että se täyttää jatkuvasti turvallisuuden vaatimukset. Rakennuksen ”ympäristöön” voidaan katsoa kuuluvan myös tontilla kasvavat puut. Sama velvollisuus oli ennen vuotta 2025 maankäyttö- ja rakennuslaissa.
Toisin kuin monesti kuulee sanottavan, kukaan ei kuitenkaan ole automaattisesti vastuussa, jos puu kaatuu ja aiheuttaa vahingon. Vastuun syntyminen edellyttää jonkinlaista huolimattomuutta taikka laiminlyöntiä, eli että esimerkiksi naapuri tiesi tai hänen olisi pitänyt tietää puun olevan huonokuntoinen, mutta hän ei silti ryhtynyt riittäviin toimiin vahingon estämiseksi.
Ratkaisevaa naapurin korvausvastuun kannalta on siis se, mistä syystä puu kaatui ja olisiko naapurin pitänyt ryhtyä toimiin vahingon välttämiseksi.
A) Milloin naapuri voi olla vastuussa
Naapuri voi joutua korvausvastuuseen, jos puun laho tai huono kunto on ollut silmin havaittavissa jo ilman ammattilaistakin ennen vahingon syntymistä. Käytännössä tämä tarkoittaa tilanteita, joissa puussa on selvästi näkyviä merkkejä sen huonokuntoisuudesta.
Jos puun huono kunto on ollut todettavissa itse tai jos siitä oli varoitettu esimerkiksi aiemman puunkaadon yhteydessä ammattilaisen toimesta, tällöin kiinteistön omistajalla on velvollisuus ryhtyä toimiin vahingon välttämiseksi. Ei siis riitä, että huonokuntoisesta puusta esimerkiksi vain suullisesti varoittaa naapuria ilman, että samalla puun kaatoa aletaan valmistelemaan.
Tyypillinen tilanne, jolloin korvausvastuu syntyy onkin siis sellainen, että puun huono kunto on ollut tiedossa, mutta asialla ei vain ollut tehty mitään.
Naapurin vastuu voi syntyä myös tilanteessa, jossa puun laho ei ole ulkoapäin havaittavissa, mutta puun huonokuntoisuus on ollut muutoin tiedossa.
Käytännössä siis pelkkä tieto siitä, että puussa on ollut joskus lahovaurioita, voi riittää synnyttämään naapurille korostuneen tarkkailuvelvollisuuden.
B) Tilanteet, joissa vastuuta ei todennäköisesti synny
Kuten todettua, kukaan ei ole automaattisesti vastuussa vahingosta vain sen vuoksi, että puu kasvoi omalla tontilla ja kaatuessaan tai sieltä pudonnut oksa vahingoitti toisen omaisuutta.
Jotta korvausvastuu syntyy, on täytynyt toimia jotenkin huolimattomasti. Esimerkiksi jos puun huono kunto ei ole ollut silmämääräisesti nähtävissä ennen vahinkoa, vastuuta ei lähtökohtaisesti synny. Sekään ei siis muuta tilannetta, vaikka puun huonokuntoisuus selviää vasta vahingon jälkeen, jos kiinteistön omistajalla ei ollut mitään tietoa asiasta ennen vahinkoa.
Tietysti jos sama puu aiheuttaa myöhemmin uuden vahingon, silloin on hankalampi vedota siihen, ettei asiasta tiennyt ja vastuu voikin syntyä.
Sekin herättää monesti kysymyksiä meille tulevissa yhteydenotoissa, että eikö kiinteistönomistajan pitäisi tutkituttaa puun kunto ammattilaisen toimesta säännöllisesti, jotta vahinkoja ei synny?
Lautakunta on linjannut, että ei tarvitse, ellei siihen ole erityistä syytä.
Toinen tyypillinen tilanne on se, että vahingonkärsijä väittää kiinteistönomistajan tienneen puun kunnosta, mutta ei pysty näyttämään väitettään toteen. Lain mukaan vahingonkärsineellä on kuitenkin näyttötaakka siitä, että joku toinen, eli kiinteistönomistaja, on vastuussa vahingosta.
Näyttötaakka on aina vahingonkärsijällä. Jos väität naapurin tienneen puun huonosta kunnosta, sinun pitää pystyä osoittamaan se. Pelkkä väite ei riitä.
Näytöksi voi kuitenkin riittää esimerkiksi se, että olit keskustellut puun huonosta kunnosta aiemmin naapurisi kanssa tai puu oli aiheuttanut vahinkoja aiemminkin.
Puu kaatuu talon päälle – kenen vakuutus korvaa?
Kun puu kaatuu talon tai auton päälle, korvauksen maksaja riippuu siitä, mitä vahingoittui ja miksi puu kaatui. Käytännössä korvausta voi hakea kolmesta vakuutuksesta: omasta kotivakuutuksesta, auton kaskovakuutuksesta tai puun omistajan vastuuvakuutuksesta.
Jos vakuutusyhtiö on jo hylännyt korvaushakemuksesi puun aiheuttamasta vahingosta, vakuutusjuristin ilmainen arvio kertoo, kannattaako päätöksestä valittaa.
A) Oma kotivakuutus
Kotivakuutus korvaa tyypillisesti myrskyn aiheuttamat vahingot rakennukselle ja irtaimistolle, kun vakuutukseen kuuluu luonnonilmiöturva. Suppeimmasta kotivakuutuksesta se voi puuttua. Vakuutusehdoissa myrsky on lisäksi usein määritelty tuulen nopeudella, ja raja vaihtelee. Ifin ja Pohjolan ehdoissa nopeusrajaa ei mainita, mutta esimerkiksi LähiTapiolan ehdoissa keskituulen nopeuden pitää ylittää 15 metriä sekunnissa ja Fennian ehdoissa puuskan nopeuden olla vähintään 21 metriä sekunnissa.
Tämä raja voi muodostua ongelmaksi, jos laho puu kaatuu kovemmassa puuskassa, joka ei kuitenkaan ylitä kotivakuutusehtojen myrskyrajaa. Jos puu on lahonnut sisältä, se voi kaatua huomattavasti pienemmässä tuulessa kuin terve puu.
Toinen ehkä harvinaisempi tilanne, jossa kotivakuutuskorvaus voi jäädä saamatta, on rakennuksen huono kunto ennen vahinkoa. Tämä on tyypillisempää mökkien ja muiden vapaa-ajan rakennusten tai pitkään asumattomana olleiden rakennusten vahingoissa, mutta sama kysymys voi tulla vastaan missä tahansa huonokuntoisessa rakennuksessa.
Jos rakennus on ennestään huonossa kunnossa, voikin olla vaikeaa osoittaa, kuinka suuri osa vaurioista johtuu nimenomaan puun kaatumisesta.
Kannattaa siis tarkistaa oman kotivakuutuksen korvauspiiri: myrskymääritelmä ja turvan laajuus vaihtelevat vakuutusyhtiöittäin. Laajemmin myrskyn ja kotivakuutuksen suhdetta käsittelen artikkelissa korvaako kotivakuutus myrskyvahingot.
B) Puu kaatui auton päälle: kaskovakuutus
Jos puu kaatuu auton päälle, vahinko korvataan yleensä kaskovakuutuksen luonnonilmiöturvasta taikka kolariturvasta. Laaja kasko kattaa tyypillisesti luonnonilmiön aiheuttamat vahingot autolle.
Mikäli auto vahingoittuu puun kaatumisesta lunastuskuntoon, vakuutusyhtiö korvaa auton käyvän arvon. Se ei kuitenkaan ole sama kuin autoliikkeen pyyntihinta, vaan tarkoittaa hintaa, jolla vastaavan ikäisen, kuntoisen ja varustellun auton saisi ostettua yksityishenkilöltä. Jos olet eri mieltä vakuutusyhtiön arviosta, sinun on esitettävä näyttöä auton todellisesta arvosta. Vakuutusyhtiön näkemys käyvästä arvosta ei kuitenkaan ole aina oikein, vaan lunastuskorvausta voi korottaa hyvillä argumenteilla.
Jos autossa ei ole kaskoa, oma autovakuutus ei korvaa vahinkoa, koska liikennevakuutus ei korvaa oman auton vaurioita (liikennevakuutuslaki 40 §). Silloin korvausta voi hakea puun omistajalta tai haltijalta, esimerkiksi naapurilta, taloyhtiöltä tai kunnalta, ja tämän vastuuvakuutuksesta. Edellytys on sama kuin talon vahingoissa: omistajan pitää olla laiminlyönyt puun kunnossapito.
C) Naapurin vastuuvakuutus
Naapurin vastuuvakuutus voi korvata vahingon, jos naapuri on toiminut jotenkin huolimattomasti puun turvallisuudesta huolehtimiseen liittyen, eli laiminlyönyt puiden kunnossapidon. Tällaisessa tilanteessa naapurin kotivakuutuksen vastuuvakuutus voi korvata aiheutuneen vahingon.
Vastuuvakuutuksesta voidaan korvata sekä rakennusvahinkoja että irtaimiston ja ajoneuvojen vaurioita. Korvauksen edellytyksenä on kuitenkin aina naapurin tuottamus. Käytännössä tämä tarkoittaa, että naapurin on täytynyt tietää tai hänen olisi pitänyt tietää puun olevan vaarallinen.
Vastuuvakuutuksessakin on kuitenkin rajoituksia. Vakuutus ei esimerkiksi korvaa puun aiheuttamaa vahinkoa omaisuudelle, joka oli naapurin ”huolehdittavana tai hallinnassa”.
Jos naapuri on siis esimerkiksi kaatamassa puuta ja puu yllättäen kaatuukin väärään suuntaan, riippuu yksityiskohdista, tuleeko vahinko korvata vastuuvakuutuksesta vai ei.
Naapurin omaisuus puun mahdollisella kaatuma-alueella ei kuitenkaan automaattisesti kuulu tähän rajoitukseen. Naapurin talo, auto tai piharakennelma ei siis ole aina puunkaatajan ”huolehdittavana”, vaikka ne sijaitsevat puun lähettyvillä.
Hoitamissamme vakuutusriidoissa tämä kysymys tuleekin usein esille: miten vastuuvakuutuksen rajoitusehtoja saa tai ei saa soveltaa? Vakuutusyhtiöt jättävät kokemukseni mukaan liian helposti puun kaatamisessa aiheutuneita vahinkoja korvaamatta virheellisesti soveltamalla rajoitusehtoa väärin, kuten seuraavakin lautakunnan tapaus osoittaa.
Lautakunnan linja on kuitenkin selkeä: vain se alue, jonka suojaaminen kuuluu luonnollisena osana kaatotyöhön, jää korvauspiirin ulkopuolelle.
Jos puu kaatuu eri suuntaan kuin oli tarkoitus, sen seurauksena aiheutuneita vahinkoja ei saa jättää rajoitusehdon perusteella korvaamatta.
Vastuuvakuutus edellyttää kuitenkin, että tuottamus voidaan todeta. Jos vahingon syy jää epäselväksi, korvausta ei makseta.
Entä jos puu kaatuu omien rakennusten päälle? Silloin kyse ei ole vastuuvakuutuksesta vaan omasta kotivakuutuksesta. Tässäkin tilanteessa voi tulla eteen ongelmia.
Suurten puiden kaataminen kannattaa jättää ammattilaiselle. Jos kaataa puun itse ja tekee virheen, oma kotivakuutus ei välttämättä korvaa omille rakennuksille aiheutunutta vahinkoa, eikä vastuuvakuutus korvaa naapurin vahinkoa, jos tuottamusta ei pystytä osoittamaan.
Puunkaato ja vastuuvakuutus: kun ammattilainen tekee virheen
Jos palkattu ammattilainen kaataa puun väärin, vahingon korvaa puunkaatajayritys tai sen vastuuvakuutus, ei puun tilannut naapuri. Oman tontin puun kaataminen on riskialtista työtä, ja puu voi tuulen tai virheen vuoksi kaatua naapurin puolelle. Varsinkin haastavissa paikoissa olevien puiden kaatamiseen palkataankin todennäköisemmin ammattilainen hoitamaan asiaa.
Tästä huolimatta ammattilainenkin voi tehdä virheen. Tällöin korvauksia pitää hakea kyseiseltä yritykseltä tai heidän vakuutusyhtiöltään. Naapuri ei nimittäin ole vastuussa vahingosta, joka aiheutuu puunkaadon yhteydessä ammattilaisen toimesta.
Vahingon korvaaminen puunkaatajayrityksen vakuutuksista riippuu sitten siitä, miten kattava vastuuvakuutus yrityksellä on.
Puun kaatuminen naapurin tontille: kuka maksaa raivauksen?
Pääsääntö on yksinkertainen: jokainen raivaa oman tonttinsa. Jos naapurin puu kaatuu sinun pihaasi, sinun vastuullesi jää yleensä puun raivaaminen omalta tontiltasi. Oma kotivakuutus voi korvata raivauskulut osana myrskyvahinkoa, jos vakuutusehdoissa on raivauskulujen korvaamista koskeva ehto.
Jos naapuri on tuottamuksellisesti aiheuttanut vahingon, eli tiesi puun olevan vaarallinen mutta ei kaatanut sitä, raivauskulut voi vaatia naapurilta tai hänen vakuutusyhtiöltään.
Raivaus ja vastuu kuuluvat kunnalle tai tienpitäjälle, kun puu kasvoi niiden maalla: kunnan maalla, kuten kadun varressa tai puistossa, kasvavista puista huolehtii kunta ja yleisten teiden varren puista tienpitäjä, joten vaarallisesta puusta ilmoitetaan heille. Myös niiden korvausvastuu edellyttää huolimattomuutta. Yksityisen tontin reunassa kasvanut puu on kuitenkin tontin omistajan vastuulla, vaikka se kaatuisi kadulle.
Jos myrsky kaataa puita omassa talousmetsässä eikä pihapiirissä, kyse ei ole kotivakuutuksesta lainkaan. Silloin oma metsävakuutus vastaa metsätuhoista, ja sen ehdot poikkeavat kotivakuutuksesta olennaisesti: pienimmät vahingot jäävät kokonaan korvauspiirin ulkopuolelle.
Vaarallinen puu naapurin tontilla: mitä tehdä, jos naapuri ei kaada sitä?
Paras tapa välttää puuvahinko on toimia ennen kuin mitään tapahtuu. Jos huomaat naapurin tontilla puun, joka näyttää vaaralliselta, toimi näin:
- Ota ensin yhteyttä naapuriin ja kerro huolestasi. Useimmiten asia hoituu keskustelemalla. Pyydä naapuria tarkistuttamaan puun kunto tai kaatamaan se. Naapurin tontilla kasvavaa puuta ei saa kaataa itse ilman omistajan lupaa, vaikka se näyttäisi vaaralliselta.
- Jos naapuri ei reagoi, tee kirjallinen reklamaatio. Kirjaa päivämäärä ja sisältö ylös. Tämä on tärkeää, koska kirjallinen huomautus osoittaa, että naapuri on ollut tietoinen puun kunnosta. Jos puu myöhemmin kaatuu, tämä dokumentaatio voi olla ratkaisevaa korvausvastuun arvioinnissa.
- Ota valokuvia puusta säännöllisesti. Kuvaa erityisesti näkyviä lahokohtia, kääpiä, kuollutta kuorta, kallistumista ja kuolleita oksia. Kuvien aikaleima osoittaa, kuinka kauan ongelma on ollut olemassa.
- Pyri välttämään vahingon syntyminen ja siirrä irtain omaisuus ja autot pois puun kaatumisetäisyydeltä. Aina tämä ei tietysti ole mahdollista, mutta korvaukset eivät juuri koskaan riitä kattamaan vahinkoa kokonaisuudessaan. Selviää siis vähemmällä, jos vahinko voidaan välttää tällä tavoin kokonaan.
Jos naapuri ei reagoi kirjalliseenkään huomautukseen, voit ilmoittaa asiasta kunnan rakennusvalvontaan. Rakentamislain 141 §:n nojalla rakennusvalvonta voi kunnossapidon laiminlyönnin vuoksi määrätä rakennuksen ympäristön siistittäväksi, joten sitä voi pyytää arvioimaan, voiko se puuttua vaaralliseen puuhun.
Mitä tehdä, jos vakuutusyhtiö ei korvaa puun aiheuttamaa vahinkoa?
Puuvahingon korvattavuus on usein monimutkaista, koska samassa tilanteessa voi olla kyse sekä kotivakuutuksen myrskyvahingosta, naapurin vastuuvakuutuksesta että vahingonkorvausoikeudellisesta tuottamuskysymyksestä. Vakuutusyhtiö ei välttämättä arvioi tilannetta kaikkien näiden näkökulmasta, vaan antaa päätöksen sen vakuutuksen perusteella, josta korvausta on haettu.
Jos olet saanut kielteisen korvauspäätöksen puun aiheuttamasta vahingosta, päätöksen oikeellisuus kannattaa tarkistuttaa. Usein selviää, ettei vakuutusyhtiö ole huomioinut kaikkia korvausmahdollisuuksia tai että kielteiselle päätökselle ei ole riittäviä perusteita. Voit pyytää vakuutusjuristilta ilmaisen arvion korvauspäätöksestäsi.
Muita asiaan liittyviä kirjoituksia

Luottokortin matkavakuutus – vertailu: mitä Gold- ja Platinum-kortit korvaavat 2026
Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Tasonparannus vakuutuksessa – milloin korjausta ei korvata
Alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta
Vuokranantajan ja vuokralaisen velvollisuudet ja vastuunjako 2026
Vuokralaisen kotivakuutus – mitä se korvaa ja mitä ei 2026
Vuokranantajan vakuutus: mitä se korvaa ja mitä ei 2026
Hevosvakuutus – mitä se korvaa ja mitä ei 2026
Paras kissavakuutus – vertailu 2026
Metsävakuutus vertailu – korvaukset myrsky- ja sienituhossa
Korvaako kotivakuutus kosteus- tai homevaurion?
Pyyhkäise nähdäksesi lisää