

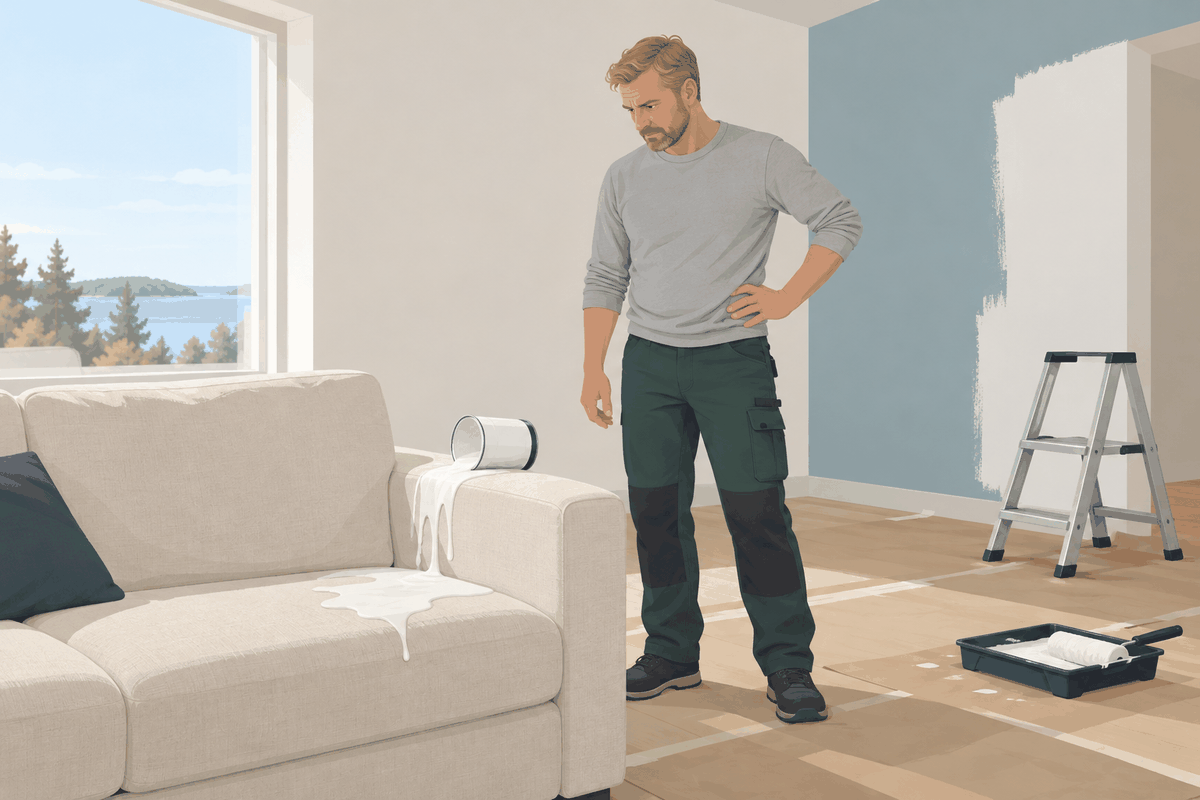
Kotivakuutus korvaa monesti sohvan, jos vahinko on äkillinen ja ennalta arvaamaton. Laaja kotivakuutus kattaa esimerkiksi vesivahingon, tulipalon tai tilanteen, jossa jotain kaatuu sohvan päälle ja vaurioittaa sitä. Suppea vakuutus korvaa sen sijaan tyypillisesti vain esimerkiksi tulipalon tai myrskyn aiheuttamat vahingot. Normaalia kulumista, haalistumista tai vähitellen syntyneitä tahroja vakuutus ei kuitenkaan korvaa. Korvaussummaan vaikuttavat sohvan ikä ja kunto, ja vakuutusyhtiö korvaa ensisijaisesti korjauksen, ei uutta sohvaa.
Jos sohvaa ei voi korjata, korvaus lasketaan uuden vastaavan sohvan hinnasta, josta vähennetään ikävähennys ja omavastuu. Huonekalujen ikävähennys on useimmissa vakuutusyhtiöissä 5–6 prosenttia vuodessa, joten neljä vuotta vanhasta sohvasta saa yleensä takaisin noin kolme neljäsosaa uuden hinnasta omavastuu vähennettynä. Vakuutusyhtiöiden välillä on kuitenkin selviä eroja. Samasta neljä vuotta vanhasta 1 500 euron sohvasta korvaus vaihtelee 750 eurosta 1 350 euroon, kun omavastuu on 150 euroa.
Jos vakuutusyhtiö on hylännyt korvaushakemuksesi sohvan vahingosta, päätöksen oikeellisuus kannattaa aina varmistaa vakuutusjuristin ilmaisella arviolla.
Päivitys: korvausvertailu ja esimerkit on päivitetty viimeksi 14.10.2026. Tiedot on tarkistettu vakuutusyhtiöiden voimassa olevista vakuutusehdoista.
Mitkä kotivakuutukset korvaavat sohvan vahingot?
Kotivakuutuksesta voidaan korvata kodin irtaimistolle aiheutuneita vahinkoja. Sohva on irtaimistoa siinä missä televisio tai astianpesukonekin. Korvattavuuden ratkaisee kuitenkin aina se, mikä vahingon aiheutti ja miten suppea tai laaja kotivakuutuksesi on.
Suppea kotivakuutus kattaa vain tiettyjen, vakuutuskirjalle nimettyjen tapahtumien aiheuttamat vahingot. Tällaisia ovat tyypillisesti esimerkiksi tulipalo ja myrsky. Vuotovahingot ja varkaudet kuuluvat yleensä vasta laajempiin turvatasoihin tai lisäturvaksi valittuina.
Laaja kotivakuutus korvaa puolestaan muitakin vahinkoja, kunhan kyse on äkillisestä ja ennalta arvaamattomasta tapahtumasta. Tällainen vahinko on esimerkiksi se, että maalaustöiden yhteydessä maalipurkki putoaa sohvan päälle tai että lattiavalaisin kaatuu ja repii sohvan verhoilun. Ehdoissa on kuitenkin eroja. Esimerkiksi Pohjantähden rikkoutumisturva ei korvaa tahraavien aineiden aiheuttamia vahinkoja.
Laajakaan kotivakuutus ei kuitenkaan korvaa kaikkea. Eläimen luonteenomaisella käyttäytymisellään aiheuttamat vahingot eivät ole ennalta arvaamattomia, ja lisäksi lemmikin aiheuttamat vahingot on rajattu ehdoissa erikseen pois. Siksi esimerkiksi koiran tai kissan pureskelemaa tai raapimaa sohvaa ei korvata. Myöskään vähitellen syntynyttä vahinkoa, kuten lapsen vähitellen repimää verhoilua, ei korvata.
Pelkkä vakuutuksen nimi ei kuitenkaan kerro, mitä se tosiasiassa kattaa. Vakuutusyhtiöt nimeävät turvatasonsa eri tavoin, ja kotivakuutusehdoissa voi olla merkittäviä eroja. Siksi vakuutusehdot kannattaa aina lukea tarkkaan.
Joskus sohva voi vahingoittua myös epäsuorasti siten, että esimerkiksi vuotovahinko ei kastele sitä suoraan, mutta vedessä olleet mikrobit tai kosteudesta leviävä home tärvelevät sohvan joka tapauksessa.
Tällaisessa tilanteessa korvattavuus riippuu siitä, voidaanko vahingon katsoa aiheutuneen homeen tai mikrobien leviämisestä sekä onko alkuperäinen vahingon aiheuttaja vakuutuksesta korvattava. Olen käsitellyt kotivakuutuksen korvauspiiriä laajemmin artikkelissa mitä kotivakuutus korvaa ja mitä ei, mutta tässä on hyvä esimerkki siitä, miten rajanveto käytännössä toimii.
Ratkaisevaa vahingon korvaamiseksi kotivakuutuksesta oli siis se, että vahinkoketju alkoi korvattavasta tapahtumasta. Vaikka irtaimisto ei kastunut suoraan, homehtuminen oli putkivuodon seuraus, ja sitä ei voitu rajata korvauspiirin ulkopuolelle rajoitusehdolla.
Kotivakuutuksesta voidaan korvata myös irtaimiston pelastamisesta aiheutuneita kustannuksia. Jos esimerkiksi vesivahingon yhteydessä siirrät sohvan ja muun irtaimiston turvaan lisävahinkojen estämiseksi, siirtämisestä aiheutuneet kulut voivat olla korvattavia.
Vakuutussopimuslain mukaan vakuutetun pitää kykyjensä mukaan huolehtia vahingon rajoittamisesta, ja vakuutusyhtiön on korvattava tästä aiheutuneet kohtuulliset kustannukset.
Tämä on hyvä tietää, koska vakuutusyhtiöt eivät yleensä kerro pelastamiskustannusten korvaamisesta oma-aloitteisesti. Jos irtaimistoa on siirrettävä vahingon rajoittamiseksi, kannattaa säilyttää muutto- ja varastointilaskut ja vedota nimenomaan vakuutussopimuslain pelastamisvelvollisuuteen.
Miten paljon kotivakuutus korvaa sohvan vahingosta?
Vakuutusyhtiö korvaa ensisijaisesti korjauskustannukset. Tämä tarkoittaa, että jos sohvan saa kuntoon esimerkiksi verhoilun osittaisella uusimisella, vakuutusyhtiö ei maksa uutta sohvaa. Uusi sohva korvataan vasta silloin, kun korjaaminen ei ole mahdollista tai korjauskustannukset ylittävät sen, mitä uudesta sohvasta ikävähennysten jälkeen korvattaisiin.
Vahingoittuneen irtaimiston korvausmäärä on yksi yleisimmistä kysymyksistä kotivakuutusriidoissa. Vakuutusyhtiö arvioi, mikä on edullisin tapa palauttaa sohva vastaavaan kuntoon kuin ennen vahinkoa. Sillä ei ole väliä, paljonko sinä olet sohvasta alun perin maksanut.
Tässä tapauksessa ratkaisevaa oli se, ettei A kyennyt osoittamaan sohvan korjauksen olevan riittämätön. Sohvan hävittäminen keskeneräisen korvausprosessin aikana poisti mahdollisuuden todentaa, olisiko sävyero todella ollut niin merkittävä, ettei korjausta voinut hyväksyä. Vaurioitunutta omaisuutta ei siis kannata hävittää ennen kuin korvausasia on ratkaistu.
A) Uuden sohvan korvausmäärä
Jos sohvaa ei voida korjata, vakuutusyhtiö korvaa uuden vastaavan sohvan hankintahinnasta vakuutusehdoissa määritellyn osuuden. Korvaussummaan vaikuttaa aina sohvan ikä, sillä vakuutusyhtiö tekee korvauksiin niin sanotun ikävähennyksen.
Ikävähennys lasketaan sohvan iän mukaan, ja jäljelle jäävästä summasta vähennetään vielä vakuutuskirjalle merkitty omavastuu.
Alla oleva vertailu näyttää, paljonko seitsemän vakuutusyhtiön laaja kotivakuutus korvaa neljä vuotta vanhasta sohvasta, kun sitä ei voi korjata, uusi vastaava sohva maksaa 1 500 euroa ja omavastuu on 150 euroa.
Vakuutusjuristi.fi
Sohva tuhoutuu, ostovuosi 2022 – kotivakuutusvertailu 10/2026
| Vakuutusyhtiö | Korvaus |
|---|---|
| Fennia | 1 125 € |
| If | 1 350 € |
| LähiTapiola | 1 080 € |
| Pohjantähti | 1 050 € |
| Pohjola Vakuutus | 1 125 € |
| POP Vakuutus | 750 € |
| Turva | 1 080 € |
Ero syntyy siitä, että jokainen vakuutusyhtiö on määritellyt vakuutusehdoissaan omat ikävähennysprosenttinsa huonekaluille. LähiTapiola ja Turva vähentävät 6 prosenttia, Pohjola 5 prosenttia ja POP 10 prosenttia vuodessa. Fennialla ja Pohjantähdellä on taulukko, josta sohvan arvo luetaan sen iän mukaan. If ei tee enintään viisi vuotta vanhasta huonekalusta ikävähennystä lainkaan.
Tyypillisesti ensimmäiseltä käyttövuodelta ikävähennystä ei tehdä lainkaan, jolloin vastikään ostetun sohvan vahingosta saat korvauksen uuden sohvan täydestä hinnasta omavastuulla vähennettynä. Vastaavasti mitä vanhempi sohva on kyseessä, sitä suurempi ikävähennys ja sitä pienempi korvaus. Erot kasvavat sohvan vanhetessa. Kymmenen vuotta vanhasta sohvasta LähiTapiola, Turva, Pohjola ja Fennia korvaavat vielä noin puolet uuden hinnasta, Pohjantähti viidesosan ja POP kymmenesosan. Ifillä yli viisi vuotta vanha sohva korvataan käytetyn vastaavan sohvan hinnan mukaan.
Osa vakuutusyhtiöistä tarjoaa myös kotivakuutukseen lisäturvaa, joka pienentää ikävähennyksiä tai poistaa ne kokonaan uudehkon irtaimiston osalta.
B) Sohvan korjauskulujen määrä
Jos sohvan voi korjata, vakuutusyhtiö maksaa sen kohtuulliset korjauskulut. Korjauskuluista vakuutusyhtiö pyytää yleensä verhoomon korjausarvion tai -tarjouksen. Jos vakuutusyhtiö itse pyytää arviota, sen hankintakulut voivat tulla korvattaviksi. Esimerkiksi Pohjantähti maksaa pyytämänsä korjauskustannusarvion kulut ilman omavastuuta.
Korjauskuluista ei usein tehdä ikävähennystä, toisin kuin uuden sohvan hankinnasta. Tämä kuulostaa hyvältä, mutta korjauskustannuksille on yläraja: vakuutusyhtiö ei korvaa korjauskuluja enempää kuin mitä se korvaisi uuden vastaavan sohvan hankinnasta ikävähennykset huomioiden.
Käytännössä uudehkon sohvan korjauskulut korvataan siis yleensä omavastuulla vähennettynä, jos sohvan korjaaminen vain on mahdollista. Vanhemman sohvan kohdalla korjauskulut voivat kuitenkin ylittää sen, mitä vakuutusyhtiö korvaisi uudesta sohvasta, jolloin osa korjauskuluista jää omasta pussista maksettavaksi.
Milloin sohvan vahinkoa ei korvata?
Sohvan vahinko jää yleensä korvaamatta, jos se on syntynyt vähitellen tai kuuluu tavalliseen käyttöön, kuten kuluminen, tahrat ja lemmikin tuhot. Korvaamatta jää myös vahinko, jota kotivakuutuksesi turvataso ei kata.
Korvauksen ulkopuolelle jäävät myös vahingot, joiden juurisyy ei ole vakuutuksen piirissä. Jos kotivakuutus kattaa esimerkiksi vain tulipalot, vakuutuksesta ei silloin korvata mistä tahansa muusta syystä aiheutuneita vahinkoja.
Sohvan normaali kuluminen ei ole kotivakuutuksesta korvattava vahinko. Jos sohvan verhoilu haalistuu auringossa, kangas kuluu käytössä tai pehmusteet painuvat ajan myötä kasaan, kyse on tavanomaisesta kulumisesta.
Kotivakuutus korvaa vain äkillisiä vahinkoja, ei vähitellen tapahtuvia muutoksia. Sama koskee tahroja, jotka syntyvät normaalissa arjessa.
Äkillisyyttä arvioidaan siis objektiivisesti vahingon syyn perusteella. Sillä ei ole merkitystä, tuliko vahinko sinulle yllätyksenä. Jos juurisyy on pitkään jatkunut prosessi, korvausta ei makseta.
Vakuutusyhtiö pyytää myös usein ostokuittia sohvan arvon todistamiseksi. Kuitin puuttuminen ei kuitenkaan automaattisesti tarkoita, että korvaus jäisi saamatta. Käsittelen aihetta tarkemmin artikkelissa korvaako vakuutus, jos ei ole kuittia?
Korvaako kotivakuutus lemmikin tuhot sohvalle?
Ei yleensä. Ratkaisevaa on se, että eläimen luonteenomaisella käyttäytymisellään aiheuttamat vahingot eivät ole ennalta arvaamattomia. On normaalia, että koira pureskelee tavaroita ja kissa raapii, joten sohvan jyrsiminen tai raapiminen ei ole kotivakuutuksen tarkoittama äkillinen ja ennalta arvaamaton vahinko. Sillä ei ole merkitystä, vaikka lemmikki tekisi niin ensimmäistä kertaa vuosien hyvän käytöksen jälkeen.
Sama periaate on kirjattu myös vakuutusehtoihin. Jokaisen vertailemamme vakuutusyhtiön kotivakuutusehdoissa on rajoitus, jonka mukaan lemmikin aiheuttamia vahinkoja omalle irtaimistolle ei korvata, ei myöskään laajasta kotivakuutuksesta. Ehdot luettelevat tyypillisesti pureskelun, raapimisen ja eritteet, eli juuri ne tavat, joilla koira tai kissa sohvan vahingoittaa.
Koiran raapima nahkasohva tai kissan rispaama kangasverhoilu jää siis yleensä itse maksettavaksi. Rajoitus koskee kuitenkin vain lemmikin omaa toimintaa. Jos kompastut leikkiessäsi koiran kanssa ja kaadut sohvan päälle rikkoen sen, vahinkoa arvioidaan tavallisena äkillisenä vahinkona. LähiTapiolan ja Turvan ehdoissa rajoitus ei koske myöskään lemmikin aiheuttamaa tulipaloa tai vuotovahinkoa.
Rajoitus koskee vain omaa omaisuutta. Jos lemmikki vahingoittaa vaikkapa naapurin sohvan, kotivakuutuksen vastuuvakuutus korvaa vahingon, jos omistaja on siitä voimassa olevan oikeuden mukaan korvausvastuussa. Se edellyttää yleensä huolimattomuutta lemmikin valvonnassa. Ilman huolimattomuuttakin useimmat vakuutusyhtiöt korvaavat koiran törmäyksen moottoriajoneuvoon ja monet myös koiran puremalla aiheuttaman henkilövahingon. Erot olen koonnut artikkeliin korvaako kotivakuutus koiran tekemät vahingot.
Mitä tehdä, jos vakuutusyhtiö ei korvaa sohvaa?
Sohvan vahinko voi vaikuttaa pieneltä asialta, mutta korvattavuuteen vaikuttavat samat vakuutusehdot, rajoitukset ja näyttökysymykset kuin isoissa vahingoissa. Yleispätevää vastausta siihen, korvataanko sinun sohvasi, ei voi antaa ilman, että tuntee vakuutusehtosi ja vahingon olosuhteet.
Kielteinen korvauspäätös ei tarkoita, että asia olisi loppuun käsitelty. Vakuutusyhtiön tulkinta ehdoista voi olla virheellinen, tai näyttökysymyksistä voidaan olla perustellusti eri mieltä. Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen kotivakuutuksestasi, päätöksen oikeellisuus kannattaa varmistaa vakuutusjuristin ilmaisella arviolla.
Muita asiaan liittyviä kirjoituksia

Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Tasonparannus vakuutuksessa – milloin korjausta ei korvata
Alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta
Vuokranantajan ja vuokralaisen velvollisuudet ja vastuunjako 2026
Vuokralaisen kotivakuutus – mitä se korvaa ja mitä ei 2026
Vuokranantajan vakuutus: mitä se korvaa ja mitä ei 2026
Korvaako kotivakuutus kosteus- tai homevaurion?

Vesivahinko, jota kotivakuutus ei korvaa?
Kuka korvaa, jos naapurin puu kaatuu talon päälle?
Korvaako kotivakuutus lämminvesivaraajan?
Korvaako kotivakuutus ilmalämpöpumpun ja vesivahingon?
Pyyhkäise nähdäksesi lisää