

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Mökin vesivahinko – ilmalämpöpumpun vika jäädytti putken
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
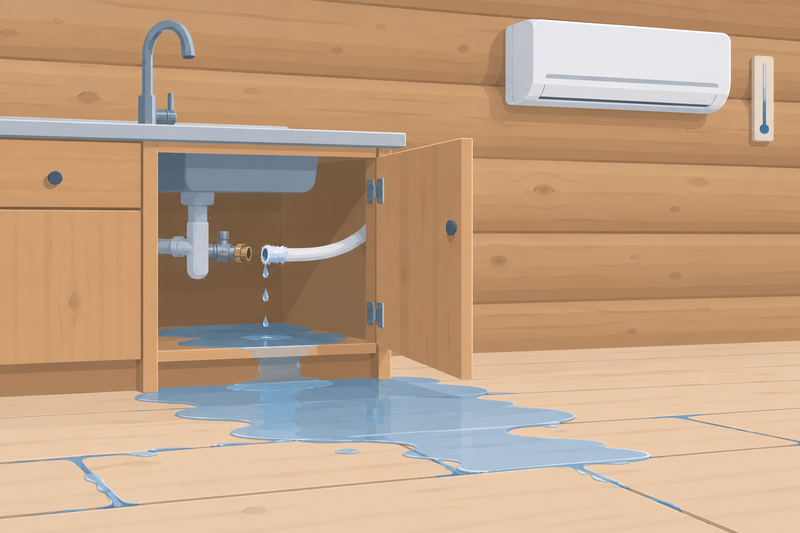
Asiakkaamme vapaa-ajan asunnon vierasmökissä keittiön allaskaapin kylmävesiputki jäätyi tammikuun pakkasilla ja irtosi liitoksestaan. Vesi valui lattian läpivienneistä eristetilaan. Koko mökin lattia kastui. Mökkiä lämmitti ilmalämpöpumppu, joka ei vahinkoa tutkittaessa lämmittänyt lainkaan.
Vakuutusyhtiö hylkäsi korvaushakemuksen. Sen mukaan jäätymisestä aiheutunutta vahinkoa ei korvata kotivakuutuksesta. Lisäksi putket olivat vakuutusyhtiön mukaan eristämättä rakentamismääräysten vastaisesti.
Mutta miksi sama putki jäätyi vasta seitsemäntenä talvena, kun se oli kestänyt aiemmin kovempiakin pakkasia?
Asiakkaamme yritti ensin saada päätöksen muutettua itse, mutta vakuutusyhtiö piti kiinni kannastaan. Laadimme sen jälkeen uudelleenkäsittelypyynnön, jonka jälkeen korvauspäätös muuttui.
Millaisia kotivakuutusriitoja olemme hoitaneet?Vesivahinko vapaa-ajan asunnon vierasmökissä tammikuussa
Vierasmökki oli noin 41 neliön hirsirakennus, joka oli talvikäytössä. Sitä lämmitti ilmalämpöpumppu. Lisäksi mökissä oli neljä sähköpatteria ja keittiössä irrallinen sähkölämmitin. Kaakeliuunia käytettiin silloin, kun joku oli paikalla.
Asiakkaamme oli vahingon aikaan ulkomailla. Hän sai ilmoituksen mahdollisesta vuodosta alueen vesilinjalla. Seuraavana aamuna paikalle pyydetty vesiosuuskunnan hoitaja näki veden tulevan vierasmökistä. Hän sulki veden rakennuksen ulkopuolisesta sulkuventtiilistä.
Vahinkokartoituksessa vuodon syyksi todettiin keittiön allaskaapin tulovesiputken irtoaminen liitoksesta. Putki oli alkanut jäätyä liittimen kohdalta. Jäätyessään laajeneva vesi oli työntänyt putken irti. Kartoitukseen kirjatun putkiliikkeen arvion mukaan liitos oli asennettu oikein ja kireälle.
Vesi pääsi allaskaapin ja lattian läpivientien kautta suoraan lattian eristetilaan. Eristetila oli kastunut koko rakennuksen alueelta, samoin hirsiseinien alaosat. Kartoittaja suositteli lattialaudoituksen, koolauksen ja eristeiden purkamista koko mökistä.
Mökissä oli kartoitushetkellä noin kuusi astetta lämmintä. Ilmalämpöpumppu ei puhaltanut lämmintä ilmaa, eikä sitä saatu ensimmäisellä käynnillä toimimaan. Myöhemmällä kartoituskäynnillä pumppu alkoi lämmittää vasta puolen tunnin tai jopa 45 minuutin kuluttua. Kartoittaja kirjasi raporttiin, että ilmalämpöpumpun mahdollinen vikatila oli todennäköinen syy putken jäätymiseen.
Vakuutusyhtiö vetosi jäätymiseen ja asennusvirheeseen
Vakuutusyhtiö antoi kielteisen korvauspäätöksen runsaan kahden viikon kuluttua vahingosta. Päätöksessä oli kolme perustetta.
Ensinnäkin vakuutusyhtiön mukaan kyse ei ollut äkillisestä ja ennalta arvaamattomasta tapahtumasta. Toiseksi kotivakuutuksen rajoitusehdon mukaan vakuutuksesta ei korvata pakkasesta, jäästä tai jäätymisestä aiheutunutta vahinkoa. Kolmanneksi vakuutusyhtiö vetosi rakentamismääräyksiin, joiden mukaan vesilaitteisto on tehtävä sellaiseksi, ettei vesi pääse jäätymään. Valokuvien perusteella putkia ei ollut eristetty, joten vakuutusyhtiö piti vahinkoa asennusvirheen seurauksena.
Ilmalämpöpumpun vikaa vakuutusyhtiö ei hyväksynyt. Laitteen asentanut liike oli tarkastanut pumpun samana päivänä, kun päätös tehtiin, eikä laitteesta ollut löytynyt vikakoodeja.
Seuraavana päivänä pumppu kuitenkin vaihtoi itsestään lämmitystilasta kuivatustilaan, jossa se ei lämmitä lainkaan. Sisälämpötila putosi vuorokaudessa noin kolmeen asteeseen. Asiakkaamme kuvasi kaukosäätimen ja lämpömittarit. Tiedot välitettiin vakuutusyhtiölle.
Vakuutusyhtiö ei muuttanut päätöstään. Sen mukaan selvityksessä ei ollut uutta tietoa. Lisäksi mökin sähköpatterien olisi pitänyt pitää tilat lämpiminä, vaikka ilmalämpöpumppu olisi sammunut.
Jäätyneen putken vuoto oli lähtökohtaisesti äkillinen vahinko
Äkillisyys tarkoittaa kotivakuutuksessa sitä, että vahinko syntyy kerralla tai hyvin lyhyessä ajassa eikä vähitellen kuukausien kuluessa. Ennalta arvaamattomuus taas tarkoittaa, ettei vahingon syytä tai seurausta voinut odottaa.
Vakuutuslautakunnan ratkaisukäytännössä putken tai LVI-laitteen sisältä päin tapahtunut rikkoutuminen on lähtökohtaisesti äkillinen ja ennalta arvaamaton vahinko. Jäätyminen rikkoo putken juuri sisältä päin. Sillä ei ole lautakunnan käytännössä ollut merkitystä, että itse jäätyminen voi kestää pitkään ja vuoto alkaa vasta putken sulaessa.
Tässä tapauksessa oli riidatonta, että vuodon aiheutti putken sisällä jäätynyt vesi. Vuotovahinko oli siis lähtökohtaisesti korvattava.
Rajoitusehdon näyttötaakka oli vakuutusyhtiöllä
Kun korvauksen hakija on näyttänyt korvattavan vahingon tapahtuneen, vakuutusyhtiön on vuorostaan näytettävä, että vahinko johtui jostain vakuutuksen ulkopuolelle rajatusta syystä. Pelkkä epäily asennusvirheestä ei siihen riitä.
Vakuutusyhtiö ei ollut eritellyt, mihin valokuvaan se perusti väitteensä eristämättömistä putkista. Se ei myöskään ollut kertonut, mikä osa keittiön kaapistossa kulkevasta putkesta olisi pitänyt eristää. Kartoitukseen kirjatun arvion mukaan liitos oli lisäksi asennettu oikein.
Jäätymisrajoitus koski vain putken korjausta, ei vuotanutta vettä
Kotivakuutuksen jäätymisrajoitus koskee käytännössä jäätyneen putken tai laitteen korjauskuluja. Putkesta vuotaneen veden aiheuttama vahinko on silti tavallinen vuotovahinko, jota rajoitusehto ei poista.
Vetosimme Vakuutuslautakunnan ratkaisuun, jossa saunan alakaton kylmävesiputki oli jäätynyt ja haljennut. Siinä vakuutusyhtiö oli korvannut vuotaneen veden aiheuttaman vahingon ja jättänyt korvaamatta vain putken uusimisen. Tässäkin tapauksessa vakuutusyhtiön olisi siis pitänyt korvata vähintään vuotaneen veden vahinko, eli mökin lattia- ja seinärakenteiden purku, kuivaus ja jälleenrakennus.
Lisäksi vetosimme vakuutusyhtiön tiedonantovelvollisuuteen. Kotivakuutus oli otettu samasta vakuutusyhtiöstä vuosia ennen mökin remonttia. Vakuutusyhtiön on kerrottava vakuutusturvan olennaisista rajoituksista ennen sopimuksen tekemistä. Rakentamismääräysten vastaista rakentamista koskeva rajaus on tällainen rajoitus. Jos vakuutusyhtiö ei pysty näyttämään kertoneensa siitä, se ei voi vedota kyseiseen rajoitusehtoon.
Miten osoitimme ilmalämpöpumpun vian
Vakuutusyhtiö nojasi päätöksessään ilmalämpöpumpun tarkastukseen. Pyysimme vahinkoasian asiakirjat, mutta tarkastuksesta ei ollut toimitettu kirjallista raporttia vakuutusyhtiölle eikä asiakkaallemme. Ei siis ollut selvää, mitä tarkastuksessa oli tarkalleen ottaen havaittu.
Puuttuva vikakoodi ei todistanut, että laite toimi
Tarkastuksessa selvisi, ettei kyseinen laitemalli tallenna vikakoodeja lainkaan. Se, ettei vikakoodia löytynyt, ei siis kertonut laitteen toiminnasta mitään.
Ilmalämpöpumpun häiriöistä oli sen sijaan usean eri tahon havainnot. Pumppu ei lämmittänyt ensimmäisellä kartoituskäynnillä, eikä kartoittaja saanut sitä toimimaan. Seuraavalla käynnillä pumppu alkoi lämmittää vasta pitkän odottelun jälkeen. Tarkastusta seuraavana päivänä se oli taas pudonnut pois lämmitystilasta.
Sähköpatterien riittävyyteen vastasimme mökin omilla lämpötiloilla. Jos patterit olisivat riittäneet, mökissä ei olisi ollut kartoituksissa kuutta astetta eikä pumpun sammuttua kolmea astetta. Keittiö oli lisäksi suoraan olohuoneen ilmalämpöpumpun puhallussuunnassa. Myös keittiön lattialla ollut sähkölämmitin oli ollut päällä, mutta sekään ei pitänyt lämpötilaa riittävänä.
Sama putki oli kestänyt kuusi talvea kovemmillakin pakkasilla
Putki ja ilmalämpöpumppu oli asennettu mökin remontin yhteydessä kuusi vuotta ennen vahinkoa. Sinä aikana mökki oli lämmitetty samalla tavalla kovemmillakin pakkasilla ilman yhtään vuotoa.
Hankimme Ilmatieteen laitokselta lähimmän sääaseman tiedot vahinkoa edeltäneiltä viikoilta. Loppiaisen jälkeen alin lämpötila oli käynyt noin 18 asteen pakkasella, eikä päivän ylin lämpötila noussut nollan yläpuolelle yli viikkoon. Vahinkoa edeltäneinä päivinä lämpötila oli sen sijaan pysytellyt nollan tuntumassa. Mökin sähkönkulutus tuki sitä, että mökkiä oli lämmitetty normaalisti.
Eli mitä tämä tarkoitti käytännössä? Jos vika olisi ollut putken asennuksessa, putki olisi todennäköisesti jäätynyt jo aiempina talvina tai saman tammikuun kovimmilla pakkasilla. Viittasimme myös Vakuutuslautakunnan ratkaisuun, jossa lautakunta antoi merkitystä sille, että jäätyneeksi väitetty vesiposti oli toiminut moitteetta vuosia vastaavina kylminä talvina.
Lopputulos
Vakuutusyhtiö muutti päätöksensä noin kuukauden kuluttua uudelleenkäsittelypyynnöstämme. Se katsoi vahingon korvattavaksi kotivakuutuksen äkillisiä ja ennalta arvaamattomia vahinkoja koskevan ehtokohdan perusteella. Perusteluja kannanmuutokselleen vakuutusyhtiö ei kertonut.
Lopputulos
Arviolta 15 000 euron korjaukset eivät jääneet asiakkaan maksettaviksi
Vakuutusyhtiö ilmoitti korvaavansa ne korjaustoimenpiteet, joita vahinkokartoituksessa suositeltiin. Käytännössä se tarkoitti koko mökin lattiarakenteiden purkua, kuivausta ja jälleenrakennusta. Korjausten arvo oli arviolta noin 15 000 euroa.
Asiakkaamme oli jo kerran saanut kielteisen vastauksen omaan selvitykseensä. Ilman uudelleenkäsittelypyyntöä koko korjaus olisi jäänyt hänen itse maksettavakseen.
Miksi tapaus on merkityksellinen
Kun vapaa-ajan asunnon putki jäätyy, vakuutusyhtiö vetoaa usein samaan aikaan jäätymisrajoitukseen ja rakennus- tai asennusvirheeseen. Kumpikaan ei kuitenkaan välttämättä estä korvausta. Jäätymisrajoitus koskee yleensä vain jäätyneen putken korjausta. Asennusvirheen näyttäminen on puolestaan vakuutusyhtiön tehtävä.
Toinen opetus koskee näyttöä. Laitteen tarkastus, jossa ei löydy vikakoodia, ei vielä todista laitteen toimineen. Kannattaa selvittää, tallentaako laite vikakoodeja ylipäätään. Laitteen toiminnasta tehdyt omat havainnot kannattaa myös kirjata muistiin päivämäärineen. Tässä tapauksessa asiakkaamme valokuvat pumpun kuivatustilasta ja mökin lämpötilasta olivat osa näyttöä.
Kolmas opetus koskee aikaa. Putki, joka on kestänyt useita talvia samalla lämmityksellä ja kovemmilla pakkasilla, ei yleensä jäädy asennusvirheen vuoksi yhtäkkiä. Lähimmän sääaseman lämpötilahistorian saa Ilmatieteen laitokselta. Se kertoo vakuutusyhtiölle enemmän kuin pelkkä väite.
Jos olet saanut mökin vesivahingosta kielteisen päätöksen, tarkista, mihin rajoitusehtoon vakuutusyhtiö vetoaa ja koskeeko se koko vahinkoa vai vain putken korjausta. Lue lisää siitä, mitä vakuutus korvaa, kun putket ovat jäässä. Erikseen olemme käyneet läpi, milloin kotivakuutus korvaa ilmalämpöpumpun ja vesivahingon.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus korvasi
Häkkivaraston murto ilman kuitteja – kotivakuutus korvasi
Jääkaapin kondenssivesi vuoti – kotivakuutus korvasi
Kellari puuttui pinta-alasta – palovahinko korvattiin
Kotivakuutus ja uima-allas – rankkasade rikkoi altaan pohjan
Kotivakuutus remontin ajaksi – myyjän lupaus toi korvauksen
Lämminvesivaraaja vuotaa keittiössä – kotivakuutus korvasi
Paineenalennusventtiili rikki – vakuutusyhtiö väitti jäätymistä
Palovahinko saunassa – purkutyöt ennen tarkastusta
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukoneen vuoto ja käyttövirhe – kotivakuutus korvasi
Pyyhkäise nähdäksesi lisää