

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
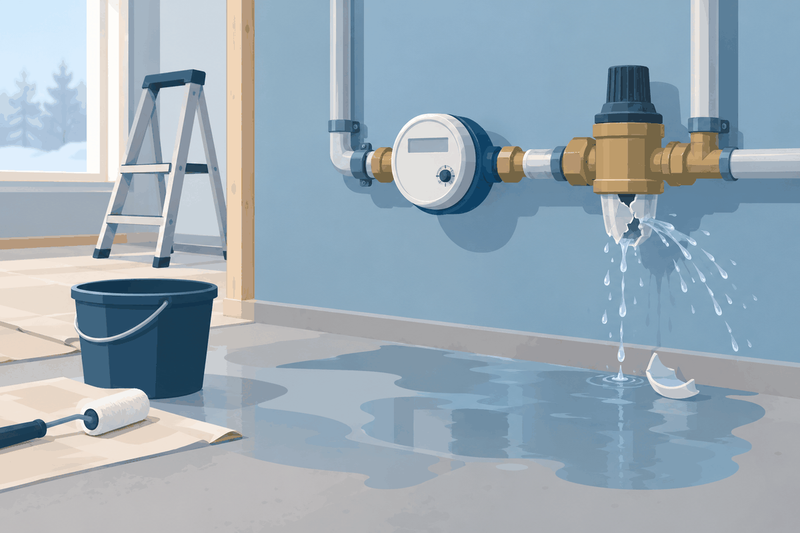
Omakotitalossa oli remontti kesken, kun rakennustyöntekijä löysi tammikuun lopulla lähes koko alakerran lattian veden vallasta. Vesimittarin perässä ollut paineenalennusventtiili oli rikkoutunut, ja sen alaosan muovikuppi oli haljennut.
Vakuutusyhtiö korvasi vuotovahingon, mutta leikkasi korvauksesta 30 prosenttia. Sen mukaan venttiili oli jäätynyt, koska taloa ei ollut lämmitetty riittävästi. Venttiilin ja putken korjausta yhtiö ei korvannut lainkaan.
Mihin jäätymisväite sitten perustui? Ei osan tutkimiseen, vaan muutamaan valokuvaan ja kartoittajan kuukausia myöhemmin kertomaan havaintoon.
Veimme asian Vakuutuslautakuntaan. Ratkaisevaksi nousi kysymys siitä, kenen piti näyttää vahingon syy toteen.
Millaisia kotivakuutusriitoja olemme hoitaneet?Vesivahinko remontin aikana ja 30 prosentin suojeluohjevähennys
Vahinkokartoituksessa venttiilin alaosan muovikuppi todettiin haljenneeksi tai kokonaan irronneeksi. Vakuutusyhtiön päätöksen mukaan venttiilin rikkoutuminen johtui jäätymisestä. Korvausta alennettiin 30 prosenttia sen perusteella, että asiakas olisi laiminlyönyt huolehtia rakennuksen riittävästä lämmityksestä. Lisäksi yhtiö kieltäytyi korvaamasta ”jäätyneen” venttiilin ja putken korjauskuluja vedoten siihen, että jäätyminen ei kuulu kotivakuutusturvan piiriin.
Kenellä on näyttötaakka, kun vakuutusyhtiö väittää putken jäätyneen?
Näyttötaakka oli vakuutusyhtiöllä. Korvauksen hakijan on näytettävä, että korvattava vahinko on sattunut, mutta jos vakuutusyhtiö vähentää korvausta rajoitusehdon tai suojeluohjeen perusteella, sen on näytettävä peruste toteen.
Tässä tapauksessa oli riidatonta, että vuotovahinko oli tapahtunut. Myös se oli selvää, että paineenalennusventtiili oli rikkoutunut. Riidanalaista oli siis vain se, mistä syystä vuoto oli päässyt tapahtumaan.
Vakuutusyhtiön mukaan jäätyminen aiheutti vahingon. Jos tämä pitäisi paikkansa, yhtiöllä olisi silloin oikeus alentaa korvausta ja jättää venttiilin ja putken korjauskulut korvaamatta. Vakuutusehtojen mukaan jäätyneen putken korjausta ei korvata, ja suojeluohjeissa edellytetään, että rakennuksen riittävästä lämmityksestä huolehditaan kylmänä vuodenaikana.
Yhtiöllä oli siis näyttötaakka siitä, että rikkoutuminen johtui nimenomaan jäätymisestä.
Millä perusteella vakuutusyhtiö sitten väitti jäätymistä?
Se perustui kolmeen asiaan. Ensinnäkin kohteeseen vuotovahingon havaitsemisen jälkeen hälytetty kosteuskartoittaja oli kertonut havainneensa jäätä rakennuksen sisällä. Toiseksi rikkoutuneesta paineenalennusventtiilistä oli pyydetty putkiliikkeeltä lausunto, jonka mukaan osa oli jäätynyt. Kolmanneksi venttiilin valmistaja Euroopasta oli arvioinut siitä toimitettujen valokuvien perusteella, että kyseessä saattoi olla jäätyminen.
Asiakas kiisti jäätymisen kategorisesti, koska talossa oli ollut lämmitys päällä koko tammikuun.
Miten osoitimme, ettei venttiili jäätynyt
Jäätymisväite perustui valokuviin eikä osan tutkimiseen
Toimeksiannon saatuamme huomasimme heti useita ongelmia vakuutusyhtiön päätöksen perusteluissa.
Ensinnäkin kosteuskartoittajan raportissa ei ollut lainkaan mainintaa jäästä tai jäätymisestä. Myöskään vahinkokartoitusraportissa ei ollut mitään havaintoja siitä, että kohteessa olisi ollut kylmä tai että lämmitys olisi ollut pois päältä. Raportissa oli, tosin virheellisesti, maininta, että kohteessa olisi ollut vain yksi patteri päällä.
Jos kartoituksen yhteydessä sisältä olisi löydetty jäätä, olisi ollut perin erikoista, ettei siitä ollut tehty mitään kirjausta itse raporttiin.
Vasta myöhemmin, kuukausia vahingon jälkeen, kartoittaja oli kertonut sähköpostitse havainneensa jäätä rakennuksessa.
Tämä oli kuitenkin ristiriidassa hänen oman raporttinsa kanssa. Lisäksi hän ei ollut vastannut tiedusteluumme siitä, missä kohteessa otetuista kuvista jäätä hänen mukaansa näkyi.
Toinen haaste päätöksen kääntämisessä oli putkiliikkeen lausunto paineenalennusventtiilin rikkoutumisen syystä. Kyseistä lausuntoa ei koskaan esitetty asiakkaalle, vaikka sitä pyydettiin useita kertoja. Vahinkokartoitusyhtiön viestissä kerrottiin, että putkiliike olisi todennut jäätymisen, mutta mitään kirjallista lausuntoa asiasta ei koskaan toimitettu useista pyynnöistä huolimatta.
Kolmanneksi paineenalennusventtiilin valmistaja oli todennut sähköpostitse saamiensa valokuvien perusteella, että rikkoutuminen oli voinut aiheutua jäätymisestä, mutta asiaa ei ollut mahdollista varmistaa vain valokuvista. Rikkoutuminen oli saattanut aiheutua myös mekaanisesta vauriosta.
Yksikään vakuutusyhtiön esittämistä ”selvityksistä” ei siis perustunut itse osan tutkimiseen. Kaikki perustuivat pelkkiin valokuviin ja arvauksiin.
Sähkönkulutus ja ehjä vesimittari osoittivat lämmityksen riittäneen
Hankimme kiistattoman näytön siitä, että rakennuksen lämmitys oli ollut riittävä myös tammikuun pakkasilla.
Kohteessa oli sähköinen lattialämmitys, ja sähkönkulutustiedot osoittivat, että sähköä oli kulutettu tasaisesti koko tammikuun ajan.
Kiinnitimme huomiota myös vahinkoaikana vallinneisiin sääolosuhteisiin. Alin ulkolämpötila tammikuussa ennen vahinkoa oli ollut -25,3 astetta. Jos lämmitys olisi ollut riittämätön, putket olisivat jäätyneet jo tuolloin, mutta vahinko tapahtui lopulta vasta muutama viikko myöhemmin, jolloin ulkolämpötila oli ollut useana päivänä jopa plussan puolella.
Esitimme myös vaihtoehtoisen selityksen venttiilin rikkoutumiselle. Kohteessa oli ollut laaja remontti käynnissä, ja viikkoa ennen vahingon havaitsemista asiakkaalla ja muilla henkilöillä oli ollut keittiön viimeistelyä ja siivoustöitä.
Paineenalennusventtiili oli todennäköisemmin rikkoutunut kyseisten töiden yhteydessä. Asiassa piti myös huomioida, että osan valmistajan mukaan mekaanista rikkoutumista ei voitu sulkea pois.
Lisäksi tarkensimme vakuutusyhtiölle, että jos jäätyminen olisi todella ollut syynä, myös vuotokohdan vieressä ollut vesimittari olisi vaurioitunut. Se oli kuitenkin täysin ehjä, mikä ei tukenut vakuutusyhtiön väitettä jäätymisestä.
Lopputulos
Vakuutuslautakunta suositti täyttä korvausta ja putken korjauskuluja
Lautakunta totesi vakuutusyhtiöllä olevan näyttötaakka, kun se vetoaa suojeluohjeen vastaiseen toimintaan. Pelkkä väite jäätymisestä ei siis riittänyt, vaan yhtiön piti myös osoittaa, että vahinko todella oli aiheutunut siitä.
Lautakunta kiinnitti huomiota myös samoihin seikkoihin, jotka olimme esittäneet päätöksen kääntymisen tueksi. Kohteessa tehdyssä kartoitusraportissa ei ollut mitään mainintaa jäästä, jäätymisestä tai kylmistä sisätiloista. Lautakunta piti todennäköisenä, että havainnot jäästä tai kylmyydestä olisi kirjattu raporttiin, jos niitä olisi tehty. Näin ei kuitenkaan ollut tehty.
Myöhemmin annetut selvitykset jäätymisestä olivat myös ristiriitaisia raporttien kanssa. Venttiilin valmistajan vastaus oli epävarma ja mainitsi myös mekaanisen vaurion mahdollisuuden.
Yksikään selvitys ei myöskään perustunut rikkoutuneen osan tekniseen tutkimiseen.
Lautakunta totesi, että vakuutusyhtiö ei ollut näyttänyt toteen vahingon aiheutuneen juuri jäätymisestä. Samoin jäi näyttämättä, että rakennuksen lämmitys olisi ollut riittämätön.
Lopputulos oli selvä. Vakuutuslautakunta suositti, että vakuutusyhtiö korvaisi vuotovahingon ilman 30 prosentin vähennystä. Lisäksi yhtiön tuli korvata myös venttiilin ja putken korjauskulut.
Miksi tapaus on merkityksellinen
Tapauksesta kannattaa ottaa talteen kaksi asiaa, jotka toistuvat vesivahinkoriidoissa.
Ensinnäkin vakuutusyhtiön päätös ei aina ole oikea, vaikka se kuulostaisikin alkuun loogiselta. Vakuutusyhtiöt voivat tulkita tapauksen faktoja turhan yksioikoisesti. Kun vakuutusyhtiö on kerran päättänyt, miten vahinko tapahtui, se ei aina suostu muuttamaan kantaansa ennen kuin Vakuutuslautakunta toteaa sen olleen väärässä.
Toiseksi näyttötaakka ja sen jakautuminen asiakkaan ja vakuutusyhtiön välillä on aina olennaista. Kun vakuutusyhtiö väittää, että sillä on oikeus vähentää korvauksesta, sen on pystyttävä näyttämään väitteensä toteen. Pelkkä epäily tai arvaus ei riitä, vaan silloin riita kääntyy asiakkaan eduksi.
Korvauksen hakijan ei siis tarvitse todistaa, ettei vahinko aiheutunut jäätymisestä.
Mitä tehdä, kun vakuutusyhtiö väittää putken jäätyneen?
Tässä tapauksessa vakuutusyhtiöllä ei ollut esittää konkreettista näyttöä siitä, että jäätyminen olisi aiheuttanut vahingon. Havaintoa jäätymisestä ei ollut kirjattu yhteenkään raporttiin, ja juuri siihen yhtiön kanta lopulta kaatui.
Jos vuoto syntyy talvella, varaudu siihen, että jäätyminen nousee esiin. Ota rikkoutunut osa talteen, äläkä anna sitä heittää pois ennen kuin vuodon syy on selvitetty. Dokumentoi myös sisälämpötila heti, esimerkiksi valokuvaamalla lämpömittari tai termostaatti.
Lue vahinkokartoituksen raportti heti, kun saat sen, ja varmista, että siihen on kirjattu asiat oikein: mitä paikalla todettiin ja mikä lämmitys oli päällä. Raportti laaditaan ensimmäisenä, ja sitä sekä vakuutusyhtiö että Vakuutuslautakunta lukevat myöhemmin tarkimmin.
Milloin jäätymisestä aiheutunut vesivahinko korvataan ja milloin ei, olemme käyneet läpi artikkelissa putket jäässä ja vesivahinko.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Jääkaapin kondenssiveden vuotovahinko
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Saunapalo mökillä – suojeluohjevähennys pieneni Vakuutuslautakunnassa
Kotivakuutus remontin ajaksi riitti – vakuutusmyyjän lupaus kumosi rakennusvirherajoituksen
Vuokranantajan kotivakuutus ja tulipalo – vakuutusyhtiö väitti koko irtaimiston olleen vuokrattu
Pyyhkäise nähdäksesi lisää