

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
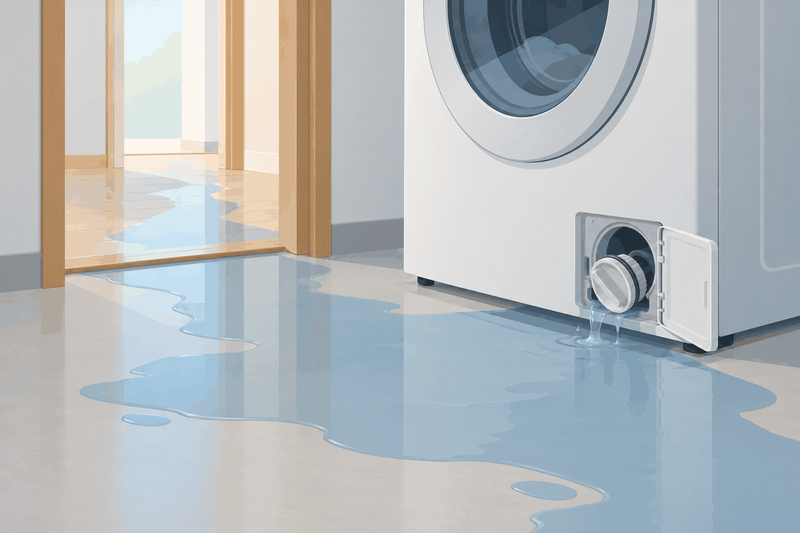
Pyykinpesukone vuoti kesken pesun, ja vesi levisi kodinhoitohuoneesta eteiseen ja kahteen huoneeseen. Syyksi paljastui nukkasihti, joka oli jäänyt tyhjennyksen jälkeen huonosti kiinni.
Vakuutusyhtiö hylkäsi vesivahingon kotivakuutuksesta kahdesti. Ensin perusteena oli työvirhe, uudelleenkäsittelypyynnön jälkeen käyttövirhe.
Onko jokainen erehdys pesukoneen käytössä käyttövirhe, jonka takia vahinko jää korvaamatta?
Veimme asian Vakuutuslautakuntaan samoilla perusteilla, jotka vakuutusyhtiö oli jo kerran hylännyt. Sen jälkeen korvauspäätös muuttui.
Millaisia kotivakuutusriitoja olemme hoitaneet?Pyykinpesukone vuoti nukkasihdistä – vakuutusyhtiö hylkäsi vesivahingon kahdesti
Asiakkaamme kotona tapahtui joulukuussa vesivahinko, kun pyykinpesukone vuoti kesken pesun. Vesi ehti levitä maku- ja vierashuoneeseen asti ja kastella useamman huoneen lattia- ja seinäpintoja.
Kohteessa tehtiin muutama päivä tapahtuman jälkeen kosteuskartoitus, jossa selvisi myös vahingon syy: pyykinpesukoneen nukkasihti oli ollut huonosti paikallaan ja irronnut pesun aikana.
Asiakas oli tyhjentänyt sihdin ennen pesun aloittamista ja laittanut sen takaisin paikalleen. Sihti oli ilmeisesti mennyt vain osittain kiinni, mikä aiheutti vuodon.
Asiakas haki korvausta kotivakuutuksestaan, mutta vakuutusyhtiö antoi vahinkoon kielteisen päätöksen. Päätöksessä todettiin kaksi asiaa.
- Nukkasihdin jääminen huonosti paikalleen ei vakuutusyhtiön mukaan ollut äkillinen ja ennalta arvaamaton vahinko.
- Vakuutusyhtiö vetosi rajoitusehtoon, jonka mukaan työvirheestä aiheutuneita vahinkoja ei korvata.
Laadimme asiakkaan puolesta uudelleenkäsittelypyynnön, jossa argumentoimme, että kyseessä oli nimenomaan äkillinen ja ennalta arvaamaton vahinko, eikä kyse ollut vakuutusyhtiön mainitsemasta työvirheestä.
Vakuutusyhtiö antoi uuden kielteisen päätöksen helmikuussa, mutta tällä kertaa perustelut olivatkin muuttuneet. Työvirheestä ei enää puhuttu mitään.
Sen sijaan vakuutusyhtiö väitti, että kyseessä oli käyttövirhe nukkasihdin asennuksessa. Tällainen kielteisen päätöksen perustelujen vaihtuminen oli mielenkiintoista.
Työvirhe ja käyttövirhe ovat juridisesti eri asioita, ja vakuutusyhtiö vaihtoi strategiaansa lennosta.
Onko inhimillinen erehdys kotivakuutuksen käyttövirhe?
Lähtökohtaisesti ei ole. Käyttövirheestä on kyse vasta, kun laitetta on käytetty nimenomaisen ohjeen vastaisesti.
Kotivakuutuksesta voidaan korvata kaikenlaisia äkillisiä ja ennalta arvaamattomia vahinkoja. Tämä on vakuutuksen peruslähtökohta. Vakuutusehdoissa on kuitenkin myös rajoitusehtoja: vahinkoa ei korvata, jos se aiheutuu käyttö- tai työvirheestä.
Jos lähes mikä tahansa inhimillinen erehdys voidaan tulkita ”käyttö- tai työvirheeksi”, vakuutusyhtiö voi välttää korvausvastuun hyvin monessa tilanteessa.
Mutta missä raja oikeasti kulkee?
Ennalta arvaamattomuutta on vakuutusjuridiikassa perinteisesti tulkittu siten, että vahingon aiheuttaneen syyn tulee olla odottamaton. Arvioinnissa ei oteta huomioon sitä, millainen vahinko kyseisen tapahtuman seurauksena lopulta syntyy.
Eli vaikka veden leviäminen useaan huoneeseen on sinänsä ”arvattava” seuraus vuodosta, se ei tarkoita, että itse vuoto olisi ollut ennalta arvattavissa.
Vakuutuslautakunnan ratkaisukäytäntö antoikin selvän vastauksen asiaan: pelkkä inhimillinen erehdys tai huolimattomuus ei tarkoita käyttövirhettä. Käyttövirheestä voidaan puhua vasta silloin, kun vakuutuksenottaja on toiminut vastoin nimenomaista ohjeistusta.
Eli jos laitteen käyttöohjeessa sanotaan ”älä tee näin” ja teet silti niin, kyseessä voi olla käyttövirhe. Mutta jos teet jotain pesukoneen normaaliin käyttöön kuuluvaa ja sattuu vahinko, kyse on lähtökohtaisesti äkillisestä ja ennalta arvaamattomasta tapahtumasta, joka kuuluu korvata kotivakuutuksesta.
Nukkasihdin tyhjentäminen ja takaisin laittaminen on täysin normaalia pyykinpesukoneen käyttöä. Jokainen pesukoneen omistaja tekee (tai ainakin pitäisi tehdä) tätä säännöllisesti. Se, että sihti menee kerran huonosti paikalleen, onkin inhimillinen erehdys eikä rajoitusehdon tarkoittama käyttövirhe.
Kenen pitää näyttää käyttövirhe toteen?
Käyttövirhe on vakuutusyhtiön näytettävä. Korvauksen hakijan pitää osoittaa, että korvattava vahinkotapahtuma on sattunut. Sen jälkeen pallo siirtyy vakuutusyhtiölle. Jos vakuutusyhtiö haluaa evätä korvauksen rajoitusehtoon vedoten, sen pitää osoittaa, että rajoitusehdon soveltamisen edellytykset täyttyvät.
Vakuutusyhtiö ei yksilöinyt ohjetta, jota asiakas olisi rikkonut
Lausuntopyynnössämme Vakuutuslautakunnalle korostimme näyttötaakan merkitystä. Asiakas oli tässä tapauksessa täyttänyt oman velvollisuutensa: hän oli osoittanut, että pyykinpesukone vuoti ja aiheutti vesivahingon. Se on kiistatta äkillinen ja ennalta arvaamaton tapahtuma.
Vakuutusyhtiö väitti käyttövirhettä, mutta ei kertonut, mitä konkreettista ohjeistusta asiakas olisi rikkonut. Pyykinpesukoneen käyttöohjeissa ei ollut mitään erityistä ohjeistusta nukkasihdin asennustavasta, vaan sihti yksinkertaisesti laitetaan paikalleen kierteille ja kierretään kiinni. Ohjeissa ei siis neuvottu mitään erityistä sen varmistamiseksi, että sihti on oikein paikallaan.
Argumentoimme lausuntopyynnössä, että pelkkä yleinen viittaus käyttövirheeseen ei riitä rajoitusehdon soveltamiseen.
Vakuutusyhtiön perustelut vaihtuivat kesken käsittelyn
Nostimme lausuntopyynnössä esiin vakuutusyhtiön vaihtuneet perustelut. Ensin puhuttiin työvirheestä, sitten käyttövirheestä, eikä käyttövirhettäkään ollut yksilöity.
Vetosimme lisäksi useisiin Vakuutuslautakunnan aiempiin ratkaisuihin, joissa vastaavanlaiset tilanteet oli katsottu korvattaviksi. Tällä halusimme osoittaa, että vaatimuksemme ei perustunut pelkkään omaan tulkintaamme vaan vakiintuneeseen ratkaisukäytäntöön.
Lopputulos
Päätös kääntyi ja vakuutusyhtiön tuli korvata pesukoneen aiheuttama vesivahinko
Kun lausuntopyyntö oli jätetty Vakuutuslautakunnalle, vakuutusyhtiö muutti korvauspäätöksensä. Argumenttimme olivat samat, jotka se oli jo kerran hylännyt uudelleenkäsittelypyynnössä.
Vesivahinko korvattiin vakuutuksesta ehtojen mukaisesti ja asiakkaamme sai 5 000 euroa korvausta. Tosin päätöksen olisi pitänyt olla tällainen jo alun perin, mutta tällä kertaa ehtojen mukaisen korvauksen saaminen edellytti juristin apua.
Miksi tapaus on merkityksellinen
Tapaus osoittaa kaksi tärkeää asiaa, jotka jokaisen vakuutuskorvauksia hakevan kannattaa pitää mielessä.
Ensinnäkin vakuutusyhtiöiden kielteiset päätökset eivät aina ole oikein. Tässä tapauksessa vakuutusyhtiö vaihtoi perustelujaan kesken prosessin: ensin työvirhe, sitten käyttövirhe ja lopulta korvauspäätös muuttuikin kokonaan.
Se kertoo siitä, että alkuperäinen päätös oli tehty nopeasti ja ilman, että rajoitusehtojen soveltamiseen olisi perehdytty riittävästi ennen päätöksen antamista. Vakuutusyhtiöiden korvauskäsittelijät joutuvat liian usein tekemään päätöksiä kovan aikapaineen alla, koska johto pakottaa koko ajan toimimaan tehokkaammin ja antamaan päätöksiä nopeammin. He eivät myöskään välttämättä tunne ratkaisukäytäntöä yhtä hyvin kuin vakuutusriitoihin perehtynyt juristi.
Toiseksi asian vieminen Vakuutuslautakuntaan voi kääntää päätöksen jo ennen kuin lautakunta antaa ratkaisusuosituksensa. Tässä tapauksessa argumenttimme eivät muuttuneet uudelleenkäsittelypyynnön jälkeen lainkaan. Muuttui vain se, että asia oli nyt lautakunnassa.
Todennäköisesti vahinko päätyi silloin vakuutusyhtiössä uudelle käsittelijälle, joka tunsi lautakunnan selkeän ratkaisukäytännön tällaisissa vahingoissa. Kielteiseen päätökseen ei siis kannata tyytyä, vaikka uudelleenkäsittelypyyntö ei tuottaisi tulosta.
Vesivahinkotapauksissa vakuutusyhtiöt vetoavat usein käyttövirheeseen, huollon laiminlyöntiin tai siihen, ettei vahinko ollut ennalta arvaamaton. Kokemuksemme mukaan käyttövirheeseen vedotaan joskus liian helposti, vaikka rajoitusehto ei oikeasti sovellu tapaukseen. Näiden perusteiden oikeellisuus kannattaa kuitenkin aina varmistaa juristilta, koska arkijärjellä sovellettuna ne johtavat monesti väärään lopputulokseen ja virheellinen päätös jää silloin riitauttamatta.
Erityisen tärkeää on ymmärtää näyttötaakan jakautuminen. Korvauksen hakijan ei tarvitse todistaa, ettei esimerkiksi virhettä ole tehty, vaan vakuutusyhtiön pitää osoittaa konkreettisesti, miksi rajoitusehto soveltuu. Pelkkä yleinen viittaus ”käyttövirheeseen” ei riitä perusteeksi jättää vahinkoa korvaamatta.
Mitä tehdä, kun vakuutusyhtiö vetoaa pesukoneen vuodossa käyttövirheeseen?
Kun pesukone vuotaa, ota vuodon syy talteen heti, ennen kuin laite korjataan tai viedään pois. Valokuvaa vuotokohta, kuten irronnut tai vinoon jäänyt nukkasihti, ja vesi lattialla.
Säilytä myös pesukoneen käyttöohje. Jos vakuutusyhtiö myöhemmin väittää käyttövirhettä, ohjeesta näkee, onko laitetta käytetty jonkin nimenomaisen ohjeen vastaisesti. Lue lisäksi kosteuskartoituksen raportista, miten vahingon syy on kirjattu, ja pyydä korjausta, jos kirjaus on epätarkka.
Jos vakuutusyhtiö hylkää korvauksen käyttövirheenä eikä kerro, minkä ohjeen vastaisesti olet toiminut, kysy sitä kirjallisesti. Vastaus tai sen puuttuminen on tärkeä tieto, jos päätös riitautetaan.
Milloin kotivakuutus korvaa pesukoneen vuodon ja itse laitteen, olemme käyneet läpi artikkelissa astian- tai pyykinpesukone rikki.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Saunapalo mökillä – suojeluohjevähennys pieneni Vakuutuslautakunnassa
Kotivakuutus remontin ajaksi riitti – vakuutusmyyjän lupaus kumosi rakennusvirherajoituksen
Vuokranantajan kotivakuutus ja tulipalo – vakuutusyhtiö väitti koko irtaimiston olleen vuokrattu
Pyyhkäise nähdäksesi lisää