

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Häkkivaraston murto ilman kuitteja – kotivakuutus korvasi varkauden
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
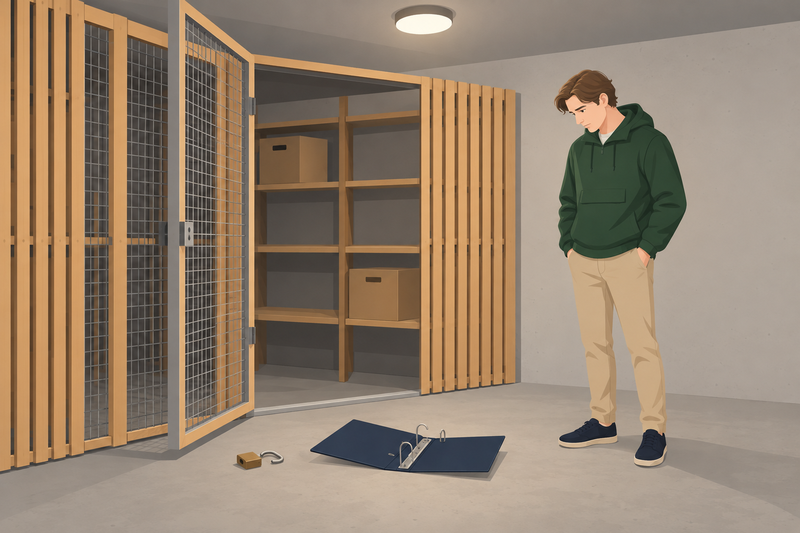
Asiakkaamme kerrostalon kellarin häkkivarastoihin murtauduttiin loppuvuonna 2020 kolme kertaa. Varkaat veivät vaatteita, kenkiä, kosmetiikkaa ja elektroniikkaa, mutta myös kansion, jossa olivat tavaroiden kuitit.
Vakuutusyhtiö ei korvannut kotivakuutuksesta mitään. Syyksi riitti se, ettei asiakkaamme pystynyt esittämään kuitteja, ja yhdessä murrossa lisäksi se, että vakuutusyhtiö piti ilmoitusta ristiriitaisena.
Mutta miten varastetusta tavarasta voi näyttää kuittia, kun varas vei myös kuitit?
Teimme kielteisistä päätöksistä uudelleenkäsittelypyynnön. Vakuutusyhtiö ei kuitenkaan voinut sivuuttaa vakuutussopimuslakia. Sen mukaan korvauksen hakijalta saa vaatia vain sellaisia selvityksiä, joita häneltä voidaan kohtuudella vaatia, ja vakuutusyhtiön on maksettava korvauksesta ainakin se osa, josta ei ole erimielisyyttä.
Millaisia kotivakuutusriitoja olemme hoitaneet?Kolme murtoa kellarin häkkivarastoon ja kielteiset korvauspäätökset
Asiakkaamme valmistautui muuttoon ja oli vuokrannut omansa lisäksi toisen häkkivaraston samassa talossa asuvalta naapurilta. Muuttokuorma oli siksi pakattu laatikoihin kellariin, ja varastoissa oli enemmän tavaraa kuin kellarissa yleensä säilytetään.
Ensimmäinen murto huomattiin lokakuussa, toinen samassa kuussa ja kolmas joulukuussa. Hätäkeskus ohjeisti ensimmäisellä kerralla tekemään rikosilmoituksen verkossa, eikä poliisi tullut paikalle. Kolmannella kerralla myös naapureiden varastoihin oli murtauduttu, ja poliisi kävi kellarissa tekemässä teknisen tutkinnan.
Varastetuksi ilmoitettiin vaatteita, kenkiä, kosmetiikkaa, liinavaatteita, televisio, kamera ja objektiivi, kaiutin sekä asiakkaamme passi. Samassa yhteydessä katosi myös kuittikansio.
Vakuutusyhtiö pyysi kuitteja kamerasta, objektiivista ja kaiuttimesta sekä tarkempaa selvitystä laatikosta, joka oli vahinkoilmoituksessa merkitty sekalaiseksi elektroniikaksi. Asiakkaamme toimitti valokuvan kameran myyntipakkauksesta, mutta kuitteja ei ollut.
Vakuutusyhtiö antoi jokaisesta murrosta kielteisen päätöksen. Kahdessa päätöksessä perustelu oli sama. Koska kuitteja tai muuta selvitystä ei ollut, vakuutusyhtiö ei sen mukaan voinut luotettavasti arvioida tavaroiden olemassaoloa, ikää, omistusta eikä vahingon määrää.
Kolmannessa päätöksessä vakuutusyhtiö piti asiakkaamme kertomusta varastetuista esineistä ja niiden ostovuosista ristiriitaisena. Esimerkiksi television hankintavuosi oli ilmoitettu poliisille ja vakuutusyhtiölle eri tavalla.
Kuitit varastettiin samassa murrossa
Asiakkaamme kuittikansio vietiin kellarista samalla, kun sieltä vietiin muutakin omaisuutta.
Paperilla vakuutusyhtiön kanta näytti selvältä. Korvauksen hakijan on vakuutusehtojen mukaan toimitettava ne asiakirjat ja selvitykset, jotka tarvitaan vahingon korvattavuuden ja määrän selvittämiseen.
Sama ehto kuitenkin rajaa velvollisuutta. Korvauksen hakijan on hankittava ne selvitykset, jotka ovat hänen saatavissaan.
Kuittia ei voi vaatia, jos varkaat veivät sen
Vakuutussopimuslain mukaan korvauksen hakijalta voi vaatia vain sellaista selvitystä, jota häneltä voidaan kohtuudella vaatia. Laki on kuluttajan kannalta pakottava, eli vakuutusyhtiö ei voi ehdoillaan tai käytännöillään kiristää vaatimusta.
Asiakkaamme kuittikansio oli varastettu samassa kellarissa kuin muukin omaisuus. Passin varkaudesta oli tehty oma rikosilmoitus. Vaatimus esittää kuitti jokaisesta varastetusta esineestä tarkoitti siis käytännössä sitä, ettei varkautta korvattaisi lainkaan.
Omaisuuden olemassaolon voi kuitenkin näyttää muullakin kuin kuitilla. Vakuutusyhtiön omissa päätöksissäkin puhuttiin kuiteista tai muusta selvityksestä. Käsittelemme tarkemmin, korvaako vakuutus, jos kuittia ei ole.
Olemme nähneet saman kuvion useasti. Vakuutusyhtiö torjuu kuittivaatimuksella koko varkausvahingon, vaikka kyse on tavallisesta koti-irtaimistosta, josta harva säilyttää kuitteja vuosien ajan.
Vaatteista ja kosmetiikasta ei ollut edes riitaa
Vakuutusyhtiön lisäselvityspyyntö koski vain muutamaa elektroniikkalaitetta. Päätöksissä vakuutusyhtiö oli kuitenkin hylännyt kaiken, myös farkut, mekot, kengät ja kosmetiikan, joista se ei ollut pyytänyt erillistä lisäselvitystä.
Juuri tässä oli vakuutusyhtiön päätösten heikoin kohta. Vakuutusyhtiöt korvaavat irtaimistovahingot yleensä vakuutuksenottajan laatiman listan perusteella, oli kyse sitten tulipalosta, vesivahingosta tai varkaudesta, ja sama linja näkyy Vakuutuslautakunnan ratkaisukäytännössä.
Uudelleenkäsittelypyyntö kotivakuutuksen korvauspäätöksistä
Laadimme vakuutusyhtiölle uudelleenkäsittelypyynnön kaikista kolmesta päätöksestä. Pyynnön painopiste oli kahdessa asiassa.
Vakuutusyhtiön oli maksettava riidaton osa
Vakuutussopimuslain mukaan vakuutusyhtiön on maksettava korvauksen riidaton osa, vaikka korvauksen määrästä olisi erimielisyyttä. Vakuutusyhtiö ei siis voi pitää koko korvausta panttina sen vuoksi, että muutaman esineen hinnasta tai hankintavuodesta on epäselvyyttä.
Vaadimme, että vakuutusyhtiö korvaa ainakin tavanomaisen irtaimiston, kuten vaatteet ja kosmetiikan. Niiden osalta vakuutusyhtiö ei ollut esittänyt mitään perustetta jättää korvausta maksamatta.
Lista, todistus ja selvitykset korvasivat puuttuvat kuitit
Puuttuvien kuittien tilalle toimitimme sen, mitä asiakkaamme pystyi kohtuudella hankkimaan:
- yksilöidyt irtaimistoluettelot jokaisesta murrosta ja ne kuitit, jotka löytyivät muualta
- läheisen kirjallisen todistuksen kameran ja objektiivin hankinnasta, jossa hän oli itse ollut mukana
- keskustelut asunnonvaihdosta, jotka osoittivat, miksi kellarissa oli muuttokuormallinen tavaraa
Selvitimme myös epäselvyydet, joihin vakuutusyhtiö oli tarttunut. Asiakkaamme mukaan vakuutusyhtiön verkkolomakkeelle mahtui vain 30 esinettä, joten asiakkaamme oli joutunut niputtamaan osan tavaroista yhdelle riville, kuten juuri sekalaisen elektroniikan laatikon. Uudet luettelot erittelivät niiden sisällön.
Television kohdalla ristiriitaa ei todellisuudessa ollut. Lomake kysyi hankintavuotta, ja asiakkaamme oli saanut television vuonna 2019. Poliisille oli puolestaan ilmoitettu television valmistusvuosi, ja sama tieto oli toimitettu vakuutusyhtiöllekin.
Kotivakuutus korvasi kaikki kolme murtoa
Vakuutusyhtiö muutti päätöksensä kaikista kolmesta murrosta. Se korvasi vaatteet, kengät, kosmetiikan, liinavaatteet ja elektroniikan, kun ikävähennykset ja omavastuu oli ensin vähennetty.
Kamerasta, objektiivista, kameralaukusta ja sekalaisen elektroniikan laatikosta vakuutusyhtiö maksoi korvauksen riidattomana osana käytetyn esineen hinnan mukaan. Kameran alkuperäinen hankintavuosi jäi vakuutusyhtiön mielestä epäselväksi, koska kameramallin valmistus oli lopetettu jo vuosia ennen ilmoitettua ostovuotta. Tämäkään ei enää estänyt korvausta, vaan vaikutti ainoastaan sen määrään.
Asiakkaamme sai noin 2 600 euroa parissa viikossa
Uudet korvauspäätökset tulivat noin kaksi viikkoa uudelleenkäsittelypyynnön jälkeen, ja korvaukset maksettiin seuraavana päivänä. Kolmesta murrosta maksettiin yhteensä noin 2 600 euroa.
Ilman uudelleenkäsittelypyyntöä asiakkaamme olisi jäänyt kolmen murron jälkeen kokonaan ilman korvausta.
Miksi tapaus on merkityksellinen
Varkausvahingossa näyttövelvollisuus on usein korvauksen hakijalla. Se ei kuitenkaan tarkoita, että näytöksi kelpaisi vain kuitti. Vakuutusyhtiö saa vaatia vain sellaista selvitystä, jota korvauksen hakijalta voi kohtuudella vaatia, ja kohtuullisuutta arvioidaan sen mukaan, mitä hänellä on oikeasti saatavissaan.
Toinen opetus koskee kokonaishylkäystä. Jos vakuutusyhtiö epäilee muutamaa esinettä, se ei yleensä oikeuta jättämään korvaamatta koko vahinkoa. Riidaton osa on maksettava, ja kiista voi jatkua vain siitä osasta, josta oikeasti ollaan erimielisiä.
Jos häkkivarastoosi on murtauduttu, kannattaa listata varastetut esineet mahdollisimman tarkasti heti ja kerätä kaikki saatavilla oleva näyttö, kuten valokuvat, tilausvahvistukset ja pankkitapahtumat. Lue lisää siitä, mitä tehdä, kun häkkivarastoon on murtauduttu.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus korvasi
Jääkaapin kondenssivesi vuoti – kotivakuutus korvasi
Kellari puuttui pinta-alasta – palovahinko korvattiin
Kotivakuutus ja uima-allas – rankkasade rikkoi altaan pohjan
Kotivakuutus remontin ajaksi – myyjän lupaus toi korvauksen
Lämminvesivaraaja vuotaa keittiössä – kotivakuutus korvasi
Paineenalennusventtiili rikki – vakuutusyhtiö väitti jäätymistä
Palovahinko saunassa – purkutyöt ennen tarkastusta
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukoneen vuoto ja käyttövirhe – kotivakuutus korvasi
Pumppaamon uusiminen ei ollut tasonparannusta
Pyyhkäise nähdäksesi lisää