

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Kotivakuutus remontin ajaksi riitti – vakuutusmyyjän lupaus kumosi rakennusvirherajoituksen
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
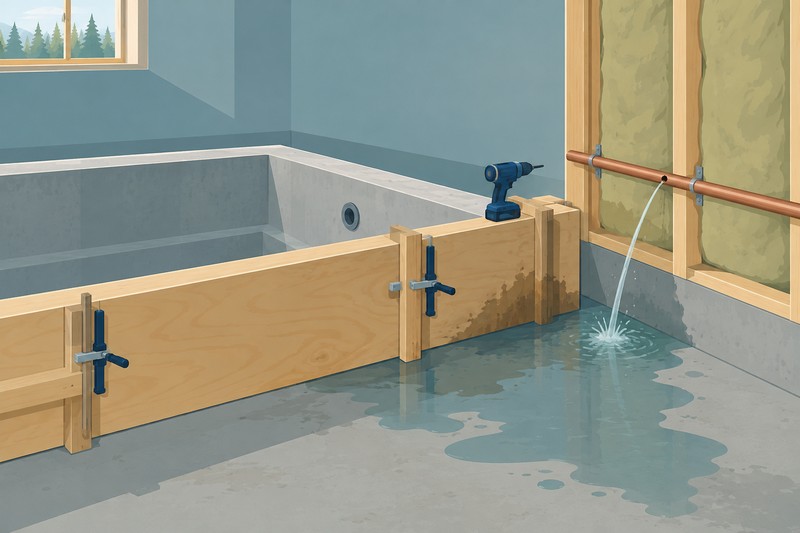
Asiakkaamme remontoi ostamaansa taloa omana työnä. Kun hän kiinnitti kylmävesialtaan valumuottia, pora osui altaan kiertovesiputkeen, ja putkesta vuotanut vesi kasteli rakenteita laajalti.
Vakuutusyhtiö hylkäsi korvausvaatimuksen. Kotivakuutuksen ehdoissa työ- ja rakennusvirheet oli rajattu korvauksen ulkopuolelle.
Asiakkaamme oli kuitenkin ennen vakuutuksen ottamista kertonut vakuutusmyyjälle laajasta omatoimisesta remontista ja kysynyt, tarvitaanko kotivakuutuksen lisäksi muita vakuutuksia. Myyjän mukaan ei tarvittu. Kumpi siis painoi enemmän, ehtojen rajoitus vai myyjän vastaus?
Laadimme vakuutusyhtiölle uudelleenkäsittelypyynnön, ja korvauspäätös muuttui.
Millaisia kotivakuutusriitoja olemme hoitaneet?Porakone osui putkeen – vakuutusyhtiö vetosi rakennusvirheeseen
Vahinko sattui asiakkaamme omassa remontissa. Hän oli ostanut talon, jota oli tarkoitus laajentaa muun muassa kylmävesi- ja kuumavesialtailla.
Kaupan jälkeen asiakkaamme soitti vakuutusmyyjälle ja kävi läpi, millainen talo oli ostettu ja millaisia remontteja siihen oli tulossa. Taloon oli tarkoitus tehdä laaja peruskorjaus omana työnä. Kaikki viemärit ja vesiputket uusittaisiin, ja lattiat purettaisiin ja valettaisiin uudelleen lattialämmitysputkistoineen.
Vakuutusmyyjä suositteli laajaa kotivakuutusta. Asiakkaamme kysyi vielä erikseen, tarvitsiko hän muita vakuutuksia, kun oman työn osuus oli niin suuri. Myyjän mukaan ei tarvinnut, sillä laaja kotivakuutus riittäisi.
Remontti eteni, ja asiakkaamme rakensi itse kylmävesialtaan muotit ja rakenteet. Valumuotin kiinnityksessä sattui kuitenkin virhe, ja pora osui altaan kiertovesiputkeen. Putkeen tuli reikä, josta vesi pääsi kastelemaan rakenteita laajalti.
Vakuutusyhtiö antoi vahingosta kielteisen korvauspäätöksen. Sen ehtojen mukaan kotivakuutuksesta ei korvattu suunnittelu-, asennus-, työ- tai rakennusvirhettä eikä tällaisesta virheestä aiheutunutta vahinkoa.
Korvaako kotivakuutus rakennusvirheen?
Saiko vakuutusyhtiö vedota rajoitusehtoon, josta se ei ollut kertonut ennen sopimusta?
Yleensä ei korvaa. Kotivakuutusten ehdoissa on yleisesti rajoitus, jonka mukaan asennus-, työ- ja rakennusvirheistä aiheutuneita vahinkoja ei korvata. Siksi vakuutusyhtiön päätös näytti aluksi oikealta.
Tässä tapauksessa ratkaisevaa oli kuitenkin se, mitä asiakkaallemme oli kerrottu ennen kuin vakuutus otettiin.
Vakuutusyhtiön on kerrottava olennaisista rajoituksista ennen sopimusta
Vakuutuslainsäädäntö on tältä osin harvinaisen yksiselitteinen. Ennen vakuutussopimuksen tekemistä vakuutusyhtiön on annettava vakuutuksen hakijalle tietoja myös vakuutuksen ehdoista. Samalla sen on kiinnitettävä huomiota vakuutusturvan olennaisiin rajoituksiin.
Eli mitä tämä tarkoittaa käytännössä?
Vakuutusyhtiö ei voi vain lähettää ehtoja ja todeta, että sieltä löytyy kaikki tarvittava. Sen pitää kertoa olennaisista rajoituksista oma-aloitteisesti, eikä asiakkaan tarvitse erikseen pyytää niitä.
Asiakkaamme oli kertonut myyjälle laajasta omatoimisesta remontista, ja myyjä vakuutti kotivakuutuksen riittävän. Vastaus oli harhaanjohtava, koska ehdoissa työ- ja rakennusvirheet oli rajattu vakuutusturvan ulkopuolelle.
Miten asia ratkaistiin
Vakuutusyhtiö ei voi vedota rajoitusehtoon, jos se ei ole kertonut sen olemassaolosta
Laadimme vakuutusyhtiölle perusteellisen uudelleenkäsittelypyynnön, jossa keskityimme kahteen pääargumenttiin.
Ensinnäkin nostimme esiin, ettei vakuutusyhtiö ollut osoittanut täyttäneensä vakuutussopimuslain 5 §:n mukaista tiedonantovelvollisuuttaan vakuutusta ostettaessa. Rakennustyön virheitä koskeva rajoitus on vakuutusturvan olennainen rajoitus, josta vakuutuksen hakijalle olisi pitänyt kertoa ennen sopimuksen tekemistä.
Vakuutusyhtiö ei pystynyt näyttämään, että asiakkaallemme olisi ennen sopimuksen tekemistä toimitettu esimerkiksi kotivakuutuksen tuoteopas tai muuta vakuutussopimuslain 5 §:n tarkoittamaa materiaalia. Vakuutuskirja ja ehdot toimitettiin vasta sopimuksen tekemisen jälkeen, eikä se riittänyt täyttämään lain vaatimuksia.
Kun sopimus tehdään puhelimitse, kuluttajansuojalain mukaan tiedot ja sopimusehdot on annettava pysyvällä tavalla viipymättä sopimuksen tekemisen jälkeen. Tämä ei kuitenkaan poista vakuutussopimuslain 5 §:n velvollisuutta kertoa olennaisista rajoituksista jo ennen sopimusta.
Toiseksi korostimme, että vakuutusmyyjä oli antanut asiakkaallemme virheellisiä ja harhaanjohtavia tietoja vakuutuksesta. Asiakkaamme oli nimenomaisesti kertonut tekevänsä laajoja rakennustöitä omana työnä ja kysynyt erikseen, riittääkö kotivakuutus kattamaan niihin liittyvät riskit.
Viittasimme myös Vakuutuslautakunnan ratkaisukäytäntöön vastaavissa vakuutusriidoissa. Lautakunta on säännönmukaisesti katsonut, ettei vakuutusyhtiö voi vedota olennaiseen rajoitusehtoon, jos se ei ole kertonut rajoituksesta vakuutusta ostettaessa.
No mitä siitä seuraa, jos vakuutusyhtiö ei ole muistanut täyttää velvollisuuksiaan?
Vakuutussopimuslain 9 §:n mukaan vakuutussopimus on silloin voimassa sen sisältöisenä kuin vakuutuksenottajalla oli saamiensa tietojen perusteella aihetta käsittää. Asiakkaallemme oli kerrottu, että laaja kotivakuutus riitti myös remontin ajaksi. Siksi rajoitusehtoa ei saanut soveltaa, ja vahinko korvattiin.
Lopputulos
Vakuutusyhtiö korvasi putkeen porauksesta aiheutuneen vesivahingon
Vakuutusyhtiö reagoi päätöksen riitauttamiseen nopeasti ja suostui korvaamaan vahingon.
Koska vakuutusyhtiö ei pystynyt näyttämään kertoneensa asiakkaallemme rakennustyön virheitä koskevasta olennaisesta rajoituksesta ennen sopimusta, se ei voinut vedota rajoitusehtoon.
Vakuutusyhtiö korvasi vahingon avullamme vakuutusehtojen mukaisessa laajuudessa. Kyse oli varsin laajasta vesivahingosta, joten muuttuneen korvauspäätöksen myötä kallis korjaustyö ei jäänyt asiakkaamme itse maksettavaksi.
Riittääkö kotivakuutus remontin ajaksi?
Osittain. Kotivakuutuksen rakennusta koskeva osa on yleensä voimassa myös remontin ja rakentamisen aikana, ja kotivakuutukseen kuuluvat vastuu- ja oikeusturvavakuutus voivat auttaa, jos remontissa aiheutuu vahinkoa ulkopuoliselle. Oman työn virheestä aiheutunutta vahinkoa ei sen sijaan yleensä korvata, koska työ- ja rakennusvirheet on rajattu ehdoissa pois. Joissakin laajimmissa turvissa virheen seurauksena syntynyt vesivahinko voi kuitenkin tulla korvattavaksi, vaikka itse virhettä ei korvata. Juuri rajaukseen tämäkin korvausvaatimus alun perin kaatui. Remontin aikana sattuneista vesivahingoista ja muista kotivakuutuksen korvaamista vuodoista kerromme tarkemmin artikkelissa vesivahinko ja vakuutus – nämä kotivakuutus korvaa.
Jos remontin tekee ammattilainen, hänen virheestään aiheutunut vahinko voi tulla korvattavaksi urakoitsijan vastuuvakuutuksesta. Tällaisesta tilanteesta kerromme tapauksessa, jossa LVI-asentaja aiheutti vesivahingon. Omatoimisessa remontissa tällaista toista maksajaa ei ole.
Ennen omaa remonttia kannattaa siksi kysyä vakuutusyhtiöltä, miten oman työn virheet on ehdoissa rajattu, ja pyytää vastaus kirjallisena. Jos myyjä vakuuttaa kotivakuutuksen riittävän, lupaus kannattaa saada sähköpostilla. Puhelimessa annetusta vastauksesta voi olla jälkikäteen vaikea esittää näyttöä.
Kun vakuutusyhtiö vetoaa rajoitusehtoon, kannattaa kysyä kaksi asiaa. Kertoiko vakuutusyhtiö rajoituksesta ennen sopimusta, ja pystyykö se näyttämään sen? Pelkkä ehtojen toimittaminen jälkikäteen ei riitä.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Saunapalo mökillä – suojeluohjevähennys pieneni Vakuutuslautakunnassa
Vuokranantajan kotivakuutus ja tulipalo – vakuutusyhtiö väitti koko irtaimiston olleen vuokrattu
Pyyhkäise nähdäksesi lisää