

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Palovahinko saunassa – kotivakuutus korvasi, vaikka rakenteet purettiin ennen tarkastusta
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
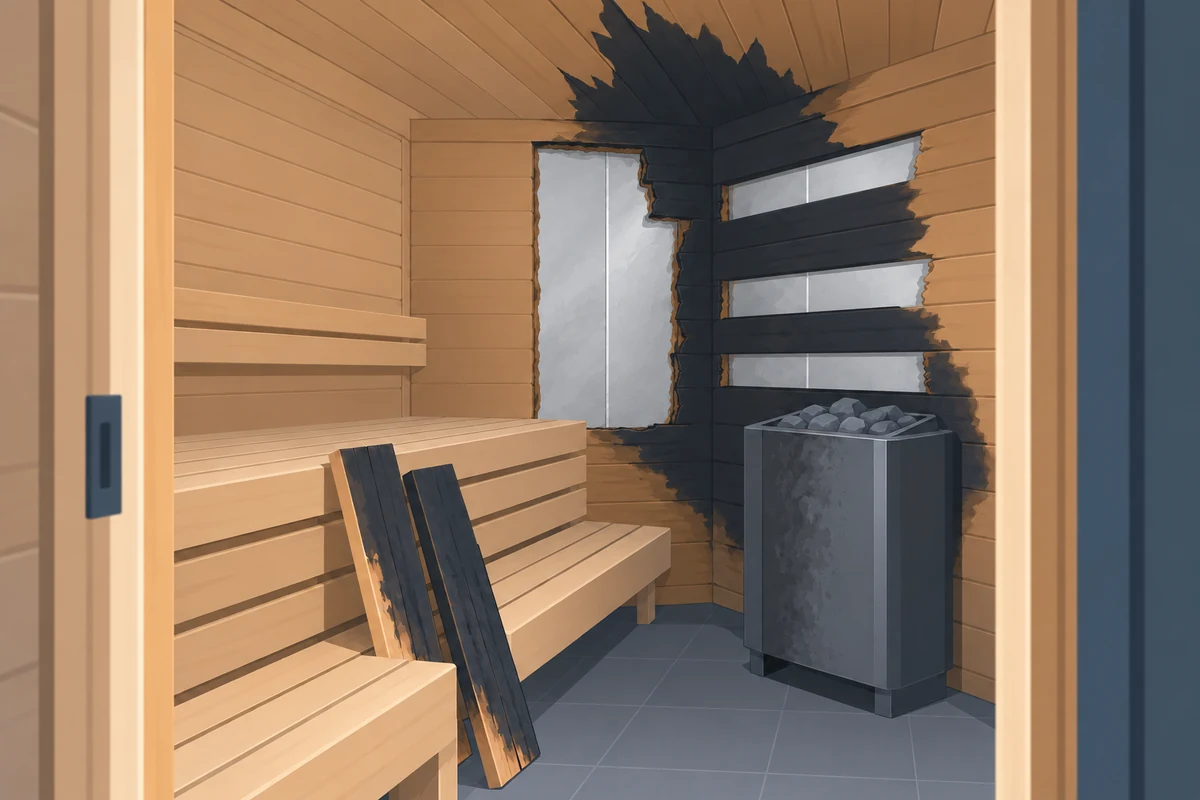
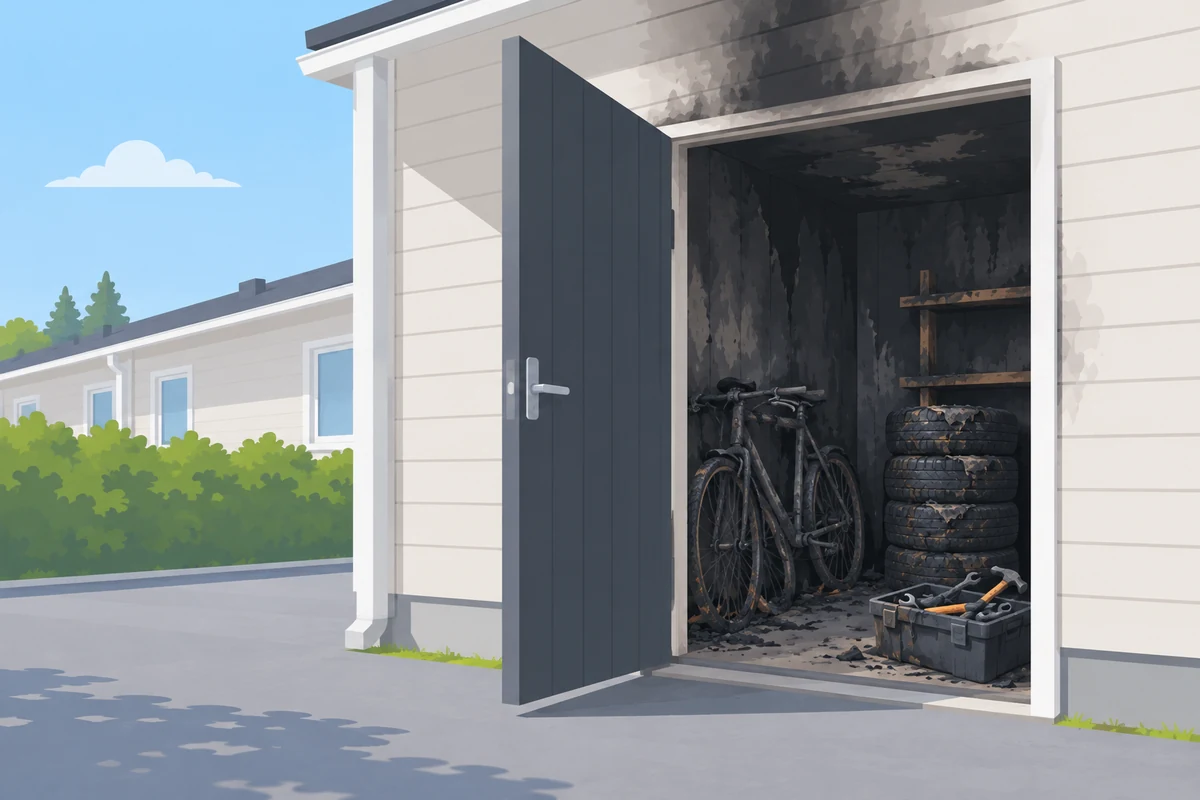
Asiakkaamme sähkökiuas syttyi tuleen, ja palo jätti jälkeensä savuvaurioita. Pelastuslaitos sammutti palon ja purki sammutustöiden yhteydessä osan rakenteista.
Vakuutusyhtiön puhelinpalvelu neuvoi noudattamaan pelastuslaitoksen ohjeita. Niin asiakkaamme tekikin. Hän purki savuvaurioituneet rakenteet ja säilytti puretut osat pihalla.
Vakuutusyhtiö eväsi silti korvauksen kokonaan. Sen mukaan rakenteet oli purettu ennen kuin vakuutusyhtiö pääsi tarkastamaan vahingon.
Saako vakuutusyhtiö jättää palovahingon korvaamatta pelkästään siksi, ettei se päässyt tarkastamaan vahinkoa ennen purkutöitä? Veimme asian Vakuutuslautakuntaan.
Millaisia kotivakuutusriitoja olemme hoitaneet?Kiuas syttyi tuleen ja vakuutusyhtiö epäsi korvauksen
Asiakkaan asunnossa syttyi tulipalo, jonka todennäköinen syttymissyy oli sähkökiukaassa. Pelastuslaitos sammutti tulipalon ja teki sammutustöiden yhteydessä tarvittavia purkutöitä.
Palon jälkeen asiakas soitti vakuutusyhtiön puhelinpalveluun ja kysyi, mitä hänen pitäisi tehdä ja miten vahinkoa voisi rajoittaa. Vakuutusyhtiö neuvoi häntä muun muassa noudattamaan pelastuslaitoksen ohjeita. Lisäksi hänelle kerrottiin, että vakuutusyhtiöstä otettaisiin häneen yhteyttä seuraavana arkipäivänä.
Asiakas noudatti saamiaan ohjeita. Hän purki tilasta savuvaurioituneita laitteita ja rakenteita, ja ulkopuolinen yritys paikkasi tulen rakennukseen tekemät aukot. Puretut saunarakenteet säilytettiin, jotta ne voitaisiin tarvittaessa tarkastaa myöhemmin.
Vakuutusyhtiö eväsi kuitenkin korvauksen kokonaan.
Vakuutusyhtiö vetosi yleisten sopimusehtojensa kohtaan 5.2.1, jonka mukaan asiakkaan tulee varata vakuutusyhtiölle tilaisuus vahingon tarkastamiseen ennen purku- ja korjaustöitä. Vakuutusyhtiön mukaan asiakas oli purkanut rakenteet liian aikaisin, mikä esti vahingon tarkastamisen. Palovahinko jäi siis korvaamatta.
Voiko vakuutusyhtiö evätä korvauksen, jos se ei päässyt tarkastamaan vahinkoa?
Riittikö puuttuva tarkastus yksinään syyksi jättää koko palovahinko korvaamatta?
Vakuutussopimuslain mukaan ei voi, mutta vakuutusyhtiö katsoi toisin. Sen mukaan tarkastustilaisuuden varaaminen kuului korvauksen hakijan velvollisuuteen antaa selvityksiä, joita vakuutusyhtiö tarvitsee korvauspäätöstä varten.
Käytännössä vakuutusyhtiö väitti, että asiakkaan olisi pitänyt jättää rakenteet purkamatta ja olla suojaamatta rakennusta, jotta vakuutusyhtiö olisi voinut tarkastaa vahingon joskus myöhemmin. Koska näin ei tehty, vakuutusyhtiö katsoi voivansa evätä korvauksen kokonaan.
Vakuutusyhtiön väite oli kuitenkin ongelmallinen kahdesta syystä.
Ensinnäkin vakuutussopimuslaki ei tunne tällaista vakuutusyhtiön epäämisoikeutta. Laki ei sano, että vakuutusyhtiö voisi evätä korvauksen pelkästään sillä perusteella, ettei sille annettu tarkastusmahdollisuutta.
Toiseksi vakuutusehtoihin ei voida kirjata pakottavan lain vastaisia ehtoja. Vakuutussopimuslaki on kuluttajien kotivakuutuksissa suurelta osin pakottavaa oikeutta. Eli jos vakuutusehto on ristiriidassa lain kanssa, ehto ei päde, vaikka vakuutusyhtiö siihen vetoaisi.
Miksi vakuutuslainsäädännön tunteminen sitten on niin tärkeää?
Koska vakuutusyhtiöt eivät aina tunne sitä itsekään. Tässäkin vakuutusyhtiö yritti soveltaa ehtoa, joka antoi sille enemmän oikeuksia kuin laki sallii, ja se on valitettavan yleistä. Vakuutusyhtiöt saattavat vedota ehtoihinsa tarkistamatta, ovatko ehdot ylipäätään laillisia.
Miten Vakuutuslautakunta ratkaisi asian
Vakuutusehto oli pakottavan lain vastainen
Kiinnitimme Vakuutuslautakunnan huomiota siihen, että vakuutusyhtiön vetoama ehto tarkastusoikeuden puuttumisesta oli lainvastainen. Vakuutussopimuslain 69 § käsittelee korvauksen hakijan velvollisuutta antaa selvityksiä vakuutusyhtiölle. Laki ei kuitenkaan sano, että korvaus voitaisiin evätä tai sitä alentaa, jos tarkastusmahdollisuus jää toteutumatta.
Vakuutuslautakunta totesikin selkeästi, että laki ei salli vakuutusyhtiön jättää vahinkoa korvaamatta tällaisessa tilanteessa. Tämä oli tapauksen kannalta ratkaiseva juridinen argumentti.
Osoitimme, että vakuutusyhtiö ei voinut vedota kyseiseen vakuutusehtoon, koska ehto ylitti lain asettamat rajat. Vakuutusyhtiöllä ei yksinkertaisesti ollut oikeutta evätä korvausta tällä perusteella.
Jos ehto antaa vakuutusyhtiölle enemmän oikeuksia kuin pakottava laki sallii, ehto on siltä osin tehoton. Ehtoon ei voi vedota korvauksen epäämiseksi.
Vakuutusyhtiöllä oli tilaisuus tarkastaa vahinko
Vaikka vakuutusehto olisi ollut pätevä, se ei olisi tässä tapauksessa soveltunut. Vakuutusyhtiölle oli varattu tilaisuus tarkastaa vahinko ennen purkutöitä ja lisävahinkojen torjuntaa, ja vetosimme myös tähän.
Ensinnäkin vakuutusyhtiö olisi voinut ohjeistaa asiakasta jo puhelimessa. Kun asiakas soitti heti vahingon jälkeen, vakuutusyhtiö olisi voinut pyytää häntä odottamaan ennen purkutöiden aloittamista. Näin ei tehty, vaan vakuutusyhtiö neuvoi asiakasta noudattamaan pelastuslaitoksen ohjeita vahinkopaikalla.
Toiseksi puretut saunarakenteet ja kiuas olivat purkutöiden jälkeen edelleen tarkastettavissa asiakkaan pihalla. Jos vakuutusyhtiö epäili esimerkiksi kiukaan olleen viallinen, se olisi voinut selvittää asian.
Kolmanneksi jäi epäselväksi, kuinka laajasti pelastuslaitos oli purkanut rakenteita sammutustöiden yhteydessä. Pelastuslaitoksen purkutöistä asiakas ei luonnollisestikaan ollut vastuussa, eikä vakuutusyhtiö voinut vedota niihin osoituksena siitä, että asiakas olisi toiminut väärin.
Vakuutuslautakunta katsoikin, että näissä olosuhteissa vakuutusyhtiölle oli varattu tilaisuus vahingon tarkastamiseen. Vakuutusyhtiö olisi voinut tarkastaa vahingon, jos se olisi halunnut. Se, ettei se tehnyt niin, oli sen oma valinta.
Lopputulos
Palovahinko tuli korvata ja asiakas sai lopulta korvaukset
Vakuutuslautakunta suositti tekemämme lausuntopyynnön perusteella yksimielisesti, että vakuutusyhtiön tuli korvata vahinko asiakkaalle. Vakuutusyhtiön vetoamat perusteet eivät olleet päteviä.
Asiakkaalle maksettiin lopulta korvaus Vakuutuslautakunnan suosituksen mukaisesti. Ilman asiantuntevaa apua korvaus olisi jäänyt kokonaan saamatta, koska vakuutusyhtiö oli jo aiemmin kieltäytynyt korvaamasta vahinkoa, kun asiakas haki muutosta ensin itse.
Mitä tehdä, jos palovahingon rakenteet on purettava ennen tarkastusta
Jos rakenteet on purettava heti, esimerkiksi pelastuslaitoksen ohjeesta tai lisävahinkojen estämiseksi, dokumentoi purkutyö valokuvaamalla ja säilytä vaurioituneet osat. Vahingoittunutta esinettä ei saa hävittää ilman erityistä syytä.
Tarkastusta koskeva ehto on kotivakuutuksissa edelleen. Esimerkiksi Pohjolan kotivakuutusehtojen (2025) mukaan vakuutusyhtiölle on varattava tilaisuus tarkastaa vahingoittunut omaisuus ennen korjausta, ja LähiTapiolan tuoteseloste (2026) pyytää samaa. Pohjolan ehdot neuvovat myös dokumentoimaan korjaustyön ja säilyttämään vaurioituneet osat, jos korjaukseen on ryhdytty ennen tarkastusta.
Pohjolan ehdoissakaan puuttuva tarkastus ei yksinään oikeuta epäämään korvausta. Korvausta voidaan alentaa tai se voidaan evätä, jos hakija on vilpillisesti antanut vääriä tai puutteellisia tietoja. Muuten vakuutusyhtiön ei tarvitse maksaa korvausta ennen kuin se on saanut tarvitsemansa selvitykset.
Todisteiden hävittämisellä voi silti olla seurauksia. Korvauksen hakijan on näytettävä, että vahinko on korvattava, ja ilman vaurioituneita osia se voi olla vaikeaa. Näin kävi tapauksessa, jossa vuotanut jääkaappi oli vaihdettu ennen tarkastusta. FINE totesi, ettei korvausta voi evätä pelkästään puuttuvan tarkastuksen vuoksi, mutta vuodon syystä ei ollut riittävää näyttöä. Tapaus on kerrottu jutussa jääkaappi vuotaa vettä lattialle.
Mitä kotivakuutus palovahingossa ylipäätään korvaa, olemme koonneet oppaaseen mitä vakuutus korvaa tulipalossa ja mitä ei.
Vakuutuskorvausta hakevan on käytännössä mahdotonta tietää, mihin ehtoihin vakuutusyhtiö saa vedota ja mihin ei. Vakuutusyhtiö voi vedota vilpittömässä mielessä ehtoon, joka on lainvastainen. Tai se voi vedota lainvastaiseen ehtoon toivoen, ettei asiakas jaksa haastaa päätöstä.
Jos omaa vahinkoa arvioi pelkkien vakuutusehtojen perusteella, lopputulos voi olla täysin väärä. Siksi apua kannattaa kysyä nimenomaan vakuutusjuridiikkaan erikoistuneelta juristilta, jotta korvaukset eivät jää saamatta.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Jääkaapin kondenssivesi vuoti lattialle – kotivakuutus korvasi vesivahingon
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui vakuutetusta pinta-alasta – kotivakuutus korvasi palovahingon ilman alivakuutusvähennystä
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Saunapalo mökillä – suojeluohjevähennys pieneni Vakuutuslautakunnassa
Kotivakuutus remontin ajaksi riitti – vakuutusmyyjän lupaus kumosi rakennusvirherajoituksen
Vuokranantajan kotivakuutus ja tulipalo – vakuutusyhtiö väitti koko irtaimiston olleen vuokrattu
Pyyhkäise nähdäksesi lisää