

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
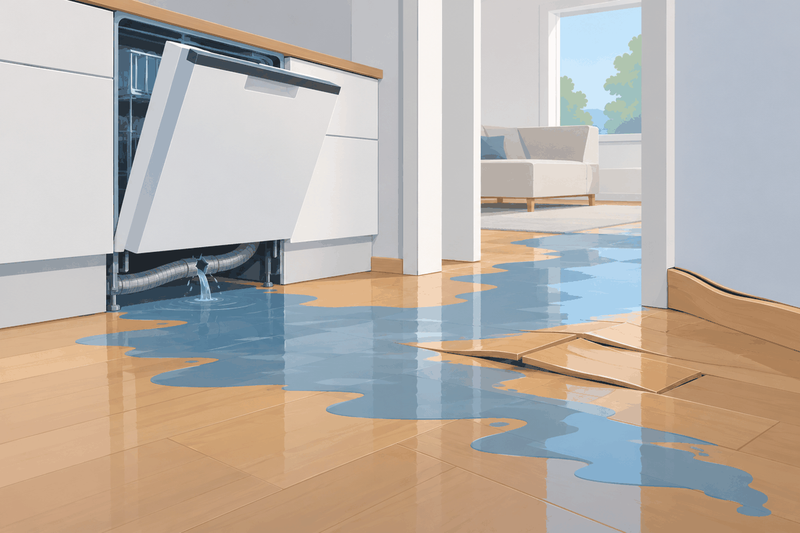
Astianpesukoneen liitinletku rikkoutui yllättäen, ja vesi levisi keittiöstä useaan huoneeseen. Asunto oli taloyhtiössä, ja vahinko osui huoneiston kiinteään sisustukseen.
Taloyhtiön kiinteistövakuutus ei korvannut vahinkoa, koska se jäi alle vakuutuksen 20 000 euron omavastuun. Asiakkaamme kotivakuutusyhtiö kieltäytyi myös. Sen mukaan kotivakuutus oli kiinteistövakuutukseen nähden ”toissijainen”.
Asiakkaallamme oli siis kaksi vakuutusta, jotka kattoivat saman vahingon, mutta kumpikaan ei maksanut mitään. Voiko vakuutusyhtiö vedota siihen, että korvauksen saisi muualta, kun sitä ei muualta saa?
Riitautimme kotivakuutusyhtiön päätöksen. Uudelleenkäsittelypyyntömme jälkeen vakuutusyhtiö muutti kantansa.
Millaisia kotivakuutusriitoja olemme hoitaneet?Astianpesukoneen letku rikkoutui – taloyhtiön kiinteistövakuutus ei korvannut
Asiakkaamme havaitsi huoneistossaan vesivahingon. Syynä oli astianpesukoneen liitinletkun äkillinen rikkoutuminen. Vesi oli ehtinyt levitä keittiöstä olohuoneeseen, eteiseen ja pesuhuoneeseen.
Vahinko käsiteltiin kahdessa vakuutuksessa, taloyhtiön kiinteistövakuutuksessa ja asiakkaamme kotivakuutuksessa. Kiinteistövakuutusyhtiö ei korvannut vahinkoa, koska vahingon määrä jäi alle vakuutuksen 20 000 euron omavastuun. Asiakkaamme kotivakuutusyhtiö taas kieltäytyi maksamasta korvausta huoneiston kiinteän sisustuksen vahingoista.
Miksi?
Kotivakuutusyhtiön mukaan kotivakuutus oli ”toissijainen” kiinteistövakuutukseen nähden. Koska kiinteistövakuutuksesta ei maksettu korvausta, vaikkakin vain siksi, ettei omavastuu ylittynyt, ei kotivakuutuskaan sen mukaan korvannut vahinkoa.
Asiakkaamme olisi siis jäänyt kokonaan ilman korvausta, vaikka hänellä oli voimassa oleva kotivakuutus juuri tällaisia vesivahinkoja varten.
Mitä kotivakuutuksen toissijaisuus tarkoittaa?
Saiko kotivakuutusyhtiö jättää vahingon korvaamatta, koska vahinko jäi alle taloyhtiön omavastuun?
Toissijaisuus tarkoittaa, että kotivakuutus korvaa vasta sen, mitä kiinteistövakuutus ei korvaa. Kotivakuutuksen ehdoissa luki: ”Vakuutus on kiinteistövakuutukseen nähden toissijainen, ja sen perusteella korvausta voidaan maksaa vain siltä osin kuin kiinteistövakuutus ei korvaa vahinkoa omavastuun määrästä riippumatta.”
Kotivakuutusyhtiö tulkitsi ehtoaan niin, että kiinteistövakuutuksesta piti saada kielteinen korvauspäätös, ennen kuin vahinkoa voitiin käsitellä kotivakuutuksesta. Sen mukaan pelkkä ilmoitus siitä, ettei omavastuu ylittynyt, ei ollut kielteinen päätös.
Mutta oliko tulkinta oikein? Mielestämme ei.
Riidassa oli kaksi kysymystä. Ensimmäinen koski sitä, mikä on kielteinen korvauspäätös ja mitä ehdon sanamuoto tarkoitti. Toinen koski sitä, saako asukas käyttää omaa kotivakuutustaan, kun sama vahinko on katettu kahdella vakuutuksella.
Kiinteistövakuutuksen ilmoitus oli kielteinen korvauspäätös
Kiinteistövakuutusyhtiö oli antanut asiakkaallemme korvauspäätöksen, jossa todettiin, ettei vahinkoa korvata, koska omavastuu ei ylittynyt.
Vakuutussopimuslain 70 §:n mukaan vakuutusyhtiön on aina joko maksettava korvaus tai ilmoitettava, ettei korvausta makseta. Kun kiinteistövakuutusyhtiö oli ilmoittanut, ettei korvausta makseta, kyse oli kielteisestä korvauspäätöksestä.
Ehdon sanamuoto tuki samaa lopputulosta. Siinä sanottiin nimenomaan ”omavastuun määrästä riippumatta”. Eli omavastuun määrällä ei pitänyt olla merkitystä, kunhan kiinteistövakuutuksesta ei maksettu korvausta.
Sama vahinko oli katettu kahdella vakuutuksella
Toinen kysymys oli, oliko kyse vakuutussopimuslain 58 §:n mukaisesta monivakuutuksesta.
Monivakuutuksessa sama vahinko on katettu useammalla vakuutuksella. Tässä tapauksessa huoneiston kiinteän sisustuksen vauriot kuuluivat sekä asiakkaamme kotivakuutuksen että taloyhtiön kiinteistövakuutuksen piiriin.
Kotivakuutusyhtiö ei ollut ottanut huomioon, ettei monivakuutuksessa korvausta voi jättää maksamatta sillä perusteella, että sen voisi saada jostain toisestakin vakuutuksesta. Asiakkaallamme oli oikeus käyttää omaa kotivakuutustaan.
Miten asia ratkaistiin
Epäselvää ehtoa tulkitaan kuluttajan eduksi
Laadimme kotivakuutusyhtiölle perusteellisen uudelleenkäsittelypyynnön.
Osoitimme ensin, että toissijaisuusehto oli tulkinnanvarainen. Sen tarkoitus oli rajata kiinteistövakuutuksesta korvattavat vahingot kotivakuutuksen ulkopuolelle. Ehdosta ei kuitenkaan selvinnyt, korvataanko kotivakuutuksesta ne vahingot, joita kiinteistövakuutuksesta ei syystä tai toisesta korvata.
Ehdon saattoi lukea niin, ettei kiinteistövakuutuksen omavastuulla ole väliä, kunhan korvauspäätös on kielteinen. Ja kielteinen päätös oli tässä tapauksessa kiistatta saatu.
Kuluttajansuojalain mukaan epäselvää ehtoa tulkitaan kuluttajan eduksi. Vakuutuslautakunta on ratkaisukäytännössään toistuvasti katsonut, ettei vakuutusyhtiö voi jättää vahinkoa korvaamatta epäselvän ehdon perusteella.
Asukas sai itse valita, käyttääkö kotivakuutustaan
Toiseksi vetosimme monivakuutukseen, jolloin asiakkaallamme oli oikeus valita, kummasta vakuutuksesta hän hakee korvauksen. Vakuutusyhtiö ei voi pakottaa asiakasta turvautumaan jonkun toisen vakuutukseen, kun asiakkaalla on samaan vahinkoon oma voimassa oleva vakuutus.
Lopputulos
Vakuutusyhtiö oikaisi päätöksensä ja maksoi ehtojen mukaiset korvaukset
Vakuutusyhtiö muutti päätöksensä uudelleenkäsittelypyyntömme perusteella ja myönsi, että kyse oli monivakuutuksesta.
Asiakkaallemme maksettiin kiinteän sisustuksen vakuutusmäärä 5 000 euroa täysimääräisesti. Ilman riitautusta hän olisi maksanut kiinteän sisustuksen korjaukset kokonaan itse.
Korvaako kotivakuutus, jos vesivahinko jää alle taloyhtiön omavastuun?
Se riippuu kahdesta asiasta: kenen kunnossapitovastuulla vaurioitunut huoneiston osa on ja mitä kotivakuutuksen ehdoissa lukee.
Taloyhtiön kunnossapitovastuulla olevat rakenteet korjaa taloyhtiö, vaikka vahinko jäisi alle kiinteistövakuutuksen omavastuun. Osakkaan omalla vastuulla olevat osat korvataan kotivakuutuksen kiinteän sisustuksen turvasta. Vastuunjaosta kerromme tarkemmin artikkelissa vesivahinko taloyhtiössä ja kuka sen korvaa.
Kotivakuutusten ehdot eroavat tässä vakuutusyhtiöittäin. Osassa ehtoja kiinteän sisustuksen turva on kirjoitettu toissijaiseksi, eli vahinko korvataan vain, jos kiinteistövakuutus tai taloyhtiö ei korvaa sitä. Osassa ehtoja tällaista rajausta ei ole.
Toissijaisuusehto ei silti automaattisesti tarkoita, että vahinko jää korvaamatta. Ratkaisevaa on ehdon sanamuoto, ja jos sama vahinko on katettu kahdella vakuutuksella, monivakuutus antaa vakuutetulle oikeuden käyttää omaa vakuutustaan, kuten tässä tapauksessa.
Kotivakuutuksen ja kiinteistövakuutuksen välinen raja on yksi yleisimmistä riidanaiheista taloyhtiöiden asukkaiden vakuutusasioissa. Olemme nähneet usein, että vakuutusyhtiö toteaa vahingon kuuluvan ensin jonkun toisen vakuutukselle. Jos korvaus on jäänyt kahden vakuutuksen väliin, päätös kannattaa riitauttaa.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Saunapalo mökillä – suojeluohjevähennys pieneni Vakuutuslautakunnassa
Kotivakuutus remontin ajaksi riitti – vakuutusmyyjän lupaus kumosi rakennusvirherajoituksen
Vuokranantajan kotivakuutus ja tulipalo – vakuutusyhtiö väitti koko irtaimiston olleen vuokrattu
Pyyhkäise nähdäksesi lisää