

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Kotivakuutus ja uima-allas – rankkasade rikkoi altaan pohjan
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
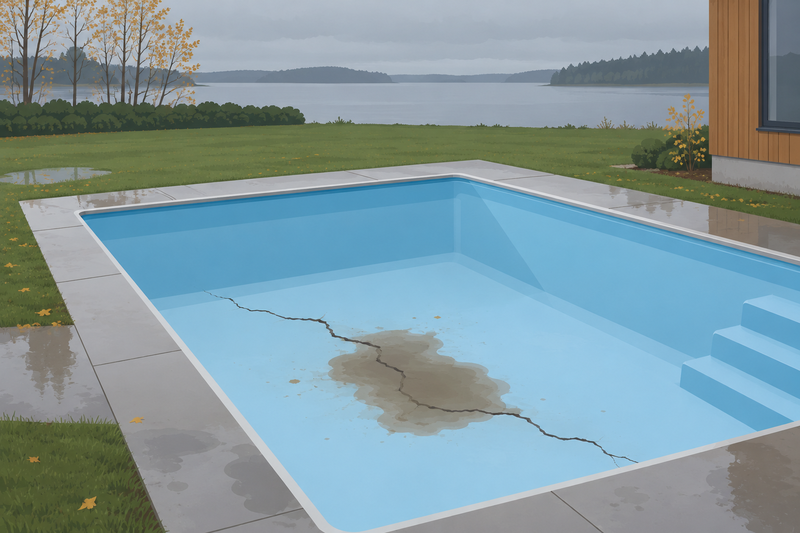
Lokakuussa 2023 satoi poikkeuksellisen rankasti. Sateen jälkeen asiakkaamme huomasi, että omakotitalon pihalle maahan upotetun lujitemuovisen uima-altaan pohja oli haljennut. Altaassa ei ollut vettä, mutta halkeamasta oli pulpunnut vettä altaan alta.
Vakuutusyhtiö hylkäsi korvaushakemuksen. Sen mukaan altaan rikkoi pohjaveden nousu eikä maanpinnalta tullut sadevesi, joten kyse ei ollut kotivakuutuksen luonnonilmiöturvasta korvattavasta rankkasadevahingosta. Lisäksi vakuutusyhtiö vetosi ehtoon, jonka mukaan maakosteudesta ja maan liikkumisesta aiheutuneita vahinkoja ei korvata.
Mutta mistä vesi oikeastaan tuli? Ja oliko asiakkaallemme koskaan kerrottu, että uima-altaan korvattavuutta rajoitettiin tällä tavalla? Vakuutusta ostaessaan asiakkaamme oli nimittäin kysynyt nimenomaan uima-altaasta.
Teimme vakuutusyhtiölle uudelleenkäsittelypyynnön. Kuukauden kuluttua vakuutusyhtiö ilmoitti, että korvauspäätös muuttuu.
Millaisia kotivakuutusriitoja olemme hoitaneet?Uima-allas halkesi rankkasateen jälkeen
Uima-allas oli asennettu omakotitalon pihalle vuonna 2016. Se oli upotettu maahan merenrannan tuntumassa, eikä sen rakenteissa ollut seitsemän vuoden aikana ilmennyt vastaavia vaurioita.
Lokakuussa 2023 vettä satoi vuorokauden aikana 70 millimetriä. Vahinko huomattiin heti sateen jälkeen, kun altaan pohja oli haljennut ja vettä oli noussut altaaseen sen alta. Asiakkaamme kuvasi tilanteesta myös videon.
Vahingosta haettiin korvausta omakotitalon kotivakuutuksesta. Vakuutuksen luonnonilmiöturva korvasi ehtojen mukaan äkillisesti ja ennalta arvaamattomasti rankkasateesta rakennukselle aiheutuneen vahingon, ”kun vesi on tunkeutunut suoraan maanpinnalta tai kiinteästi rakennukseen asennettujen putkistojen kautta”.
Vakuutusyhtiö antoi kielteisen korvauspäätöksen keväällä 2024. Sen mukaan sateiden aiheuttama pohjavedenpinnan nousu oli rikkonut altaan pohjan. Pohjavesi ei ollut maanpinnalta tunkeutunutta sadevettä, joten luonnonilmiöturvasta ei vakuutusyhtiön mukaan voinut maksaa korvausta. Lisäksi päätöksessä viitattiin rajoitusehtoon, jonka mukaan vakuutus ei korvaa routimisesta, maan painumisesta, maan liikkumisesta tai maakosteudesta aiheutunutta vahinkoa.
Rankkasade vai pohjavesi – korvaako luonnonilmiövakuutus
Riidassa oli siis kyse siitä, mitä reittiä vesi päätyi altaan alle. Ehdon sanamuoto kuulostaa yksiselitteiseltä, mutta upotetun altaan kohdalla raja maanpinnalta tunkeutuneen sadeveden ja pohjaveden välillä ei ole lainkaan niin selvä kuin vakuutusyhtiön päätöksestä voisi päätellä.
Hylkäysperusteita oli kaksi, ja vastasimme niihin uudelleenkäsittelypyynnössä erikseen. Kolmanneksi nostimme esiin kysymyksen, jota vakuutusyhtiö ei ollut käsitellyt lainkaan.
Vesi tunkeutui altaan alle suoraan maanpinnalta
Sademäärä oli poikkeuksellinen, ja vahinko syntyi heti sateen jälkeen. Kyse ei siis ollut siitä, että pohjaveden pinta olisi vähitellen noussut pitkän sadejakson aikana.
Esitimme, että maanpinnalle satanut vesi oli imeytynyt suoraan altaan ympärille ja kertynyt nopeasti altaan alle. Juuri tämä vesimäärä oli painanut altaan pohjaa niin, että se halkesi. Altaaseen sen alta pulpunnut vesi tuki samaa havaintoa, koska se näkyi myös asiakkaamme videolla.
Kun vesi tulee altaan rakenteisiin maanpinnalta sateen seurauksena, kyse on ehdon tarkoittamasta tilanteesta. Pelkkä se, että vesi kulkee maan läpi ennen kuin se aiheuttaa vahingon, ei tee siitä pohjavettä.
Miksi tällä erottelulla on niin suuri merkitys? Maahan upotettu allas on aina maan sisällä, joten sadevesi pääsee sen rakenteisiin käytännössä vain maan kautta. Jos jokainen maahan imeytynyt sadevesi luettaisiin pohjavedeksi, luonnonilmiöturva ei korvaisi upotetulle altaalle aiheutunutta vahinkoa juuri koskaan. Siihen tulkintaan emme suostuneet.
Kielteisessä päätöksessä vakuutusyhtiö vetosi saatuihin selvityksiin, mutta ei yksilöinyt, mihin selvityksiin päätelmä pohjaveden noususta perustui.
Vakuutusyhtiö ei näyttänyt, että maa olisi liikkunut
Jos vakuutusyhtiö haluaa evätä korvauksen rajoitusehdon perusteella, sen on näytettävä, että vahinko aiheutui juuri rajoitusehdossa mainitusta syystä. Kielteisessä päätöksessä ei kuitenkaan perusteltu millään tavalla, miksi maan liikkuminen tai maakosteus olisi ollut vahingon syy.
Altaan alla oli lisäksi 62 metriä hiekkaa. Asiakkaamme tiesi tämän, koska kiinteistön maalämpökaivot sijaitsivat aivan altaan vieressä. Altaan alla ei siis ollut sellaista maa-ainesta, joka voisi elää, joten maan liikkuminen ei ollut todennäköinen vahingon syy.
Myyjä sanoi, ettei allasta tarvitse vakuuttaa erikseen
Vakuutus oli otettu syksyllä 2021. Vakuutusedustaja oli käynyt myymässä vakuutukset paikan päällä, ja asiakkaamme halusi mahdollisimman kattavan vakuutuksen. Ennen sopimuksen tekemistä hän oli vielä kysynyt erikseen, pitääkö uima-allas vakuuttaa omana kohteenaan.
Vastaus oli, ettei tarvitse, koska allas on kiinteä kaluste.
Asiakkaamme luotti vastaukseen, eikä hänellä ollut syytä epäillä sitä. Kukaan ei kertonut hänelle, että rankkasateen aiheuttama vahinko altaalle korvattaisiin vain, jos vesi tulee suoraan maanpinnalta tai putkistojen kautta. Tällä tiedolla oli merkitystä, koska kielteinen päätös perustui juuri siihen.
Vakuutusyhtiön tiedonantovelvollisuus ja rajoitusehto
Rajoitusta, jonka mukaan rankkasade korvataan vain maanpinnalta tai putkistojen kautta tunkeutuneesta vedestä, emme pitäneet pikkuasiana. Se rajaa luonnonilmiöturvaa kapeammaksi kuin mitä vakuutusta ostava voi luonnonilmiöturvalta odottaa. Vakuutussopimuslain mukaan vakuutusyhtiön on kiinnitettävä huomio tällaisiin olennaisiin rajoituksiin ennen kuin sopimus tehdään. Lain esitöiden mukaan pelkkä vakuutusehtojen toimittaminen ei siihen riitä.
Vakuutusyhtiö ei voi vedota rajoitukseen, josta se ei kertonut
Jos vakuutusyhtiö laiminlyö tiedonantovelvollisuutensa, vakuutus on voimassa sen sisältöisenä kuin vakuutuksenottajalla oli saamiensa tietojen perusteella aihetta käsittää. Sama pätee, jos vakuutusyhtiö tai sen edustaja on antanut vakuutuksesta virheellistä tai harhaanjohtavaa tietoa. Näyttötaakka siitä, että tiedot annettiin, on vakuutusyhtiöllä.
Viittasimme Vakuutuslautakunnan ratkaisukäytäntöön, jossa vakuutusyhtiö ei ole saanut vedota rankkasadevahinkoja rajoittavaan ehtoon, kun se ei ole pystynyt näyttämään kertoneensa rajoituksesta ennen sopimuksen tekemistä. Lautakunta on silloin katsonut vakuutuksen tulleen voimaan rankkasateen aiheuttamat vahingot kattavana.
Tässä tapauksessa asiakkaamme oli lisäksi kysynyt suoraan uima-altaasta. Saamansa vastauksen perusteella hänellä oli perusteltu syy käsittää, että kotivakuutus kattaa altaan äkillisen rikkoutumisen laajasti.
Lopputulos
Uudelleenkäsittelypyyntömme jälkeen vakuutusyhtiön juristi linjasi, että uima-altaan vahinko on korvattava. Vakuutusyhtiö ei perustellut kannanmuutostaan tarkemmin, joten emme tiedä, mikä perusteluistamme lopulta ratkaisi asian. Arviomme mukaan kyse oli kokonaisuudesta, jossa vahinko oli äkillinen ja ennalta arvaamaton eikä vakuutusyhtiö ollut kertonut rajoituksesta.
Lopputulos
Vakuutusyhtiö hyväksyi uima-altaan vahingon korvattavaksi
Muuttuneen korvauspäätöksen mukaan vahingosta ei vähennetä omavastuuta, koska asiakkaallamme oli asiakkuuteen perustuva omavastuuetu. Etu koski luonnonilmiövahinkoja, kun vahingon määrä ylittää omavastuun. Vahinkoon voi kohdistua ikävähennyksiä esimerkiksi silloin, jos uima-allaslaitteistoja joudutaan vahingon vuoksi uusimaan.
Vakuutusyhtiö hyväksyi siis vahingon korvattavaksi, vaikka se oli ensin hylännyt sen kokonaan. Ilman uudelleenkäsittelypyyntöä altaan korjaus olisi jäänyt asiakkaamme itse maksettavaksi.
Rankkasadevahinko ja sademäärän näyttäminen
Rankkasateen aiheuttamat vesivahingot ovat kokemuksemme mukaan varsin tavallisia riidan kohteita. Usein vakuutusyhtiö katsoo, ettei ehtojen edellyttämää sademäärää ole todettu. Korvausta hakevan mielestä taas on selvää, että vettä satoi niin paljon, ettei vahingolta voinut välttyä.
Silloin ratkaisee usein se, mitä sademäärästä pystyy näyttämään. Ilmatieteen laitoksen säähavainnot ovat tavallisin lähde, mutta lähin havaintoasema voi olla kaukana. Myös paikallinen tieto, kuten pihalla olleen sademittarin lukema, voi olla merkityksellistä, jos vakuutusehdot sallivat sen huomioimisen.
Tässä tapauksessa sademäärä ei ollut kiistanalainen. Vakuutusyhtiö riitautti sen sijaan veden reitin, ja sitä kannattaa varautua perustelemaan samalla tarkkuudella kuin sademäärää. Asiakkaamme video altaan alta pulpunneesta vedestä oli tästä hyvä esimerkki, koska se näytti, mistä vesi tuli altaaseen.
Toinen opetus koskee vakuutuksen ostotilannetta. Jos olet kysynyt myyjältä jotain tiettyä omaisuutta tai vahinkoa koskevan kysymyksen ja saanut siihen vastauksen, sillä voi olla merkitystä myöhemmin, kun vakuutusyhtiö vetoaa ehtoihin. Vakuutusyhtiö voi joutua vastaamaan siitä, mitä sen edustaja on vakuutuksesta kertonut, ja myös siitä, mitä se on jättänyt kertomatta.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus korvasi
Jääkaapin kondenssivesi vuoti – kotivakuutus korvasi
Kellari puuttui pinta-alasta – palovahinko korvattiin
Kotivakuutus remontin ajaksi – myyjän lupaus toi korvauksen
Lämminvesivaraaja vuotaa keittiössä – kotivakuutus korvasi
Paineenalennusventtiili rikki – vakuutusyhtiö väitti jäätymistä
Palovahinko saunassa – purkutyöt ennen tarkastusta
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukoneen vuoto ja käyttövirhe – kotivakuutus korvasi
Pumppaamon uusiminen ei ollut tasonparannusta
Saunapalo ja suojeluohjevähennys – lautakunta pienensi sen
Pyyhkäise nähdäksesi lisää