

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Kellari puuttui vakuutetusta pinta-alasta – kotivakuutus korvasi palovahingon ilman alivakuutusvähennystä
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
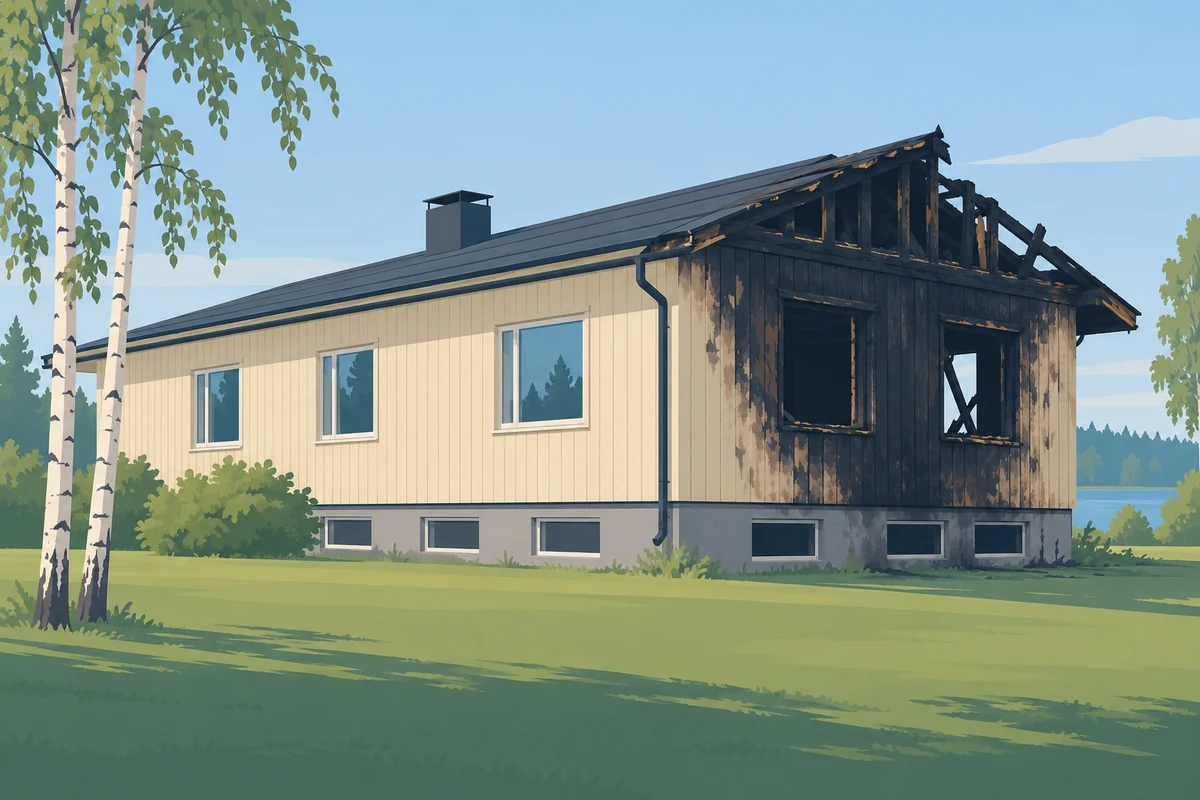
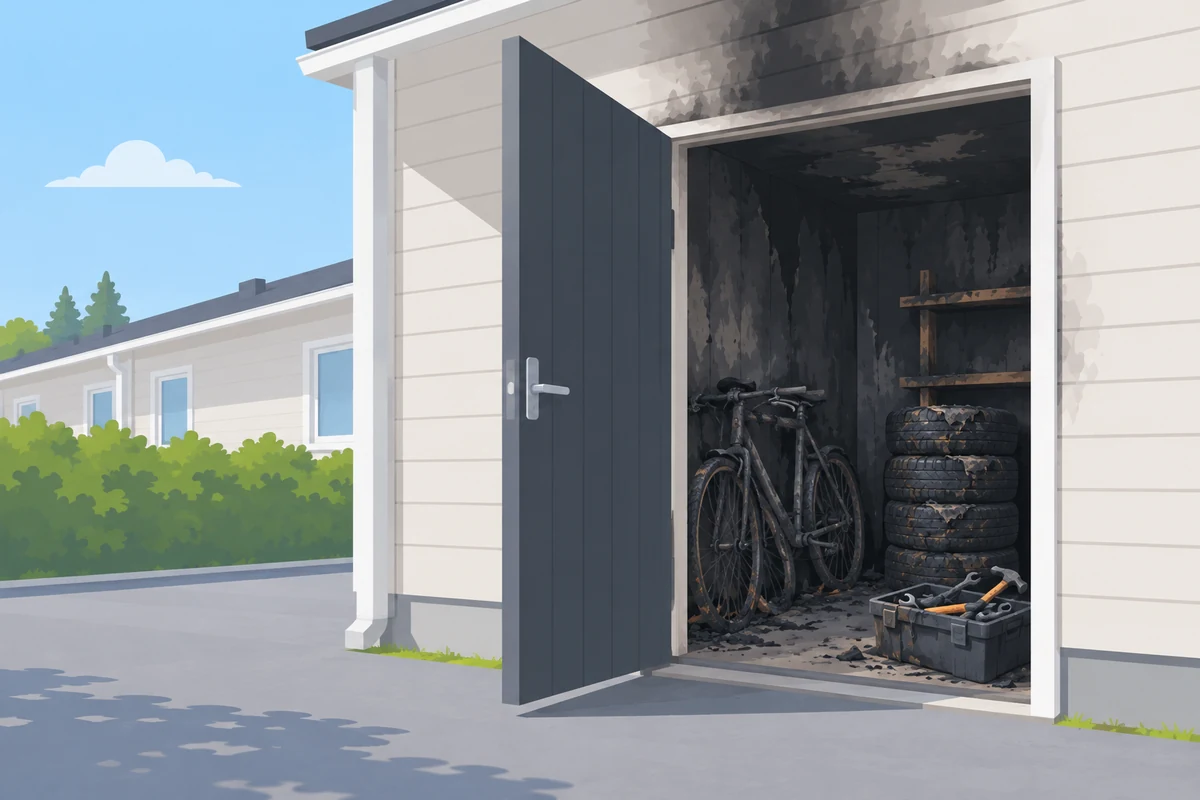
Omakotitalossa syttyi tulipalo kesäkuussa 2025, ja palo vaurioitti rakennusta laajasti.
Vakuutusyhtiö korvasi vahingon, mutta vähensi korvauksesta 26 prosenttia. Sen mukaan rakennus oli alivakuutettu, koska talon kellari puuttui vakuutetusta pinta-alasta.
Mutta kuka pinta-alatiedon oli antanut, ja oliko kyse ylipäätään alivakuutuksesta?
Riitautimme vähennyksen uudelleenkäsittelypyynnöllä. Sen jälkeen korvauspäätös muuttui.
Millaisia kotivakuutusriitoja olemme hoitaneet?Tulipalo omakotitalossa ja 26 prosentin vähennys korvauksesta
Asiakkaan omakotitalossa tapahtui tulipalo kesäkuussa 2025. Palon todennäköinen syttymissyy oli kuuma kekäle muoviastiaan tyhjennettyjen tuhkien seassa. Tuli levisi ja aiheutti laajoja vahinkoja rakennukselle.
Asiakas haki vahinkoa korvattavaksi kotivakuutuksesta ja vakuutusyhtiö antoikin korvauspäätöksen, jonka mukaan tulipalovahinko korvataan kotivakuutuksesta. Sitä ei kuitenkaan korvattaisi kokonaan.
Vakuutusyhtiön mukaan rakennus oli nimittäin alivakuutettu.
Vakuutuskirjan mukaan rakennus oli vakuutettu 178 neliömetrin pinta-alasta, joka vastasi alkuperäisten rakennuslupakuvien mukaista pinta-alaa.
Rakennukseen oli kuitenkin vakuutusyhtiön mukaan tehty koko kerrosalan kokoinen kellari, joka ei näkynyt lupakuvissa, eikä kellaria ollut siten laskettu pinta-alatietoihin mukaan vakuutusta tehtäessä. Vakuutusyhtiön mukaan todellinen vakuutettava pinta-ala oli noin 337 neliömetriä. Se, lasketaanko kellari mukaan, riippuu siitä mitä pinta-alaa vakuutusyhtiö kysyi: kokonaisalaan kellari kuuluu, asuinpinta-alaan ei. Olemme koonneet ehtojen määritelmät sivulle mitä kokonaisalaan lasketaan mukaan.
Vakuutusyhtiö katsoi, että vakuutusmaksuja oli siten maksettu vain 74 % siitä, mitä vakuutus olisi maksanut, jos sille olisi annettu oikeat pinta-alatiedot. Tällä perusteella vakuutusyhtiö katsoi rakennuksen olleen alivakuutettu.
Vakuutusyhtiö ilmoitti, että se korvaa vahingosta vain 74 %. Käytännössä tämä tarkoitti 26 % vähennystä kaikista rakennuksen korjauskustannuksista, joka tarkoittaisi useiden kymmenien tuhansien eurojen kulujen jäämistä asiakkaan itse maksettavaksi.
Vakuutusyhtiö vetosi alivakuutukseen, vaikka kyse oli pinta-alasta
Vakuutussopimuslain alivakuutussäännös ei sovellu väärään pinta-alatietoon
Tässä tapauksessa keskeiseksi juridiseksi kysymykseksi nousi se, oliko kyse oikeasti alivakuutuksesta vakuutusyhtiön esittämin tavoin, vai todellisuudessa asiakkaan tiedonantovelvollisuuden laiminlyönnistä pinta-alatietoja koskien.
Tämä ero on ratkaiseva, koska vakuutusyhtiöllä ei olisi oikeutta tehdä korvausmäärään mitään vähennystä, jos virhe pinta-alatiedoissa ei ollut johtunut mistään asiakkaan virheestä.
Alivakuutuksesta säädetään vakuutussopimuslain 58 §:ssä. Sen mukaan omaisuus on alivakuutettu, jos vakuutussopimukseen merkitty vakuutusmäärä on merkittävästi vakuutetun omaisuuden oikeaa arvoa pienempi. Alivakuutustilanteessa vakuutusyhtiö voi korvata vahingosta vain vakuutusmäärän ja omaisuuden arvon suhteen mukaisen osan.
Asiakkaan tiedonantovelvollisuuden laiminlyönnistä puolestaan säädetään vakuutussopimuslain 22-23 §:ssä ja korvauksen alentamisesta 34 §:ssä. Niiden mukaan mikäli asiakas on antanut vääriä tai puutteellisia tietoja, joiden vuoksi vakuutusmaksu on sovittu liian pieneksi, korvausta voidaan alentaa todellisen ja perityn vakuutusmaksun suhteen mukaisesti.
Vakuutusyhtiö vetosi tässä tapauksessa nimenomaan alivakuutusta koskevaan vakuutussopimuslain 58 §:ään. Emme kuitenkaan hyväksyneet tätä.
Kyse ei ollut liian alhaiseksi sovitusta vakuutusmäärästä vaan liian alhaisesta vakuutusmaksusta. Vakuutusyhtiön oikeutta korvausmäärän alentamiseen tulisi siten arvioida vakuutussopimuslain 34 §:n eikä 58 §:n mukaan.
Tämä ero on olennainen, koska vakuutussopimuslain 34 §:n soveltaminen edellyttää, että vakuutusyhtiö näyttää asiakkaan itse antaneen vääriä tai puutteellisia tietoja. Pelkästään se, että pinta-alatiedot olisivat olleet väärin, ei vielä osoittanut, että kyse oli asiakkaan virheestä.
Vakuutusta ostettaessa asiakkaalla ei nimittäin vakuutussopimuslain 22 §:n mukaan ole oma-aloitteista velvollisuutta antaa vakuutusyhtiölle tietoja, vaan vakuutusyhtiön tulee kysyä kysymykset, joihin sitten tulee antaa totuudenmukaiset vastaukset.
Asiakkaan ei siis tarvitse alkaa omatoimisesti miettimään, mitähän kaikkia asioita vakuutusyhtiö voisi tarvita vakuutustarjouksen antamiseksi. Vakuutusyhtiö tietää riskivalintaan liittyvät kriteerit parhaiten, joten sen pitää kysyä tiedot oma-aloitteisesti.
Uudelleenkäsittelypyyntö – kuka pinta-alatiedon oli antanut?
Vakuutusyhtiö ei pystynyt näyttämään, mitä se oli kellarista kysynyt
Keskityimme uudelleenkäsittelypyynnössämme osoittamaan, että vakuutusyhtiö ei ollut näyttänyt nimenomaan asiakkaan kertoneen pinta-alatiedoista mitään väärin.
Vakuutusyhtiö ei ollut esittänyt näyttöä siitä, miten tieto 178 neliömetrin pinta-alasta oli tullut vakuutusyhtiölle tai mitä kysymyksiä asiakkaalle oli esitetty vakuutuksen hankkimisen yhteydessä. Vakuutusyhtiö oli vain todennut, että vakuutuskirjalle merkitty pinta-ala oli lähellä vuoden 1974 rakennuslupakuvien mukaista neliömäärää ja että sen perusteella pinta-alatiedot olivat liian pienet.
Vakuutusyhtiö tulkitsi kuitenkin asiaa virheellisesti.
Yksistään se, että vakuutuskirjalle oli merkitty pinta-alaksi 178 neliömetriä, ei ollut osoitus juuri asiakkaan antaneen kyseistä tietoa vakuutusyhtiölle. Jotta vakuutusyhtiöllä voisi olla oikeus korvausmäärän alentamiseen, vakuutusyhtiön pitäisi pystyä näyttämään toteen kaksi asiaa. Ensinnäkin sen, että se oli kysynyt asiakkaalta pinta-alatietoa riittävän yksiselitteisesti vakuutuksen hankkimisen yhteydessä.
Toiseksi sen, että asiakas oli itse antanut väärän tiedon pinta-alasta, eikä tieto ollut perustunut esimerkiksi vakuutusmyyjän omaan arvioon. Vakuutusmyyjä oli nimittäin aikanaan käynyt kohteessa paikan päällä.
Vakuutusyhtiö ei ollut tässä tapauksessa esittänyt mitään näyttöä siitä, että se olisi kysynyt asiakkaalta kellarin pinta-alasta tai että tiedustellessaan pinta-alasta, se oli kertonut riittävän yksiselitteisesti, mitkä rakennuksen tilat siihen tuli laskea mukaan.
Jos vakuutusyhtiö haluaa vedota siihen, että nimenomaan asiakas on antanut vääriä tietoja, sen on näytettävä asia toteen. Oletettavasti vakuutusyhtiön omista järjestelmistä ei löytynyt mitään tietoa siitä, miten pinta-alasta oli aikanaan kysytty. Kun vakuutusyhtiö ei pysty näyttämään, että asiakas vastasi sen kysymyksiin väärin, lähtökohta on, ettei virhe ole asiakkaan. Silloin vakuutusyhtiö ei voi vedota väärään pinta-alatietoon.
Korostimme myös, että kellari oli itse asiassa rakennettu jo rakennuksen rakentamisajankohtana vuonna 1974, mutta se oli jäänyt silloin viimeistelemättä. Kellari oli samassa tilassa myös vahinkohetkellä. Mitään virheellistä tietoa ei ole siten ylipäänsä voitu antaa.
Vakuutuslautakunta on edellyttänyt yksiselitteistä pinta-alakysymystä
Vakuutusyhtiön soveltama säännös oli myös väärä. Vakuutussopimuslain esitöissä nimenomaisesti todetaan, että vakuutussopimuslain 34 § koskee tilanteita, joissa asiakas on ilmoittanut esimerkiksi asunnon pinta-alan todellista pinta-alaa pienemmäksi. Tämä oli juuri sellainen tilanne, josta tässä tapauksessa väitettiin olevan kyse.
Viittasimme myös Vakuutuslautakunnan vakiintuneeseen ratkaisukäytäntöön vastaavissa tapauksissa. Esimerkiksi tapauksessa FINE-003545 lautakunta käsitteli tilannetta, jossa vakuutettu pinta-ala poikkesi todellisesta pinta-alasta. Asiakkaiden kaksikerroksinen omakotitalo oli vaurioitunut palossa. Vakuutus oli hankittu vakuutusyhtiön verkkosivujen kautta.
Vakuutusyhtiö vetosi siihen, että asiakkaat olivat ilmoittaneet pinta-alaksi 130 neliömetriä, vaikka todellinen pinta-ala oli 199 neliömetriä. Vakuutuslautakunta totesi, että ilmoitettu pinta-ala oli virheellinen. Virhe johtui kuitenkin nettilomakkeen kysymyksen epäselvyydestä: selitystekstissä ei kerrottu, lasketaanko keskeneräinen yläkerta mukaan.
Vakuutuslautakunta totesi, että asiakkaat olivat erehtyneet nettilomakkeella olleen kysymyksen sisällöstä vain vähäisestä huolimattomuudesta. Koska huolimattomuus ei ollut vähäistä suurempaa, vakuutusyhtiöllä ei ollut oikeutta alentaa korvausta.
Tämä tapaus vahvisti näkemystämme siitä, että vakuutusyhtiön on näytettävä kysyneensä asiasta riittävän selkeästi. Pelkkä virheellinen pinta-ala vakuutuskirjalla ei riitä, vaan vakuutusyhtiön täytyy myös näyttää, että pinta-alatietoa koskeva kysymys oli yksiselitteinen eikä tulkinnanvarainen. Tapauksessa FINE-003545 kysymys ei ollut riittävän selkeä, eikä korvausta siksi voitu alentaa.
Lopputulos – palovahinko korvattiin ilman vähennystä
Kymmenien tuhansien eurojen osuus ei jäänyt asiakkaamme maksettavaksi
Vakuutusyhtiö hyväksyi lopulta argumenttimme ja suostui korvaamaan vahingon ilman vähennystä korvausmäärään.
Kyse oli merkittävästä voitosta asiakkaalle, sillä 26 prosentin vähennys olisi tarkoittanut useiden kymmenien tuhansien eurojen jäävän vakuutuksesta korvaamatta.
Ilman uudelleenkäsittelypyyntöämme asiakas olisi menettänyt 26 % kaikista rakennuksen korjauskustannuksista. Vasta kun haastoitimme vakuutusyhtiön juridisen perusteen ja näytön puutteen, vakuutusyhtiö suostui maksamaan täyden korvauksen.
Miksi tapaus on merkityksellinen
Tämä tapaus osoittaa, että vakuutusyhtiöt voivat tulkita erilaisia vahinkoon liittyviä asiakirjoja yksioikoisesti taikka suorastaan virheellisesti. Pelkkä yleisluonteinen maininta asiakirjalla voi huonoimmassa tapauksessa johtaa virheellisesti kielteiseen päätökseen, jota koskevan solmun aukaiseminen vaatiikin sitten juristin apua.
Pinta-alasta riidellään kokemuksemme mukaan tyypillisesti suurissa palo- ja vesivahingoissa. Vakuutusyhtiö huomaa korjauskustannusarviosta tai urakkatarjouksista, etteivät pinta-alatiedot vastaakaan vakuutuskirjalle merkittyä, ja vähentää korvausta.
Tapaus korostaa myös näyttötaakan merkitystä. Kun vakuutusyhtiö vetoaa siihen, että vakuutuksenottaja antoi vääriä tietoja, sen on pystyttävä osoittamaan, mitä se kysyi ja mitä siihen vastattiin. Vakuutetun ei tarvitse todistaa kielteistä tosiseikkaa.
Mitä tehdä, kun vakuutusyhtiö vähentää korvausta pinta-alan takia?
Selvitä ensin, mitä pinta-alaa vakuutusyhtiö kysyi. Kokonaisalaan kellari kuuluu, asuinpinta-alaan ei, joten sama talo voi olla oikein vakuutettu yhdellä mittarilla ja väärin toisella.
Pyydä vakuutusyhtiöltä vakuutushakemus, verkkolomakkeen tiedot tai puhelutallenne, josta näkyy, miten pinta-alasta kysyttiin ja mitä siihen vastattiin. Jos vakuutusyhtiöllä ei ole tällaista selvitystä, sen on vaikea näyttää virheen olleen sinun.
Tarkista myös, millä perusteella korvausta alennettiin. Jos vakuutusyhtiö puhuu alivakuutuksesta, vaikka kyse on väärästä pinta-alatiedosta, se soveltaa väärää säännöstä. Väärään tietoon perustuva alentaminen edellyttää, että tiedonantovelvollisuus on laiminlyöty tahallaan tai vähäistä suuremmasta huolimattomuudesta.
Alivakuutuksen ja väärän tiedon eron olemme käyneet tarkemmin läpi artikkelissa alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Jääkaapin kondenssivesi vuoti lattialle – kotivakuutus korvasi vesivahingon
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Saunapalo mökillä – suojeluohjevähennys pieneni Vakuutuslautakunnassa
Kotivakuutus remontin ajaksi riitti – vakuutusmyyjän lupaus kumosi rakennusvirherajoituksen
Vuokranantajan kotivakuutus ja tulipalo – vakuutusyhtiö väitti koko irtaimiston olleen vuokrattu
Pyyhkäise nähdäksesi lisää