

Ratkaistut vakuutusriidat Kielteinen päätös kaskovakuutuksesta
Rattijuopumus ja kasko – lainattu auto korvattiin
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
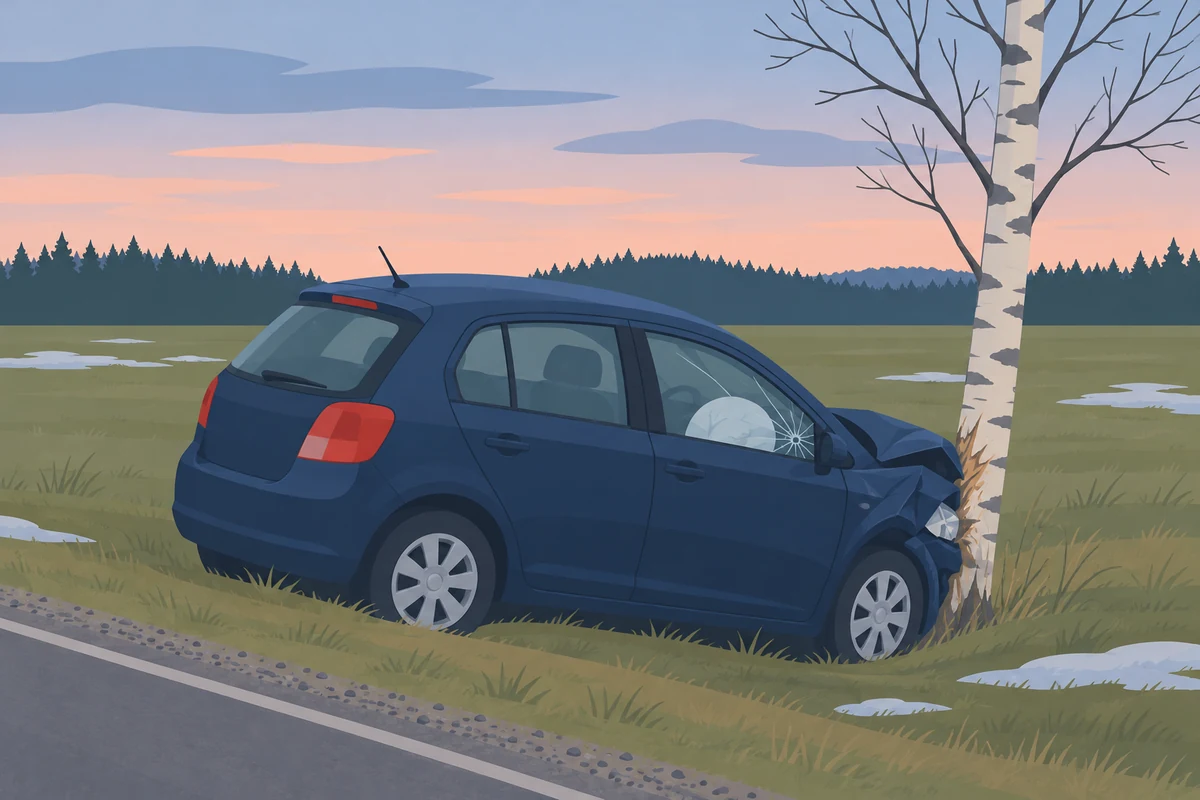
Asiakkaamme auto oli lainassa, kun sen kuljettaja menetti kiihdyttäessään auton hallinnan. Auto suistui tieltä, osui puuhun ja päätyi ojaan kyljelleen. Kuljettajan veressä oli noin yksi promille alkoholia.
Vakuutusyhtiö ei korvannut lunastuskuntoon vaurioitunutta autoa kaskovakuutuksesta lainkaan. Se katsoi kuljettajan aiheuttaneen vahingon törkeällä huolimattomuudella ja luki hänen menettelynsä asiakkaamme syyksi.
Mutta saako vakuutusyhtiö evätä koko korvauksen, kun autoa ajoi joku muu? Ja oliko vakuutuksen rajoitusehdosta kerrottu ennen kuin vakuutus otettiin?
Asiakkaamme pyysi apuamme. Laadimme vakuutusyhtiölle uudelleenkäsittelypyynnön, jonka myötä korvauspäätös muuttui. Lopulta asiassa ratkaisi se, mitä oli tapahtunut jo vakuutusta myytäessä.
Millaisia kaskovakuutusriitoja olemme hoitaneet?Lainattu auto suistui tieltä ja kasko evättiin kokonaan
Vakuutusyhtiö epäsi koko kaskokorvauksen lainatun auton tieltä suistumisesta, vaikka asiakkaamme ei ajanut autoa eikä ollut onnettomuuspaikalla.
Kuljettaja oli kääntänyt auton bussien kääntöpaikalla ja lähtenyt kiihdyttämään takaisin tulosuuntaansa. Hänen mukaansa tiellä oli paljon irtohiekkaa. Auto lähti hallinnasta, suistui tieltä vasemmalle ja sen oikea kylki osui puuhun. Lopulta auto päätyi ojaan kyljelleen.
Kuljettaja arvioi nopeudekseen 50-60 km/h. Nopeusrajoitus oli 40 km/h. Poliisi epäili häntä törkeästä liikenneturvallisuuden vaarantamisesta ja rattijuopumuksesta. Verinäytteen mukaan hänen veressään oli noin yksi promille alkoholia.
Vakuutusyhtiö piti ajonopeutta huomattavan korkeana ja katsoi kuljettajan tietoisesti aiheuttaneen tilanteen, jossa vahingon riski oli suuri. Sen mukaan menettely oli ollut ”niin moitittavaa ja piittaamatonta”, ettei vahinkoa korvattu lainkaan.
Saako vakuutusyhtiö evätä kaskon rattijuopumuksen takia?
Vakuutusyhtiö voi alentaa kaskokorvausta rattijuopumuksen takia, mutta koko korvauksen epääminen ei ole automaattista. Vastaus kysymykseen korvaako vakuutus, jos ajaa humalassa riippuu muun muassa promillemäärästä, ajotavasta ja siitä, mikä merkitys niillä oli vahingon syntyyn.
Näyttötaakka korvauksen alentamisen tai epäämisen perusteista on vakuutusyhtiöllä. Siksi kävimme uudelleenkäsittelypyynnössä läpi jokaisen vakuutusyhtiön esittämän perusteen erikseen.
Törkeä huolimattomuus on lain esitöiden mukaan lähellä tahallisuutta. Se voi tulla kyseeseen esimerkiksi silloin, kun ihminen tietoisesti laiminlyö normaalit varotoimet ja saa aikaan tilanteen, jossa vahingonvaara on suuri. Vakuutusyhtiö katsoi juuri näin käyneen, joten sen piti näyttää kuljettajan menettely toteen.
Lainaajan menettely luettiin auton omistajan syyksi
Auton lainaajan menettely voidaan kaskovakuutuksessa lukea auton omistajan syyksi, vaikka omistaja ei olisi edes paikalla. Tätä kutsutaan samastamiseksi. Se tulee suoraan vakuutussopimuslaista ja koskee myös auton lainaamista toiselle.
Tässä riidassa kysymys ei ollut siitä, voiko kuljettajan menettelyn lukea asiakkaamme syyksi. Kysymys oli siitä, riittikö kuljettajan menettely koko korvauksen epäämiseen.
Promillemäärä ei antanut oikeutta evätä koko korvausta
Noin yhden promillen alkoholimäärä ei antanut vakuutusyhtiölle oikeutta evätä koko korvausta pelkän alkoholin perusteella. Vakuutusehtojen yhden kohdan mukaan alkoholin vaikutus saattoi johtaa korvauksen epäämiseen. Moottoriajoneuvovakuutuksia koskevan kohdan mukaan alle 1,2 promillen alkoholimäärästä seurasi kuitenkin vain korvauksen alentaminen sen mukaan, mikä oli kuljettajan osuus vahinkoon.
Vakuutuslautakunta on katsonut, että korvauksen epääminen alkoholin käytön perusteella edellyttää vähintään 1,2 promillen alkoholimäärää. Vetosimme myös siihen, että epäselviä vakuutusehtoja on tulkittava vakuutuksenottajan eduksi.
Lisäksi Vakuutuslautakunta on perusmuotoisen eli alle 1,2 promillen rattijuopumuksen tapauksissa katsonut, että vakuutusyhtiö voi alentaa korvausta puolella, jos näyttöä huomattavasta ylinopeudesta tai muusta erityisen moitittavasta ajotavasta ei ole.
Esimerkiksi yhdessä ratkaisussa auton omistaja oli antanut auton toisen käyttöön. Kuljettajan veressä oli 0,86 promillea alkoholia. Vakuutuslautakunnan mukaan vakuutusyhtiöllä oli oikeus alentaa korvausta puolella.
Poliisin koeajo ei todistanut kuljettajan nopeutta
Poliisin koeajo ei todistanut, että kuljettaja olisi ajanut selvästi ilmoittamaansa kovempaa. Poliisi oli ajanut paikalla poliisiautolla 50 km/h nopeudella ja pysynyt tiellä hyvin. Sen perusteella poliisi kirjasi esitutkintapöytäkirjaan, että kuljettaja lienee ajanut väittämäänsä kovempaa.
Koeajosta ei kuitenkaan voinut päätellä kuljettajan todellista nopeutta kolmesta syystä:
- Poliisiautoa ajoi oletettavasti selvä kuljettaja, kun taas vahingon sattuessa kuljettajan veressä oli noin yksi promille alkoholia.
- Poliisiauton renkaat, alusta ja ajovakautta parantavat järjestelmät voivat poiketa merkittävästi tavallisen henkilöauton ominaisuuksista.
- Tieltä suistumisen voi selittää moni muukin asia kuin nopeus, kuten virhearvio, ohjausliike, ajolinja tai alkoholin vaikutus.
Kuljettajan arvioima nopeus ei myöskään ollut huomattava ylinopeus. Esimerkiksi yhdessä ratkaisussa auton nopeus oli noin 60 km/h ja nopeusrajoitus 40 km/h. Vakuutuslautakunta ei pitänyt ylinopeutta niin merkittävänä, että kuljettaja olisi sen perusteella menetellyt törkeän huolimattomasti.
Toisessa ratkaisussa auton kuljettaja menetti hallinnan loivassa mutkassa. Hänen nopeutensa oli enintään 105 km/h. Nopeusrajoitus oli 80 km/h. Vakuutuslautakunta ei pitänyt sitäkään törkeän huolimattomana ja suositti korvausta alentamattomana.
Vakuutusyhtiön virhe vakuutuksen myynnissä
Vakuutusyhtiö teki virheen jo vakuutuksen myynnissä, koska asiakkaamme sai tuoteoppaan ja avaintietoesitteen vasta sopimuksen tekemisen jälkeen. Näistä asiakirjoista vakuutuksen hakijan pitäisi nähdä vakuutuksen olennainen sisältö ja rajoitukset. Siksi uudelleenkäsittelypyyntömme ensimmäinen peruste ei koskenut onnettomuutta lainkaan.
Vakuutusyhtiön on kerrottava vakuutusturvan olennaisista rajoituksista ennen vakuutussopimuksen tekemistä. Pelkkien vakuutusehtojen toimittaminen ei riitä. Jos vakuutusyhtiö laiminlyö velvollisuutensa, vakuutus on voimassa sen sisältöisenä kuin vakuutuksenottajalla oli saamiensa tietojen perusteella aihetta käsittää.
Vakuutusyhtiö ei siis voi aina vedota rajoitusehtoon, vaikka ehto olisi olemassa.
Tuoteopas tuli vasta sopimuksen tekemisen jälkeen
Vakuutusyhtiö toimitti asiakkaallemme tuoteoppaan vasta vakuutussopimuksen tekemisen jälkeen. Huomasimme tämän vakuutusyhtiön edustajan sähköpostista, jonka liitteinä olivat ”puhelimessa läpikäydyt vakuutukset, jotka ovat nyt voimassa”. Saman viestin mukaan mukana olivat lisäksi ehdot, oppaat ja avaintietoesitteet.
Viestin mukaan vakuutukset olivat siis jo voimassa, kun opas lähetettiin.
Vakuutuslautakunta on useissa tapauksissa katsonut, ettei vakuutusyhtiöllä ole oikeutta vedota rajoitusehtoon, jos se on laiminlyönyt velvollisuutensa kertoa vakuutusturvan olennaisista rajoituksista.
Esimerkiksi yhdessä kaskovakuutusta koskeneessa ratkaisussa vakuutusyhtiö ei ollut esittänyt selvitystä siitä, mitä materiaalia se oli antanut ennen vakuutussopimuksen tekemistä. Vakuutuslautakunta katsoi, että vakuutuksenottaja oli voinut perustellusti ymmärtää vahingon kuuluvan vakuutukseen. Lautakunta suositti vahingon korvaamista rajoitusehdosta huolimatta.
Alkoholirajoitus oli oppaassa liikennevakuutuksen osion perässä
Alkoholirajoitus oli tuoteoppaassa liikennevakuutuksen osion perässä, ei kaskovakuutusta käsittelevässä osiossa. Maininta oli osiossa Vakuutuksenottajan velvollisuudet, jonka otsikon alla kerrottiin liikennevakuutuksen pakollisuudesta.
Vakuutuksen hakija saattoi siis perustellusti päätyä käsitykseen, että osio koski vain liikennevakuutusta. Tämän takia katsoimme, ettei opas olisi täyttänyt lain vaatimuksia, vaikka vakuutusyhtiö olisi toimittanut sen ajoissa.
Lopputulos
Vakuutusyhtiö muutti kielteisen päätöksensä ja maksoi asiakkaallemme auton lunastuskorvauksen uudelleenkäsittelypyyntömme myötä. Vakuutusyhtiö katsoi, ettei se ollut antanut asiakkaallemme tuoteopasta ja avaintietoesitettä ennen sopimuksen tekemistä. Se piti tiedonantovelvollisuuden laiminlyöntiä myynnin virheenä, jonka takia vahinko tuli korvattavaksi.
Asiakkaamme sai auton lunastuskorvauksen viivästyskorkoineen
Asiakkaamme sai auton käyvän arvon ja lunastusedun omavastuulla vähennettynä, yhteensä yli 5 500 euroa. Lisäksi vakuutusyhtiö maksoi korvaukselle viivästyskoron.
Uudelleenkäsittelypyyntömme myötä auton menetys ei jäänyt asiakkaamme maksettavaksi. Vakuutusyhtiö ei myöskään alentanut korvausta, vaikka se oli vedonnut sekä alkoholiin että ajonopeuteen.
Miksi tapaus on merkityksellinen
Tapaus on merkityksellinen, koska kielteinen kaskopäätös kääntyi vakuutuksen myynnissä tehdyn virheen perusteella, vaikka kuljettaja oli ajanut alkoholin vaikutuksen alaisena. Rattijuopumus ei siis automaattisesti tarkoita, että vakuutusyhtiö saa evätä auton korvauksen kokonaan.
Korvauspäätöksen oikaisu voi joskus onnistua aivan eri perusteella kuin mihin vakuutusyhtiö on päätöksessään vedonnut. Tässä tapauksessa päätös käsitteli onnettomuutta eikä vakuutuksen myyntiä, mutta juuri myynti ratkaisi asian. Samoin kävi autovarkaudessa omalta pihalta.
Vakuutusta ottaessa saadut sähköpostit ja tuoteoppaat kannattaakin säilyttää. Tässä riidassa uudelleenkäsittelypyyntömme ensimmäinen peruste nojasi yhteen vakuutuksen ottamisen yhteydessä lähetettyyn sähköpostiin.
Jos vakuutusyhtiö vetoaa auton lainaajan rattijuopumukseen, kielteisestä päätöksestä kannattaa tarkistaa ainakin kolme asiaa:
- Mihin vakuutusehtojen kohtaan vakuutusyhtiö nojaa, ja riittääkö alkoholimäärä koko korvauksen epäämiseen?
- Millä näytöllä vakuutusyhtiö on arvioinut ajonopeuden?
- Milloin vakuutusyhtiö antoi tuoteoppaan ja kertoi vakuutusturvan olennaisista rajoituksista?
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Auto varastettiin avaimet autossa – kasko korvasi

Auto varastettu korjaamolta – kasko korvasi ilman vähennystä
Auton avaimet varastettu murrossa – kasko korvasi
Autovarkaus omalta pihalta – kasko korvasi ilman näyttöä
Ilkivalta vai myrsky – kasko korvasi rikotun takalasin
Jauhesammuttimen jauhe autossa – kasko korvasi
Korvaako liikennevakuutus sijaisauton – sijaismönkijän vuokra
Moottoripyörän varkaus ja vilppiepäily – kasko korvasi
Pakettiauto varastettu vara-avaimella – kasko korvasi
Sähköauton pohjakosketus ja akkukotelo – kasko korvasi
Törkeä huolimattomuus ja ylinopeus – takaisinperintä kaatui
Törkeä liikenneturvallisuuden vaarantaminen ja kaskovakuutus
Pyyhkäise nähdäksesi lisää