

Ratkaistut vakuutusriidat Kielteinen päätös kaskovakuutuksesta
Autovarkaus omalta pihalta – kasko korvasi, vaikka varkautta ei voitu näyttää
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
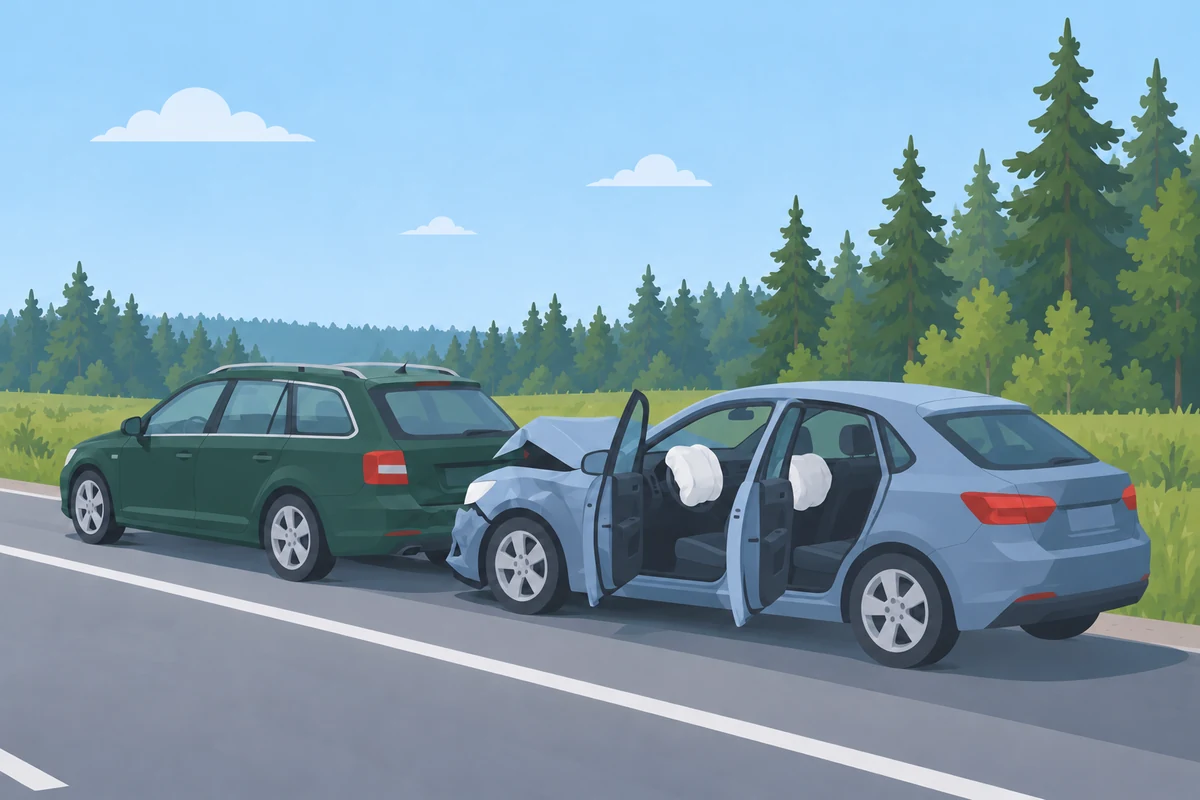
Auto katosi arkipäivänä kotipihalta. Muutamaa tuntia myöhemmin se ajoi toisen auton perään moottoritiellä, ja kyydistä poistui kaksi miestä, jotka pakenivat metsään.
Vakuutusyhtiö ei korvannut vahinkoa kaskovakuutuksen varkausturvasta eikä kolarointiturvasta. Murtojälkiä ei ollut, eikä kukaan tiennyt, miten varas oli saanut auton avaimet.
Miten autovarkauden voi näyttää toteen, kun tekijää ei saada kiinni? Tässä tapauksessa sitä ei lopulta tarvinnut.
Veimme asian Vakuutuslautakuntaan. Ratkaisevaksi nousi se, mitä vakuutusyhtiö oli kertonut puhelimessa vakuutusta myydessään.
Millaisia kaskovakuutusriitoja olemme hoitaneet?Auto katosi kotipihalta ja kolaroi moottoritiellä
Asiakkaamme oli lähtenyt arkiaamuna töihin. Auto jäi kotipihaan ja avaimet kotiinsa, yleensä joko keittiön pöydälle tai takin taskuun.
Palattuaan töistä illalla auto ei kuitenkaan ollut enää pihassa. Asiakkaan avopuoliso oli käynyt päivällä kotona ja nähnyt auton vielä paikallaan noin kello 15. Pian tämän jälkeen auto oli kadonnut.
Samana päivänä noin kello 18 auto oli törmännyt toisen auton perään moottoritiellä. Silminnäkijöiden mukaan autosta poistui kaksi mieshenkilöä, jotka pakenivat metsään, eikä poliisi tavoittanut heitä.
Asiakkaamme auto vaurioitui kolarissa lunastuskuntoon.
Varkaus ilman murtojälkiä – vakuutusyhtiön mukaan näyttö puuttui
Vakuutusyhtiö kieltäytyi korvaamasta vahinkoa sekä kaskon varkaus- että kolarointivakuutuksesta.
Perustelut olivat niukat. Vakuutusyhtiön mukaan asiassa jäi näyttämättä, että auto olisi ylipäänsä otettu luvatta käyttöön jonkun ulkopuolisen toimesta. Autossa tai asiakkaamme kodissa ei ollut todettu murtojälkiä. Avainten tarkka sijaintipaikka katoamishetkellä jäi epäselväksi.
Lisäksi asiaa hämärsi se, että asiakkaan avopuoliso oli kertonut poliisille tietyn henkilön tunnustaneen teon. Poliisin selvitysten mukaan tämän henkilön kertomat asiat eivät kuitenkaan vastanneet todellista asiankulkua. Auton turvatyynyistä löytyneet DNA-jäljet eivät sopineet tähän henkilöön.
Vakuutusyhtiö katsoi, ettei sille ollut toimitettu riittäviä tietoja auton varkausvahingon todentamiseksi, joten vahingosta ei korvattu mitään.
Pitääkö varkausvahingosta jäädä murtojälkiä?
Vakuutusehdot eivät edellytä murtojälkiä, vaan sitä, että auto oli lukittu. Murtojälkien puuttuminen kuitenkin vaikeuttaa varkauden näyttämistä.
Vakuutusehtojen mukaan varkausvakuutuksesta korvataan vahinko, jos ajoneuvo on menetetty varkauden, käyttövarkauden tai luvattoman käytön seurauksena ja teon kohde on ollut lukittuna tai lukitussa säilytyssuojassa.
Vakuutusyhtiö vetosi siihen, että kyse ei ollut lainkaan korvattavasta varkausvahingosta, koska murtojälkien puuttuminen teki auton varkaudesta epäuskottavan. Yhtiön mukaan on epätodennäköistä, että joku tunkeutuisi päiväsaikaan asuntoon jättämättä mitään jälkiä. Lisäksi siitä ei ollut näyttöä, miten tai missä varas olisi saanut auton avaimet haltuunsa.
Kolarointiturva ei korvaa luvattoman käytön aikana sattunutta kolaria
Kaskovakuutuksen kolarointivakuutuksessa on lähes aina rajoitus, jonka mukaan ajoneuvon luvattoman käytön aikana tapahtunutta kolaria ei korvata.
Vakuutusyhtiöt eivät nimittäin halua, että ajoneuvon varkauden aikana tapahtuvia kolareita voitaisiin korvata muusta kuin varkausturvasta.
Koska oli selvää, että lupaa auton käyttöön ei ollut annettu kenellekään, vahinkoa ei sen perusteella saatu korvattavaksi myöskään kolarointiturvasta. Tähän ei siis ollut ylipäänsä järkevää vedota päätöksen kääntämiseksi.
Vakuutusyhtiön tiedonantovelvollisuus puhelinmyynnissä
Asiakkaamme oli ostanut kaskovakuutuksen puhelimitse. Hän muisti, että puhelun aikana oli kerrottu käytännössä vain yhdestä tilanteesta, jossa vakuutus ei korvaisi vahinkoa.
Muista vakuutuksen rajoituksista ei ollut puhuttu. Erityisesti ei ollut mainittu, että kolarointivakuutuksesta ei korvata vahinkoa, jos se sattuu auton ”väitetyn luvattoman käytön” aikana.
Juuri tämä oli keskeistä korvauspäätöksen kääntämisessä. Vakuutussopimuslain mukaan vakuutusyhtiön on nimittäin ennen sopimuksen tekemistä annettava vakuutuksen hakijalle tietoja muun muassa vakuutusturvan olennaisista rajoituksista. Pelkkien vakuutusehtojen luovuttaminen ei riitä.
Vaadimme vakuutusyhtiötä toimittamaan tallenteen myyntipuhelusta, jotta nähtäisiin, mitä asiakkaalle oli todella kerrottu. Tiesimme, että jos yhtiö ei pysty näyttämään, mitä on kertonut, koko riita kääntyy asiakkaan eduksi.
Vakuutusyhtiö ei toimittanut tallennetta eikä palannut asiaan missään vaiheessa käsittelyä.
Lähestyimme Vakuutuslautakuntaa valmistautuneina siihen, että varkausvahingon näyttäminen saattaa epäonnistua, mutta vakuutusyhtiön tekemä virhe vakuutuksen myyntitilanteessa voisi lopulta johtaa riidan voittamiseen.
Vakuutuslautakunta ratkaisi riidan myyntivirheen perusteella
Varkausvahinkoa ei voitu näyttää toteen
Lautakunta katsoi asiassa jääneen epäselväksi, oliko auto todella varastettu, koska muun muassa näyttöä avainten haltuun saamisesta ei ollut esitetty. Koska näyttövelvollisuus varkauden tapahtumisesta on korvauksen hakijalla, eikä siitä kyetty esittämään riittävästi todisteita, varkausvahingon korvaamisen edellytykset jäivät täyttymättä.
Mutta tämä ei vielä ratkaissut riitaa.
Vakuutusyhtiö oli laiminlyönyt tiedonantovelvollisuutensa
Strategiamme oli selvä: jos lautakunta ei lopulta pitäisi varkautta näytettynä, saisimme päätöksen käännettyä silti. Mutta vain jos onnistuisimme osoittamaan, että vakuutus tuli voimaan ilman ”väitetyn luvattoman käytön” -rajoitusehtoa.
Vakuutuslautakunta arvioi asiaa perusteellisesti ja totesi, että vakuutusyhtiö ei ollut esittänyt selvitystä siitä, mitä tietoja se oli kertonut asiakkaalle ennen vakuutuksen voimaantuloa.
Jos asiakkaalle oli kerrottu vakuutuksen olennaisesta sisällöstä, vakuutusyhtiön olisi ollut helppo esittää siitä todisteet, koska lain mukaan tiedot on annettava pysyvällä tavalla.
Vakuutusyhtiö yritti puolustautua väittämällä sen riittäneen, että puhelinkeskustelussa käydään läpi vakuutuksen keskeinen sisältö. Yhtiön mukaan ”väitetyn luvattoman käytön aikana” tapahtuvia vahinkoja koskeva rajoitus ei joka tapauksessa ollut niin oleellinen, että siitä olisi pitänyt erikseen kertoa etukäteen.
Vakuutuslautakunta ei hyväksynyt vakuutusyhtiön näkemystä.
Lautakunta totesi, että vakuutusyhtiö ei ollut osoittanut antaneensa puhelinkeskustelussa tietoa edes vakuutuksen keskeisestä sisällöstä, esimerkiksi siitä, mitkä ovat varkaus- ja kolarointivahinkojen keskeiset korvausedellytykset.
Koska vakuutusyhtiö ei ollut osoittanut antaneensa tietoa vakuutuksen keskeisestä sisällöstä, asiakkaamme oli voinut perustellusti ymmärtää vakuutuksen kattavan myös sattuneen kaltaiset vahingot. Vakuutussopimuslain mukaan vakuutussopimus katsotaan tällaisessa tilanteessa olevan voimassa sen sisältöisenä kuin vakuutuksenottajalla oli ollut aihetta käsittää.
Osasimme vedota oikeaan säännökseen oikealla tavalla. Vakuutus tuli voimaan ilman ”väitetyn luvattoman käytön aikana” tapahtunutta vahinkoa koskevaa rajoitusehtoa.
Lopputulos
Kaskovakuutus korvasi lunastuskuntoon kolaroidun auton
Vakuutuslautakunta suositti, että vakuutusyhtiö maksaa asiakkaalle kolarointivahingosta vakuutusehtojen mukaisen korvauksen.
Vaikka emme onnistuneet näyttämään varkautta toteen, saimme korvauksen kolarointivakuutuksesta. Asiakkaamme auto oli korjauskelvoton, joten korvaus oli merkittävä, kymmeniä tuhansia euroja.
Keskeistä oli, että nostimme esiin vakuutusyhtiön tiedonantovelvollisuuden laiminlyönnin jo varhaisessa vaiheessa. Ilman tätä asiakkaamme olisi jäänyt kokonaan ilman korvausta.
Miksi tapaus on merkityksellinen
Tämäkin riita osoittaa, miksi apua kannattaa pyytää nimenomaan vakuutusriitoihin erikoistuneelta juristilta.
Tiesimme, että pelkkä varkausvahingon toteen näyttäminen saattaisi epäonnistua. Sen takia lähdimme heti tutkimaan myös vakuutusyhtiön tekemää virhettä vakuutuksen myyntitilanteessa. Ja se oli myös lopulta se argumentti, jolla koko vahinko saatiin korvattua.
Monessa tapauksessa saatetaan ajatella, että jos vakuutusyhtiö kieltäytyy korvaamasta varkausvahinkoa, asia on siinä. Mutta näin ei aina ole.
Joskus korvauspäätöksen oikaisu onnistuukin ihan täysin eri kulmasta kuin mistä vakuutusyhtiön kanssa on missään vaiheessa käsittelyä edes puhuttu.
Tapaus vahvistaa myös, että vakuutusyhtiön tulee toimia vakuutuksen myyntitilanteessa lain vaatimalla tavalla. Jos yhtiö väittää antaneensa tiedot, sen on voitava osoittaa, mitä se on kertonut ja milloin. Pelkkä väite siitä, että ”nämä käydään aina läpi” ei riitä.
Saako autovarkaudesta korvauksen, jos varkautta ei voi näyttää toteen?
Varkausturvasta ei, sillä korvaus edellyttää, että varkaus näytetään toteen, ja näyttövelvollisuus on korvauksen hakijalla. Korvaus voi silti tulla muuta kautta, kuten tässä tapauksessa kolarointiturvasta.
Monessa autovarkaudessa korvattavuus ratkeaa siihen, että auto on viety sen omilla avaimilla, eikä avaimia ole saatu haltuun murron tai ryöstön yhteydessä. Tässä tapauksessa varkaustavasta ei ollut tietoa, mutta kolarointiturvan rajoitusehtoa ei voitu soveltaa, koska siitä ei ollut kerrottu myyntihetkellä.
Jos auto varastetaan, tee aina rikosilmoitus, sillä vakuutusyhtiöt edellyttävät sitä varkaustapauksissa. Toimita vakuutusyhtiölle auton kaikki avaimet. Tarvittaessa pyydä auton myyjältä vahvistus siitä, montako avainta autoon kuului ja montako sinulle luovutettiin.
Milloin omilla avaimilla varastettu auto korvataan, olemme käyneet läpi artikkelissa auto varastettu avaimilla.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Auto varastettu korjaamolta – kasko korvasi ilman suojeluohjevähennystä
Törkeä huolimattomuus ja ylinopeus – kasko ei saanut periä 34 100 euroa takaisin
Jauhesammuttimen jauhe autossa – kasko korvasi sammutuksen tuhoaman auton

Moottoripyörän varkaus ja vilppiepäily – kasko korvasi näppäilyvirheestä huolimatta
Sähköauton pohjakosketus vaurioitti akkukotelon – kasko korvasi akun vaihdon
Törkeä liikenneturvallisuuden vaarantaminen ja kaskovakuutus
Vakuutuspetos-syytös Teslan kolarista – kaskovakuutus korvasi superlunastusturvan
Jääkaapin kondenssivesi vuoti lattialle – kotivakuutus korvasi vesivahingon
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui vakuutetusta pinta-alasta – kotivakuutus korvasi palovahingon ilman alivakuutusvähennystä
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Pyyhkäise nähdäksesi lisää