

Ratkaistut vakuutusriidat Kielteinen päätös kaskovakuutuksesta
Moottoripyörän varkaus ja vilppiepäily – kasko korvasi näppäilyvirheestä huolimatta
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
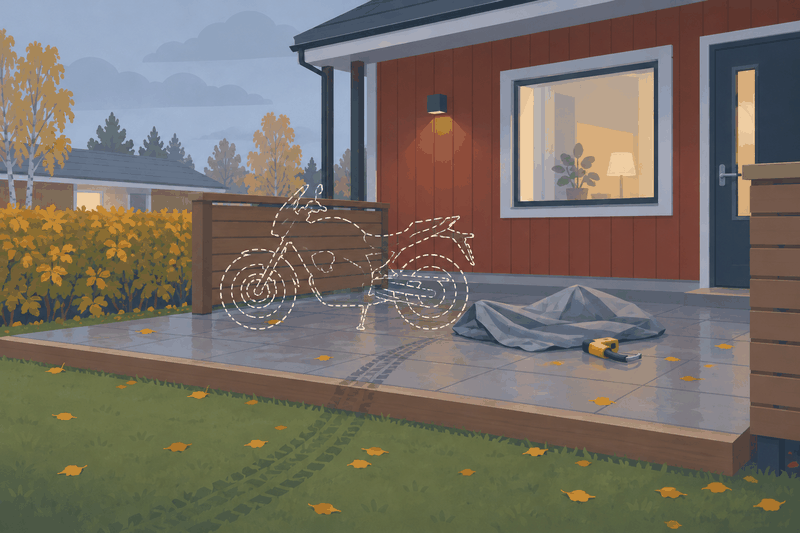
Asiakkaamme moottoripyörä varastettiin lokakuussa 2024 hänen asuntonsa terassilta. Pyörä oli lukittu levyjarrulukolla ja peitetty suojapeitteellä odottamaan siirtoa talvisäilöön. Hän oli ostanut sen vain kaksi kuukautta aiemmin 11 900 eurolla.
Vakuutusyhtiö kieltäytyi korvaamasta moottoripyörän varkautta ja väitti asiakkaamme syyllistyneen vilppiin. Syynä oli yksi numero: vahinkoilmoitukseen oli kirjautunut mittarilukemaksi 23 500 kilometriä, vaikka oikea lukema oli yli 33 000. Lisäksi yhtiö epäili käteiskauppaa ja pyörän kuntoa.
Tekeekö yksi väärä numero vahinkoilmoituksesta vilpillisen? Ja riittääkö kauppakirja näytöksi, jos moottoripyörä on maksettu käteisellä?
Riitautimme päätöksen Vakuutuslautakunnassa. Kerromme tässä, miksi vilppiväite ei kestänyt.
Millaisia kaskovakuutusriitoja olemme hoitaneet?Varastettu moottoripyörä terassilta – vakuutusyhtiö hylkäsi korvauksen
Asiakas oli ostanut moottoripyörän elokuussa 2024 kauppahinnalla 11 900 euroa. Kauppa oli tehty käteisellä ja tavaralla: 7 900 euroa käteisenä ja 4 000 euron arvoisella ruohonleikkurilla. Asiakas oli hankkinut moottoripyörälle osakaskovakuutuksen samalla, kun se ostettiin.
Lokakuussa 2024, noin kaksi kuukautta oston jälkeen, asiakas huomasi moottoripyörän varastetun asuntonsa terassilta. Varkaus oli tapahtunut muutaman päivän aikana, kun asiakas oli töissä.
Asiakas teki rikosilmoituksen poliisille heti 9.10.2024. Vahinkoilmoituksen vakuutusyhtiölle hän teki myöhemmin 27.10.2024, kun sai tietää, että se pitää tehdä erikseen. Hän oli olettanut tiedon siirtyvän vakuutusyhtiölle poliisille tehdyn rikosilmoituksen kautta.
Vakuutusyhtiö epäili vilppiä mittarilukeman, kunnon ja käteiskaupan takia
Vakuutusyhtiö pyysi asiakkaalta lisäselvityksiä. Yhtiö kiinnitti huomiota siihen, että asiakkaan vahinkoilmoituksessa ilmoittama mittarilukema 23 500 km poikkesi moottoripyörän aiemmasta myynti-ilmoituksesta, jossa lukema oli ollut 33 000 km.
Kun asiakas selitti kyseessä olleen näppäilyvirhe ja oikean lukeman olevan 33 500 km, vakuutusyhtiö ei uskonut selitystä. Yhtiön mukaan näppäilyvirhe vierekkäisten numeroiden välillä oli sinänsä mahdollinen, mutta ei tässä tapauksessa.
Vakuutusyhtiö epäili myös 11 900 euron kauppahintaa moottoripyörästä. Yhtiö piti epätavallisena, että näin suuri summa maksettaisiin käteisellä, eikä asiakkaalla ollut esittää tiliotetta käteisnostosta ostoa varten. Lisäksi vakuutusyhtiö katsoi, ettei moottoripyörä voinut olla asiakkaan väittämässä hyvässä kunnossa, koska aiemmassa myynti-ilmoituksessa maaliskuussa 2023 pyörän hintapyyntö oli ollut vain 7 500 euroa ja siinä oli mainittu moottoriin liittyviä vikoja.
Vakuutusyhtiö antoikin vahinkoon kielteisen korvauspäätöksen. Yhtiö katsoi, ettei se ollut saanut riittävän luotettavia selvityksiä vahingon ja sen määrän selvittämiseksi ja että asiakas oli antanut vilpillisesti vääriä tietoja moottoripyörästä saadakseen suuremman korvauksen.
Onko näppäilyvirhe vahinkoilmoituksessa vilppiä?
Ei pelkästään sen takia: vilppi edellyttää, että väärä tieto annetaan tarkoituksella suuremman korvauksen saamiseksi. Vakuutusyhtiön päätös perustui pitkälti siihen väitteeseen, että asiakas oli tarkoituksellisesti antanut väärän kilometrimäärän saadakseen suuremman korvauksen. Vakuutussopimuslain 72 § mahdollistaa korvauksen alentamisen tai eväämisen, jos korvauksen hakija antaa vilpillisesti vääriä tai puutteellisia tietoja.
Yhtiön argumentti kuulosti pätevältä: lukua 33 kirjoittaessa pitää painaa samaa näppäintä kahdesti, mutta lukua 23 kirjoittaessa painetaan kahta eri näppäintä.
Miten tällainen virhe voi tapahtua?
Lisäksi asiakkaan myöhemmin toimittamassa kauppakirjassa mittarilukemaksi oli merkitty 33 340 km. Jos tämä oli oikea lukema, miksi asiakas ilmoitti vahinkoilmoituksessa ensin 23 500 km ja korjasi sitten 33 500 km? Miksi ei 33 340 km? Pyörä oli vielä ollut liikennekäytöstä poistettuna vuodesta 2021, joten yhtiön mukaan sillä ei olisi saanut ajaa kilometriäkään.
Vilpin soveltaminen edellyttää kahta asiaa yhtä aikaa: hyötymistarkoitusta ja virheellisen tiedon antamista. Pelkkä virheellinen tieto ei vielä ole vilppiä. Mutta miten erottaa inhimillinen virhe tarkoituksellisesta erehdyttämisestä, kun numerot eroavat tuhansilla kilometreillä?
Riittääkö moottoripyörän kauppakirja näytöksi käteiskaupasta?
Toinen vakuutusyhtiön epäily koski itse kauppaa. Yhtiö piti epätavallisena, että 11 900 euron arvoinen moottoripyörä ostettaisiin maksamalla 7 900 euroa käteisellä ja 4 000 euron arvoisella ruohonleikkurilla. Yhtiö vaati tiliotetta, josta näkyisi käteisnosto.
Asiakas ei voinut toimittaa tiliotetta. Hän selitti hankkineensa käteisen myymällä moottoriurheiluharrastukseensa liittyviä ajoneuvon osia pitkän ajan kuluessa. Nämä myynnit oli tehty käteisellä ja vaihtokauppana, eikä niistä ollut kauppakirjoja.
Vakuutusyhtiölle tämä kuulosti epäilyttävältä. Kukaan ei säilytä tuhansia euroja käteistä kotona vuosikausia? Ja vaikka säilyttäisikin, miten tämä voidaan todentaa jälkikäteen?
Lisäksi vakuutusyhtiö kiinnitti huomiota hintaan. Moottoripyörän edellisessä myynti-ilmoituksessa maaliskuussa 2023 hintapyyntö oli ollut 7 500 euroa, ja ilmoituksessa mainittiin pyörässä olevan vikoja. Nyt kauppahinta oli 11 900 euroa. Miten pyörän arvo oli noussut 4 400 eurolla puolessatoista vuodessa? Oliko pyörä todella korjattu, vai oliko kauppahinta liioiteltu vakuutuskorvausta varten?
Vakuutussopimuslain 69 § edellyttää asiakkaalta sellaisia selvityksiä, joita häneltä kohtuudella voidaan vaatia. Mutta mikä on kohtuullista, kun kauppa on tehty käteisellä vuosia kertyneillä varoilla?
Miten asia ratkaistiin
Näppäilyvirhe ei ollut vilppiä
Keskityimme päätöksen riitauttamisessa kumoamaan vakuutusyhtiön väitteet näppäilyvirheen epätodennäköisyydestä. Kosketusnäytöllä tai puhelimella lomaketta täytettäessä numeronäppäimet ovat vierekkäin, jolloin näppäilyvirhe numeroiden 2 ja 3 välillä on täysin mahdollinen. Vakuutusyhtiön argumentti perustui fyysiseen näppäimistöön, mutta sähköisiä lomakkeita täytetään nykyään kosketusnäytöillä.
Esitimme asiakkaan toimittaman kauppakirjan, jossa mittarilukemaksi oli merkitty tarkka luku 33 340 km. Tämä todisti asiakkaan väitteen oikeaksi: hän oli todellakin tarkoittanut ilmoittaa lukeman 33 000 km tienoilla, ei 23 500 km. Muistinvarainen arvio 33 500 km oli vain 160 kilometriä yli kauppakirjan lukeman. Se oli täysin ymmärrettävä pyöristys tilanteessa, jossa pyörää ei voinut enää tarkistaa.
Viittasimme vakiintuneeseen oikeuskäytäntöön, jonka mukaan inhimillisiä virheitä ei voi pitää vilppinä ilman näyttöä tarkoituksellisesta erehdyttämisestä. Korostimme, että vilpin soveltaminen edellyttää sekä virheellistä tietoa että tarkoitusta hyötyä siitä. Vakuutusyhtiö ei ollut osoittanut mitään näyttöä tarkoituksesta, eikä pelkkä numerovirhe riitä.
Vakuutuslautakunta hyväksyi argumenttimme kokonaan. Lautakunta totesi, että asiakkaan selvitystä näppäilyvirheestä on pidettävä uskottavana, kun otetaan huomioon asiakkaan myöhemmin antama muu selvitys moottoripyörän tiedoista. Lautakunta katsoi, ettei vakuutusyhtiö ollut osoittanut asiakkaan antaneen vilpillisesti vääriä tai puutteellisia tietoja.
Terassi, takapiha ja taloyhtiön piha tarkoittivat samaa paikkaa
Vakuutusyhtiö haki epäjohdonmukaisuuksia myös vahinkopaikasta ja vahinkoajasta. Asiakas oli puhunut eri yhteyksissä asunnon pihasta, taloyhtiön pihasta, terassista ja takaterassista. Poliisille hän oli kertonut varkauden tapahtuneen 6. ja 9.10.2024 välillä, mutta vahinkoilmoituksessa oli tarkka päivä ja kellonaika.
Osoitimme, että kaikki ilmaukset tarkoittivat samaa paikkaa. Asunto-osakeyhtiössä terassikin on taloyhtiön piha-aluetta, ja asiakas oli merkinnyt kohdan karttakuvaan. Varkauksissa tarkka tekoaika jää usein selvittämättä, ja vahinkoilmoituksen päivä osui poliisille ilmoitetulle aikavälille.
Lautakunta piti asiakkaan kertomusta uskottavana. Se totesi lisäksi, että kun vahinkoilmoituslomake kysyy vahinkopäivää ja kellonaikaa, niihin tarkasti vastaaminen ei ole epätavallista.
Kauppakirja riitti selvitykseksi moottoripyörän hankinnasta
Kaupan todentamisen osalta rakensimme argumenttimme vakuutussopimuslain 69 §:n varaan. Laki ei edellytä määrämuotoista selvitystä, vaan selvityksiä arvioidaan kokonaisuutena. Tiesimme, että kauppakirja molempien osapuolten allekirjoituksin on lähtökohtaisesti riittävä näyttö kaupasta.
Kokosimme yhteen kaikki asiakkaan toimittamat todisteet: kauppakirjan, rekisteröintitiedot asiakkaan nimiin ja vakuutuksen hankkimisen. Osoitimme, että tämä kokonaisuus muodosti luotettavan ketjun, joka todisti kaupan tapahtumisen.
Käänsimme myös vakuutusyhtiön oman argumentin yhtiötä vastaan. Yhtiö oli vedonnut siihen, että kauppahinta 11 900 euroa oli paljon korkeampi kuin edellisessä myynti-ilmoituksessa pyydetty 7 500 euroa. Osoitimme, että tämä nimenomaan tuki asiakkaan väitettä: jos pyörä oli hyvässä kunnossa kaupantekohetkellä, se selitti korkeamman hinnan. Hintaero todisti, että pyörään oli tehty korjauksia tai se oli muutoin paremmassa kunnossa kuin yli vuosi aiemmin vikoineen.
Korostimme näyttötaakan jakautumista. Asiakkaan tehtävänä on näyttää vahinkotapahtuman sattuminen ja vahingon määrä, ja hän oli tehnyt sen. Mutta jos vakuutusyhtiö väittää vilppiä tai epäilee kaupan aitoutta, yhtiöllä on näyttötaakka väitteensä tueksi. Vakuutusyhtiö ei ollut esittänyt mitään konkreettista näyttöä siitä, että kauppa olisi ollut epäaito tai kauppahinta liioiteltu.
Vakuutuslautakunta totesi päätöksessään, että asiakkaan toimittamaa kauppakirjaa on pidettävä lähtökohtaisesti luotettavana selvityksenä kaupan tapahtumisesta. Sitä voidaan pitää riittävänä näyttönä myös kauppahinnan maksusta ja määrästä, ellei asiassa esitetä tätä perustellusti riitauttavaa selvitystä. Vakuutusyhtiö ei ollut esittänyt sellaista.
Lautakunta katsoi lopulta, että asiakas oli toimittanut sen selvityksen, joka häneltä kohtuudella voidaan vaatia. Vakuutusyhtiö ei ollut osoittanut vilppiä.
Lopputulos
Vakuutuslautakunta suositti korvaamaan moottoripyörän varkauden
Vakuutuslautakunta päätyi asiakkaan kannalle äänin 4-1. Lautakunta suositti, että vakuutusyhtiö selvittää vahingon määrän ja maksaa asiakkaalle korvauksen moottoripyörän varkausvahingosta vakuutusehtojen mukaisesti.
Lautakunnan perusteluissa todettiin selkeästi, että asiakas oli näyttänyt toteen vakuutustapahtuman sattumisen ja toimittanut riittävät selvitykset vahingon määrän arvioimiseksi. Vakuutusyhtiön väite vilpistä hylättiin, koska yhtiö ei ollut osoittanut asiakkaan yrittäneen erehdyttää vakuutusyhtiötä maksamaan korvauksia virheellisin perustein.
Käteiskauppa ja vahinkoilmoitus – mitä tapauksesta kannattaa oppia?
Tämäkin vakuutusriita osoittaa, että vakuutusyhtiöt eivät voi jättää vahinkoa korvaamatta pelkän vilppiepäilyn perusteella. Vilpin toteamiseen vaaditaan näyttöä tarkoituksellisesta erehdyttämisestä. Inhimilliset virheet, kuten näppäilyvirheet tai muistinvaraiset arviot, eivät ole vilppiä. Olemme kirjoittaneet erikseen siitä, milloin vakuutusyhtiö voi evätä korvauksen vakuutuspetoksen tai vilpin perusteella.
Tapaus on tärkeä myös sen osoittamiseksi, millaisia selvityksiä asiakkaalta voidaan vaatia vahingon korvaamiseksi. Kauppakirja ja rekisteröintitiedot riittävät lähtökohtaisesti näytöksi ajoneuvon omistuksesta ja kaupasta, vaikka maksutapa olisikin käteinen. Vakuutusyhtiö ei voi vaatia kohtuuttomia lisäselvityksiä vahingon korvaamiseksi, kuten todistusta käteisnostosta tililtä, jos käteisen rahan olemassaoloon on ollut jokin muu selitys.
Vahinkoilmoituksen numerot kannattaa silti tarkistaa ennen lähettämistä ja korjata virhe heti, kun sen huomaa. Tässä tapauksessa juuri nopea selitys ja myöhemmin toimitettu kauppakirja tekivät virheestä uskottavan.
Olemme koonneet erikseen, milloin kaskovakuutus korvaa varastetun ajoneuvon.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Auto varastettu korjaamolta – kasko korvasi ilman suojeluohjevähennystä
Törkeä huolimattomuus ja ylinopeus – kasko ei saanut periä 34 100 euroa takaisin
Autovarkaus omalta pihalta – kasko korvasi, vaikka varkautta ei voitu näyttää
Jauhesammuttimen jauhe autossa – kasko korvasi sammutuksen tuhoaman auton
Sähköauton pohjakosketus vaurioitti akkukotelon – kasko korvasi akun vaihdon
Törkeä liikenneturvallisuuden vaarantaminen ja kaskovakuutus
Vakuutuspetos-syytös Teslan kolarista – kaskovakuutus korvasi superlunastusturvan
Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Pyyhkäise nähdäksesi lisää