

Ratkaistut vakuutusriidat Kielteinen päätös kaskovakuutuksesta
Ilkivalta vai myrsky – kasko korvasi rikotun takalasin
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
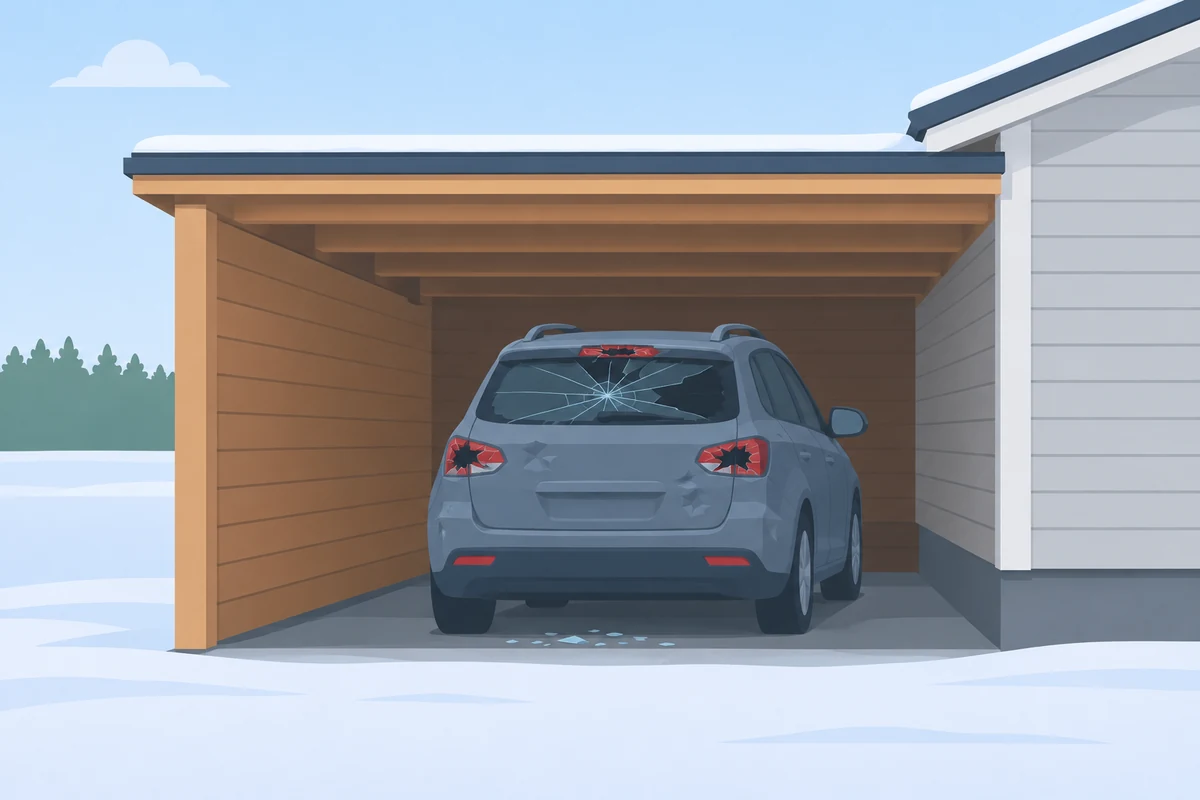
Asiakkaamme vietti vuodenvaihteen matkoilla. Kotiin palatessaan hän huomasi, että hänen autonsa takalasi, molemmat takavalot ja jarruvalo oli rikottu. Takaluukussa, takalokasuojissa ja takaoven yläpuolisessa palkissa oli lisäksi useita lommoja. Auto oli ollut koko ajan kotipihan autokatoksessa.
Vakuutusyhtiö ei korvannut vahinkoa kaskovakuutuksen ilkivaltaturvasta. Sen mukaan vauriot eivät näyttäneet ilkivallalta, vaan ne olivat voineet syntyä vuodenvaihteen myrskyssä kaatuneesta puusta tai lentäneestä oksasta. Myrskyvahinkoja asiakkaamme kaskovakuutus ei kattanut.
Mutta miten myrsky olisi päässyt rikkomaan auton, jonka toisella puolella oli umpinainen seinä ja toisella talo?
Asiakkaamme haki päätökseen ensin itse muutosta kahdesti. Kun vakuutusyhtiö ei muuttanut kantaansa, laadimme lausuntopyynnön Vakuutuslautakuntaan.
Millaisia kaskovakuutusriitoja olemme hoitaneet?Auton takalasi ja takavalot rikottiin vuodenvaihteessa
Auto vaurioitui vuodenvaihteessa, kun asiakkaamme oli matkoilla. Ennen matkaa auto oli ehjä. Asiakkaamme huomasi vauriot heti kotiin palattuaan. Hän teki poliisille rikosilmoituksen ja vaati tekijälle rangaistusta, kuten ilkivaltaturvan ehdot edellyttivät.
Vauriokorjauksiin erikoistunut korjaamo arvioi vauriot reilun viikon kuluttua. Korjauslaskelman loppusumma oli noin 3 900 euroa.
Asiakkaamme kaskovakuutukseen kuului muun muassa varkaus-, palo-, eläintörmäys- ja ilkivaltaturva. Kolari- ja luonnonilmiöturvaa siinä ei kuitenkaan ollut, joten korvausta saattoi saada vain ilkivaltaturvasta.
Asiakkaamme vakuutuksen ilkivaltaturva korvasi tahallisesta vahingonteosta aiheutuneen vahingon, jos vahingon tapahtuma-ajan ja -paikan pystyi määrittelemään tarkasti. Tahallisella vahingonteolla ehto tarkoitti auton vaurioittamista nimenomaan vahingoittamistarkoituksessa.
Vakuutusyhtiön mukaan vauriot johtuivat myrskystä
Vakuutusyhtiö katsoi vaurioiden voineen syntyä myrskyssä, koska ilkivallasta ei sen mukaan ollut näyttöä vaan ainoastaan olettama. Takaosan ja katon reunan terävät painaumat sekä rikkoutunut takalasi ja takavalot eivät vakuutusyhtiön mielestä olleet muotonsa, laatunsa ja sijaintinsa puolesta tavanomaista ilkivaltaa.
Poliisin kirjaama vahingonteko ei vakuutusyhtiön mukaan myöskään ollut sama asia kuin ilkivaltaturvan ehdoissa tarkoitettu tahallinen vahingonteko.
Vakuutusyhtiö vetosi myrskyyn, vaikka auto oli katoksessa
Vakuutusyhtiö vetosi siihen, että Suomessa oli vahinkoaikaan ollut myrskyn aiheuttamia vahinkoja. Sen mukaan auton vauriot olivat voineet syntyä kaatuneesta puusta, katkenneesta oksasta tai muusta myrskyn lennättämästä esineestä.
Asiakkaamme vastasi itse, ettei myrsky voinut aiheuttaa juuri näitä vaurioita. Katoksen seinä oli umpinainen juuri sillä puolella, jolle auton katon reunan vauriot olivat tulleet. Katoksen toisella puolella oli talo, eikä pihassa ollut puita kyseisessä kohdassa. Lentävä esine olisi voinut osua takalasiin, mutta se ei olisi samalla rikkonut takavaloja, vilkkuja ja auton vasenta reunaa.
Päätöstään vakuutusyhtiö ei muuttanut. Viimeisessä päätöksessään se totesi lisäksi, että vahinko olisi pitänyt korvata kolariturvasta, jota asiakkaamme vakuutuksessa ei ollut. Mitään törmäystä vakuutusyhtiö ei kuitenkaan nimennyt.
Tekotapaa ei voinut näyttää, koska tekijää ei nähty
Ilkivalta tapahtuu yleensä silloin, kun kukaan ei näe, eikä tässäkään tapauksessa teolla ollut silminnäkijöitä. Teko ei myöskään tallentunut kameraan.
Korvausta hakevan pitää osoittaa, että korvattava vahinko on sattunut. Ilkivaltavahingossa se tarkoittaa, että joku on todennäköisesti aiheuttanut vahingon tahallaan.
Vakuutusyhtiö vaati näyttöä siitä, että joku oli vaurioittanut autoa tarkoituksella, eikä pelkkä olettama ilkivallasta sen mukaan riittänyt. Käytännössä vakuutusyhtiön linja merkitsi sitä, että asiakkaaltamme odotettiin selvitystä siitä, miten ja millä auto oli rikottu.
Jos tekotavan pitäisi selvitä, milloin ilkivaltaturva sitten korvaisi mitään?
Ilkivallan näyttäminen ilman silminnäkijöitä
Ilkivallan voi näyttää ilman silminnäkijöitä vaurioiden ja olosuhteiden perusteella. Lausuntopyynnössämme katsoimme, että korvausta hakevalta voi kohtuudella vaatia vain sellaista selvitystä, jota hänellä on mahdollisuus hankkia, ja että näytöksi riittää, kun olosuhteet ja vaurioiden laatu viittaavat tahalliseen tekoon eikä vakuutusyhtiö pysty osoittamaan vaurioille muuta todennäköistä syytä.
Katos ja talon seinä sulkivat myrskyn pois
Myrsky ei ollut uskottava syy, koska auto oli pysäköity katokseen. Toisella sivulla oli umpinainen seinä ja toisella talon seinä. Puu, oksa tai muu iso esine olisi tuskin päässyt osumaan auton takaosaan siinä laajuudessa kuin vauriot edellyttivät.
Auton ympäristössä ei myöskään ollut muita myrskyvaurioita, irronneita oksia tai muita merkkejä siitä, että myrsky olisi riehunut juuri siinä kohdassa. Vakuutusyhtiö vetosi myrskyyn vain yleisellä tasolla eikä esittänyt tähän pihaan liittyvää selvitystä.
Vauriot sopivat esineellä iskien aiheutetuiksi
Vaurioiden sijainti puhui tahallisen teon puolesta. Kyse ei ollut yhdestä rikkoutuneesta lasista tai painaumasta, vaan useista vaurioista eri korkeuksilla ja eri puolilla auton takaosaa. Iskut olivat osuneet erityisesti helposti särkyviin osiin, kuten valoihin ja takalasiin.
Viittasimme myös Vakuutuslautakunnan ratkaisukäytäntöön. Niissä ilkivaltatapauksissa, joissa lautakunta ei ole suosittanut korvausta, autossa on tyypillisesti ollut vain yksi tai muutama painauma tai naarmu, jotka ovat muistuttaneet törmäyksen tai tavallisen käytön jälkiä.
Esimerkiksi kauppakeskuksen pysäköintihallissa syntynyt yksittäinen painauma voi hyvin olla toisen auton jälki. Toisessa ratkaisussa lautakunta taas suositti korvausta, vaikka tekotapa ei ollut selvinnyt. Riitti, että vauriot näyttivät tahallisen vääntämisen jäljiltä ja ne liittyivät ajallisesti samaan aikaan sattuneeseen murtoyritykseen.
Lausuntopyyntömme käsitteli Vakuutus- ja rahoitusneuvonta FINE, jonka yhteydessä Vakuutuslautakunta toimii. Asiassa ratkaisusuosituksen antanut FINE oli kanssamme samaa mieltä.
FINEn mukaan valokuvissa ja korjauslaskelmassa näkyvät vauriojäljet sopivat siihen, että autoa oli lyöty jollakin esineellä, mikä viittasi tahalliseen ilkivaltaan. Myrskyä FINE piti jossakin määrin epätodennäköisenä, koska auto oli katoksessa.
Vauriot eivät FINEn mukaan myöskään näyttäneet sellaisilta, joita myrsky tyypillisesti aiheuttaa, koska kaatuva puu tai putoava oksa ei aiheuttaisi yhtä terävää ja maalipinnan rikkovaa painaumaa kuin osassa auton vaurioista oli.
Ratkaisusuosituksessa kiinnitettiin huomiota myös siihen, ettei vakuutusyhtiö ollut esittänyt myrskyn lisäksi muuta todennäköistä syytä eikä kertonut tarkemmin, miksi vauriot eivät sen mielestä sopineet ilkivallaksi. Lisäksi FINE otti huomioon, että vauriot olivat syntyneet vuodenvaihteessa, jolloin ilkivaltaa tehdään tavallista enemmän.
Lopputulos
Muutoksenhakumme myötä FINE katsoi, että ilkivalta oli osoitettu riittävällä todennäköisyydellä. Ratkaisevia olivat auton vauriojäljet ja se, että asiakkaamme pystyi uskottavasti määrittämään vahingon tapahtuma-ajan ja -paikan. FINE suositti vakuutusyhtiötä korvaamaan vahingon kaskovakuutuksen ilkivaltaturvasta.
Vakuutusyhtiö korvasi rikotun takalasin ja takavalot ilkivaltaturvasta
Vakuutusyhtiö korvasi vahingon suosituksen mukaisesti. Asiakkaamme ei siis joutunut maksamaan noin 3 900 euron korjauskuluja itse, vaan ainoastaan omavastuun.
Ilman muutoksenhakuamme asiakkaamme olisi joutunut korjauttamaan autonsa omalla kustannuksellaan, vaikka hänen vakuutuksensa kattoi juuri ilkivallan.
Miksi tapaus on merkityksellinen
Ilkivaltaturvasta korvauksen saaminen on usein vaikeaa, koska korvausta hakevan pitää pystyä näyttämään ilkivalta toteen. Tässä tapauksessa korvaus kuitenkin suositettiin, vaikka kukaan ei tiennyt, kuka auton rikkoi ja millä. Vaurioiden laatu, sijainti ja olosuhteet voivat siis riittää näytöksi.
Vakuutusyhtiö ei myöskään voi aina evätä korvausta pelkästään sillä, että vauriot olisivat jollain muullakin tavalla voineet syntyä. Kun vaihtoehtoinen syy, kuten myrsky, ei sovi vahinkopaikan olosuhteisiin, vakuutusyhtiö joutuu usein perustelemaan, miksi juuri myrsky olisi ilkivaltaa todennäköisempi syy.
Jos joku vahingoittaa autoasi tahallaan, valokuvaa vauriot heti ja kuvaa samalla auton ympäristö. Ympäristön kuvista voi myöhemmin näyttää, ettei paikalla ollut kaatuneita puita, oksia tai muita vaihtoehtoisia syitä vaurioille. Tee rikosilmoitus heti ja vaadi tekijälle rangaistusta, koska ilkivaltaturvan ehdot yleensä edellyttävät sitä.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Auto varastettiin avaimet autossa – kasko korvasi

Auto varastettu korjaamolta – kasko korvasi ilman vähennystä
Auton avaimet varastettu murrossa – kasko korvasi
Autovarkaus omalta pihalta – kasko korvasi ilman näyttöä
Jauhesammuttimen jauhe autossa – kasko korvasi
Korvaako liikennevakuutus sijaisauton – sijaismönkijän vuokra
Moottoripyörän varkaus ja vilppiepäily – kasko korvasi
Pakettiauto varastettu vara-avaimella – kasko korvasi
Sähköauton pohjakosketus ja akkukotelo – kasko korvasi
Törkeä huolimattomuus ja ylinopeus – takaisinperintä kaatui
Törkeä liikenneturvallisuuden vaarantaminen ja kaskovakuutus
Vakuutuspetos-syytös Teslan kolarista – kasko korvasi
Pyyhkäise nähdäksesi lisää