

Ratkaistut vakuutusriidat Kielteinen päätös kaskovakuutuksesta
Sähköauton pohjakosketus vaurioitti akkukotelon – kasko korvasi akun vaihdon
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
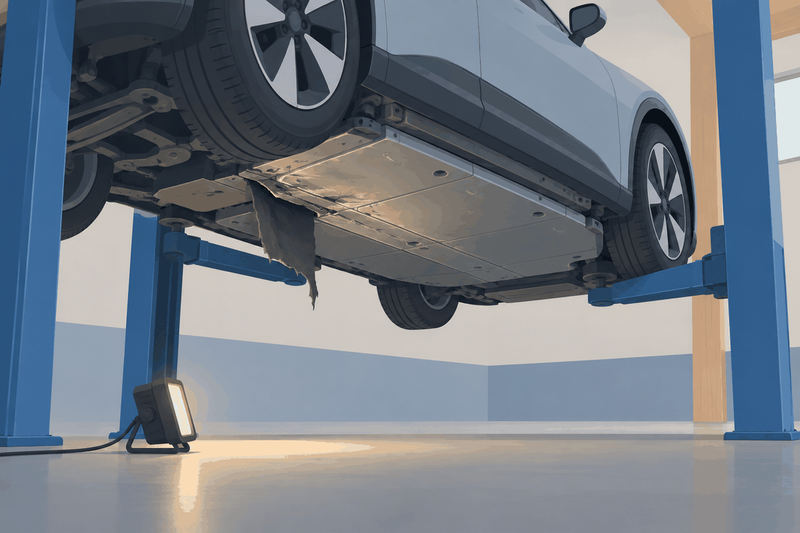
Asiakkaamme vei Polestar-sähköautonsa elokuussa 2024 huoltoon vaihtamaan kuluneita pohjahuopia. Kun huovat irrotettiin, akkukotelon pinnassa näkyi useita noin viiden millimetrin painaumia. Akusto piti vaihtaa kokonaan, ja korjausarvio oli lähes 48 000 euroa.
Pohjakosketuksia oli ollut useita, mutta yhtä tiettyä hetkeä asiakkaamme ei osannut nimetä. Kaskovakuutus oli lisäksi siirtynyt toiseen vakuutusyhtiöön marraskuussa 2023.
Uusi vakuutusyhtiö kieltäytyi korvaamasta. Sen mukaan vauriot näkyivät jo kesäkuun 2023 huollon kuvissa eli ennen kuin vakuutus oli alkanut, ja asiakkaamme oli lisäksi antanut vaurioista vilpillisesti vääriä tietoja.
Kerromme tässä, miten huoltohistoria ja talvisen aurausvallin ajoitus ratkaisivat, kumman vakuutusyhtiön kaskovakuutuksesta vahinko korvattiin.
Millaisia kaskovakuutusriitoja olemme hoitaneet?Sähköauton akkukotelossa painaumia – akun vaihto lähes 48 000 euroa
Huoltoliike löysi elokuun 2024 huollossa akkukotelosta useita painaumia. Suurin niistä oli 5,47 millimetriä syvä, ja muutama muu oli noin viiden millimetrin syvyisiä. Lisäksi pohjahuopien kiinnikkeet olivat vääntyneet kiinni akkukoteloon.
Akkukoteloa ei voinut korjata. Koko akusto piti vaihtaa, ja huoltoliikkeen korjauskustannusarvio oli 47 980 euroa. Autoa ei saanut enää ajaa, koska vaurioitunut akkukotelo teki siitä liikennekelvottoman.
Asiakkaamme teki samana päivänä vahinkoilmoituksen kaskovakuutuksestaan. Hän ei tiennyt, mikä pohjakosketus painaumat oli tehnyt, joten hän luetteli ilmoituksessa useita mahdollisia tapahtumia. Helmikuussa 2024 tien pohja oli pettänyt ja auto oli jäänyt pohjastaan kiinni. Maaliskuussa rengas oli kahdesti pudonnut reikään ajoväylällä. Lisäksi hän oli ajanut aurausvallin yli.
Voimakkaimpana hän piti maaliskuun 2024 osumaa kauppakeskuksen parkkipaikalla. Silloin pohja kolahti maahan niin kovaa, että isku tuntui koko korissa.
Kaskovakuutus oli ollut vakuutusyhtiö A:ssa 20.11.2023 alkaen. Sitä ennen auto oli vakuutettu vakuutusyhtiö B:ssä.
Vakuutusyhtiö A kieltäytyi syyskuussa 2024 korvaamasta vahinkoa. Se oli hankkinut kuvat kesäkuun 2023 huollosta, jossa pohjahuopien oli todettu olevan ”ajettu kiinni, naarmuilla”. Vakuutusyhtiön mukaan vauriot olivat täsmälleen samoissa kohdissa kuin kesäkuun 2023 kuvissa, eli ne olivat syntyneet ennen kuin vakuutus oli alkanut. Lisäksi vakuutusyhtiö katsoi, että asiakkaamme oli antanut vaurioista vilpillisesti vääriä tietoja.
Kumpi kasko korvaa, kun vahinko huomataan vakuutusyhtiön vaihdon jälkeen?
Syntyivätkö akkukotelon painaumat ennen vai jälkeen vakuutusyhtiön vaihdon?
Kaskovakuutus korvaa vahingon, joka sattuu vakuutuksen voimassa ollessa. Ratkaisevaa ei ole se, milloin vahinko huomataan, ja korvauksen hakijan on osoitettava, että vahinkotapahtuma sattui vakuutuksen aikana. Kun vakuutusyhtiö vaihtuu, kaikki riippuu siis siitä, milloin pohjakosketus tapahtui.
Jos painaumat olivat syntyneet ennen 20.11.2023, vastuu kuului vakuutusyhtiö B:lle. Jos taas myöhemmin, vahinko kuului korvata vakuutusyhtiö A:n kaskovakuutuksesta. Asiakkaan kannalta pahin vaihtoehto oli, että kumpikin vakuutusyhtiö katsoo vahingon kuuluvan toiselle.
Siksi vaadimme Vakuutuslautakunnalle laatimassamme lausuntopyynnössä korvausta ensisijaisesti vakuutusyhtiö A:lta ja toissijaisesti vakuutusyhtiö B:ltä. Lautakunta käsitteli molemmat vaatimukset. Vakuutusyhtiö B:n osalta riideltiin lisäksi siitä, oliko korvausvaatimus esitetty laissa säädetyssä määräajassa.
Pohjahuovan naarmut eivät todistaneet akkukotelon vauriota
Vakuutusyhtiö A:n päätös nojasi kesäkuun 2023 huoltoon. Huoltoraportissa luki vain ”pohjahuovat ajettu kiinni, naarmuilla”. Akkukotelon vaurioista siinä ei ollut sanaakaan.
Pohjahuopa on kevyttä ja haurasta materiaalia, joka repeää pienestäkin osumasta. Akkukotelo taas on kestävä rakenne, ja sen painaminen vaatii paljon voimakkaamman iskun. Kesäkuun 2023 kuvissa huovasta puuttui pieniä paloja, ja esitimme lausuntopyynnössä, että niiden kohdalta näkyi akkukotelon suora reuna ilman painaumia. Vakuutusyhtiön mukaan reuna oli kuvissa piilossa huovan alla.
Kyse oli sähköautosta. Jos huovan jäljistä olisi kesäkuussa 2023 ollut viitteitä akkukotelon vauriosta, huoltoliike olisi tuskin jättänyt asiaa tutkimatta.
Vahingon ajankohtaa ei tarvinnut yksilöidä päivälleen
Vakuutusyhtiö A korosti, ettei asiakkaamme osannut nimetä tiettyä vahinkotapahtumaa. Se piti paikkansa, mutta pohjakosketuksissa se ei ole mitenkään epätavallista.
Auton pohjaa ei näe ajaessa. Moni kolahdus jää huomaamatta, ja jos auto toimii sen jälkeen normaalisti, kuljettajalla ei ole syytä epäillä mitään. Asiakkaamme mukaan auton järjestelmät eivät antaneet yhdenkään osuman jälkeen vikailmoitusta.
Vakuutussopimuslain 69 §:n mukaan korvauksen hakijan on annettava ne tiedot ja asiakirjat, joita häneltä kohtuudella voidaan vaatia. Arvioinnissa otetaan huomioon myös vakuutusyhtiön omat mahdollisuudet hankkia selvitystä. Asiakkaamme oli kertonut useista osumista, tarkentanut kertomustaan lausuntopyynnössä ja toimittanut huoltojen raportit ja kuvat. Enempää häneltä ei voinut vaatia.
Muuttunut vahinkopäivä ei kaatanut kertomusta
Vakuutusyhtiö A vetosi myös siihen, että yhden osuman päivämäärä muuttui matkan varrella. Vahinkoilmoituksessa aurausvallin ylitys oli merkitty huhtikuulle 2024 ja työmatkalle. Asiakkaamme tarkisti kalenterista ja puhelimen valokuvista, että aurausvalli oli ylitetty jo 13.1.2024 matkalla pojan salibandypeleihin. Osuma oli ollut niin kova, että asiakas joutui irrottamaan auton alla laahaavia pohjahuovan paloja huoltoaseman pihalla.
Päivämäärällä oli merkitystä. Tammikuu 2024 osui vakuutusyhtiö A:n vakuutuskaudelle mutta ennen helmikuun huoltoa, jossa akkukotelon painaumat havaittiin ensimmäisen kerran.
Vakuutusyhtiö A ei hyväksynyt korjausta. Sen mukaan työmatkaa ja lapsen harrastusmatkaa ei yleensä sekoiteta, joten alkuperäistä ilmoitusta oli pidettävä luotettavampana.
Lautakunnan mukaan luotettavimpana on lähtökohtaisesti pidettävä ensimmäistä, ajallisesti lähimpänä tapahtumia annettua kertomusta. Kun törmäyksiä oli useita ja niistä oli kulunut aikaa, yhden osuman päivämäärän muuttuminen ei kuitenkaan ollut ratkaisevaa.
Vilppiväite oli perusteeton, koska painaumia ei osoitettu ennen vakuutuksen alkua
Vakuutusyhtiö A katsoi, että asiakkaamme oli hakenut korvausta vaurioista, jotka olivat olleet autossa jo ennen vakuutuksen alkamista, ja antanut siten vilpillisesti vääriä tietoja.
Vakuutussopimuslain 72 §:n mukaan korvausta voidaan alentaa tai se voidaan evätä sen mukaan kuin on kohtuullista, jos korvauksen hakija on vakuutustapahtuman jälkeen vilpillisesti antanut vääriä tai puutteellisia tietoja, joilla on merkitystä vakuutusyhtiön vastuun arvioinnissa. Vilpillisyys edellyttää tietoista harhaanjohtamista. Pelkkä epätarkkuus tai muistivirhe ei riitä.
Huomautimme lausuntopyynnössä, ettei vakuutusyhtiö ollut perustellut, miten asiakkaamme olisi voinut tietää akkukotelon vaurioista ennen helmikuun 2024 huoltoa. Kesäkuun 2023 huollossa niistä ei ollut mainintaa, ja pohjahuovan naarmuistakin hän kuuli vasta huoltoliikkeeltä.
Miten Vakuutuslautakunta arvioi sähköauton pohjakosketukset
Huoltohistoria aikajärjestyksessä näytti, milloin vauriot syntyivät
Kokosimme lausuntopyyntöön kaikki huoltoraportit, kuvat ja pohjakosketukset aikajärjestykseen:
- Kesäkuu 2023: pohjahuovassa naarmuja, ei mainintaa akkukotelosta. Huopaa ei irrotettu.
- Lokakuu 2023: auto ajoi huonossa säässä liikenteenjakajan reunakiven yli, ja pohja osui maahan myös pihaan ajettaessa. Vakuutus oli vielä vakuutusyhtiö B:ssä.
- 13.1.2024: aurausvallin ylitys kovalla vauhdilla, pohjahuovan paloja irtosi. Vakuutus oli nyt vakuutusyhtiö A:ssa.
- 16.2.2024: määräaikaishuollossa pohjahuopa oli revennyt vasemmalta puolelta, ja akkukotelossa näkyi ensimmäistä kertaa painaumia.
- Helmi- ja maaliskuu 2024: auto jäi pohjastaan kiinni, ja rengas putosi kahdesti reikään.
- Elokuu 2024: pohjahuopa irrotettiin kokonaan, ja painaumat mitattiin.
Lautakunta totesi, ettei pelkästään siitä, että vuoden 2024 vauriot osuivat osittain samoihin kohtiin kuin kesäkuun 2023 naarmut, voinut päätellä vaurioiden syntyneen jo ennen kesäkuun 2023 huoltoa. Lautakunnan mukaan samantyyppiset törmäykset voivat todennäköisesti vaurioittaa samoja kohtia auton pohjassa, vaikka niiden voimakkuus vaihtelee.
Kesäkuun 2023 raportti ja kuvat eivät lautakunnan mukaan viitanneet iskuun, joka olisi vaurioittanut akkukoteloa. Lautakunta piti myös todennäköisenä, että sähköauton huollossa akkukotelo olisi tutkittu tarkemmin, jos huovan jäljistä olisi ollut viitteitä sen vaurioista.
Aurausvallin ylitys osui uuden vakuutuksen ajalle
Ratkaisussa lautakunta painotti kahta asiaa. Vauriot olivat syntyneet kesäkuun 2023 huollon jälkeen. Lisäksi toinen asiakkaan voimakkaimmiksi kokemista törmäyksistä sattui vakuutusyhtiö A:n vakuutuskaudella mutta ennen helmikuun havaintoja. Se oli tammikuun 2024 aurausvallin ylitys.
Helmikuun 2024 huollon kuvista näkyi, että osa elokuussa mitatuista painaumista oli akkukotelossa jo silloin. Lautakunta piti mahdollisena, että akuston vaihtotarve oli syntynyt jo ennen helmikuun huoltoa, koska painaumien syvyyttä ei tuolloin mitattu. Todennäköisenä se piti myös sitä, että helmikuun jälkeiset osumat olivat aiheuttaneet lisää vahinkoa.
Lautakunnan mukaan asiakkaamme oli esittänyt sen selvityksen, mitä häneltä kohtuudella voitiin vaatia, ja akuston vaihtotarpeen aiheuttanut tapahtuma oli riittävällä todennäköisyydellä sattunut vakuutusyhtiö A:n vakuutuksen aikana. Koska akkukotelossa ei ollut osoitettu painaumia ennen vakuutuksen alkua, vilppiväite oli perusteeton.
Vakuutusyhtiö B:n osalta lautakunta ei suosittanut muutosta, koska se piti todennäköisenä, että vauriot olivat syntyneet B:n vakuutuskauden päätyttyä. Määräaikaan sen ei siksi tarvinnut ottaa kantaa.
Kaskovakuutus korvasi sähköauton akun vaihdon
Lopputulos
Sähköauton vauriosta maksettiin yli 40 000 euron korvaus
Vakuutuslautakunta antoi lausuntopyyntömme mukaisen ratkaisusuosituksen: vakuutusyhtiö A:n tuli korvata vahinko kaskovakuutuksesta vakuutusehtojen mukaisesti. Suositus ei sido vakuutusyhtiötä, mutta vakuutusyhtiö A noudatti sitä, ja asiakkaamme sai korvauksena yli 40 000 euroa.
Koska vaadimme korvausta molemmilta vakuutusyhtiöiltä, lautakunta otti kantaa kumpaankin samalla kertaa. Vahinko ei jäänyt kahden vakuutusyhtiön väliin.
Miksi tapaus on merkityksellinen
Tapauksesta on kolme opetusta.
Ensinnäkin pohjakosketuksen ajankohtaa ei tarvitse pystyä nimeämään päivälleen. Riittää, että vahingon voi kohtuudella osoittaa sattuneen vakuutuksen voimassa ollessa. Huoltojen raportit ja kuvat ovat tähän paras näyttö.
Toiseksi vakuutusyhtiön vaihto tekee ajankohdasta ratkaisevan. Jos autossa on ollut pohjakosketuksia, pohja kannattaa tarkastuttaa ja havainnot dokumentoida ennen kuin kasko siirtyy toiseen vakuutusyhtiöön. Kun ei tiedä, kumman vakuutusyhtiön aikana vahinko syntyi, korvausta kannattaa hakea molemmilta.
Kolmanneksi vilppiväite vaatii vakuutusyhtiöltä näyttöä. Se, ettei vaurioita ole havaittu tai kerrottu aiemmin, ei vielä tarkoita vilppiä.
Olemme kertoneet erikseen, milloin kaskovakuutus korvaa sähköauton akun ja mitä akkuvahingoista jää korvaamatta.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Auto varastettu korjaamolta – kasko korvasi ilman suojeluohjevähennystä
Törkeä huolimattomuus ja ylinopeus – kasko ei saanut periä 34 100 euroa takaisin
Autovarkaus omalta pihalta – kasko korvasi, vaikka varkautta ei voitu näyttää
Jauhesammuttimen jauhe autossa – kasko korvasi sammutuksen tuhoaman auton
Moottoripyörän varkaus ja vilppiepäily – kasko korvasi näppäilyvirheestä huolimatta
Törkeä liikenneturvallisuuden vaarantaminen ja kaskovakuutus
Vakuutuspetos-syytös Teslan kolarista – kaskovakuutus korvasi superlunastusturvan
Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Pyyhkäise nähdäksesi lisää