

Ratkaistut vakuutusriidat Kielteinen päätös kaskovakuutuksesta
Törkeä huolimattomuus ja ylinopeus – kasko ei saanut periä 34 100 euroa takaisin
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
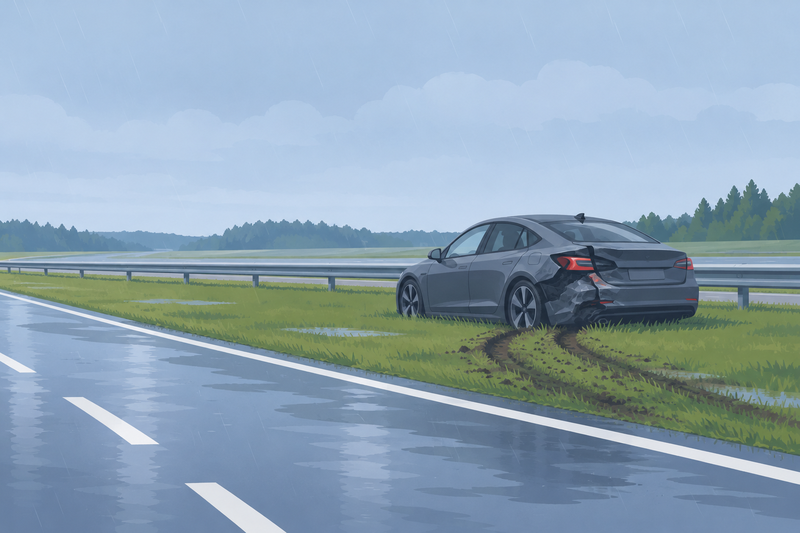
Asiakkaamme ajoi sähköautolla moottoritiellä kesäkuisessa sateessa, kun auto joutui vesiliirtoon. Se suistui keskialueelle, pyörähti kaksi kertaa ympäri ja vaurioitui niin pahasti, että vakuutusyhtiö lunasti sen ja maksoi kaskovakuutuksesta 68 200 euroa.
Kuukautta myöhemmin tuli lasku. Vakuutusyhtiö oli lukenut lunastetun auton ajotietokoneen tiedot ja vaati nyt 34 100 euroa takaisin. Perusteina olivat törkeä huolimattomuus ja väite, että asiakas oli antanut ajonopeudesta vilpillisesti vääriä tietoja.
Mutta kertoivatko auton tallentamat luvut todella sen, mitä vakuutusyhtiö väitti? Ja riittääkö ylinopeus yksinään törkeäksi huolimattomuudeksi?
Riitautimme takaisinperinnän ja veimme asian Vakuutuslautakuntaan asti. Ratkaisevaksi osoittautui se, miten koko tapahtumakulku saatiin kuvattua.
Millaisia kaskovakuutusriitoja olemme hoitaneet?Vesiliirto moottoritiellä ja auto lunastukseen
Auto oli Polestar 2 -sähköauto, ja tie oli sateesta märkä. Vahinkoilmoituksen mukaan auton vasemmanpuoleinen takaosa vaurioitui pahasti.
Asiakas ilmoitti vahinkoilmoituksessa ajonopeudekseen 120 km/h, eli nopeusrajoituksen mukaisen nopeuden. Vakuutusyhtiö teki ensin korvauspäätöksen, jossa auto lunastettiin ja korvaukseksi maksettiin ehtojen mukaisesti yhteensä 68 200 euroa.
Vakuutusyhtiö oli tutkinut lunastetun auton EDR-tiedot eli ajotietokoneeseen tallentuneen datan kolarista. Yhtiö väitti, että auton nopeus oli ollut 164 km/h ennen törmäystä. Tämän perusteella yhtiö peruutti alkuperäisen päätöksensä ja vaati asiakkaalta 34 100 euroa eli 50 % korvausmäärästä takaisin.
Vakuutusyhtiö vetosi törkeään huolimattomuuteen ja siihen, että asiakas olisi antanut vilpillisesti vääriä tietoja ajonopeudesta. Yhtiö katsoi, että korvausta olisi pitänyt alun perinkin alentaa 50 prosentilla.
Mitä auton EDR-tiedot kertoivat ajonopeudesta?
EDR-tiedot ja todellisen ajonopeuden selvittäminen
B Oy:n lukemien EDR-tietojen mukaan auton nopeus oli ollut 164 km/h sekunti ennen törmäystä. Vakuutusyhtiö perusti väitteensä tähän lausuntoon. EDR eli Event Data Recorder on auton tapahtumatallennin, johon tallentuu tietoa esimerkiksi ajonopeudesta, kaasupolkimen asennosta ja ohjauspyörän liikkeistä törmäyksen yhteydessä.
Tämän lisäksi vakuutusyhtiö vetosi poliisin kenttäraporttiin, johon oli kirjattu silminnäkijähavainto. Ilmoittaja väitti asiakkaan ohittaneen hänet noin 180 km/h nopeudella.
Me kyseenalaistimme heti molemmat väitteet.
Hankimme diplomi-insinööri C:n lausunnon vakuutusyhtiön käyttämästä raportista, josta C löysikin lausunnossaan useita vakavia puutteita ja virhetulkintoja.
Ensinnäkin EDR-tietoja ei oltu mitenkään verrattu vahinkopaikalta tehtyihin havaintoihin. Vahinkopaikasta ei ollut otettu valokuvia eikä mitattu esimerkiksi viheriöllä liukumisen jättämiä jälkiä. Eli korvauspäätös perustui puhtaasti ajotietokoneen datan tulkintaan ilman, että tietoja olisi verrattu kolaripaikan havaintoihin.
Toiseksi ajoneuvon mittarinäyttöön eli niin sanottuun indicated-lukemaan ei oltu sovellettu oikeaa mittarivirhettä. UN/ECE-säännön N:o 39 mukaan auton mittari saa näyttää 10 prosenttia +4 km/h enemmän kuin auton todellinen nopeus. Kun tämä mittarivirhe otettiin huomioon, 164 km/h mittarilukema tarkoitti todellisuudessa mitä tahansa 145–164 km/h väliltä.
Kolmanneksi EDR-järjestelmään oli tallentunut kaksi erillistä törmäystapahtumaa. B Oy väitti niiden liittyvän samaan suistumistapahtumaan, mutta C:n mukaan tätä ei voitu varmistaa ilman vahinkopaikalta tehtyjä havaintoja.
Saimme myös B Oy:ltä päivitetyn lausunnon, jossa yhtiö myönsi mittarivirheen merkityksen. Päivitetyn lausunnon mukaan todellinen nopeus oli ollut 150–160 km/h. Eli huomattavasti vähemmän kuin mitä vakuutusyhtiö oli alun perin väittänyt.
Pelkkä ylinopeus ei tee kolarista törkeää huolimattomuutta
Vakuutussopimuslain mukaan vakuutusyhtiö voi alentaa korvausta tai evätä sen kokonaan, jos vakuutettu on aiheuttanut vahingon törkeästä huolimattomuudesta. Törkeä huolimattomuus on lähellä tahallisuutta. Kyse on tilanteesta, jossa kuljettaja tietoisesti laiminlyö normaalit varotoimet auton kuljettamiseen liittyen ja saa aikaan tilanteen, jossa vahingonvaara on suuri.
Vakuutusyhtiö katsoi asiakkaamme toimineen törkeän huolimattomasti, koska hän oli ajanut sadekelillä 120 km/h moottoritiellä 150–160 km/h nopeudella. Yhtiö vetosi siihen, että märällä tiellä vesiliirtoon joutumisen riski on suuri ja että asiakkaan olisi pitänyt sopeuttaa nopeutensa olosuhteisiin.
Haastoimme vakuutusyhtiön tulkinnan vetoamalla Vakuutuslautakunnan vakiintuneeseen ratkaisukäytäntöön ylinopeuksista.
Viitasimme muun muassa ratkaisuihin, joissa lautakunta ei ollut katsonut ylinopeuden olleen törkeän huolimatonta, vaikka nopeusrajoitus oli ylitetty 50 prosentilla.
Tiesimme, että lautakunta on johdonmukaisesti katsonut, ettei pelkkä ylinopeus, vaikka se olisi merkittäväkin, automaattisesti tarkoita törkeää huolimattomuutta. Arvioinnissa on siis otettava huomioon kaikki olosuhteet, eikä vain nopeutta.
Korostimme myös sitä, että EDR-tiedoista ei käynyt ilmi, miten pitkään asiakas oli ajanut ylinopeutta ennen kolaria. EDR-tietojen mukaan viisi sekuntia ennen törmäystä tallentunut nopeus oli 145 km/h. Tämän jälkeen nopeus oli kasvanut hetkellisesti, mutta vesiliirtotilanteen vaikutusta nopeuteen ei voitu luotettavasti arvioida.
Vilppiväite nojasi vahinkoilmoituksen nopeuteen
Vakuutusyhtiö väitti myös, että asiakas oli antanut vilpillisesti vääriä tietoja ajonopeudestaan. Vahinkoilmoituksessa asiakkaamme oli ilmoittanut nopeudekseen 120 km/h, vaikka todellinen nopeus oli ollut korkeampi.
Vakuutussopimuslain 72 §:n mukaan korvausta voidaan alentaa tai evätä, jos korvauksen hakija on vakuutustapahtuman jälkeen vilpillisesti antanut vääriä tietoja. Vilpillisyys edellyttää kuitenkin sekä tietoisuutta tiedon virheellisyydestä että tietoista hyötymistarkoitusta.
Osoitimme, ettei asiakkaamme ollut toiminut vilpillisesti, vaan kyse oli ollut inhimillisestä virheestä vahinkoilmoituksen täyttämisessä ja hän oli tehnyt vastaavan virheen myös vahingon tapahtumisajan osalta.
Lisäksi asiakkaamme oli vahinkoilmoituksessa ilmoittanut, että vahingosta oli ilmoitettu poliisille. Näin ollen vakuutusyhtiö olisi voinut pyytää poliisilla olleet tiedot kolarista sekä heille ilmoitetun ajonopeuden niin halutessaan. Vakuutusyhtiö ei kuitenkaan ollut näin tehnyt.
Korostimmekin, että asiakkaan vahinkoilmoituksessa ilmoittaman sekä poliisille kerrotun nopeuden välillä oleva ero oli niin pieni, ettei se osoittanut vilpillistä tarkoitusta harhauttaa vakuutusyhtiötä. Jos asiakkaamme olisi halunnut salata ylinopeuden, hän olisi tuskin kertonut poliisille korkeampaa nopeutta kuin vakuutusyhtiölle.
Miten takaisinperintä torjuttiin Vakuutuslautakunnassa
Asiantuntijalausunto paljasti EDR-tulkinnan puutteet
Tärkeä osa työtämme oli hankkia riippumaton tekninen asiantuntijalausunto B Oy:n raportista. Tiesimme, että vakuutusyhtiöt luottavat vahvasti EDR-tietoihin ja pitävät niitä erehtymättöminä.
Siksi oli tärkeää osoittaa, että EDR-tiedotkin edellyttävät tulkintaa kunkin vahingon yksityiskohtiin, eikä korvauspäätöstä voinut tehdä vain ajotietokoneen datan perusteella huomioimatta muita seikkoja. Diplomi-insinööri C:n lausunto paljastikin useita kriittisiä puutteita vakuutusyhtiön käyttämässä tutkimuksessa.
Osasimme myös haastaa vakuutusyhtiön käyttämän silminnäkijähavainnon luotettavuuden. Poliisiraporttiin kirjattu 180 km/h arvio oli ilmeisen virheellinen, koska se oli selvästi korkeampi kuin edes EDR-tietoihin tallentunut maksimi. Lisäksi silminnäkijähavainnot vastaan tulevan auton nopeudesta ovat kuuluisia niiden epäluotettavuudestaan, joten silminnäkijän havainto pystyttiin sivuuttaamaan selvästi virheellisenä.
Kun saimme B Oy:n päivitetyn lausunnon, jossa yhtiö itse myönsi, että todellinen nopeus oli mittarivirhe huomioiden ollut 150–160 km/h, pystyimme sen jälkeen osoittamaan, että kyse oli korkeintaan 25–33 prosentin ylinopeudesta.
Viisi sekuntia ennen törmäystä tallentunut 145 km/h lukema antoi perustellun syyn arvioida, että todellinen nopeus ennen vesiliirtoa oli ollut lähempänä 135 km/h, eli vain noin 12 prosentin ylitys.
Vetoamalla lautakunnan aikaisempiin ratkaisuihin pystyimmekin osoittamaan, että tämän suuruinen ylinopeus ei täytä törkeän huolimattomuuden kynnystä. Emme hyväksyneet vakuutusyhtiön väitettä siitä, että sääolosuhteet olisivat olleet niin poikkeukselliset, että ne tekisivät asiakkaan menettelystä törkeän huolimatonta.
Asiaa ei kääntänyt mikään yksittäinen lausunto vaan kokonaisuus. Rakensimme tapahtumista yhtenäisen ja selkeän kuvauksen ja tuimme sen tarvittavilla asiantuntijalausunnoilla. Kun tapahtumakulku oli looginen ja yhdenmukainen, vakuutusyhtiön perustelut näyttivät kyseenalaisilta, ja juuri siksi päätös lopulta kääntyi.
Vilppiväitteelle ei jäänyt pohjaa
Vilppiväitteen torjuminen onnistui osoittamalla, että asiakkaamme oli toiminut johdonmukaisesti ja avoimesti. Hän oli kertonut poliisille korkeamman nopeuden kuin vahinkoilmoituksessa ja ilmoittanut vakuutusyhtiölle, että asiasta oli tehty poliisi-ilmoitus.
Lautakunta totesi ratkaisussaan, että kymmenen kilometrin tunnissa ero vahinkoilmoituksen ja poliisin raportin välillä ei osoita vilpillistä tarkoitusta. Kyse oli inhimillisestä virheestä, jota tuki se, että asiakkaamme oli tehnyt vastaavan virheen myös kellonajan osalta.
Lautakunta katsoi, etteivät nämä edellytykset täyttyneet. Asiakas ei ollut vilpillisesti harhauttanut vakuutusyhtiötä.
Lopputulos
34 100 euron takaisinperintä torjuttiin
Vakuutuslautakunta päätyi katsomaan asiaa samoin kuin me, eli se suositti vakuutusyhtiötä luopumaan korvauksen takaisinperinnästä.
Lautakunta katsoi, että noin 135 km/h nopeudella ajamista 120 km/h moottoritiellä ei voitu pitää niin moitittavana menettelynä edes sateisella kelillä, että asiakkaan voitaisiin katsoa toimineen törkeän huolimattomasti.
Lautakunta totesi myös, että pelkästään EDR-järjestelmään tallentuneiden tietojen perusteella ei voida luotettavasti selvittää asiakkaan käyttämää todellista ajonopeutta välittömästi ennen tieltä suistumista. Vesiliirtotilanteen vaikutusta nopeuteen ei nimittäin voitu arvioida riittävällä varmuudella.
Koska vahinkoa ei ollut aiheutettu törkeästä huolimattomuudesta, vakuutusyhtiöllä ei ollut siten oikeutta alentaa korvausta. Lautakunta suositti vakuutusyhtiötä luopumaan asiakkaalle esittämästään 34 100 euron takaisinperinnästä.
Asiakkaamme välttyi siis avullamme yli 30 000 euron laskun maksamisesta kokonaan.
Miksi tapaus on merkityksellinen
Tämä tapaus osoittaa kolme tärkeää asiaa vakuutusriidoissa.
Ensinnäkin ajotietokoneeseen tallentunut kolaridata ei ole erehtymätöntä. Se vaatii oikeaa tulkintaa, ja sitä on arvioitava suhteessa vahinkotapahtuman yksityiskohtiin.
Toiseksi pelkkä ylinopeus ei automaattisesti tarkoita törkeää huolimattomuutta tai että vakuutusyhtiöllä olisi oikeus alentaa korvausmäärää miltään osin. Lautakunnan ratkaisukäytännössä on vakiintunut linja, jonka mukaan jopa 30–50 prosentin ylinopeus ei välttämättä täytä törkeän huolimattomuuden kynnystä, jos muut olosuhteet eivät ole poikkeukselliset.
Kolmanneksi vakuutussopimuslain 72 §:n mukainen vilppi edellyttää sekä tietoisuutta vakuutusyhtiölle kerrotun tiedon virheellisyydestä että hyötymistarkoitusta. Inhimilliset virheet vahinkoilmoituksessa eivät täytä vilpillisyyden edellytyksiä, toisin kuin vakuutusyhtiöt joskus väittävät.
Voiko vakuutusyhtiö periä maksetun korvauksen takaisin?
Voi, mutta siihen tarvitaan peruste, esimerkiksi laissa tai vakuutusehdoissa, ja perusteen näyttäminen on vakuutusyhtiön vastuulla. Tässäkin tapauksessa vakuutusyhtiön olisi pitänyt näyttää, että asiakkaamme aiheutti vahingon törkeällä huolimattomuudella.
Kokemuksemme mukaan vakuutusyhtiöt lähettävät takaisinperinnän laskuja eli niin sanottuja regressilaskuja varsin heppoisin perustein. Meille tulleiden yhteydenottojen perusteella ensimmäinen lasku lähtee joskus ikään kuin kokeeksi: maksaisiko asiakas sen, vaikka lainmukaista takaisinperintäoikeutta ei lopulta olisikaan.
Ensimmäiseksi vakuutusyhtiöltä kannattaa aina kysyä laskulle tarkemmat perustelut. Lasku on usein yhden tai kahden sivun mittainen: muutama kappale tapahtumista ja perään sellaisenaan liitetty lakipykälä. Siitä ei läheskään aina selviä, onko lainmukaista takaisinperinnän perustetta oikeasti olemassa. Esimerkiksi pelkkä rikostuomio samasta tapahtumasta ei automaattisesti anna vakuutusyhtiölle oikeutta periä maksettua korvausta takaisin, vaikka laskussa niin väitettäisiinkin.
Milloin vakuutusyhtiö voi periä korvaamansa vahingon sen aiheuttajalta, käymme läpi artikkelissa milloin vakuutusyhtiö voi periä syylliseltä takaisin korvaamansa vahingon. Ylinopeuden vaikutuksesta kasko- ja liikennevakuutuksen korvauksiin kerromme artikkelissa kolari ylinopeudella ja vakuutuskorvaukset.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Auto varastettu korjaamolta – kasko korvasi ilman suojeluohjevähennystä
Autovarkaus omalta pihalta – kasko korvasi, vaikka varkautta ei voitu näyttää
Jauhesammuttimen jauhe autossa – kasko korvasi sammutuksen tuhoaman auton
Moottoripyörän varkaus ja vilppiepäily – kasko korvasi näppäilyvirheestä huolimatta
Sähköauton pohjakosketus vaurioitti akkukotelon – kasko korvasi akun vaihdon
Törkeä liikenneturvallisuuden vaarantaminen ja kaskovakuutus
Vakuutuspetos-syytös Teslan kolarista – kaskovakuutus korvasi superlunastusturvan
Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Pyyhkäise nähdäksesi lisää