

Ratkaistut vakuutusriidat Kielteinen päätös kaskovakuutuksesta
Auto varastettu korjaamolta – kasko korvasi ilman suojeluohjevähennystä
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
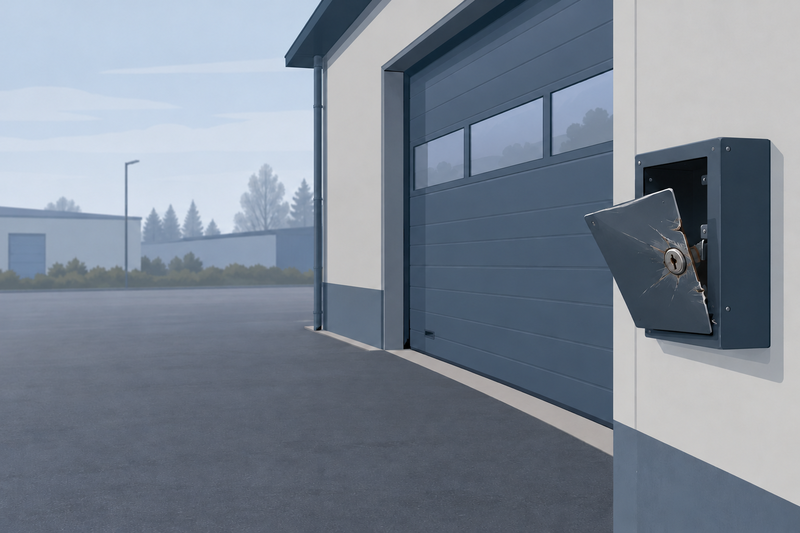
Asiakkaamme vei autonsa huoltoon sunnuntaina ja pudotti avaimet korjaamon seinällä olevaan lukittuun postilaatikkoon. Niin hän oli tehnyt aiempinakin vuosina, korjaamon vakiintuneen käytännön mukaisesti. Yöllä varkaat murtautuivat laatikkoon ja veivät auton.
Vakuutusyhtiö korvasi varastetun auton kaskovakuutuksesta, mutta vähensi korvauksesta 25 prosenttia. Sen mukaan korjaamon avainlaatikko ei ollut turvallinen paikka auton avaimille.
Mutta mitä vakuutusehdot oikeastaan vaativat avainten säilytykseltä? Ja voiko korjaamon tapa säilyttää avaimia ylipäänsä leikata asiakkaan korvausta?
Riitautimme päätöksen ja veimme asian Vakuutuslautakuntaan asti. Vakuutusyhtiö ei jäänyt odottamaan lautakunnan kantaa.
Millaisia kaskovakuutusriitoja olemme hoitaneet?Avaimet korjaamon lukittuun postilaatikkoon – vakuutusyhtiö vähensi korvauksesta 25 %
Korjaamo ei ollut auki, joten asiakkaamme kääri avaimet muoviin, laittoi ne kirjekuoreen ja pudotti kuoren korjaamon seinällä olevaan lukittuun metalliseen postilaatikkoon, jota korjaamo käytti avainlaatikkona. Auto oli menossa huoltoon ja katsastukseen teollisuusalueella sijaitsevalle korjaamolle. Hän oli asioinut samassa korjaamossa aiempinakin vuosina ja toimittanut avaimet aina samalla tavalla ilman ongelmia.
Sunnuntain ja maanantain välisenä yönä varkaat murtautuivat postilaatikkoon ja varastivat auton sieltä saamillaan avaimilla. Samalla tavalla vietiin myös toisen asiakkaan auto, jonka avaimet olivat samassa postilaatikossa.
Poliisi sai varkaan kiinni takaa-ajon jälkeen muutamaa kuukautta myöhemmin. Asiakkaamme kävi katsomassa autoa poliisin tiloissa. Auto oli kärsinyt merkittäviä vaurioita: varkaat olivat kolaroineet sillä, kuljettajan ikkuna oli rikottu ja etumatkustajan turvavyö katkottu.
Automalli oli harvinainen, joten varaosia oli vaikea saada ja korjauksesta olisi tullut kallis. Vakuutusyhtiö ehdotti siksi auton lunastusta 15 500 euron käyvästä arvosta, mutta ei aikonut korvata koko vahinkoa.
Vakuutusyhtiön mukaan teollisuusalueella olevan korjaamon postilaatikko ei ollut turvallinen paikka auton avaimille. Päätöksen mukaan rikoksentekijät olivat voineet arvata, että korjaamolle tuotujen autojen avaimet ovat postilaatikossa. Laatikko oli lukittu, mutta vakuutusyhtiön mukaan ”helposti murrettavissa”.
Korvauksesta vähennettiin siksi 25 prosenttia sillä perusteella, että avainten säilytystä koskevaa suojeluohjetta oli rikottu.
Oliko avainten säilytys suojeluohjeen laiminlyönti?
Oliko korjaamon lukittu postilaatikko turvallinen säilytyspaikka avaimille?
Vakuutusyhtiön päätös perustui kaskovakuutusehtojen suojeluohjeeseen, jonka mukaan ”ajoneuvon ja sen säilytyssuojan avaimia ei saa säilyttää näkyvillä tai sellaisessa lukitsemattomassa paikassa, jossa sivullinen ennalta tietää tai voi olettaa avainten olevan.”
Vakuutusyhtiön mielestä lukittu postilaatikko ei silti täyttänyt ehtoa, koska sen sisältö oli arvattavissa ja laatikko helppo murtaa.
Mutta oliko tämä tulkinta oikea?
Vakuutusehdoissa on kaksi erillistä sääntöä avainten säilytyksestä:
- avaimia ei saa säilyttää näkyvillä,
- eikä niitä saa säilyttää lukitsemattomassa paikassa, jossa sivullinen voi olettaa niiden olevan.
Asiakkaamme oli jättänyt avaimet nimenomaan lukittuun metalliseen postilaatikkoon. Lukitsemattomasta paikasta ei siis ollut kyse.
Ehdoissa ei sanottu, että lukitun paikan pitäisi täyttää lisäksi joitain vähimmäisvaatimuksia. Niissä ei myöskään kielletty jättämästä avaimia lukittuun postilaatikkoon, eikä niissä vaadittu, että laatikon pitäisi olla ”vaikeasti murrettavissa”. Ehdot edellyttivät vain, että säilytyspaikka oli lukittu.
Ehdoissa todettiin lisäksi, että avaimia tulee säilyttää ”huolellisesti”.
- Mutta mitä tämä käytännössä tarkoittaa?
- Jos avain jätetään lukittuun paikkaan, josta sen saa vain rikkomalla rakenteita, onko kyse huolimattomasta säilytyksestä?
Vakuutussopimuslain mukaan vakuutusyhtiö ei myöskään saa alentaa korvausta, jos suojeluohjeen laiminlyönti on ollut vähäistä. Vähennystä ei saa tehdä silloinkaan, kun vakuutettu ei ole suojeluohjeen yleisluonteisuuden tai tulkinnanvaraisuuden takia voinut tietää, miten hänen olisi pitänyt toimia.
Miten riitautimme suojeluohjevähennyksen
Korjaamon huolimattomuutta ei voitu samastaa asiakkaan toimintaan
Toimeksiannon saatuamme kiinnitimme ensimmäisenä huomiota siihen, että asiakkaamme oli jo luovuttanut avaimet korjaamolle ennen varkautta.
Tämä oli olennainen havainto. Vakuutussopimuslain 31 §:n mukaan vakuutusyhtiö voi alentaa korvausta, jos vakuutettu itse on rikkonut suojeluohjetta. Laissa on tarkat rajat sille, milloin jonkun muun toiminta voi johtaa vakuutetun korvauksen alentamiseen.
Tätä kutsutaan samastamiseksi. Se edellyttää esimerkiksi, että joku muu on omistajan suostumuksella vastuussa ajoneuvosta. Jos auto annetaan lainaan ystävälle ja tämä kolaroi, vakuutusyhtiö voi alentaa korvausta ystävän ajotavan perusteella.
Korkein oikeus on kuitenkin ennakkopäätöksessään KKO 2002:89 todennut, ettei samastamista koskevaa pykälää voi tulkita liian laveasti. Myös Vakuutuslautakunta on useissa ratkaisuissaan katsonut, ettei auton luovuttaminen korjaamolle ole sellaista lain tarkoittamaa käyttöä, että samastamisen edellytykset täyttyisivät.
Haastoimme vakuutusyhtiön päätöksen juuri tällä perusteella. Asiakkaamme oli tuonut auton huoltoon, joten korjaamon tapaa säilyttää avaimia ei voitu lukea hänen syykseen.
Vakuutusehdot eivät kieltäneet avainten jättämistä lukittuun postilaatikkoon
Toinen perusteemme oli itse ehto. Vaikka asiakkaamme olisi katsottu vastuulliseksi avainten säilytyksestä korjaamolla, hän ei olisi rikkonut kaskon suojeluohjetta.
Avaimia ei ollut säilytetty näkyvillä, ja ne olivat lukitussa paikassa. Ehtojen mukaan sillä, millainen lukittu säilytyspaikka oli, ei ollut merkitystä. Olennaista oli vain se, että paikka oli lukittu.
Vaatimusta ”helposti murrettavissa” olevasta säilytyspaikasta ei ollut ehdoissa lainkaan. Vakuutusyhtiö ei voinut alentaa korvausta ehdon perusteella, jota ei ollut olemassa.
Lopulta asian käänsi juuri ehdon sanamuoto. Avaimet olivat ehtojen tarkoittamassa lukitussa säilytyspaikassa, eikä vakuutusyhtiö voinut lisätä ehtoon vaatimuksia jälkikäteen.
Lopputulos
Vakuutusyhtiö luopui vähennyksestä lausuntopyynnön jälkeen
Pyysimme ensin vakuutusyhtiöltä uutta päätöstä uudelleenkäsittelypyynnöllä, mutta se ei suostunut muuttamaan kantaansa. Sen mukaan päätöksen muuttamiselle ei ollut perusteita.
Asiakkaamme oli mielestämme selvästi oikeutettu koko korvaukseen kaskosta, joten jatkoimme riitaa ja lähetimme perustellun lausuntopyynnön Vakuutuslautakunnalle. Siinä perustelimme, miksi vakuutusyhtiön päätös oli virheellinen sekä samastamisen että suojeluohjeen tulkinnan osalta.
Lausuntopyynnön jälkeen vakuutusyhtiö muutti kantansa ja korvasi vahingon ilman 25 prosentin vähennystä.
Asiakkaallemme tämä tarkoitti useiden tuhansien eurojen lisäkorvausta vain siksi, että hän haki apua juristeilta, jotka ovat erikoistuneet nimenomaan vakuutusriitoihin.
Kuka korvaa, jos auto varastetaan korjaamolta?
Korjaamolta varastetun auton korvaa ensisijaisesti oma kaskovakuutus, jos varkaat saivat avaimet murron tai ryöstön yhteydessä. Lähes yksikään vakuutusyhtiö ei nykyään korvaa ajoneuvon omilla avaimilla tehtyä varkautta muuten. Siksi murtojäljet avainlaatikossa ovat usein ratkaisevia.
Korjaamon huolimattomuutta avainten säilytyksessä ei yleensä lueta auton omistajan syyksi. Vakuutusyhtiö ei siis yleensä voi alentaa korvausta sillä perusteella, miten korjaamo säilytti avaimia. Vakuutusyhtiö voi myös vedota vaatimukseen, jota ehdoissa ei ole, kuten tässä tapauksessa kävi. Silloin päätös kannattaa riitauttaa.
Ennen kuin jättää avaimet korjaamon avainlaatikkoon, kannattaa varmistaa, että se on korjaamon ilmoittama toimintatapa. Jos laatikosta ei löydy murtojälkiä, varkaus voi jäädä kaskosta korvaamatta. Jos korjaamo on kuitenkin itse ohjeistanut jättämään avaimet laatikkoon, se todennäköisesti vastaa sekä avainten katoamisesta että auton varkaudesta.
Muut tilanteet, joissa auto viedään sen omilla avaimilla, käymme läpi artikkelissa auto varastettu avaimilla ja vakuutuskorvaukset.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Törkeä huolimattomuus ja ylinopeus – kasko ei saanut periä 34 100 euroa takaisin
Autovarkaus omalta pihalta – kasko korvasi, vaikka varkautta ei voitu näyttää
Jauhesammuttimen jauhe autossa – kasko korvasi sammutuksen tuhoaman auton
Moottoripyörän varkaus ja vilppiepäily – kasko korvasi näppäilyvirheestä huolimatta
Sähköauton pohjakosketus vaurioitti akkukotelon – kasko korvasi akun vaihdon
Törkeä liikenneturvallisuuden vaarantaminen ja kaskovakuutus
Vakuutuspetos-syytös Teslan kolarista – kaskovakuutus korvasi superlunastusturvan
Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Pyyhkäise nähdäksesi lisää