

Ratkaistut vakuutusriidat Kielteinen päätös kaskovakuutuksesta
Jauhesammuttimen jauhe autossa – kasko korvasi sammutuksen tuhoaman auton
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
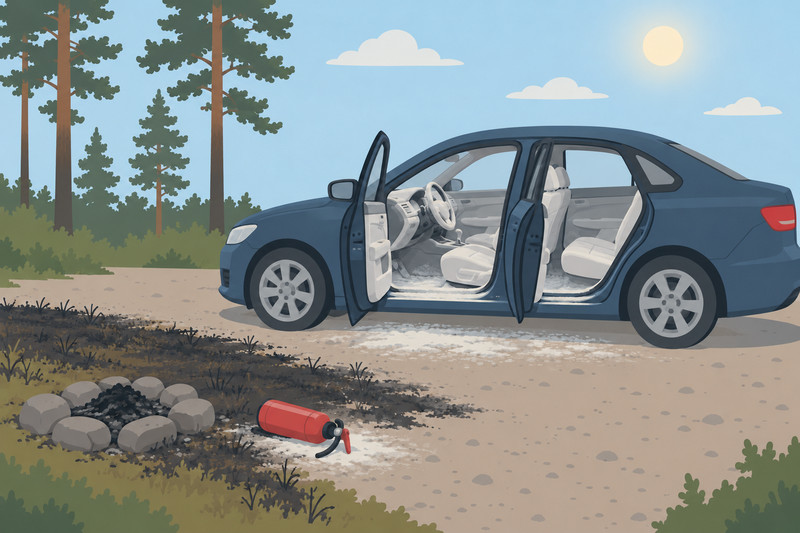
Autohuoltoliike lainasi asiakkaalleen sijaisauton korjauksen ajaksi. Sijaisauton käyttäjä lähti grillaamaan, ja nuotiopaikalla tuli karkasi kovassa tuulessa maastoon. Kun palo uhkasi levitä autoon, käyttäjä sammutti sen jauhesammuttimella. Jauhetta tuli auton avoimista ovista sisään kaikkialle.
Jauhesammuttimen jauhe syövytti auton niin pahasti, että se oli lopulta lunastuskunnossa. Vakuutusyhtiö eväsi korvauksen kokonaan. Sen mukaan vahinkoilmoituksessa oli kerrottu jauhesammuttimen räjähtäneen auton sisällä, eikä myöhemmin kerrottu tulipalo muuttanut asiaa.
Mutta kenen kertomus vahinkoilmoituksessa oikeastaan oli? Asiakkaamme ei ollut paikalla, vaan toisti autopesulalta kuulemansa tiedon.
Riitautimme päätöksen ja veimme asian Vakuutuslautakuntaan. Ennen kuin lautakunta ehti antaa ratkaisusuosituksensa, vakuutusyhtiö muutti kantansa.
Millaisia kaskovakuutusriitoja olemme hoitaneet?Jauhesammutin tyhjennettiin autoon maastopalon sammutuksessa
Asiakkaamme oli autohuoltoliike, joka oli luovuttanut sijaisauton asiakkaalleen tämän oman auton korjauksen ajaksi. Sijaisauton käyttäjä oli grillaamassa nuotiopaikalla, kun kova tuuli levitti tulen nuotiosta maastoon. Palo uhkasi levitä vieressä olleeseen autoon saakka.
Auton käyttäjä sammutti palon jauhesammuttimella. Tuli saatiin sammumaan, mutta samalla sammutusjauhetta levisi auton avonaisista ovista sisään. Sitä päätyi laajalti ajoneuvon sisälle, myös ilmastointijärjestelmään ja mahdollisesti sähköjärjestelmiin.
Jauhesammuttimen jauhe ei ole harmitonta pölyä. Se on hienojakoista ja syövyttää elektroniikkaa, joten auto oli vaarassa tuhoutua kokonaan, ellei jauhetta saataisi nopeasti pois.
Käyttäjä vei auton heti vahingon jälkeen autopesulaan imuroitavaksi. Autopesulasta soitettiin asiakkaallemme ja kerrottiin, että jauhesammutin oli ilmeisesti ”räjähtänyt” autoon. Asiakkaamme teki heti vahinkoilmoituksen vakuutusyhtiöönsä ja toisti autopesulalta saamansa tiedon.
Pelkkä jauheen puhdistus ei riittänyt. Jauhe oli levinnyt kaikkialle, ja kosteassa se oli syövyttänyt metallipintoja. Autosta löytyi ruostejälkiä sisäpesusta huolimatta. Auton korjaaminen ei ollut enää kannattavaa, ja auto oli lunastuskunnossa.
Lähes kymmenen kuukautta vahingon jälkeen vakuutusyhtiö antoi korvauspäätöksen: vahinkoa ei korvattu lainkaan. Päätöksen mukaan vahingon syyksi oli ilmoitettu jauhesammuttimen räjähdys ajoneuvon sisällä, eikä se ole kaskovakuutuksen ehtojen mukaan korvattava vahinko.
Myöhemmin kerrottu uhkaava tulipalo ei vakuutusyhtiön mukaan muuttanut asiaa. Sen mielestä ensimmäisenä kerrottu tieto ”räjähdyksestä” oli luotettavin selvitys tapahtumista.
Korvaako auton palovakuutus sammutuksen aiheuttamat vahingot?
Tuleeko kaskosta korvata vahinko, joka syntyi, kun auton palaminen estettiin?
Yleensä korvaa. Kun vahinko syntyy korvattavan vahingon torjumisesta, sekin kuuluu vakuutuksesta korvattavaksi.
Autovakuutukseen kuuluvan paloturvan eli auton palovakuutuksen ehtojen mukaan vakuutuksesta korvataan palovahinko, joka on aiheutunut irti päässeestä tulesta.
Mutta entä jos auto ei pala, vaan vahinko syntyy siitä, että palaminen estetään?
Korvaaminen olisi loogista. Jos nopealla toiminnalla vältetään koko vahinko tai rajoitetaan sitä, sen luulisi olevan myös vakuutusyhtiön etu.
Vakuutusehdoissa ja laissa onkin oma säännöksensä juuri tästä, niin sanotusta pelastamisvelvollisuudesta. Sen mukaan vakuutetun on kykyjensä mukaan huolehdittava vahingon torjumisesta tai rajoittamisesta. Jos esimerkiksi palon sammuttamisesta aiheutuu lisävahinkoja, nekin kuuluvat vakuutuksesta korvattaviksi.
Auton käyttäjän kertomuksen perusteella oli selvää, että nuotion tuli oli päässyt leviämään maastoon ja uhkasi levitä autoon. Ilman sammutusta auto olisi ollut vaarassa palaa kokonaan. Kun käyttäjä sammutti tulen, hän täytti pelastamisvelvollisuutensa, ja juuri sammutuksessa jauhe päätyi autoon.
Kysymys oli siis siitä, korvaako vakuutusyhtiö vahingon, joka aiheutui korvattavan vahingon estämisestä tai rajoittamisesta.
Toinen riitakysymys koski tapahtumakuvausta. Vahinkoilmoituksessa oli kerrottu sammuttimen ”räjähtäneen”, mutta myöhemmin selvisi, että jauhe oli levinnyt tulen sammutuksessa. Vakuutusyhtiö piti luotettavana vain ensimmäistä kertomusta.
Miten asia ratkaistiin
Vahingon torjunnan seurauksena aiheutuva vahinko kuuluu korvata
Asiaan perehdyttyämme huomasimme, että kielteinen päätös oli heikosti perusteltu. Siinä ei yksilöity, mihin vakuutusehtojen kohtaan tai lakiin epääminen perustui.
Pelkkä toteamus tapahtumakuvauksen muuttumisesta ei ole lain eikä ehtojen mukainen peruste evätä korvausta. Vakuutusyhtiön on aina pystyttävä yksilöimään tarkasti, miksi vahinkoa ei korvata.
Pelastamisvelvollisuudesta on lisäksi selvät säännökset sekä vakuutusehdoissa että vakuutussopimuslaissa.
Laadimme Vakuutuslautakunnalle kattavan lausuntopyynnön, jossa korostimme seuraavia seikkoja:
- Nuotiopaikalla ollut tuli oli päässyt leviämään maastoon ja uhkasi levitä autoon. Irti päässyt tuli on vakuutusehtojen mukaan korvattava vahinkotapahtuma.
- Auton käyttäjä oli sammuttanut tulen jauhesammuttimella täyttääkseen pelastamisvelvollisuutensa. Hän oli toiminut juuri niin kuin vakuutusehdot ja laki edellyttävät.
- Jauhesammuttimen jauhe oli levinnyt autoon sammutuksen yhteydessä. Tämä vahinko oli suorassa syy-yhteydessä pelastamisvelvollisuuden täyttämiseen.
Argumentoimme, että jos vakuutusyhtiö ei korvaisi pelastamisvelvollisuuden täyttämisestä aiheutuneita vahinkoja, se käytännössä kannustaisi vakuutettuja jättämään korvattavat vahingot torjumatta. Se olisi täysin vakuutusehtojen ja lain vastaista.
Tapahtumakuvauksen muuttuminen lisätietojen myötä ei ole vilppiä
Vakuutusyhtiö oli perustanut kielteisen päätöksensä myös siihen, että tapahtumakuvaus oli muuttunut alkuperäisen vahinkoilmoituksen jälkeen.
Kiinnitimme lausuntopyynnössämme huomiota siihen, ettei asiakkaanamme ollut autohuoltoliike ollut itse paikalla vahingon sattuessa. Se oli saanut tiedon vahingosta autopesulalta, joka puolestaan oli kuullut asiasta suullisesti auton käyttäjältä.
Kyse oli siis varsin klassisesta rikkinäisestä puhelimesta. Tieto kulki auton käyttäjältä autopesulaan ja sieltä asiakkaallemme, ja matkalla tapahtumainkulku muuttui.
Vahinkoilmoitusta tehdessään asiakkaamme ei ollut vielä ehtinyt keskustella auton käyttäjän kanssa. Ilmoitus perustui yksinomaan autopesulan välittämään tietoon, ja on arkijärjelläkin ymmärrettävää, etteivät kaikki tällaiset tiedot välttämättä pidä paikkaansa.
Vakuutusyhtiölle ensimmäisenä kerrottua tietoa pidetään lähtökohtaisesti luotettavimpana, ja myöhemmän, erilaisen kertomuksen hyväksyminen vaatii yleensä vahvempaa näyttöä. Sääntö ei kuitenkaan ole ehdoton. Tässä ratkaisevaa oli, ettei vahinkoilmoitus perustunut korvauksenhakijan omaan kokemukseen, vaan muiden kertomaan. Muiden epätarkka kertomus ei osoittanut, että vakuutuksenottaja itse olisi toiminut millään tavalla väärin.
Siksi uudet tiedot piti ottaa korvauspäätöksessä huomioon, eikä niiltä voitu vaatia tavallista vahvempaa näyttöä. Korostimme myös, että tapahtumakuvausta tarkennettiin heti, kun asiakkaamme sai auton käyttäjältä tiedon todellisesta tapahtumainkulusta.
Lopputulos
Vakuutusyhtiö korvasi auton lunastuksena
Asia ei ehtinyt Vakuutuslautakunnan ratkaistavaksi. Kun lausuntopyyntömme oli jo lautakunnassa, vakuutusyhtiö arvioi asian uudelleen ja myönsi, että kielteinen korvauspäätös oli virheellinen.
Vakuutusyhtiö muutti päätöstään ja korvasi vahingon täysimääräisesti. Asiakkaamme sai autosta lunastuskorvauksen, vaikka vakuutusyhtiö oli aiemmin kieltäytynyt korvaamasta vahinkoa miltään osin.
Tapaus osoittaa, miten tärkeää on haastaa vakuutusyhtiön päätös, jos vakuutusyhtiö ei pysty perustelemaan sitä vakuutusehdoilla tai lailla.
Miksi tapaus on merkityksellinen
Tapaus on tärkeä opetus pelastamisvelvollisuuden laajuudesta ja sen merkityksestä korvauksiin.
Vakuutusehtojen ja lain mukaan vakuutetun on kykyjensä mukaan huolehdittava vahingon torjumisesta tai rajoittamisesta. Käytännössä vahinkojen syntyminen ja leviäminen on pyrittävä estämään, jos se on mahdollista. Mahdottomia ei edellytetä, mutta välttämättömiin toimiin pitää ryhtyä. Mitä vakuutus tulipalossa muuten korvaa, olemme käsitelleet artikkelissa tulipalon korvauksista ja niiden rajoista.
Jos vahingon torjumisesta aiheutuu kustannuksia tai muita vahinkoja, nekin kuuluvat usein vakuutuksesta korvattaviksi. Muuten kukaan ei uskaltaisi ryhtyä torjuntatoimiin lisävahinkojen pelossa.
Jauhesammutin on autossa tavallinen alkusammutusväline, ja sillä on sammutettu esimerkiksi sähköauton ilmiliekeissä palaneita johtoja. Jos sammutusjauhe vaurioittaa autoa, vahinkoilmoituksessa kannattaa kertoa myös se, mitä sammutuksella estettiin.
Vaikka tapaus koski kaskovakuutusta, sama periaate pätee muissakin vapaaehtoisissa vakuutuksissa. Jos esimerkiksi kotivakuutuksessa vesivuodon estämisestä aiheutuu vahinkoja, nekin kuuluvat usein vakuutuksen piiriin.
Tapaus osoittaa myös, ettei tapahtumakuvauksen tarkentuminen uusien tietojen myötä ole vilppiä, varsinkaan kun vahinkoilmoituksen tekijä on toistanut muilta kuulemaansa.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Auto varastettu korjaamolta – kasko korvasi ilman suojeluohjevähennystä
Törkeä huolimattomuus ja ylinopeus – kasko ei saanut periä 34 100 euroa takaisin
Autovarkaus omalta pihalta – kasko korvasi, vaikka varkautta ei voitu näyttää
Moottoripyörän varkaus ja vilppiepäily – kasko korvasi näppäilyvirheestä huolimatta
Sähköauton pohjakosketus vaurioitti akkukotelon – kasko korvasi akun vaihdon
Törkeä liikenneturvallisuuden vaarantaminen ja kaskovakuutus
Vakuutuspetos-syytös Teslan kolarista – kaskovakuutus korvasi superlunastusturvan
Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Pyyhkäise nähdäksesi lisää