

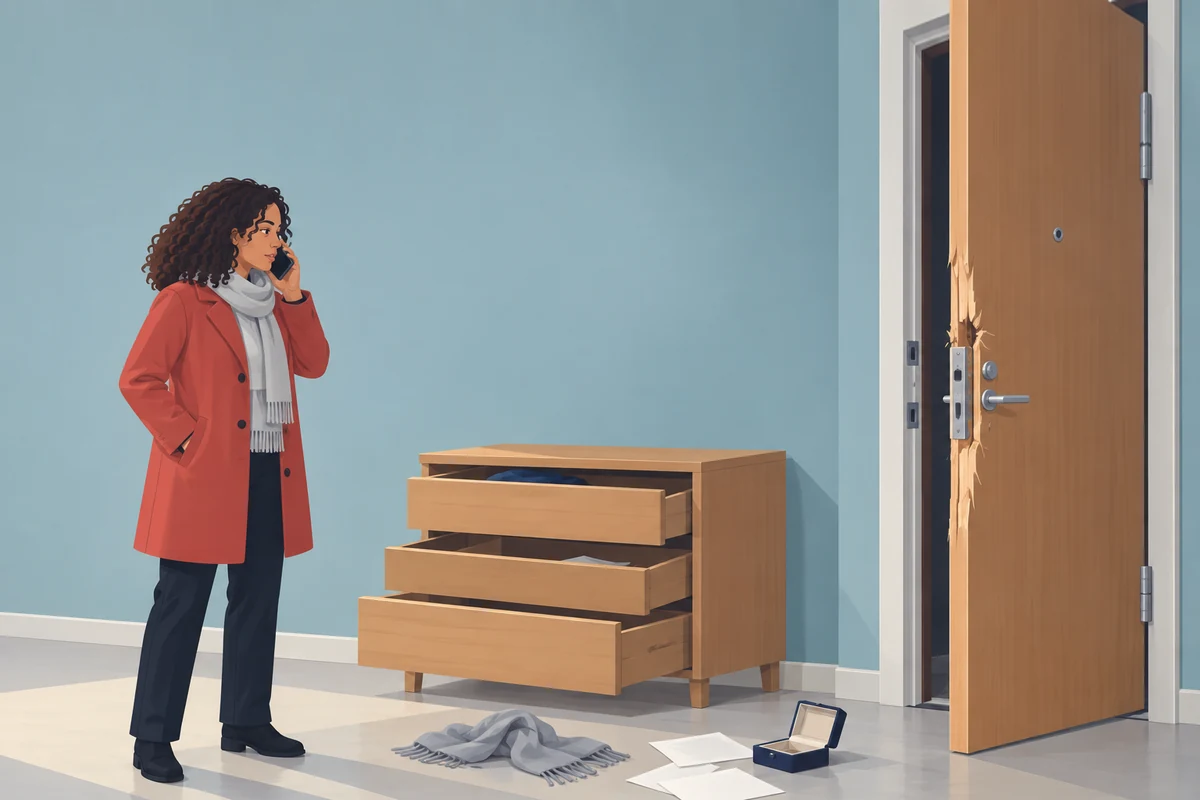
Kotivakuutus korvaa varkauden, jos vakuutukseen sisältyy varkausturva ja pystyt osoittamaan rikoksen tapahtumapaikan ja ajankohdan riittävän luotettavasti. Kuitenkin se, että omaisuutta on vain kadonnut tai joutunut hukkaan, ei ole korvattava varkausvahinko.
Varkausturva kuuluu lähes kaikkiin perus- ja laajoihin kotivakuutuksiin, mutta suppeimmista se yleensä puuttuu. Korvauksen määrään vaikuttavat ikävähennykset, arvoesineiden enimmäiskorvaukset ja se, oliko omaisuus lukittu ja säilytetty suojeluohjeiden mukaisesti. Käyn tässä artikkelissa läpi myös, missä tilanteissa vakuutusyhtiön ei tarvitse korvata varkautta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen varkausvahingosta, korvauspäätöksen oikeellisuus kannattaa aina varmistaa vakuutusjuristin ilmaisella arviolla.
Huomioithan, että tässä vertailussa on käytetty vakuuttajien yleisiä ehtoja. Oman vakuutuksesi turva voi siis poiketa tässä artikkelissa esitetystä, jos olet esimerkiksi sopinut asiasta erikseen vakuutusyhtiön kanssa, sinulla on vielä voimassa aiemmin myyty kattavampi vakuutus, tai jos olet saanut kampanjan myötä kattavamman vakuutuksen.
Vaikka vertailua päivitetään tasaisin väliajoin, kaikki tässä artikkelissa mainitut tiedot eivät välttämättä ole aina ajan tasalla. Kirjoituksessa on pyritty siihen, että kaikki tieto olisi oikein kirjoitushetkellä, mutta sitä ei voida kuitenkaan luvata. Jos sinulla on palautetta vertailun sisällöstä, voit jättää kommentin täällä.
Pohtiessasi vakuutuksen hankkimista tai niiden eroja, vertailu tulee tehdä aina vakuutusyhtiöltä saamiesi tietojen eikä tässä artikkelissa esitetyn perusteella.
Päivitys: vertailu ja taulukot on päivitetty viimeksi 25.10.2026. Tiedot on tarkistettu yhtiöiden voimassa olevista vakuutusehdoista.
Laajan ja suppean kotivakuutuksen korvaukset varkaudesta
Kotivakuutuksia myydään sekä suppealla että laajalla turvalla. Kaikkiin kotivakuutuksiin ei siten sisälly automaattisesti turvaa varkausvahinkojen varalta.
Tunnetusti rahalla saa ja hevosella pääsee ja sama pätee myös kotivakuutuksiin. Mikäli kotivakuutuksen on aikoinaan valinnut vain sen edullisen hinnan perusteella, on mahdollista, ettei kotivakuutus kata lainkaan varkausvahinkoja.
Olen koonnut alle vertailuun yleisimmät Suomessa myytävät kotivakuutukset vuonna 2026 sen perusteella, voidaanko kotivakuutuksesta korvata varkausvahinkoja.
Vakuutusjuristi.fi
Varkausvahingon korvattavuus kotivakuutuksissa 10/2026
Valitse vertailtavat yhtiöt
Näkyvissä 7 / 7 yhtiötä.
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjantähti | Pohjola | POP | Turva | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Palo | Perus | Laaja | Perus | Laaja | LaajaPlus | Suppea | Perus | Laaja | Kotivakuutus | Perus | Laaja | S | M | L | Suppea | Perus | Laaja | |
| Varkausvahinko | Ei sisälly | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Ei sisälly | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy |
Valinnainen lisäturva = valinnainen lisäturva
© Vakuutusjuristi Pitkämäki Oy
Vertailusta huomaa, että esimerkiksi Ifillä varkausvahinkojen turva kuuluu mukaan kaikkiin kotivakuutuksiin, kun taas muun muassa Pohjantähdellä kyse on valinnaisesta turvasta.
Tyypillisesti turvaa ei ole mukana vakuuttajien kaikkien suppeimmissa kotivakuutuksissa, mutta muista turva löytyy kuitenkin lähes poikkeuksetta vakuutuksesta.
Jos kotivakuutus sisältää turvan varkauksien varalta, laajan ja suppean kotivakuutuksen korvausedellytyksissä ei ole lähtökohtaisesti eroa. Suppea ja laaja kotivakuutus korvaavat siis samanlaiset varkaudet, eikä esimerkiksi laajasta kotivakuutuksesta korvata enemmän erilaisia varkauksia. Korvausmäärissä voi kuitenkin olla eroja. Tästä lisää alempana kappaleessa A) korvausmääriä koskien.
Aina on mahdollista, että olet sopinut vakuutusyhtiösi kanssa varkausvahinkojen korvaamisesta erikseen, jolloin yllä oleva vakuuttajien yleisiin vakuutusehtoihin perustuva vertailu ei tietysti päde.
Pystyt kuitenkin tarkastamaan kotivakuutuksesi turvan omalta vakuutuskirjaltasi. Tyypillisesti vakuutuskirjassa on luettelo niistä vahingoista, joita vakuutuksesi kattaa. Kotivakuutuksien turvan laajuudesta olen kirjoittanut tarkemmin artikkelissa mitä kotivakuutus korvaa ja ei korvaa.
Esimerkiksi Pohjolan sekä Ifin kotivakuutuksissa varkausvahinkojen kuuluminen vakuutukseen mainitaan seuraavalla tavalla:
- Palo- ja luonnonilmiöturvaOmavastuu 150 €
- RikosturvaOmavastuu 150 €
- LaiterikkoturvaOmavastuu 150 €
- PutkistovuototurvaOmavastuu 150 €
- Särkymis- ja menetysturvaOmavastuu 150 €
Pohjolan kotivakuutus kattaa varkauksia, jos siitä löytyy ”Rikosturva”.
Laaja turvataso sisältää seuraavat turvat:
- Äkillisen ja ennalta arvaamattoman tapahtuman turva
- Varkaus- ja ilkivaltaturva
- Paloturva ja Luonnonilmiöturva
- Vuototurva ja Sähkölaiteturva
- Asumisen keskeytysturva
Omavastuu on vahinkotapahtumaa kohti 150 euroa.
Ifin kotivakuutus kattaa varkaudet, jos siinä mainitaan ”Varkaus- ja ilkivaltaturva”.
Onko erillistä varkausvakuutusta?
Kodin tavaroille ei tarvita erillistä varkausvakuutusta, koska varkausturva on osa kotivakuutusta. Esimerkiksi Ifillä varkaus korvataan sekä perus- että laajasta kotivakuutuksesta ja Fennialla peruskotivakuutuksesta ja sitä laajemmista.
Varkausturva puuttuu yleensä vain suppeimmista kotivakuutuksista. Fennian palovakuutus korvaa lähinnä tulipalon ja räjähdyksen vahingot, joten pelkkää varkautta se ei korvaa. Pohjantähdellä varkausturva taas valitaan kotivakuutukseen erikseen. Jos oma kotivakuutus on tällainen, varkausturvan saa yleensä vaihtamalla laajempaan tasoon tai lisäämällä turvan nykyiseen vakuutukseen.
Miten varkauden tulee tapahtua, jotta se korvataan kotivakuutuksesta?
A) Yleiset korvausedellytykset
Korvattava varkaus edellyttää, että joku on vienyt omaisuuden tahallaan ja pystyt osoittamaan, milloin, missä ja miten se tapahtui. Vakuutusehdoissa on aina tarkat määritelmät siitä, millainen on korvattava vahinko.
Ja tämä pätee myös varkausvahinkoihin.
Esimerkiksi POP Vakuutuksen kotivakuutuksessa rikosturvan ehto alkaa näin:
”Vakuutuksesta korvataan äkillinen ja ennalta arvaamaton välitön esinevahinko, jonka tapahtuma-aika, -paikka ja -olosuhteet voidaan tarkoin yksilöidä ja jonka syynä on
- varkaus tai murto […]”
Korvattavalta varkausvahingolta edellytetään siis vain…että varkaus on tapahtunut?
Eli joko varastetaan omaisuutta tai sitten ensin murtaudutaan johonkin tilaan ja sen jälkeen varastetaan?
Eihän tuo nyt kerro oikein mitään.
No eipä niin.
Se on kuitenkin selvää, että kyse täytyy olla toisen omistaman omaisuuden anastuksesta tahallisesti. Omaisuuden vieneen henkilön täytyy tietää, ettei se ole kuulunut hänelle. Epähuomiossa taikka vahingossa viety omaisuus ei nimittäin ole varkaus.
Ryöstö korvataan samasta varkausturvasta. Ryöstöllä tarkoitetaan varkautta tai sen yritystä, jossa henkilöön on kohdistettu väkivaltaa tai sillä on uhattu, ja esimerkiksi Ifin, LähiTapiolan ja Pohjolan ehdoissa se mainitaan varkauden ja murron rinnalla.
Jotta kyse olisi vakuutusehtojen mukaan korvattavasta varkausvahingosta, sinun täytyy pystyä osoittamaan seuraavat seikat riittävän luotettavasti:
- Milloin varkaus on tapahtunut?
- Missä se on tapahtunut?
- Miten se on tapahtunut?
Lisäksi korvauksen maksamisen edellytyksenä on rikosilmoituksen tekeminen.
Otetaanpa käytännön esimerkki.
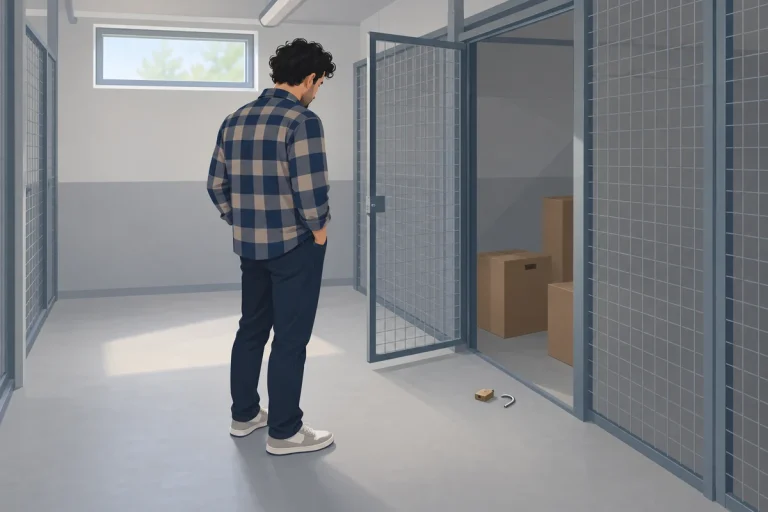
Esimerkkitapauksessa varkaus voidaan kiistatta todeta, sillä häkkivaraston lukko löytyi paikalta rikottuna.
Toisaalta jos vahinkoilmoituksessa olisi vaadittu korvausta 5 000 euron televisiosta, vakuutusyhtiö saattaisi ymmärrettävistä syistä tiedustella, mistä syystä televisiota on säilytetty häkkivarastossa?
Asiallehan on myös saattanut olla ihan perusteltu syy, esimerkiksi juuri tulossa oleva muutto.
Pelkästään se, että varastettu omaisuus on normaalia kalliimpaa tai sitä on viety tavanomaista enemmän, ei tarkoita, että vakuutusyhtiöllä olisi silloin oikeus jättää vahinko korvaamatta.
Hoitamissani varkausvahingoissa vakuutusyhtiöt yllättävän usein pyytävätkin selvityksiä, jota ei lain mukaan voi vaatia. Tyypillinen vaatimus on kuittien toimittaminen varastetusta omaisuudesta, vaikka tällaista yleistä vaatimusta ei saa esittää korvauksen maksamiseksi edellytykseksi. Olen kirjoittanut toisessa artikkelissa tarkemmin siitä, voiko vakuutusyhtiö evätä korvauksen ostokuitin puuttumisen perusteella.
B) Fennian, Ifin, LähiTapiolan ja Pohjola Vakuutuksen varkausehdot
Jokaisella vakuutusyhtiöllä varkausvahingon korvausedellytykset on kirjoitettu hieman eri tavalla.
Olenkin koonnut alle Fennian, Ifin, LähiTapiolan ja Pohjola Vakuutuksen varkausvahinkojen korvausedellytykset. Alla olevissa ei ole mukana varkausvahinkoihin sisältyviä rajoitusehtoja. Käyn asiaa tarkemmin läpi alempana.
”Vakuutuksesta korvataan irtaimiston anastamisesta aiheutunut vahinko, jos rakennukseen, moottoriajoneuvoon,matkailuperävaunuun, veneeseen tai telttaan on
- murtauduttu sen rakenteita tai lukkoja vahingoittaen taikka tunkeuduttu muunlaista väkivaltaa tai erityistä viekkauttakäyttäen
- tunkeuduttu avaimella, joka on saatu haltuun murtautumisen tai ryöstön yhteydessä.
Lisäksi korvataan anastettu vakuutetun mukana oleva vakuutettu irtaimisto.”
”Vakuutuksesta korvataan äkillinen ja ennalta arvaamaton välitön esinevahinko, jonka syynä on
- varkaus tai sen yritys
- ilkivalta, jolla tarkoitetaan ulkopuolisen tahallisesti aiheuttamaa vahinkoa
- murto, jolla tarkoitetaan murtautumista rakenteellisesti ja lujuudeltaan riittävän suojan antavaan lukittuun rakennukseen, rakennuksen tilaan tai muuhun säilytyspaikkaan
- ryöstö, jolla tarkoitetaan anastusta tai sen yritystä, jossa henkilö on joutunut väkivallan tai sen uhkauksen kohteeksi.”
”Vakuutuksesta korvataan suoranainen esinevahinko, joka on aiheutunut
- varkaudesta
- ulkopuolisen henkilön tahallisesta vahingonteosta. Vahingonteko on pystyttävä yksilöimään yksittäiseksi äkilliseksi tapahtumaksi.
- murrosta, jolla tarkoitetaan murtautumista lukittuun tilaan rakenteita rikkoen tai muuten väkivaltaisesti
- ryöstöstä, jolla tarkoitetaan varkautta tai sen yritystä, jossa on käytetty henkilöön kohdistuvaa väkivaltaa tai sillä uhkaamista.”
”Rikosturvasta korvataan äkillisestä ja ennalta arvaamattomasta varkaudesta, ryöstöstä, murrosta tai ilkivallasta aiheutunut vahinko.
Murtovahinko korvataan, jos rakennukseen, asuntoon tai irtaimiston säilytystilaan on murtauduttu sen rakenteita tai lukkoja vahingoittaen taikka tunkeuduttu muunlaista väkivaltaa käyttäen tai avaimella, joka on saatu haltuun varkauden, murtautumisen tai ryöstön yhteydessä.”
Avaimella tunkeutuminen korvataan siis vain, jos avain on saatu haltuun esimerkiksi murron tai ryöstön yhteydessä. Pelkkä kadonnut avain ei riitä, ja sama rajanveto ratkaisee, korvaako kotivakuutus avaimen katoamisen.
Vaikka jokainen vakuutusyhtiö on kirjoittanut ehtonsa hieman eri tavalla, mitään merkittäviä eroja turvan laajuudessa ei kuitenkaan ole. Suuremmat erot vakuutusyhtiöiden välillä tuleekin siitä, minkä verran varkaudesta korvataan.
Nimittäin se, että varkaus on tapahtunut, ei kuitenkaan tarkoita, että vakuutusyhtiö korvaa vahingon täysimääräisesti.
Minkä verran vakuutuksesta saa korvauksia?
A) Varastetun omaisuuden iän vaikutus korvauksiin- ikävähennykset
Vakuutusyhtiöllä on monesti varkausvahingoissa oikeus tehdä korvausmäärään niin sanottu ikävähennys.
Ikävähennykset ovat vakuutusehdoissa määritelty tapa laskea omaisuuden korvausmäärä, joka perustuu menetetyn omaisuuden ikään sekä esineen korjauskuluihin taikka uuden vastaavan omaisuuden hankintahintaan.
Koska varkausvahingossa omaisuus menetetään tyypillisesti kokonaan, vakuutusyhtiö korvaa vahingosta silloin vakuutusehdoissa määritellyn prosenttiosuuden uuden vastaavan omaisuuden hankintahinnasta.
Jatketaan aiemmalla esimerkillä.
Tässä tapauksessa varastettu omaisuus on ollut niin uutta, ettei siihen ehtojen mukaan tehty ikävähennyksiä. Vakuutusyhtiö vähensi korvauksesta vain omavastuun.
Jokaisella vakuutusyhtiöllä on hieman eri tapa laskea ikävähennykset sekä vahingon korvausmäärä.
Yhdellä vakuutusyhtiöllä polkupyörien ikävähennys voi olla yllä mainittu 10 %, kun taas toisella se on 9 %.
Myös siinä on eroja, miten vanhasta omaisuudesta ikävähennyksiä ylipäänsä saa tehdä. Yllä olevassa 5 vuotta vanhan polkupyörän esimerkissä ikävähennystä tehtiin neljältä vuodelta, mutta toisella vakuuttajalla ikävähennyksiä voidaan samanlaisessa tilanteessa laskea vain kolmelta vuodelta.
Lisäksi osa kotivakuutusyhtiöistä tarjoaa lisäturvaa, joissa ikävähennyksiä tehdään normaalia vähemmän. Tällaisia laajennuksia tarjoavat muun muassa Ifin LaajaPlus sekä LähiTapiolan Laaja Plus.
(Ei, en tiedä miten molemmat vakuuttajat ovatkaan valinneet lähes identtisen nimen tuotteelleen…)
B) Suojeluohjeiden laiminlyönti – ylimääräinen vähennys korvausmäärään
Suojeluohjeet ovat vakuutusehtoja, joiden tarkoituksena on ennalta ehkäistä vahinkojen syntymistä sekä lisäksi rajoittaa vahinkojen laajuutta.
Kotivakuutuksessa voi olla esimerkiksi seuraavia varkauksiin liittyviä suojeluohjeita:
- Ulkona olevaa irtaimistoa tulee säilyttää lukittuna, ellei kyse ole tavanomaisesti ulkona säilytettävästä omaisuudesta (esimerkiksi grilli ja puutarhakalusteet)
- Yhteistiloissa säilytettävä omaisuus tulee lukita
- Häkkivarastossa ei saa säilyttää arvokasta taikka varkaudelle altista omaisuutta, kuten koruja tai elektroniikkaa
- Mukana olevaa omaisuutta on valvottava varkauksien varalta
Jos vakuutusehdoissa mainittua suojeluohjetta ei ole noudatettu, vakuutusyhtiöllä voi olla oikeus tehdä korvausmäärään lisäksi ylimääräinen 20–33 % vähennys. Poikkeuksellisissa tapauksissa vähennys voi olla myös 50 %.
C) Mitkä vakuutukset korvaavat arvotavaroiden varkauden?
Arvotavaroiden varkaus korvataan samasta kotivakuutuksen varkausturvasta kuin muunkin irtaimiston, mutta arvoesineille on omat enimmäiskorvausmääränsä. Ifillä koruja, taideteoksia ja muita arvoesineitä korvataan yhteensä enintään 20 000 euroa, ja yksittäisen esineen katto on 5 000 euroa. Fennialla arvoesineiden yhteinen enimmäismäärä on 10 000 euroa.
Korvauksen määrään vaikuttaa myös laskutapa. Ifillä korujen ja kellojen korvaus on 60 prosenttia käyvästä hinnasta, ellei tilalle hankita uusia vastaavia kuuden kuukauden kuluessa varkaudesta. Lisäksi molempien vakuutusyhtiöiden suojeluohjeet kieltävät jättämästä arvoesineitä valvomatta autoon, veneeseen tai telttaan.
Jos arvoesineiden yhteisarvo ylittää kotivakuutuksen rajat, ylimenevä osa jää kotivakuutuksesta korvaamatta. Esimerkiksi Ifillä arvokkaammat esineet voidaan vakuuttaa erikseen.
Kokemuksemme mukaan arvotavaroiden varkausriidat koskevat useimmiten sitä, pystytäänkö varkaus todistamaan vai onko kyse katoamisesta. Toinen tyypillinen riita syntyy, kun arvoesineen arvo ylittää kotivakuutuksen enimmäiskorvauksen. Silloin on selvitettävä myös, onko vakuutusyhtiö tehnyt vakuuttamisvirheen, kun se ei ole tarjonnut kattavampaa vakuutusta arvoesineille, jotka jäävät kotivakuutuksen ulkopuolelle loppuvan vakuutusmäärän vuoksi.
Milloin varkausvahinkoa ei tarvitse korvata kotivakuutuksesta?
Vakuutusehdoissa on pitkä lista erilaisia rajoitusehtoja, joiden soveltuessa vahinkoa ei korvata vakuutuksesta.
Yksinkertaistettuna: varkausvahinko voi siis kyllä olla korvattava, jos toisen omaisuutta on viety tahallaan, mutta ei silloin, jos jokin vakuutuksen rajoitusehto soveltuu.
Ja tämän vuoksi asiaa pitääkin lähestyä siitä kulmasta, mitä rajoituksia varkausvahinkojen korvattavuuteen löytyy muualta vakuutusehdoista.
Varkausvahingotkaan eivät ole tähän mikään poikkeus ja tyypillisesti kotivakuutus ei korvaa muun muassa seuraavia vahinkoja.
A) Omaisuus on kadonnut tai hukkunut, eikä varkaudesta ole näyttöä
Voi käydä niin, että esimerkiksi puhelin jää kiireessä bussipysäkin penkille, tai se katoaa taskusta tai laukusta matkan aikana.
Kun huomaat puhelimen puuttuvan eikä sitä enää löydy mistään, tarkoittaako tämä sitä, että kyse on varkaudesta?
Ei välttämättä.
Varkaus edellyttää aina anastustarkoitusta. Pelkästään se, että omaisuutta on kadonnut tai joutunut hukkaan, ei ole osoitus siitä, että se olisi nimenomaan varastettu.
Puhelimen katoamisen ja varkauden rajanvetoa käyn tarkemmin läpi artikkelissa korvaako kotivakuutus puhelimen.
Tämän vuoksi vakuutusehdoissa onkin lähes poikkeuksetta seuraavan kaltainen rajoitusehto, esimerkiksi LähiTapiolan kotivakuutuksessa:
”a) Vakuutuksesta ei korvata omaisuuden katoamista tai unohtamista eikä niiden seurauksena aiheutuvaa vahinkoa.
[…]d) Vakuutuksesta ei korvata varkausvahinkoa, kun vahingon tapahtumapaikkaa ja aikaa ei voida määritellä.”
Toisaalta vaikka et tietäisi varmasti, missä ja miten omaisuus on kadonnut, olosuhteet voivat olla sellaiset, että varkaus on kuitenkin todennäköinen.
Tällöin vakuutusyhtiön tulee korvata vahinko, vaikka täyttä varmuutta nimenomaan anastuksesta ei olisi ollutkaan.
Vakuutuslautakunta, joka antaa ratkaisusuosituksia myös kotivakuutuksien korvauspäätöksiä koskeviin riitoihin, on ottanut katoamisen ja unohtamisen sekä varkauden väliseen rajanvetoon kantaa muun muassa alla mainituissa tapauksissa.
Tapauksessa oli olennaista, että pelkästään omaisuuden katoaminen ei riitä osoitukseksi siitä, että kyse on ollut nimenomaan varkaudesta. Lisäksi korvauksen hakijan velvollisuutena on osoittaa, että tapahtui nimenomaan varkaus. Vakuutusyhtiön ei siis tarvitse erikseen näyttää toteen, ettei varkautta ole voinut tapahtua.
Usein vakuutusriidat ratkeavatkin siihen, onko korvauksia hakevalla vai vakuutusyhtiöllä näyttövelvollisuus jonkin asiaan toteen näyttämisestä. Jos tätä todistustaakkaa ei pysty täyttämään, asia ratkeaa silloin toisen osapuolen eduksi.
Toisaalta kyseisessä tapauksessa olisi voitu päätyä erilaiseen lopputulemaan, mikäli asiakas olisi voinut antaa enemmän todisteita siitä, että kyse on ollut todennäköisesti varkaudesta, kuten seuraava lautakunnan suositus osoittaa.
Erona aiempaan lautakunnan tapaukseen oli siis se, että B pystyi yksilöimään sen todennäköisen tilanteen, jossa kaulakoru on viety. Jos tätä ei olisi voitu todeta, Vakuutuslautakunta olisi todennut kielteisen päätöksen olleen oikein.
Tämän vuoksi onkin olennaista, että varkausvahingon vahinkoilmoituksen tekee huolella ja heti oikein sekä yksilöi riittävästi, missä tilanteessa omaisuus on voinut tulla varastetuksi. Toisaalta jos kotiin on murtauduttu ja ovenpielistä löytyy murtojäljet, tämä on helppo todistaa.
Mikäli tapahtumankulkua haluaa myöhemmin muuttaa tai selventää, vakuutusyhtiö voi todeta, että ensimmäistä kertomusta asiasta tulee pitää luotettavimpana. Tällöin vaaditaan monesti jotain muuta lisänäyttöä sen tueksi, että alkuperäinen tieto ei pitänytkään paikkansa. Pelkkä ilmoitus siitä, että tiedot tarkentuivat, ei monesti riitä, vaan tarvitaan joitain muitakin lisäperusteluja, kuten asiakirjanäyttöä.
Jos varkausvahingon korvauspäätös on mielestäsi väärä, olemme auttaneet useissa kotivakuutuksen korvausriidoissa saamaan päätöksen muutettua.
B) Vakuutusyhtiölle ei ole toimitettu riittävää selvitystä varastetusta omaisuudesta
Sinulla on korvauksen hakijana velvollisuus näyttää toteen, että omaisuuttasi on varastettu vakuutusehtojen mukaan korvattavalla tavalla.
Ei riitä, että osoitat varkauden tapahtuneen, vaan sinun pitää pystyä myös osoittamaan, mitä omaisuuttasi on viety.
Tämän todistaminen on tietysti helpointa silloin, mikäli sinulla on kuitti, pankkitosite, ostoa koskeva muu asiakirja taikka esimerkiksi valokuvia, jotka voit toimittaa vakuutusyhtiöön.
On toisaalta mahdollista, että selvitystä ei vain yksinkertaisesti löydy.
Vakuutusyhtiöllä on tällöin enemmän harkintavaltaa sen suhteen, oletko näyttänyt riittävän luotettavasti, että omaisuus on viety.
Yleensä vakuutusyhtiöt hyväksyvät tavallisten arkiesineiden varkaudet ilman lisätietojen toimittamista, niin kauan kuin vaadittu korvausmäärä ei ole poikkeuksellinen.
Yksittäisten kalliimpien esineiden kohdalla vakuutusyhtiö voi kuitenkin todeta, että korvauksien maksaminen edellyttää tarkempia lisätietoja.
Se, että millaista selvitystä vaaditaan milloinkin, on aina tapauskohtaista harkintaa, kuten seuraava Vakuutuslautakunnan ratkaisu osoittaa.
Kuitin puuttuminen ei kuitenkaan yksin estä korvausta, jos kuittia ei kohtuudella voi esittää. Hoitamassamme tapauksessa varkaat veivät häkkivarastosta myös kuittikansion, ja vakuutusyhtiö korvasi lopulta kaikki kolme murtoa irtaimistoluetteloiden ja muun saatavilla olleen selvityksen perusteella.
Häkkivarastomurroissa näyttövaatimukset ovat usein selkeämmät — lue tarkemmin häkkivarastoon murtautumisen korvaamisesta.
C) Ulkona olleen lukitsemattoman polkupyörän, sähköpotkulaudan taikka vastaavan varkaus
Tyypillisesti kotivakuutuksessa on oma rajoitusehtonsa lukitsemattoman omaisuuden varkauksista. LähiTapiolan ehdoissa se kuuluu näin:
”b) Vakuutuksesta ei korvata, jos lukitsematon polkupyörä, sähköinen liikkumisväline, vene tai perämoottori varastetaan.”
Rajoitusehdon tarkassa sisällössä on vakuutusyhtiökohtaisia eroja. Hyvänä nyrkkisääntönä voi kuitenkin pitää, että ulkona säilytettävä omaisuus tulee olla lähtökohtaisesti lukittuna, jotta sen varkaus voidaan korvata.
D) Autosta, veneestä tai teltasta varastetut tavarat ja käteinen
Autosta, veneestä tai teltasta varastettuja tavaroita voidaan korvata kotivakuutuksen varkausturvasta, koska kotivakuutus kattaa myös mukana olevan irtaimiston. Esimerkiksi Fennian ehdoissa korvaus edellyttää, että autoon, veneeseen tai telttaan on murtauduttu tai tunkeuduttu väkivaltaa tai erityistä viekkautta käyttäen. Korvauksen määrä riippuu kuitenkin vakuutusyhtiöstä: Pohjola korvaa tällaista irtaimistoa enintään 1 000 euroa vakuutustapahtumaa kohti, kun omaisuus on alle 50 kilometrin päässä kotoa, työpaikalta, opiskelupaikalta tai vapaa-ajan asunnolta, ja Fennian peruskotivakuutus ei korvaa autosta, veneestä tai teltasta varastettua elektroniikkaa eikä arvoesineitä lainkaan.
Rahaa ja muita maksuvälineitä ei yleensä korvata, kun ne on varastettu autosta, veneestä tai teltasta. Esimerkiksi LähiTapiolan ehdoissa ei korvata moottoriajoneuvosta, matkailu- tai muusta perävaunusta, veneestä tai teltasta varastettua rahaa tai muita maksuvälineitä. Pohjolan vastaava rajaus kattaa lisäksi arvopaperit ja arvoesineet, kuten korut ja kellot.
Suojeluohjeet rajoittavat lisäksi arvokkaan omaisuuden jättämistä ajoneuvoon. Ifin ehtojen mukaan arvokasta tai varkausaltista omaisuutta, kuten puhelimia, tietokoneita ja arvoesineitä, ei saa jättää lukittuunkaan autoon ilman valvontaa, ja Fennia edellyttää, että tällaista omaisuutta valvotaan jatkuvasti. Ohjeen laiminlyönti voi johtaa korvauksen alentamiseen tai epäämiseen. Autosta varastettuja tavaroita käsittelen tarkemmin myös artikkelissa korvaako autovakuutus, jos auto varastetaan.
Jos auto on varastettu sen omilla avaimilla, korvausedellytykset poikkeavat tavallisesta varkaudesta. Lue tarkemmin auton varkauden vakuutuskorvauksista.
Mitä jos vakuutusyhtiö on antanut varkaudesta kielteisen korvauspäätöksen?
Vakuutusyhtiöt jättävät joskus vahinkoja korvaamatta väärin perustein. Kielteisen päätöksen oikeellisuus kannattaakin siis aina varmistaa vakuutusjuristin ilmaisella arviolla.
Muita asiaan liittyviä kirjoituksia

Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Hevosvakuutus – mitä se korvaa ja mitä ei 2026
Paras kissavakuutus – vertailu 2026
Metsävakuutus vertailu – korvaukset myrsky- ja sienituhossa
Kuka korvaa, jos naapurin puu kaatuu talon päälle?
Häkkivarastoon murtauduttu – korvaako vakuutus?
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Vakuutuksen kertakorvaus ja sen määrä
Vakuutuspetos ja vakuutuskorvaukset – epäilty petos
Korvaako vakuutus, jos ei ole kuittia?
Korvaako kotivakuutus myrskyvahingot?
Pyyhkäise nähdäksesi lisää