

Omakotitalon katto vuotaa – korvaako vakuutus? Vertailu 2026
Päivitetty
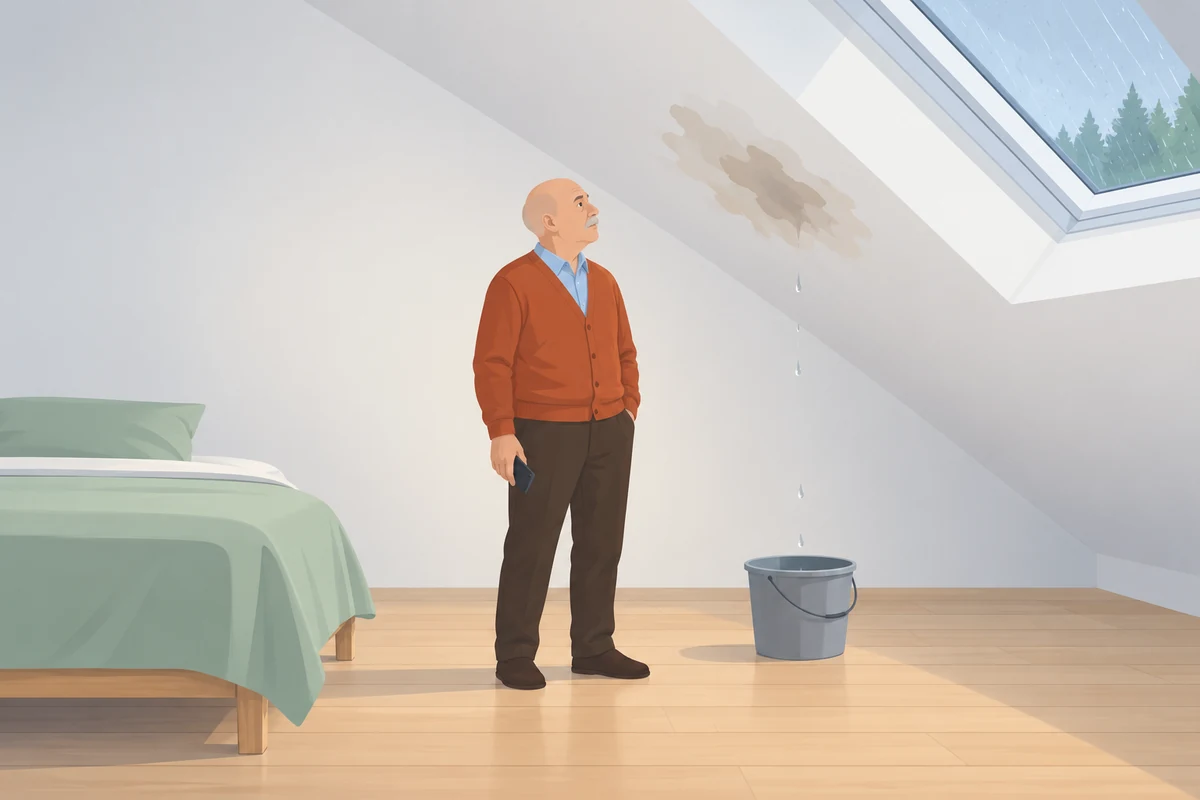
Kotivakuutuksista ei korvata kattovuotoja, ellei vuodon syynä ole ollut esimerkiksi oksan tai myrskyn aiheuttama vahinko kattorakenteeseen. Vähitellen vuosien saatossa tapahtuneen katon ruostumisen, kulumisen tai tiivisteen pettämisen seurauksena syntyvää vuotovahinkoa ei korvata.
Poikkeuksen tekevät Ifin LaajaPlus ja Pohjantähden RakennusPlus. Niistä korvataan myös hitaasti syntynyt vuoto, kun sade- tai sulamisvesi on läpäissyt vesikaton ja kastellut rakenteita, mutta vesikaton omaa korjausta ei korvata niistäkään. Käyn tässä artikkelissa läpi myös Fennian, Ifin, LähiTapiolan, Pohjantähden, Pohjolan, POP Vakuutuksen ja Turvan kotivakuutukset vuonna 2026 sen osalta, korvataanko niistä katon vuotovahinkoja.
Mikäli olet saanut kielteisen päätöksen vakuutusyhtiöltä tai sattunutta vahinkoa ei ole korvattu kokonaan, asiaan kannattaa aina pyytää vakuutusjuristin ilmainen arvio. Saat arvion avulla nopeasti ja helposti varmistuksen, onko vakuutusyhtiön korvauspäätös oikein vai ei.
Päivitys: sivua päivitetty viimeksi 25.10.2026. Vertailu ja taulukot on tarkistettu vakuutusyhtiöiden voimassa olevista vakuutusehdoista 1.10.2026.
Millaisia katon vuotovahinkoja voidaan korvata kotivakuutuksesta?
Kotivakuutuksesta voidaan korvata kattovuoto, jonka syy on myrsky tai muu luonnonilmiö tai katon äkillinen rikkoutuminen, ja Ifin ja Pohjantähden lisäturvalla myös muu vesikattovuoto. Vahingon korvattavuutta arvioidaan aina vahingon juurisyytä koskevan vakuutusehdon perusteella, eli onko kyseessä esimerkiksi myrskyn aiheuttama kattovuoto, vai pääsikö vesi sisälle rakenteeseen jostain muusta syystä.
Olennaista vahingon korvattavuudessa onkin se, mistä syystä vuoto on päässyt tapahtumaan. Jollei vuodon syytä tiedetä varmaksi tai jonkin syyn voida todeta olleen todennäköinen, vahinkoa ei korvata vakuutuksesta.
Tämän takia vesivahingoissa ensimmäisiä asioita välittömien torjuntatoimenpiteiden jälkeen onkin kosteuskartoittajan lähettäminen paikan päälle, jotta vuodon syy ja veden kulkureitti voidaan varmistaa. Toisinaan vuotosyytä ei saada varmistettua ensimmäisellä käyntikerralla tai edes ennen purkutöiden aloittamista, mutta vakuutusyhtiöön voi aina toimittaa päivitetyn tiedon uuden korvauspäätöksen saamiseksi.
Mitkä vakuutukset siis korvaavat kattovuotoja ja mitkä eivät?
Kotivakuutuksia tarjotaan sekä laajalla että suppealla turvalla. Kaikki vakuutukset eivät korvaa lainkaan katon vuotovahinkoja.
Osa vakuutuksista kattaa vain esimerkiksi salamaniskun ja palon aiheuttamia vahinkoja, kun taas osa vakuutuksista kattaa kaikenlaisia äkillisiä ja ennalta arvaamattomia vahinkoja, katon vuotovahingot mukaan lukien.
Jotta vuotovahinko voidaan korvata, vakuutusehdoista tulee joko löytyä vahingon korvattavuutta koskeva kohta (esimerkiksi myrsky), tai kotivakuutuksen tulee olla laaja vakuutus, joka kattaa kaikenlaisia äkillisiä ja ennalta arvaamattomia rikkoutumisia.
Yllä oleva huomioiden katon vuotovahinkoja voidaan siten käsitellä kolmesta eri kotivakuutuksen turvasta:
Ensinnäkin katon vuotovahinko voi johtua luonnonilmiöstä, kuten myrskystä.
Luonnonilmiövahingot kuuluvat oletuksena kaikkiin laajoihin kotivakuutuksiin, mutta Pohjantähdellä turva pitää erikseen lisätä mukaan kotivakuutukseen.
Luonnonilmiötä koskevissa vakuutusehdoissa on erillinen maininta, että vakuutus kattaa myös rankkasateiden aiheuttamia vesivahinkoja. Tätä ei pidä kuitenkaan sekoittaa kattovuotojen korvattavuuteen, sillä rankkasateiden korvattavuus on sidottu rankkasateiden aiheuttamiin tulviin. Vesi ei nimittäin kulkeudu tulvassa katon kautta, vaan maaperän pinnalta. Tämän vuoksi tässä artikkelissa ei ole käsitelty rankkasadetulvien korvattavuutta.
Vaikka on teoriassa mahdollista, että kattovuoto johtuisi myös esimerkiksi tulvasta, tällaisia esimerkkejä ei ole järkevä ottaa vertailuun mukaan niiden epätodennäköisyyden vuoksi.
Toiseksi vuotovahinko voi olla korvattavissa rikkoturvasta.
Rikkoturvasta korvataan vahinkoja, joissa kattovuoto on aiheutunut jostain muusta äkillisestä ja ennalta arvaamattomasta syystä kuin myrskystä, kuten esimerkiksi lumenpudotuksen yhteydessä epähuomiossa rikotusta katon saumakohdasta, josta valuu sateella vettä sisälle.
Kolmanneksi vuotovahinko voi olla korvattavissa omakotitaloille tarjottavista kotivakuutuksen laajennuksista.
If ja Pohjantähti tarjoavat rakennukselle erillistä vesikattovuotojen lisäturvaa, joka kattaa vesikattovuotoja laajojakin kotivakuutuksia kattavammin. Turvaa ei myönnetä kaikille, vaan siihen vaikuttavat muun muassa rakennuksen ikä ja se, milloin katto on uusittu. Ifin LaajaPlus päättyy yleensä, kun rakennusvuodesta on kulunut 40 vuotta. Jos turva on myönnetty ennakkotarkastuksen perusteella, se on voimassa 20 vuotta tarkastusvuodesta.
Mikäli kyseessä on uusi rakennus, on tietysti epätodennäköisempää, että vuoto pääsee tapahtumaan. Toisaalta vesikattovuotojen lisäturva tarjoaa mielenrauhaa, koska katon vuotovahingot voivat olla hyvin kalliita korjata.
Talvella kattovahinkoja aiheuttaa usein myös lumi, ja olen käsitellyt erikseen sitä, miten vakuutus korvaa lumen aiheuttamia vahinkoja.
Olen koonnut alle kaksi taulukkoa, suppeat ja laajat kotivakuutukset. Niistä näkee, mistä turvasta kattovuoto voidaan korvata Fennian, Ifin, LähiTapiolan, Pohjantähden, Pohjolan, POP Vakuutuksen ja Turvan kotivakuutuksissa.
Vakuutusjuristi.fi
Kattovuodon korvaaminen suppeissa kotivakuutuksissa
Valitse vertailtavat yhtiöt
Näkyvissä 6 / 6 yhtiötä.
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjola | POP | Turva | ||||
|---|---|---|---|---|---|---|---|---|---|---|
| Palo | Perus | Perus | Suppea | Perus | Perus | S | M | Suppea | Perus | |
| Luonnonilmiö | Ei sisälly | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy |
| Katon äkillinen ja ennalta arvaamaton rikkoutuminen | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly |
| Muut vesikattovuodot | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly |
Valinnainen lisäturva = valinnainen lisäturva
© Vakuutusjuristi Pitkämäki Oy
Vakuutusjuristi.fi
Kattovuodon korvaaminen laajoissa kotivakuutuksissa
Valitse vertailtavat yhtiöt
Näkyvissä 7 / 7 yhtiötä.
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjantähti | Pohjola | POP | Turva | |
|---|---|---|---|---|---|---|---|---|
| Laaja | Laaja | LaajaPlus | Laaja | Kotivakuutus | Laaja | L | Laaja | |
| Luonnonilmiö | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Sisältyy |
| Katon äkillinen ja ennalta arvaamaton rikkoutuminen | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Sisältyy |
| Muut vesikattovuodot | Ei sisälly | Ei sisälly | Valinnainen lisäturva | Ei sisälly | Valinnainen lisäturva | Ei sisälly | Ei sisälly | Ei sisälly |
Valinnainen lisäturva = valinnainen lisäturva
© Vakuutusjuristi Pitkämäki Oy
Vertailussa on siis lopulta mukana kolme eri turvaa, joista vesikaton vuotovahinko voidaan korvata: luonnonilmiö tai myrskyvahingot, katon äkilliset ja ennalta arvaamattomat rikkoutumiset, sekä muut vesikattovuodot.
Ilmainen vertailu
Miten niin kattovuotoa ei korvata, vaikka myrsky riehui koko yön?
A) Luonnonilmiö- tai myrskyvahingot
Vaikka yllä mainittuihin kotivakuutuksiin sisältyy luonnonilmiö- tai myrskyturva, kullakin vakuuttajalla ehto on kirjoitettu vähän eri tavalla. Tämän vuoksi vakuutusturvan sisältö ei ole kaikilla täysin identtinen.
Vakuutusjuristi.fiVoimassa olevat ehdot 10/2026
Mitä luonnonilmiöturva korvaa?
| Vakuutusyhtiö | Korvattavat luonnonilmiöt |
|---|---|
| Fennia | Myrsky tai rakeet, jotka ovat rikkoneet rakennusta |
| If | Myrskytuuli tai rakeet |
| LähiTapiola | Myrsky, trombi tai syöksyvirtaus, raesade ja suoraan omaisuuteen iskenyt salama |
| Pohjantähti | Myrsky tai kova tuuli, trombi tai syöksyvirtaus, poikkeuksellisen voimakas raekuuro ja salaman aiheuttama mekaaninen pirstoutuminen |
| Pohjola | Myrskytuuli, trombi, ukkospilven laskuvirtaus tai muu poikkeuksellisen voimakas tuuli tai tuulenpuuska ja poikkeuksellisen voimakas raekuuro |
| POP | Myrskytuuli, myrskytuulen irrottama esine ja poikkeuksellisen voimakas raekuuro |
| Turva | Myrsky, trombi tai syöksyvirtaus, raesade ja suoraan omaisuuteen iskenyt salama |
Kaikilla kotivakuutusyhtiöillä korvataan myrskyn tai raekuuron aiheuttamia vahinkoja, mutta esimerkiksi Pohjolalla ja Pohjantähdellä on erikseen maininta myös voimakkaan tai kovan tuulen aiheuttamasta vahingosta. Tulkinnanvaraisessa tilanteessa erillinen maininta voimakkaan tuulen aiheuttamien vahinkojen korvaamisesta on hyödyksi, sillä sen korvausedellytykset voivat täyttyä helpommin, kuin myrskyn.
Myrskyn ja kovan tuulen aiheuttaman vahingon korvaamiseksi vakuutusyhtiöillä voi kuitenkin olla vakuutusehdoissa maininta tuulen vähimmäisnopeudesta. Näistä lisää alempana alaotsikossa D) Kun myrsky ei olekaan myrsky.
B) Katon äkillinen ja ennalta arvaamaton rikkoutuminen – rikkoturva
Äkillisyyden ja ennalta arvaamattomuuden vaatimuksen tulkitseminen voi ymmärrettävästi aiheuttaa harmaita hiuksia. Kyseisiä termejä ei nimittäin arvioida arkijärjellä, vaan niille on vakuutusmaailmassa vakiintuneet tulkintatavat.
Jotta kattovuoto täyttäisi korvattavuuden vaatimukset rikkoutumisturvasta, sen tulee olla samanaikaisesti sekä äkillinen että ennalta arvaamaton.
1. Äkillisyyden vaatimus
Yksinkertaistettuna äkillisyyden vaatimus tarkoittaa, että vahingon tulee tapahtua nopeasti ja lyhyen ajan kuluessa. Mikäli vahinko on syntynyt vähitellen tai hitaasti, sitä ei korvata vakuutuksesta.
Tämä vahingon äkillisyyttä koskeva vaatimus sulkee vakuutuksen ulkopuolelle vahingot, jotka syntyvät pitkän ajan kuluessa. Kattovuodoissa näin voi käydä esimerkiksi silloin, mikäli vuotoa on tapahtunut rikkoutuneesta kattotiilestä, ruostuneen naulan reiästä tai epätiiviistä saumasta vuosien ajan, ennen kuin vahinko huomataan.
Äkillisyyden arviointiin ei vaikuta se, ettei vahinkoa ole voinut havainnoida rakenteen sisältä. Olennaista on vain sen syntymistapa joko vähitellen tai nopeasti.
2. Ennalta arvaamattomuuden vaatimus
Pelkkä vahingon äkillisyys ei kuitenkaan ainoastaan riitä vahingon korvaamiseksi. Vahingon tulee myös samanaikaisesti olla ennalta arvaamaton.
Ennalta arvaamattomuus tarkoittaa, ettei vesivahingon syntyminen ole ollut etukäteen arvattavissa. Mikäli esimerkiksi kattotöiden yhteydessä peltikatolla kävellään kengillä, jotka rikkovat kattoa, sen seurauksena syntyvä vesivahinko ei ole välttämättä ollut ennalta arvaamatonta.
Kielteinen päätös johtuisi kyseisessä yllä kuvatussa tilanteessa siitä, että on yleisesti tiedossa, että peltikatto voi rikkoutua, jos sen päällä ei kuljeta varovasti.
Ennalta arvattavien ja ennalta arvaamattomien vahinkojen erottaminen toisistaan ei kuitenkaan ole aina yksinkertaista. Jos samaisessa esimerkissä kattotöissä käytetyt kengät olivat olleet pehmeää kumia, mutta niihin olikin tarttunut pohjaan naula, vahinko olisi todennäköisesti ennalta arvaamaton.
Mikäli vakuutusyhtiö on antanut vahinkoon kielteisen päätöksen sen vuoksi, ettei vahinko heidän mielestään täytä äkillisyyden ja ennalta arvaamattomuuden vaatimusta, heidän kielteiseen päätökseensä ei kannata automaattisesti luottaa, vaan pyytää asiaan juristin ilmainen arvio.
Katon äkillinen ja ennalta arvaamaton rikkoutuminen korvataan kaikista vertailun laajoista kotivakuutuksista. Pohjantähdellä rikkoutumisturva on valinnainen. Tämä näkyy yllä olevien taulukoiden toisella rivillä.
Suppeista kotivakuutuksista ei siis korvata kattovuotoja lainkaan, ellei kattovuodon syynä ole esimerkiksi myrskyvahinko. Mikäli kattovuotojen varalta haluaa laajempaa vakuutusturvaa, on suositeltavaa hankkia vähintään laaja kotivakuutus.
Ainoastaan Pohjantähti mahdollistaa kotivakuutuksen räätälöimisen valinnaisella rikkoturvalla. Muilla vakuutusyhtiöillä turvaa ei ole mahdollista lisätä mukaan osaksi suppeaa kotivakuutusta.
Eikö vakuutusyhtiö korvannut vahinkoa? Lunasta juristin ilmainen arvio.
C) Ifin ja Pohjantähden kattovakuutukset – LaajaPlus sekä rakennusPlus
Sekä If että Pohjantähti tarjoavat omakotitalojen kotivakuutukseen turvan laajennuksia, joiden avulla vakuutuksesta korvataan laajemmin kattovuotoja. Vakuutusta ei kuitenkaan myönnetä aina, vaan muun muassa rakennuksen ja katon ikä voivat estää vakuutuksen saamisen.
Ifin LaajaPlus-vakuutuksesta rakennuksille korvataan lisäksi myös vesikattovuodot, joissa sade- tai sulamisvesi on ennalta arvaamattomasti läpäissyt vesikaton ja kastellut rakenteita. Vakuutuksesta ei kuitenkaan korvata itse vesikaton korjaus- tai uusimiskustannuksia.
Pohjantähden rakennusPlus-vakuutus on lähellä Ifin LaajaPlus-turvaa, sillä siitäkin korvataan rakennukselle aiheutunutta vahinkoa, kun sade- tai sulamisvesi on ennalta arvaamattoman kattovuodon seurauksena kastellut rakennuksen vesikaton alapuolisia rakenteita. Myöskään Pohjantähden lisäturvasta ei kuitenkaan korvata vesikaton korjaus- tai uusimiskustannuksia.
Kun lukee lisäturvasta korvattavien ja korvaamatta jäävien vahinkojen kuvauksen, kasvojen ilme voi perustellusti olla kysymysmerkin näköinen.
Mitä lisäturvaa näistä sitten saa, kun ne eivät korvaa edes vesikaton korjausta?
Ne täydentävät kotivakuutuksesta korvattavia vahinkoja mainituilla lisäturvilla. Muut vahingot käsitellään normaalisti kotivakuutuksen muista ehdoista.
Kokosin alle, mitä Ifin ja Pohjantähden lisäturvat korvaavat ja mitä ne jättävät korvaamatta.
Vakuutusjuristi.fiVoimassa olevat ehdot 10/2026
Ifin ja Pohjantähden lisäturvat kattovuotoihin
| Vakuutusyhtiö | Mitä lisäturva korvaa | Mitä se ei korvaa |
|---|---|---|
| If | LaajaPlus: sade- ja sulamisveden vahingot, kun vesi on läpäissyt vesikaton, myös rakennus- tai asennusvirheen seurauksena. Enintään 15 000 € vahinkotapahtumaa kohti | Vesikaton omaa korjausta. Turva päättyy yleensä, kun rakennusvuodesta on kulunut 40 vuotta (ennakkotarkastuksella 20 vuotta tarkastusvuodesta) |
| Pohjantähti | RakennusPlus: sade- ja sulamisveden vahingot vesikaton alapuolisissa rakenteissa ennalta arvaamattoman kattovuodon jälkeen. Enintään 10 000 € vahinkotapahtumaa kohti | Vesikaton omaa korjausta eikä rakennus-, asennus- tai työvirheestä johtuvaa vahinkoa. Katteen ikääntymisestä johtuva vahinko korvataan vain kerran |
Vertailusta voi todeta, että Ifin ja Pohjantähden lisäturvat laajentavat vakuutuksen korvauspiiriä silloin, kun vesi on päässyt rakenteisiin ennalta arvaamattomasti, mutta hitaasti.
Korvattavuudelta ei kyseisissä turvissa edellytetä silloin sitä, että vahinko olisi syntynyt äkillisesti, kuten laajan kotivakuutuksen rikkoutumisturvassa edellytetään.
Ifin LaajaPlus -vakuutus rakennukselle korvaa vuotaneen veden aiheuttamat vahingot jopa tilanteissa, joissa esimerkiksi katon rakennus- tai asennusvirheen vuoksi vettä valuu sisälle. Ks. rakennus- ja asennusvirheiden vaikutuksesta korvattavuuteen alempaa kohdasta A).
Pohjantähden rakennusPlus ei ole tältä osin yhtä kattava, koska siitä ei korvata selvästi rakennus- tai asennusvirheeseen syy-yhteydessä olevaa vahinkoa.
D) Kuka korvaa kattovuodon taloyhtiössä tai vuokra-asunnossa?
Kerrostalon tai rivitalon kattovuodon korjaa taloyhtiö, koska vesikatto kuuluu rakennukseen, jonka kunnossapidosta taloyhtiö vastaa. Rakenteiden korjaus haetaan taloyhtiön kiinteistövakuutuksesta, ja sen ehdoissa kattovuoto rajataan yleensä samalla tavalla kuin tässä artikkelissa: vuodolle on oltava korvattava syy, kuten myrsky.
Asukkaan oma irtaimisto korvataan hänen omasta kotivakuutuksestaan samoin edellytyksin. Olen käynyt taloyhtiön ja osakkaan vastuunjaon läpi tarkemmin artikkelissa vesivahinko taloyhtiössä – kuka korvaa.
Vuokra-asunnossa vuokralaisen kannattaa ilmoittaa vuodosta vuokranantajalle heti, koska rakennuksen korjaus kuuluu omistajalle. Vuokralaisen tavarat korvataan hänen omasta kotivakuutuksestaan. Vastuunjaosta kerron lisää artikkelissa vuokranantajan ja vuokralaisen velvollisuuksista.
E) Katto vuotaa piipun juuresta tai kattoikkunasta
Piipun juuri ja kattoikkuna ovat katon tavallisimpia vuotokohtia, koska niissä katteeseen on tehty läpivienti ja saumoja. Kun katto vuotaa sisälle niiden kautta, korvattavuus ratkeaa samoilla perusteilla kuin muussakin kattovuodossa: ratkaisevaa on, miksi vesi pääsi läpi.
Vakuutuslautakunta suositti korvausta, kun kattoikkuna oli jäänyt raolleen pienen oksan tai muun vieraan esineen estettyä sen sulkeutumisen, ja vettä pääsi sisälle. Piipun juuren vuotoa taas ei korvattu, kun katolle kertynyt jää suli ja vesi pääsi epätiiviistä kohdasta rakenteisiin, koska runsas lumisade ja jäätyminen ovat Suomen talvessa tavanomaisia. Käyn molemmat tapaukset läpi tarkemmin alempana.
Kattovahingot, joita ei korvata vakuutuksesta
Ellei vakuutuksessa ole mainintaa luonnonilmiö-, rikko- tai vesikattovahinkojen korvaamisesta, kotivakuutuksesta ei korvata katon vuotovahinkoa.
Lisäksi vaikka vakuutuksessa olisi maininta kyseisestä turvasta, vahinko korvataan vain, mikäli se täyttää kyseisen ehdon edellytykset korvattavasta vahingosta. Kuten on odotettavissa, vakuutusyhtiöt rajaavat osan vahingoista pois vakuutuksesta.
A) Rakennus-, tai asennusvirhe sekä hyvän rakentamistavan vastaisuus
Myrskyvahingoissa rakenteet voivat rikkoutua jostain ulkoisesta osumasta, jonka seurauksena vesi pääsee rakenteisiin. Jos tällaista rikkoutumista ei ole tapahtunut, rakennuksen ulkokuoren tulee kestää tavanomaiset ja voimakkaammatkin sääolosuhteet ilman, että vettä pääsee ulkokuoren läpi.
Mikäli vettä pääsee kuitenkin tunkeutumaan rakenteisiin esimerkiksi sen vuoksi, että tuuli ohjaa sadevettä lappeen alta sisälle, koska sieltä puuttui suojaus, vahinkoa ei korvata vakuutuksesta rakennus- ja asennusvirheenä sekä hyvän rakentamistavan vastaisena.
Poikkeuksena tähän on Ifin LaajaPlus rakennukselle, josta korvataan kuitenkin esimerkiksi asennus- tai rakennusvirheen seurauksena aiheutunut vuotovahinko, mutta ei itse katon korjausta.
Hyvää rakentamistapaa arvioidaan aina rakennusajankohdan mukaan. Vakuutusyhtiöt eivät voi kieltäytyä korvaamasta vahinkoa sen vuoksi, että rakentamismääräykset ovat muuttuneet sen jälkeen, kun rakennus valmistui. Toisaalta jos katto uusitaan, sen toteutuksessa tulee noudattaa sen hetkisiä määräyksiä.
Jos katto on uusittu vähän aikaa sitten ja se vuotaa, syy on usein asennustyössä. Silloin vastuussa on ensisijaisesti katon asentanut urakoitsija, ja vaatimus kannattaa tehdä sille kirjallisesti ennen takuuajan päättymistä.
Mikäli vakuutusyhtiö on evännyt vahingon korvattavuuden rakennus- tai asennusvirheenä taikka hyvän rakentamistavan vastaisena, korvauspäätöksen oikeellisuus kannattaa varmistaa juristin ilmaisella arviolla.
B) Vahingolle ei ole äkillistä ja ennalta arvaamatonta syytä
Yllä läpikäydyn mukaisesti vahinkojen tulee olla äkillisiä ja ennalta arvaamattomia, jotta ne voidaan korvata rikko- tai särkymisturvasta (poikkeuksena tähän Ifin LaajaPlus sekä Pohjantähden rakennusPlus -lisäturvat).
Ellei vahingon syyksi voida osoittaa jotain tällaista tapahtumaa, vakuutusyhtiön ei tarvitse korvata vahinkoa.
Vakuutuslautakunta, joka antaa suosituksia myös kotivakuutuksien korvauspäätöksiä koskeviin riitoihin, on ottanut useassa tapauksessa kantaa kattovuotojen korvattavuuteen.
Tapauksessa oli olennaista, ettei A ollut pystynyt näyttämään mitään tiettyä sekä samalla äkillistä ja ennalta arvaamatonta syytä vuodolle. Koska pellit olivat ruosteessa, oli todennäköisempää, että vuotoa oli tapahtunut pitkän ajan kuluessa.
Toisaalta vakuutusyhtiötkin tekevät toisinaan virheitä siitä, miten äkillisyyttä ja ennalta arvaamattomuutta tulisi arvioida, kuten seuraava Vakuutuslautakunnan suositus osoittaa.
Kaikkia kielteisiä korvauspäätöksiä ei siis kannata hyväksyä, mikäli vakuutusyhtiö vetoaa siihen, ettei vahinko ollut seurasta mistään äkillisestä ja ennalta arvaamattomasta vahingosta. Tällaisessa tilanteessa on hyvä pyytää juristin ilmainen arvio päätöksen oikeellisuudesta.
Ilmainen vertailu
Miten niin kattoikkunan vuoto ei ole äkillinen vahinko?
C) Vuotovahinko on aiheutunut jään tai sulamisvesien vuoksi
Kattovuotojen yleinen syy on lumen sulaminen ja jään liikkuminen katolla. Jäätä tai lunta voi pakkautua esimerkiksi sadevesijärjestelmiin tai räystäisiin, josta ilmojen lämmetessä vesi nouseekin yllättävistä paikoista rakenteisiin sen sijaan, että se pääsisi valumaan räystäitä pitkin pois.
Lumen sulamisesta tai jään liikkumisesta aiheutuneet vahingot eivät kuitenkaan ole vakuutuksesta korvattavia, koska kovatkin lumisateet ja lämpötilojen vaihtelu ovat Suomen sääolosuhteissa tavanomaisia.
Pohjantähden ehdoissa tämä sanotaan suoraan: lumen tai veden tunkeutumista yläpohjaan ei korvata, ellei se johdu myrskyn rakennukselle aiheuttamasta rakennevauriosta.
D) Kun myrsky ei olekaan myrsky
Vaikka vakuutusehdoissa kerrotaan sen kattavan myrskyn tai kovan tuulen aiheuttamia vahinkoja, kaikki myrskyt ja tuulet eivät suinkaan ole aina korvattavia.
Vakuutusehdoissa saatetaan määrittää, että myrsky- tai luonnonilmiövahinkona korvataan vain vahingot, mikäli tuulen keskinopeus tai lähimmän mittausaseman havainnoima tuulennopeus on ollut riittävän suuri.
Vakuutusjuristi.fiVoimassa olevat ehdot 10/2026
Tuulen vähimmäisnopeus myrskyvahingoissa
| Vakuutusyhtiö | Tuulen vähimmäisnopeus | Mittaustapa |
|---|---|---|
| Fennia | Vähintään 21 m/s | Ilmatieteen laitoksen mittaama puuskatuulen nopeus |
| If | Ei rajaa | — |
| LähiTapiola | Yli 15 m/s | 10 minuutin keskinopeus vahinkopaikkaa lähimmällä säähavaintoasemalla |
| Pohjantähti | Myrsky vähintään 21 m/s, kova tuuli vähintään 14 m/s | 10 minuutin keskinopeus vahinkopaikkaa lähimmällä Ilmatieteen laitoksen säähavaintoasemalla |
| Pohjola | Ei rajaa | — |
| POP | Yli 20 m/s | Ei mainintaa |
| Turva | Yli 15 m/s | 10 minuutin keskinopeus vahinkopaikkaa lähimmällä säähavaintoasemalla |
Ifin ja Pohjola Vakuutuksen kotivakuutusehdoissa ei ole edellytystä myrskytuulen vähimmäisnopeudelle, kun taas esimerkiksi LähiTapiolalla tuulen 10 minuutin keskinopeuden on ylitettävä 15 m/s vahinkopaikkaa lähimmällä säähavaintoasemalla.
Monesti myrskyvahinkojen korvauksissa haasteita aiheuttaa nimenomaan se, että lähin säähavaintoasema on liian kaukana vahinkopaikasta, eikä säähavaintoaseman tallentamat tiedot vastaa vahinkopaikan havaintoja.
Jos vakuutusehdoissa mainitaan, että tuulen nopeuden tulee olla Ilmatieteen laitoksen ilmoittama, lähimmän sääaseman mittaustulokset eivät silloin yksistään riitä.
Entä jos vahinkopaikalle on rakentanut oman säähavaintoaseman, voiko sen tietoja käyttää tuulennopeuden osoittamiseksi?
Lähtökohtaisesti kyllä, koska vakuutusehdoissa ei ole määritelmää sille, millaisen säähavaintoaseman tulee olla, jotta sen tietoja voidaan käyttää. Lienee kuitenkin selvää, että mikä tahansa oma mittari ei riitä täyttämään tätä vaatimusta, mutta ei ole poissuljettua, etteikö oma havaintolaitteisto voisi olla riittävä.
Korvauksien saamista voi heikentää myös se, että osa vakuutusyhtiöistä mainitsee erikseen, että tuulen nopeuden tulee olla esimerkiksi 10 minuutin ajalta keskituulennopeus. Tällöin yksittäinen hyvinkin voimakas ja vähimmäisnopeuden ylittävä tuulenpuuska ei täytä korvattavan vahingon edellytyksiä, koska tuulen keskinopeus jää liian alhaiseksi.
Vakuutuksen ottaneella on aina velvollisuus näyttää toteen, että myrskyn korvausedellytykset ovat täyttyneet. Ellei tätä voi todistaa, vakuutusyhtiön ei tarvitse korvata vahinkoa.
Myrskyvahinkojen korvaamisesta ja tuulennopeusvaatimuksista olen kirjoittanut laajemmin kotivakuutuksen myrskyvahinkokorvauksiin keskittyvässä artikkelissa.
E) Vahinko aiheutuu normaalista vesi- tai lumisateesta ilman rikkoutumista
Kotivakuutuksista ei korvata vahinkoa, joissa sulamis- tai sadevesi on läpäissyt ulkoapäin rakenteen kuten perustuksen, ulkoseinän tai vesikaton, eikä rakenteen läpäisylle ole mitään äkillistä ja ennalta arvaamatonta syytä, kuten esimerkiksi tuulen heittämän oksan osumaa kattoon.
Kovakaan sade tai tuuli ei siten oikeuta korvauksiin katon vuotovahingoissa, ellei kyseinen tuuli tai sade ole ensin rikkonut rakenteita.
F) Korvaako kotivakuutus kattoremontin?
Kotivakuutus ei korvaa kattoremonttia, jonka syy on katon kuluminen, ruostuminen tai ikääntyminen. Esimerkiksi Ifin ehdoissa vähitellen tapahtuva kuluminen ja syöpyminen on rajattu kaikkien turvien ulkopuolelle.
Jos katto rikkoutuu äkillisesti, esimerkiksi myrskyssä tai kaatuneen puun osumasta, vakuutuksesta korvataan rikkoutuneen kohdan korjaus ja vuotaneen veden kastelemat rakenteet. Korvaus kattaa vahingon korjaamisen, ei koko katon uusimista paremmaksi.
Ifin ja Pohjantähden lisäturvatkaan eivät korvaa vesikaton omaa korjausta. Ne korvaavat vain vuotaneen veden aiheuttamat vahingot katon alapuolisissa rakenteissa.
Korvausmäärän alennus suojeluohjeiden laiminlyönnin vuoksi
Vakuutusehtojen suojeluohjeilla tarkoitetaan vakuutussopimuksessa määriteltyjä ohjeita ja sääntöjä, joiden tarkoituksena on ehkäistä vahinkojen syntymistä tai rajata niiden laajuutta.
Suojeluohjeet voivat koskea esimerkiksi sähkölaitteiden latauksen valvontaa, palavaran materiaalin poistamista saunasta, kun sauna on päällä, tai varmistusta, ettei rakennuksen sisälämpötila laske talvella liian alhaiseksi jäätymisvahinkojen estämiseksi.
Myös katon vuotovahinkojen välttämiseksi vakuutusehdoissa määritetään suojeluohjeita. Näitä voivat olla esimerkiksi:
- Katolle kertynyt lumi on poistettava, jos lumenpaino vaarantaa kattorakenteiden kantokykyä tai lumen putoaminen voi aiheuttaa vahinkoja (POP Vakuutuksen suojeluohje)
- Vesikatto, katolla olevien laitteiden ja katon läpivientien kunto on tarkastettava keväisin ja syksyisin, ja havaitut viat on korjattava (POP Vakuutuksen suojeluohje)
Kaikilla vakuutusyhtiöillä ei ole nimenomaisia suojeluohjeita katon vuotovahinkojen estämiseksi. Jos kyseisiä ehtoja ei ole, korvausmäärään ei saa silloin tehdä vähennystä suojeluohjeen rikkomisen vuoksi.
POP Vakuutuksen suojeluohjeiden esimerkit ovat muiden vakuuttajien ehtoihin verrattuna ankaria, koska esimerkiksi If, LähiTapiola tai Pohjola Vakuutus eivät edellytä, että vesikatto pitäisi käydä tutkimassa joka kevät ja syksy vahinkojen varalta.
Mitä sitten voi seurata, jos suojeluohjetta ei ole noudatettu?
Mikäli suojeluohjetta on laiminlyöty muutoin kuin vähäisesti ja laiminlyönnillä on ollut syy-yhteys vahingon syntymiseen, vakuutusyhtiöllä on oikeus tehdä korvausmäärään 20–33 % vähennys.
Yllä olevissa tilanteissa POP Vakuutuksella on siten oikeus tehdä korvausmäärään jopa 33 % vähennys sen perusteella, mikäli et ole käynyt tarkastamassa vesikaton kuntoa edellisenä keväänä tai syksynä, etkä ole havainnut siellä olevaa vikaa, joka on sittemmin aiheuttanut korvattavan kattovuodon.
Vakuutusyhtiöllä ei kuitenkaan ole oikeutta vähennyksen tekemiseen muun muassa silloin, mikäli suojeluohjeen sisältö on ollut tulkinnanvarainen tai niin epäselvä, ettei sen perusteella ole pystynyt päättelemään, miten asiassa olisi tullut toimia.
Mikäli vakuutusyhtiö on tehnyt korvaukseen vähennyksen suojeluohjeen laiminlyönnin vuoksi, päätöksen oikeellisuus on syytä varmistaa juristin ilmaisella arviolla.
Millä vakuutusyhtiöllä on paras turva kattovuodoille?
Parasta turvaa tarjoaa kiistatta Ifin LaajaPlus-kotivakuutus, koska siitä korvataan eniten erilaisia kattovuotoja. Lisäksi siitä korvataan jopa vuotovahinkoja, jotka ovat aiheutuneet rakennus- tai asennusvirheestä.
Vaikka Ifin turvalaajennus ei korvaakaan itse vesikaton korjaustöitä, sen läpi rakenteisiin vuotanut vesi saattaa helposti aiheuttaa moninkertaiset korjauskulut itse kattovuodon korjauskuluihin verrattuna. Turvan laajennus tuo siten merkittävää lisäturvaa.
Ifin LaajaPlus-kotivakuutusta ei kuitenkaan myönnetä kaikkiin rakennuksiin, jolloin seuraavaksi parasta turvaa tarjoaa Pohjantähden rakennusPlus-vakuutus.
Mikäli Ifin tai Pohjantähden vakuutus ei ole saatavilla, parhaan turvan saamiseksi kannattaa hankkia jokin laajoista kotivakuutuksia, jotka kattavat katon rikkovahinkoja ja joihin ei sisälly tuulennopeuden vähimmäisrajoja tai liian tiukkoja mittauspistevaatimuksia (mm. If ja Pohjola Vakuutus).
Mitä tehdä, kun katto vuotaa?
Kun katto vuotaa, tärkeintä on estää lisävahingot ja selvittää vuodon syy, koska korvaus ratkeaa syyn perusteella. Toimi näin:
- Estä lisävahingot heti. Kerää vesi astioihin, siirrä tavarat pois ja peitä vuotokohta tilapäisesti, jos sen voi tehdä turvallisesti. Tarvittaessa soita kattoalan tai vahinkosaneerauksen päivystykseen.
- Valokuvaa vuotokohta katolla ja sisällä, kastuneet rakenteet ja tavarat. Kirjaa ylös päivämäärä ja sää.
- Tilaa kosteuskartoitus. Kartoittaja selvittää veden kulkureitin ja vuodon syyn. Jos vuoto on jatkunut pitkään, rakenteisiin voi syntyä myös homevaurio, ja sen korvattavuutta olen käsitellyt artikkelissa kosteus- ja homevaurion korvaamisesta.
- Ilmoita vahingosta vakuutusyhtiölle mahdollisimman pian. Jos epäilet myrskyä, tarkista lähimmän sääaseman tuulihavainnot vahinkopäivältä.
- Pyydä vuodon syy kirjallisena kosteuskartoittajan tai katon korjaajan raportissa. Vakuutusyhtiö arvioi korvattavuuden juuri siitä.
Jos vakuutusyhtiö ei korvaa kattovuotoa tai vetoaa siihen, ettei vahinko ollut äkillinen, päätös kannattaa tarkistaa. Kattovuodoissa ratkaisu riippuu vuodon syystä, ehtojen sanamuodosta ja siitä, mitä kosteuskartoituksessa on kirjattu, joten yleispätevää vastausta ei voi antaa. Lähetä päätös vakuutusjuristin ilmaiseen arvioon, niin näet, kannattaako siitä valittaa.
Muita asiaan liittyviä kirjoituksia

Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Tasonparannus vakuutuksessa – milloin korjausta ei korvata
Alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta
Vuokranantajan ja vuokralaisen velvollisuudet ja vastuunjako 2026
Vuokralaisen kotivakuutus – mitä se korvaa ja mitä ei 2026
Vuokranantajan vakuutus: mitä se korvaa ja mitä ei 2026
Hevosvakuutus – mitä se korvaa ja mitä ei 2026
Paras kissavakuutus – vertailu 2026
Metsävakuutus vertailu – korvaukset myrsky- ja sienituhossa
Korvaako kotivakuutus kosteus- tai homevaurion?
Vesivahinko – vakuutus ei korvaa? 9 yleisintä syytä ja mitä tehdä
Pyyhkäise nähdäksesi lisää