

Ratkaistut vakuutusriidat Kielteinen päätös henkilövakuutuksesta
Eturistisiteen repeämä jalkapallossa – urheiluvakuutus korvasi polven leikkauksen
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
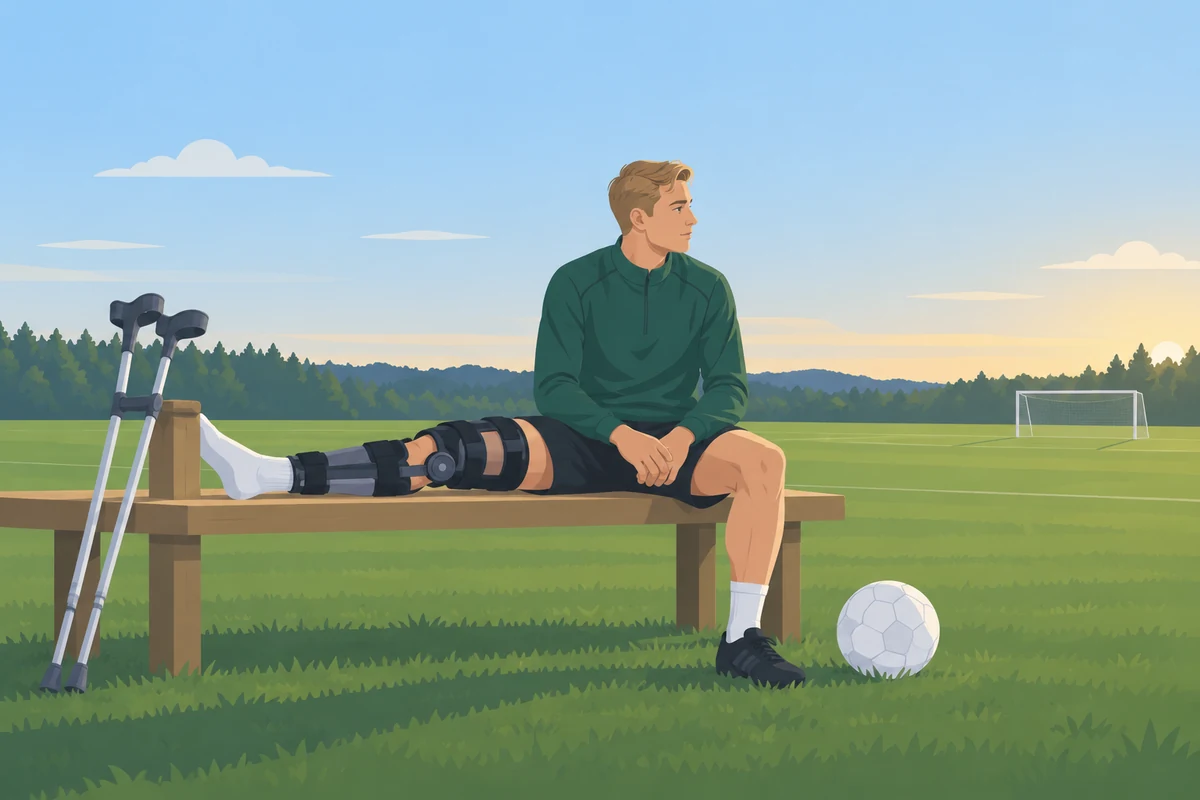
Jalkapallo-ottelussa vastapelaaja osui täydessä vauhdissa asiakkaamme vasempaan polveen sivulta ja takaviistosta. Molemmat pelaajat kaatuivat. Asiakkaamme jäi kentän laidalle pitelemään polveaan.
Vakuutusyhtiö korvasi hoitoa vain ensimmäisen viikon ajalta. Vakuutusyhtiön mukaan tapaturmasta oli seurannut pelkkä polven venähdys. Leikkauksen tarve johtui sen mielestä vanhasta vammasta, koska samaan polveen oli korjattu eturistiside kolme vuotta aiemmin.
Mutta oliko polvi todella niin heikko? Asiakkaamme oli pelannut leikkauksen jälkeen kaksi täyttä kautta ilman ainuttakaan polvivaivaa.
Vakuutusyhtiö piti kantansa uudelleenkäsittelypyyntömme jälkeenkin. Laadimme lausuntopyynnön Vakuutuslautakuntaan. Siellä asia kääntyi lopulta yhden asiakirjan ansiosta.
Millaisia henkilövakuutusriitoja olemme hoitaneet?Vakuutus ei korvannut tapaturmaa kuin viikon ajalta
Asiakkaamme loukkasi vasemman polvensa keväällä 2025 jalkapallo-ottelussa. Polvi vääntyi pallontavoittelutilanteessa ja rusahti. Heti seuraavana päivänä otetussa magneettikuvassa näkyi lähes täydellinen eturistisiteen siirteen repeämä, molempien nivelkierukoiden repeämät ja luuruhjeita. Myöhemmässä kartiokeilatutkimuksessa reisiluun nivelnastasta löytyi vielä painumismurtuma.
Korvausta haettiin asiakkaamme urheiluvakuutuksesta, eli terveysvakuutuksen urheiluturvasta. Vakuutusyhtiö korvasi hoitokulut noin viikon ajalta, mutta ei antanut maksusitoumusta polven leikkaukseen. Vakuutusyhtiön mukaan magneettikuvassa ei näkynyt tapaturman aiheuttamia muutoksia. Tapaturmasta oli sen arvion mukaan aiheutunut venähdysvamma, joka paranee muutamassa viikossa itsestään.
Kaikki muu oli vakuutusyhtiön mielestä vanhan leikkauksen jälkitilaa. Asiakkaamme polveen oli nimittäin tehty keväällä 2022 eturistisiteen korjausleikkaus ja ulomman nivelkierukan kiinnitys.
Asiakkaamme toimitti vakuutusyhtiölle hoitavan lääkärin lausunnon. Uudessa päätöksessään vakuutusyhtiö myönsi, että polvessa oli siirteen repeämä, uuteen vammaan sopivat luuruhjeet ja molempien kierukoiden repeämät. Päätös ei silti muuttunut.
Eturistisiteen jälkitila vai uusi tapaturmavamma
Riidassa oli kyse siitä, johtuiko leikkauksen tarve kevään taklauksesta vai kolmen vuoden takaisesta leikkauksesta.
Asiakkaamme vakuutusehtojen mukaan vakuutuksesta ei korvata ”tapaturmasta riippumatonta sairautta, vammaa, vikaa tai tuki- ja liikuntaelimistön rappeutumista, vaikka se olisi ollut oireeton ennen tapaturmaa”. Vastaava rajoitus on tapaturmavakuutuksissa yleinen. Siihen vedoten vakuutusyhtiöt rajaavat korvauksen usein pelkkään alkuvaiheen hoitoon, kun tapaturma osuu vanhaan vammaan.
Vakuutusyhtiön mukaan korjattu eturistiside ei kestä kuten terve
Vakuutusyhtiö perusteli kantaansa sillä, että aiemmin korjatut rakenteet eivät ole yhtä kestäviä kuin terveet. Siksi ne repeävät helpommin uudelleen. Vakuutusyhtiö kutsui tilannetta vanhan vamman pahenemiseksi.
Paperilla perustelu kuulosti uskottavalta. Vakuutusyhtiö ei kuitenkaan esittänyt mitään näyttöä siitä, että juuri asiakkaamme polvi olisi ollut heikko. Väite nojasi yleiseen oletukseen leikatuista polvista. Uudelleenkäsittelypyyntömme jälkeen vakuutusyhtiö vetosi vielä vakuutuskäytäntöön, jonka mukaan leikkauksen tarve johtui aiemmasta eturistisiteen ja ulkokierukan vammasta.
Pelkkä aiempi leikkaus ei osoita, että vamma johtui vanhasta vammasta
Tapaturmavakuutuksessa näyttötaakka jakautuu lähtökohtaisesti kahteen vaiheeseen. Korvauksen hakijan on ensin näytettävä, että tapaturma sattui ja että vamma on syy-yhteydessä siihen. Jos se onnistuu, vakuutusyhtiön on puolestaan osoitettava, että vahinko tai sen seuraukset johtuvat vakuutuksen ulkopuolelle jäävästä syystä.
Syy-yhteys oletetaan yleensä olevan olemassa, kun tapaturma on ollut riittävän voimakas aiheuttamaan vamman ja vamma on sellaiselle tapaturmalle tyypillinen. Eli ratkaisevaa ei ole se, onko polvi joskus leikattu. Ratkaisevaa on se, olisiko sama taklaus repinyt myös terveen polven.
Lausuntopyynnössä otimme esiin vielä toisen perusteen. Vakuutusta otettaessa puhelimessa oli varmistettu nimenomaan sitä, että polvivammat jalkapallossa kuuluvat turvan piiriin. Katsoimme, että vakuutusyhtiön olisi pitänyt kertoa ennen sopimuksen tekemistä myös vanhoja vammoja koskevasta rajoituksesta. Pyysimme siksi vakuutusyhtiötä näyttämään, mitä tietoja se oli antanut. Puhelutallennetta ei enää ollut saatavilla. Myyjäkään ei muistanut, mitä puhelussa oli keskusteltu.
Miten riita ratkesi Vakuutuslautakunnassa
Rakensimme muutoksenhaun sen varaan, että pystyimme näyttämään sekä tapaturman voimakkuuden että polven kunnon ennen tapaturmaa.
Video näytti, että taklaus olisi repinyt terveenkin polven
Ottelusta oli videotallenne. Siitä näkyi, kuinka vastapelaaja osui kovassa vauhdissa asiakkaamme polveen sivulta ja takaviistosta. Molemmat pelaajat kaatuivat kontaktin voimasta.
Liitimme videon jo uudelleenkäsittelypyyntöön. Viittasimme samalla kahteen Vakuutuslautakunnan aiempaan ratkaisuun, joissa jalkapalloilijan aiemmin korjattu eturistiside oli revennyt uudelleen pelitilanteessa. Kummassakin lautakunta suositti korvaamaan hoitokulut, koska polvi oli toipunut leikkauksesta hyvin eikä aiemman vamman katsottu olennaisesti vaikuttaneen uuteen repeämään.
Kaksi täyttä pelikautta todisti, että polvi oli kestänyt
Toinen todisteemme koski polven kuntoa ennen tapaturmaa. Palloliiton tilastoista näkyi, että asiakkaamme oli pelannut leikkauksen jälkeen normaalisti kaudet 2023 ja 2024.
Pyysimme lisäksi lausunnon joukkueen päävalmentajalta. Valmentaja vahvisti, ettei asiakkaamme ollut loukkaantunut kertaakaan kahden vuoden aikana. Myös kaudella 2025 hän oli pelannut ennen loukkaantumista lähes kaikki ottelut. Hän oli valmentajan mukaan joukkueen nopeimpia ja hyväkuntoisimpia pelaajia.
Jos polvi kesti kaksi kautta jalkapalloa ilman ongelmia, miten se olisi voinut olla niin heikko, että vanha leikkaus selittäisi uudet vammat?
Lautakunnan asiantuntija löysi polvesta runsaasti tuoreita vammoja
Vakuutusyhtiö ei muuttanut kantaansa uudelleenkäsittelypyynnön eikä lausuntopyynnön jälkeen. Vastineessaan Vakuutuslautakunnalle se toisti, että korjatut rakenteet eivät täysin vastaa kestävyydeltään tervettä kudosta. Siksi taklaus ei vakuutusyhtiön mukaan yksinään riittänyt aiheuttamaan polven vaurioita.
Vakuutuslautakunnan käsittelyssä asiasta pyydettiin lausunto ortopedian ja traumatologian erikoislääkäriltä. Asiantuntijan mukaan kontakti oli videon perusteella ollut niin raju, että se olisi voinut repiä terveenkin eturistisiteen.
Ratkaisevaa oli kuitenkin se, mitä kuvissa näkyi. Jos polvessa olisi todettu pelkkä siirteen ja ulkokierukan vaurio, vanhaa leikkausta olisi asiantuntijan mukaan kenties voinut pitää syynä. Polvesta löytyi kuitenkin tuoreeseen eturistisidevammaan sopivat luuruhjeet, painumismurtuma, rustoinen irtokappale, sisemmän nivelkierukan repeämä ja molempien sivusiteiden lievät vauriot. Sisempi kierukka oli ollut vuoden 2022 leikkauksessa vielä ehjä. Tällaista kokonaisuutta ei asiantuntijan mukaan voinut tulkita pelkäksi venähdykseksi.
Myös vakuutusyhtiön pääväite kaatui. Asiantuntijan mukaan korjattujen rakenteiden heikkoutta ei voinut käytettävissä olevilla tiedoilla osoittaa. Asiakkaamme yhtenäinen peliura leikkauksen jälkeen kertoi päinvastoin, että korjausleikkaus oli onnistunut hyvin.
Lopputulos
Urheiluvakuutus korvasi polven leikkauksen ja jatkohoidon
Asiantuntijalausunnon perusteella vakuutusyhtiö muutti kaikki kolme aiempaa korvauspäätöstään. Vakuutusyhtiö hyväksyi tapaturman aiheuttamiksi vammoiksi siirteen repeämän, molempien kierukoiden repeämät, luuruhjeet, painumismurtuman, irtokappaleen ja sivusiteiden vauriot. Vakuutuslautakunnan käsittely päättyi sovintoon ennen ratkaisusuositusta.
Riita kesti tapaturmasta yli vuoden. Asiakkaamme polvi oli leikattu jo tammikuussa 2026, kun asia oli vielä Vakuutuslautakunnan käsiteltävänä. Muuttuneen päätöksen myötä leikkaus ja muut vammojen hoitokulut tulivat korvattaviksi urheiluvakuutuksesta. Ilman muutoksenhakuamme asiakkaamme olisi maksanut polven leikkauksen ja jatkohoidon itse, vaikka vakuutus oli otettu juuri jalkapallossa sattuvien loukkaantumisten varalle.
Miksi tapaus on merkityksellinen
Kun urheilijan polvi loukkaantuu toisen kerran, vakuutusyhtiö vetoaa helposti vanhaan leikkaukseen. Kokemuksemme mukaan tapaturmavakuutuksesta korvataan silloin usein vain alkuvaiheen tutkimukset ja hoito. Vakuutus ei silloin korvaa leikkausta eikä kuntoutusta, vaan ne jäävät korvauksen hakijan omaksi kuluksi.
Aiempi leikkaus ei kuitenkaan yksinään oikeuta vakuutusyhtiötä rajaamaan korvausta. Ratkaisevaa on, oliko tapaturma riittävän voimakas vahingoittamaan terveenkin polven ja löytyykö polvesta tuoreita vammamuutoksia. Molemmat kysymykset ratkeavat näytöllä, ei vakuutusyhtiön yleisellä oletuksella leikatuista polvista.
Siksi näyttöä kannattaa kerätä heti, kun vakuutusyhtiö vetoaa vanhaan vammaan. Ratkaisevaksi voivat nousta esimerkiksi:
- video pelitilanteesta
- pelitilastot ajalta ennen tapaturmaa
- valmentajan tai fysioterapeutin arvio polven kunnosta ennen loukkaantumista
- kuvantamislausunnot, joista tuoreet vammamuutokset näkyvät eriteltyinä.
Tapauksessa oli myös toinen opetus. Jos vakuutusta ostaessa on nimenomaan kysytty, korvataanko polvivammat, vakuutusyhtiön olisi pitänyt kertoa jo silloin turvan olennaisista rajoituksista. Jos vakuutusyhtiö ei pysty näyttämään kertoneensa niistä, vakuutus voi olla voimassa sen sisältöisenä kuin ostajalla oli saamiensa tietojen perusteella aihetta käsittää. Myyntipuhelun tallenne voi kadota ja myyjän muisti haalistua, joten vastaukset kannattaa pyytää vakuutusyhtiöltä kirjallisesti.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Kiertäjäkalvosimen repeämä ja pysyvän haitan korvaus

Matkavakuutus ja sairastuminen matkalla – matkan keskeytyminen
Rintalihaksen repeämä – tapaturmavakuutus korvasi leikkauksen
Sairauskuluvakuutus korvasi leikkauksen yksityisellä
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus korvasi
Häkkivaraston murto ilman kuitteja – kotivakuutus korvasi
Jääkaapin kondenssivesi vuoti – kotivakuutus korvasi
Kellari puuttui pinta-alasta – palovahinko korvattiin
Kotivakuutus ja uima-allas – rankkasade rikkoi altaan pohjan
Kotivakuutus remontin ajaksi – myyjän lupaus toi korvauksen
Lämminvesivaraaja vuotaa keittiössä – kotivakuutus korvasi
Mökin vesivahinko – ilmalämpöpumpun vika jäädytti putken
Pyyhkäise nähdäksesi lisää