

Ratkaistut vakuutusriidat Kielteinen päätös henkilövakuutuksesta
Rintalihaksen repeämä jalkapallossa – tapaturmavakuutus korvasi leikkauksen
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
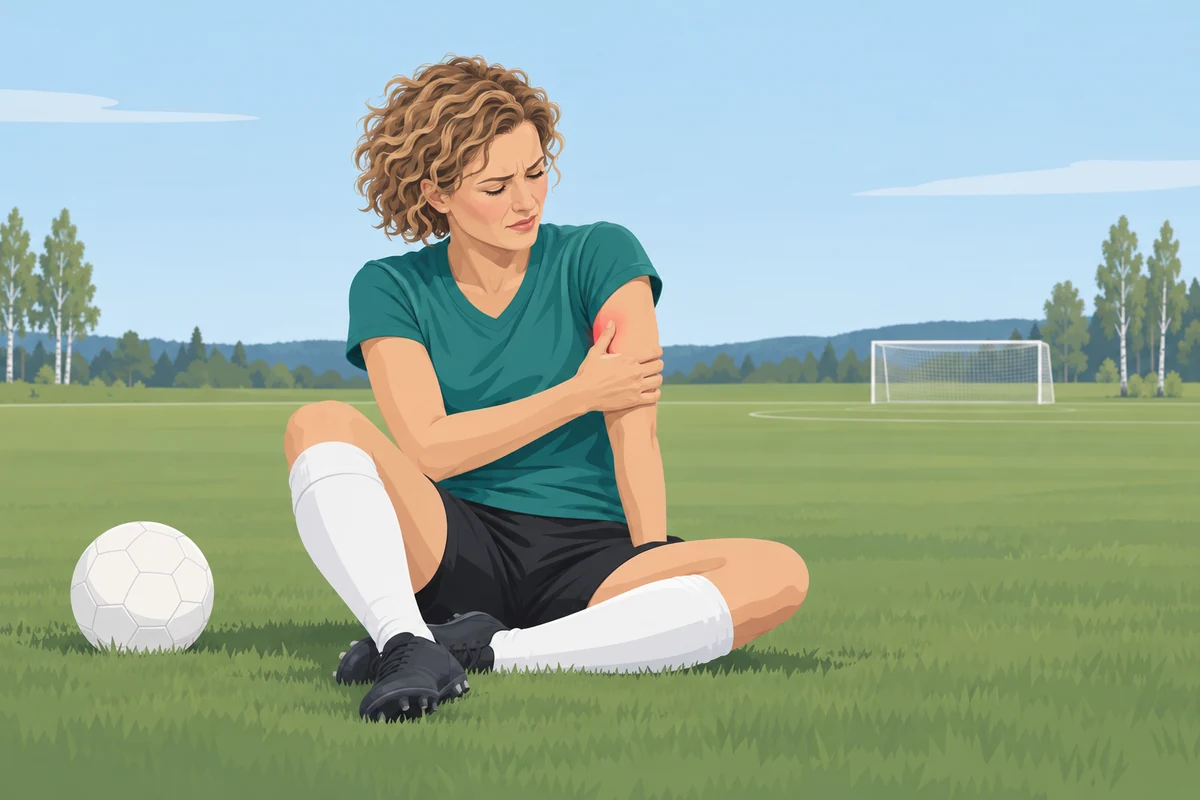
Harrastejalkapallopelin kamppailutilanteessa vastustajan kyynärpää iskeytyi asiakkaamme rintalihaksen jänteeseen. Paukahduksen tunsi heti. Magneettitutkimus näytti, että ison rintalihaksen jänne oli revennyt kokonaan irti olkaluusta, ja vamma piti leikata.
Vakuutusyhtiö korvasi vain ruhjevamman. Sen mukaan törmäys ei voinut repiä tervettä jännettä, joten leikkaus ja jatkohoito jäivät korvaamatta.
Mutta entä jos jänne oli iskun hetkellä jännittyneenä? Ja entä jos leikkauksessa ei löytynyt merkkejä rappeumasta?
Veimme asian Vakuutuslautakuntaan. Ratkaisevaksi nousi se, kuinka tarkasti tapaturma pystyttiin kuvaamaan.
Millaisia henkilövakuutusriitoja olemme hoitaneet?Vakuutusyhtiö korvasi jännerepeämästä vain ruhjevamman
Asiakkaamme osallistui harrastejalkapallopeliin, jossa hän pelin aikana törmäsi toiseen pelaajaan kamppailutilanteessa. Asiakkaamme tunsi välittömästi voimakkaan paukahduksen ja kivun vasemmassa olkavarressa.
Asiakkaamme vasen käsi oli takaviistossa venytetyssä asennossa vastustajan pään ja ylävartalon takana juuri sillä hetkellä, kun vastustaja löi kyynärpäällään alaviistosta ylöspäin suoraan rintalihaksen jänteen kiinnityskohtaan. Jänne oli siis jännittyneenä ja venyneenä, kun siihen kohdistui voimakas isku.
Asiakkaamme hakeutui ortopedin vastaanotolle, jonka jälkeisessä magneettitutkimuksessa todettiin ison rintalihaksen jänteen täydellinen repeämä kiinnityskohdastaan. Jänne oli vetäytynyt ja kiinnitysalueella näkyi verenpurkaumaa. Vamma vaati leikkaushoitoa, johon haettiin maksusitoumusta asiakkaan tapaturmavakuutuksesta.
Vakuutusyhtiö antoi kuitenkin vahinkoon kielteisen korvauspäätöksen. Yhtiö totesi, että kuvattu tapaturmamekanismi aiheuttaisi terveeseen jänteeseen korkeintaan ruhjevamman eli iskun aiheuttaman kudosvaurion, joka paranee itsestään eikä vaadi jatkohoitoa tai leikkausta. Yhtiö korvasi ruhjevammaa vastaavat kulut magneettitutkimuksen kuulemiskäyntiin asti. Sen jälkeiset kulut, muun muassa leikkaus ja jatkohoito, jäivät korvaamatta.
Asiakkaamme esitti vakuutusyhtiölle uudelleenkäsittelypyynnön kesäkuussa 2024. Hän tarkensi kuvaustaan vahinkotapahtumasta ja korosti, että kyseessä ei ollut tavanomainen törmäys vaan voimakas kamppailutilanne, jossa jänteeseen kohdistui iskua kahdesta suunnasta. Vakuutusyhtiö antoi uuden päätöksen elokuussa 2024, mutta ei muuttanut kantaansa.
Jänteen repeämä – tapaturma vai rappeuma?
Tapaturmavakuutuksissa keskeinen kysymys on aina syy-yhteys tapaturman ja annetun hoidon välillä.
Vakuutusyhtiön pitää korvata tapaturmasta aiheutuneet vammat ja niiden hoitokulut. Jos sairaus tai rappeuma on olennaisesti vaikuttanut vammaan, vakuutusyhtiö korvaa kuitenkin vain sen osan hoidosta, jonka lääketieteellisen tietämyksen perusteella katsotaan aiheutuneen tapaturmasta.
Vakuutusyhtiöt vetoavatkin usein rappeumaan, aikaisempiin vahinkoihin tai sairauksiin, kun kyseessä on jänne- tai lihasvamma. Logiikka menee näin: terve jänne kestää kovaakin rasitusta, joten jos jänne repeää, siinä on täytynyt olla ”vikaa” jo valmiiksi. Tämä argumentti voi kuulostaa äkkiseltään järkevältä, mutta se ei aina pidä paikkaansa.
Tässä tapauksessa vakuutusyhtiö katsoi, että harrastejalkapallossa sattunut törmäys ei ole riittävän voimakas aiheuttamaan jänteen repeämää. Yhtiön mukaan terveeseen jänteeseen syntyisi korkeintaan ruhjevamma. Vakuutusyhtiö ei kuitenkaan perustellut, miksi juuri tämä tapaturmamekanismi olisi riittämätön. Se vain totesi asian ikään kuin itsestäänselvyytenä.
Miksi näin?
Vakuutusyhtiöillä on tapana arvioida tapaturmamekanismeja yleisellä tasolla. Jos kyseessä on harrastejalkapallo eikä esimerkiksi moottoriurheiluonnettomuus, yhtiö saattaa olettaa, että vammaenergia on yleensä vähäinen. Mutta jokainen tapaturma on yksilöllinen. Harrastejalkapallossakin voi sattua rajuja tilanteita, ja rintalihas voi revetä iskusta, jos se on iskun hetkellä jännittyneenä.
Asiakkaamme oli tapaturmahetkellä 37-vuotias. Hän oli terve ja fyysisesti aktiivinen. Leikkauksessa tai magneettitutkimuksissa ei todettu rappeumaan viittaavia löydöksiä jänteen kiinnityskohdassa. Leikkauskertomuksessa todettiin nimenomaan, että kyseessä oli tuore, tapaturmainen löydös. Jänne oli kokonaan irti olkaluukiinnityksestään.
Magneettitutkimuksessa näkyi kyllä vanha, paikallinen rasvoittumajuoste lihaksen keskivaiheilla. Tämä viittasi aikaisempaan vammaan, joka oli parantunut. Mutta tämä löydös sijaitsi eri kohdassa kuin tuore repeämä. Se ei selittänyt jänteen kiinnityksen repeämistä.
Eli tilanne oli seuraava: vakuutusyhtiön kanta edellytti käytännössä, että jänne olisi ollut jo valmiiksi heikentynyt, mutta rappeumasta ei ollut mitään näyttöä. Toisaalta asiakkaamme kuvasi tapaturmamekanismin, jossa jännittyneeseen ja venyneeseen jänteeseen kohdistui voimakas isku. Jänne ei spontaanisti irronnut kiinnityksestään, vaan siihen osui toisen pelaajan kyynärpää täydellä voimalla. Kumpi selitys oli uskottavampi?
Vakuutusyhtiön argumentissa oli myös sisäinen ristiriita. Jos jänteessä olisi ollut merkittävää rappeumaa, se olisi todennäköisesti näkynyt magneettikuvissa tai leikkauksessa. Radiologit ja kirurgit osaavat tunnistaa rappeutuneen kudoksen. Tässä tapauksessa kukaan ei maininnut rappeumaa.
Hylkäykseen vaikutti myös se, miten tapaturma oli alun perin kirjattu. Ensimmäisen lääkärikäynnin merkinnän mukaan toisen pelaajan pää tai olkapää oli osunut olkavarteen. Kyynärpään iskua ja käden venytettyä asentoa ei mainittu, joten vammamekanismi näytti paperilla vähäiseltä.
Tämä on jännevammoissa hyvin yleinen kuvio. Vakuutusyhtiö arvioi tapaturman sen kuvauksen perusteella, joka sillä on käytössään, ja suppeasta kuvauksesta seuraa helposti päätös, jossa korvataan vain ruhjevamma.
Kuka näyttää syy-yhteyden tapaturmavakuutuksessa?
Korvauksen hakija näyttää, että tapaturma sattui ja että vamma on syy-yhteydessä siihen. Sen jälkeen vakuutusyhtiön on osoitettava, että vamma johtui jostain muusta.
Vakuutusyhtiö ei voinut olettaa rappeumaa ilman todisteita
Laadimme asiassa lausuntopyynnön Vakuutuslautakuntaan. Keskeinen argumenttimme oli yksinkertainen: tapaturmasta oli onneksi olemassa videotallenne, josta vastapuolen pelaajan isku ja vahingolle altis asento olivat kiistatta todettavissa. Liitimme tallenteen lausuntopyyntöön, ja se vaikutti mielestämme olennaisesti siihen, että päätös kääntyi.
Suomen oikeuskäytännössä todistustaakka jakautuu tapaturmavakuutusasioissa siten, että korvauksenhakijan tehtävä on näyttää, että tapaturma on sattunut ja että vamma on syy-yhteydessä tapaturmaan. Jos tämä voidaan näyttää toteen ja vakuutusyhtiö kieltäytyy silti korvaamasta hoitokuluja, todistustaakka siirtyy vakuutusyhtiölle. Vakuutusyhtiön pitää osoittaa, että vamma johtuu jostain muusta syystä kuin tapaturmasta, kuten sairaudesta tai rappeumasta.
Tämä on tärkeä periaate. Vakuutusyhtiö ei voi vain spekuloida rappeumalla tai sairausperäisillä muutoksilla, jos niistä ei ole todisteita. Sen pitää esittää konkreettista näyttöä siitä, että hoidon tarve johtui jostain muusta kuin tapaturmasta. Tässä tapauksessa sellaista näyttöä ei ollut.
Lausuntopyynnössämme korostimmekin useita olennaisia seikkoja. Ensinnäkin tapaturmamekanismi oli kuvattu yksityiskohtaisesti. Kyse ei ollut pelkästä törmäyksestä, vaan tilanteesta, jossa rintalihaksen jänne oli jännittyneenä ja venyneenä iskun hetkellä. Toiseksi oireet ilmaantuivat välittömästi tapaturman jälkeen, mikä viittaa tuoreeseen vammaan. Kolmanneksi magneettitutkimuksissa ja leikkauksessa ei todettu rappeumaa jänteen kiinnityskohdassa. Neljänneksi asiakkaan ikä, 37 vuotta, ei tue päätelmää ikääntymisestä johtuvasta rappeumasta.
Asiantuntijalausunto vahvisti tapaturman olleen riittävä vamman aiheuttamiseen
Vakuutuslautakunta pyysi asiassa asiantuntijalausunnon kirurgian, ortopedian ja traumatologian erikoislääkäriltä. Lausunto tuki vahvasti kantaamme.
Asiantuntijalääkäri kävi lausunnossaan läpi tapahtumatiedot ja lääketieteellisen selvityksen. Hän totesi, että tapaturman vahinkomekanismi oli riittävä aiheuttamaan kyseisen jänteen repeämän. Oleellista oli nimenomaan se, että jänteeseen kohdistui isku jänteen ollessa jännittyneenä. Kun jännittyneeseen jänteeseen kohdistuu voimakas ulkoinen voima, repeämä on lääketieteellisesti mahdollinen seuraus.
Asiantuntija katsoi, että jänteen olkaluun kiinnityksen repeämän tutkimukset ja hoidot oli perusteltua korvata tapaturmavakuutuksesta.
Vakuutuslautakunta yhtyi asiantuntijan näkemykseen. Lautakunta totesi, että tapaturma oli vammamekanismiltaan ja energialtaan riittävä aiheuttamaan todetun repeämän. Lautakunta huomautti erikseen, ettei asiakirjoista ilmennyt jänteessä todettavan rappeumaperäisiä muutoksia. Lautakunnan mukaan asiakkaamme ison rintalihaksen jänteen repeämä oli syy-yhteydessä tapaturmaan, ja sen hoitokulut tuli korvata yksityistapaturmavakuutuksesta.
Lopputulos
Leikkauskulut korvattiin kokonaisuudessaan tapaturmavakuutuksesta
Vakuutuslautakunta suositti, että vakuutusyhtiö korvaa ison rintalihaksen jänteen repeämän hoitokulut vakuutusehtojen mukaisesti, aivan kuten olimme vaatineetkin. Lisäkorvaukset kattoivat magneettitutkimukset, leikkauksen, sairaalahoidon ja jatkohoidon.
Käytännössä tämä tarkoitti erittäin merkittävää lisäkorvausta asiakkaallemme. Ison rintalihaksen jänteen leikkaushoito yksityisellä palveluntarjoajalla on vaativa ja kallis toimenpide. Kun siihen lisätään magneettitutkimukset, sairaalapäivät, kontrollikäynnit ja mahdollinen fysioterapia, kokonaiskulut nousevat helposti useisiin tuhansiin euroihin. Ilman muuttunutta korvauspäätöstä nämä kulut olisivat jääneet kokonaan asiakkaamme maksettavaksi, vaikka hänellä oli voimassa oleva tapaturmavakuutus juuri tällaisia tilanteita varten.
Lisäksi asiakas sai avullamme myös mielenrauhan. Hän oli alusta asti tiennyt, että vamma syntyi tapaturmassa. Vakuutusyhtiön päätös, jossa tapaturmaa vähäteltiin ruhjevammaksi ja vihjattiin rappeumasta, tuntui epäoikeudenmukaiselta ja jopa loukkaavalta. Nyt Vakuutuslautakunta vahvisti sen, minkä asiakas oli itse kokenut: kyseessä oli tapaturma, jonka hoito kuului korvata vakuutuksesta.
On syytä muistaa, että ilman valitusta asiakas olisi joutunut maksamaan leikkauksen ja kaiken jatkohoidon omasta pussistaan. Vakuutusmaksut oli maksettu vuosia, mutta korvaukset oltaisiin evätty.
Miksi tapaus on merkityksellinen
Tämä tapaus osoittaa, miksi vakuutusyhtiön kielteisen päätöksen oikeellisuus kannattaa aina varmistaa. Vakuutusyhtiöt vetoavat jänne- ja lihasvammoissa usein rappeumaan, vaikka rappeumasta ei olisi näyttöä. Pelkkä oletus siitä, että terve jänne ei voi vahingoittua juuri tietyllä tavalla, ei aina riitä hylkäysperusteeksi.
Oleellista on tapaturmamekanismin tarkka kuvaus. Tässä tapauksessa ratkaisevaa oli se, että asiakas tarkensi uudelleenkäsittelypyynnössä yksityiskohtaisesti, miten hänen kätensä ja jänteensä olivat asettuneet törmäyshetkellä ja että siitä oli olemassa videotallenne. Pelkkä ”törmäsin toiseen pelaajaan” ei olisi riittänyt. Sen sijaan kuvaus siitä, miten jännittyneeseen jänteeseen osui kova isku, muodosti uskottavan selityksen vammalle.
Vakuutusyhtiön lääketieteellinen arvio perustuu yleistyksiin, vaikka jokainen tapaturma on yksilöllinen. Asiantuntijalausunto voi kumota vakuutusyhtiön oletukset, kun se perustuu juuri sinun tapauksesi yksityiskohtaisiin faktoihin eikä oletuksiin siitä, millaisia vammoja tietyntyyppisissä tapaturmissa voi syntyä.
Tässä tapauksessa avainasemassa oli myös todistustaakan jakautuminen. Kun asiakas näytti, että tapaturma oli sattunut ja vamma ilmeni välittömästi sen jälkeen, vakuutusyhtiön olisi pitänyt osoittaa konkreettisesti, miksi vamma ei johtunut tapaturmasta. Pelkkä teoreettinen pohdiskelu rappeuman mahdollisuudesta ei riittänyt. Tämä on hyvä muistaa, jos joudut itse vastaavaan tilanteeseen.
Mitä tehdä, kun vakuutusyhtiö vetoaa jännerepeämässä rappeumaan?
Vakuutusyhtiön näkemystä rappeumasta vahingon syynä ei kannata hyväksyä automaattisesti. Kokemuksemme mukaan vaikka taustalla olisikin aiempaa rappeumaa, vammamekanismi voi olla liike-energialtaan niin voimakas, että se yksinään riittää repimään terveenkin jänteen.
Anna vakuutusyhtiölle riittävän yksityiskohtainen selvitys vammamekanismista. Missä asennossa kehosi oli? Mihin kohtaan isku osui, mistä suunnasta ja kuinka lujaa? Oliko lihas jännittyneenä vai rentona? Kerro samat asiat jo ensimmäisellä lääkärikäynnillä, koska vakuutusyhtiö lukee tapahtumakuvauksen lääkärin merkinnöistä. Jos tapahtumasta on videotallenne tai silminnäkijöitä, toimita nekin.
Miten vanha vamma tai rappeuma vaikuttaa korvaukseen, olemme käyneet läpi artikkelissa tapaturmavakuutus ja vanha vamma. Urheilussa sattuneiden vammojen korvaamisesta kerromme artikkelissa urheiluvakuutukset vertailussa.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Sairauskuluvakuutus ja leikkaus yksityisellä – korvaus ei rajautunut sopimuskumppanin hintaan

Kiertäjäkalvosimen repeämä ja pysyvän haitan korvaus – vanha vamma ei estänyt korvausta
Jääkaapin kondenssivesi vuoti lattialle – kotivakuutus korvasi vesivahingon
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui vakuutetusta pinta-alasta – kotivakuutus korvasi palovahingon ilman alivakuutusvähennystä
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Pyyhkäise nähdäksesi lisää