

Ratkaistut vakuutusriidat Kielteinen päätös henkilövakuutuksesta
Kiertäjäkalvosimen repeämä ja pysyvän haitan korvaus – vanha vamma ei estänyt korvausta
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
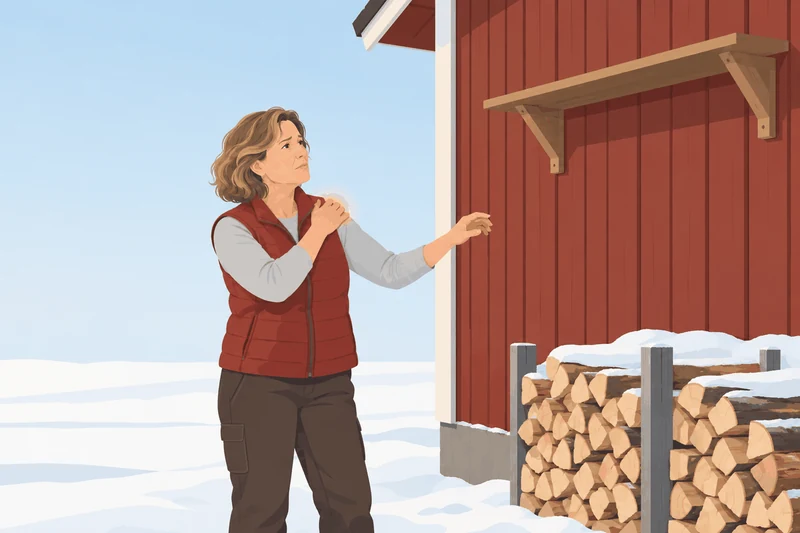
Asiakkaamme putosi talvella työssä puukasan päältä noin metrin korkeudelta ja otti vasemmalla kädellä vastaan. Ultraäänitutkimuksessa vasemmasta olkapäästä löytyi yli kolmen senttimetrin kiertäjäkalvosimen repeämä.
Kuukausien fysioterapian jälkeenkään käsi ei jaksanut nostaa kevyttä taakkaa ilman toisen käden apua, ja ortopedi totesi haitan pysyväksi. Vakuutusyhtiö katsoi silti, ettei tapaturmasta ollut jäänyt lainkaan pysyvää haittaa.
Perusteena oli vanha vamma. Samaan olkapäähän oli tehty kiertäjäkalvosimen leikkaus vuonna 2018. Mutta voiko viisi vuotta oireettomana toiminut olkapää selittää uuden tapaturman jäljet?
Riitautimme päätöksen. Vakuutusyhtiö muutti kantaansa ja maksoi asiakkaallemme yli 15 000 euron korvauksen pysyvästä haitasta.
Millaisia henkilövakuutusriitoja olemme hoitaneet?Olkapää ei enää noussut – vakuutusyhtiö hylkäsi pysyvän haitan korvauksen
Asiakkaamme työskenteli maatalous- ja kiinteistöalan töissä. Työnkuvaan kuului maanviljelyä, lumenaurausta ja erilaisia kiinteistön kunnostustöitä. Kaikki työtehtävät edellyttivät molempien käsien käyttöä, usein myös merkittävää voimantuottoa ja käsillä työskentelyä.
Talvella hän putosi työssä puukasan päältä noin metrin korkeudelta. Putoamisen yhteydessä hän otti vaistomaisesti vasemmalla kädellä vastaan, jolloin vasen olkapää kipeytyi välittömästi.
Jo ensimmäisellä lääkärikäynnillä todettiin, että olkapään liikkuvuus oli romahtanut. Taivutus onnistui vain 10 astetta kivun takia. Normaali liikkuvuus olisi noin 180 astetta. Ulkokierto ei onnistunut lainkaan.
Ultraäänitutkimuksessa todettiin laaja kiertäjäkalvosimen repeämä. Kyseessä oli yli kolmen senttimetrin totaalirepeämä, joka ulottui ylemmän lapalihaksen jänteestä alemman lapalihaksen jänteen etuosaan saakka. Repeämän laajuuden vuoksi lääkärit arvioivat, ettei sitä välttämättä saataisi leikkauksellakaan täysin korjattua.
Asiakkaallamme oli aiemmin, vuonna 2018, sattunut tapaturma samaan olkapäähän. Tuolloin kiertäjäkalvosimen repeämä oli korjattu leikkauksella. Olkapää oli toipunut normaaliksi muutamassa kuukaudessa. Hän oli palannut täysipainoisesti raskaaseen maataloustyöhön eikä olkapäässä ollut ollut mitään ongelmia viiteen vuoteen.
Nyt tilanne oli muuttunut. Vaikka kipuja hoidettiin fysioterapialla ja olkapään liikkuvuus jonkin verran parani kuukausien kuluessa, voima ei palautunut. Alemman lapalihaksen voima todettiin toistuvasti heikoksi tai olemattomaksi. Erityisesti yläasennoissa työskentely oli mahdotonta. Kevyidenkään taakkojen nostaminen ei onnistunut ilman toisen käden apua.
Vakuutusyhtiö maksoi päivärahaa työkyvyttömyysajalta, mutta pysyvän haitan osalta päätös oli tyly: yhtiö katsoi, ettei asiakkaallemme ollut jäänyt tapaturmasta lainkaan pysyvää haittaa. Korvausta ei maksettu senttiäkään.
Aiempi olkapääleikkaus ja pysyvä haitta – mihin vakuutusyhtiö vetosi
Yhtiön tulkinta perustui siihen, että asiakkaallamme oli aiempi olkapäävamma samassa olkapäässä. Vuoden 2018 leikkauksen jälkitila oli yhtiön mukaan syynä nykyisiin oireisiin, eikä uusi tapaturma ollut siten aiheuttanut mitään pysyvää haittaa.
Tässä oli kuitenkin ilmeinen ongelma. Vuoden 2018 leikkauksen jälkeen olkapää oli toipunut täysin toimintakykyiseksi. Asiakkaamme oli palannut fyysisesti raskaaseen maataloustyöhön ilman minkäänlaisia rajoitteita. Olkapää oli ollut täysin oireeton ja normaalisti toimiva yli viiden vuoden ajan ennen uutta tapaturmaa.
Eli vakuutusyhtiö väitti käytännössä, että viisi vuotta moitteettomasti toiminut olkapää olikin ollut koko ajan jonkinlaisessa ”jälkitilassa”, ja siksi uudesta tapaturmasta ei voinut jäädä pysyvää haittaa.
Pysyvän haitan korvaus on yksityistapaturmavakuutuksen keskeisimpiä korvauksia. Se on tarkoitettu kompensoimaan sitä toimintakyvyn alenemaa, joka tapaturmasta jää pysyvästi. Kyse ei ole ohimenevästä vaivasta vaan loppuelämän kestävästä haitasta, mikä vaikuttaa usein jokapäiväiseen elämään.
Pysyvän haitan suuruus määritetään tyypillisesti valtioneuvoston asetuksen perusteella. Haittaluokkia on 20, joista luokka 1 vastaa viiden prosentin haittaa ja luokka 20 täyttä sataa prosenttia. Yläraajan lievä toiminnanvajaus, jossa voima ja liikkuvuus ovat vähän alentuneet, sijoittuu tyypillisesti haittaluokkiin 1–3.
Haittaluokan suuruus perustuu lääketieteelliseen arvioon, jota sitten verrataan asetuksen mukaisiin yleisiin kriteereihin. Tämä tarkoittaa sitä, ettei henkilön ammattia tai harrastuksia huomioida korvausmäärässä. Maanviljelijän ja toimistotyöntekijän sama olkapäävamma arvioidaan siis samalla tavalla, vaikka käytännön haitta arjessa olisikin hyvin erilainen.
Vakuutusyhtiö ei siis kiistänyt pelkästään haitan suuruutta vaan koko haitan olemassaolon.
Lääkärinlausunnoista kävi kuitenkin ilmi, että olkapään toimintakyky oli pysyvästi alentunut. Alemman lapalihaksen voima oli heikko tai olematon. Olkapäästä kuului liikuteltaessa rutinaa. Käden nostaminen yläasentoihin oli vaikeaa tai mahdotonta. Puristusvoima oli vasemmalla merkittävästi heikompi kuin oikealla.
Hoitava ortopedi oli lausunnossaan todennut, että kyseessä on selvä tapaturmainen vamma, josta on jäänyt pysyvä haitta. Myöhemmin annetussa E-lausunnossa ortopedi arvioi haittaluokaksi 3 tai 4, kun asiakkaan maataloustyö otettiin huomioon.
Miten pysyvä haitta osoitettiin
Vakuutusyhtiö muutti kantaansa muutoksenhaun aikana
Laadimme asiassa lausuntopyynnön Vakuutuslautakuntaan. Argumentoimme, että pysyvä haitta oli kiistaton ja että se johtui nimenomaan uudesta tapaturmasta.
Keskeinen argumenttimme oli yksinkertainen: olkapää toimi normaalisti ennen tapaturmaa ja lakkasi toimimasta normaalisti tapaturman jälkeen. Tapaturman liike-energia oli myös riittävä aiheuttamaan kiertäjäkalvosimen vamman terveellekin, joten aikaisempi vamma ei vaikuttanut vamman syntymiseen.
Viiden vuoden täysin oireeton jakso osoitti, ettei kyse ollut aiemman leikkauksen jälkitilasta. Jos olkapäässä olisi ollut jokin piilevä ongelma, se olisi tullut esiin raskaassa fyysisessä työssä paljon aikaisemmin.
Viittasimme lääkärinlausuntoihin, joissa toimintakyvyn alenema oli dokumentoitu huolellisesti läpi koko hoitojakson. Olkavarren liikelaajuudet olivat huomattavan rajallisia. Alemman lapalihaksen voima oli todettu toistuvasti heikoksi tai olemattomaksi. Käden käyttö yläasennoissa oli käytännössä mahdotonta ilman kipua ja voimattomuutta.
Korostimme erityisesti hoitavan ortopedin kannanottoa. Ortopedi tunsi potilaan tilanteen parhaiten, sillä hän oli seurannut toipumista tapaturmasta lähtien. Hänen arvionsa oli yksiselitteinen: tapaturmasta oli jäänyt pysyvä haitta. Haitta oli päivittäinen ja tuli vahvasti esille kaikissa tehtävissä, joissa piti käyttää käsiä yläasennoissa.
Muutoksenhaun aikana tapahtuikin käänne. Vakuutusyhtiö arvioi asian uudelleen ja myönsi pysyvän haitan olemassaolon. Yhtiö katsoi nyt, että asiakkaallemme oli jäänyt tapaturman seurauksena pysyvä haitta, joka ilmenee vähäisenä liikevajauksena ja voiman alentumana, ja maksoi pysyvän haitan korvauksen haittaluokan 1 mukaisesti.
Tämä oli merkittävä muutos alkuperäiseen päätökseen verrattuna. Aiemmin vakuutusyhtiö oli katsonut, ettei pysyvää haittaa ollut lainkaan.
Lopputulos
Pysyvän haitan korvaus haittaluokan 1 mukaan – yli 15 000 euroa
Vakuutusyhtiön päätöksen muuttuminen merkitsi asiakkaallemme konkreettista ja merkittävää taloudellista hyötyä. Haittaluokan 1 mukainen korvaus tarkoitti yli 15 000 euroa. Ilman riitautusta asiakas ei olisi saanut pysyvästä haitasta mitään.
Vakuutuslautakunta antoi asiassa lopulta ratkaisusuosituksen. Se piti vakuutusyhtiön uutta, korvauksen myöntänyttä päätöstä oikeana, eikä haittaluokkaa korotettu. Lautakunnan mukaan vuoden 2018 repeämän jälkitila oli vaikuttanut uuden repeämän laajuuteen. Lisäksi vamma oli vasemmassa kädessä, joka oli asiakkaan huonompi käsi. Haittaluokitusasetuksessa huonomman käden haittaluokat ovat yhtä luokkaa alempia, paitsi haittaluokka 1.
Tapaus osoittaa myös sen, ettei hoitavan lääkärin arvio haittaluokasta aina pidä. Ortopedin arvio haittaluokasta 3–4 nojasi asiakkaan maataloustyöhön, mutta haitta arvioidaan haittaluokitusasetuksen perusteella ilman ammattia.
Pysyvän haitan korvaus – kokemuksia vakuutusyhtiön ensimmäisistä päätöksistä
Tämä tapaus havainnollistaa tyypillistä tilannetta yksityistapaturmavakuutuksissa. Vakuutusyhtiöt vetoavat usein aiempiin vammoihin tai sairauksiin kiistääkseen korvausvastuun kokonaan tai osittain. Argumentti on tuttu: oireet johtuvat jostain muusta kuin tapaturmasta.
Aiempi vamma ei kuitenkaan automaattisesti tarkoita, ettei uudesta tapaturmasta voisi aiheutua korvattavaa haittaa. Se voi rajoittaa korvauksen tapaturman osuuteen, kuten tässä tapauksessa, mutta se ei poista korvausta kokonaan. Ratkaisevaa on se, mikä oli tilanne ennen tapaturmaa ja millainen tapaturma sattui.
Vakuutusyhtiöiden ensimmäiset päätökset ovat valitettavasti joskus liian helposti kielteisiä. Tämä johtuu osittain siitä, että päätökset saatetaan tehdä kiireessä, koska uusia tapauksia tulee työjonoon koko ajan. Kun asia riitautetaan ja perustelut käydään läpi huolellisesti, näkemys voi kuitenkin muuttua, kuten tässäkin tapauksessa huomattiin.
Pysyvän haitan korvaukset ovat myös usein euromääräisesti varsin merkittäviä. Haittaluokka 1 vastaa viittä prosenttia vakuutusmäärästä. Jos vakuutusmäärä on esimerkiksi 300 000 euroa, haittaluokka 1 tarkoittaa 15 000 euron korvausta. Tämän tapauksen ehdoissa jokainen haittaluokka vastasi viittä prosenttiyksikköä lisää, joten jokainen nousu toi yhtä suuren lisäkorvauksen. Kaikki vakuutusyhtiöt eivät kuitenkaan korvaa haittaluokkaa 1: If ja Pohjantähti edellyttävät pääsääntöisesti haittaluokkaa 2, kuten kerromme vapaa-ajan tapaturmavakuutusten vertailussa.
Tässä tapauksessa asiakkaamme sai yli 15 000 euron korvauksen vain siksi, että hän ymmärsi hakea korvauspäätökseen asiantuntijan apua.
Mitä tehdä, kun vakuutusyhtiö kiistää pysyvän haitan aiemman vamman takia?
Kielteistä päätöstä ei kannata hyväksyä sellaisenaan. Vakuutusehtojen mukaan, jos tapaturmasta riippumaton vika tai sairaus on olennaisesti vaikuttanut vammaan tai sen paranemiseen, korvataan se osa, joka on lääketieteellisesti luettavissa tapaturman syyksi. Vanha vamma ei siis yksinään tee haitasta korvauksetonta.
Näytä, että olkapää toimi ennen tapaturmaa. Paluu raskaaseen työhön, vuosien oireeton jakso ja hoitokäyntien puuttuminen kertovat, ettei vanha vamma rajoittanut toimintakykyä. Pyydä lisäksi hoitavalta lääkäriltä E-lausunto, jossa toimintakyky on mitattu: liikelaajuudet asteina ja puristusvoima kiloina molemmista käsistä.
Miten vanha vamma vaikuttaa tapaturmavakuutuksen korvaukseen, olemme käyneet läpi artikkelissa tapaturmavakuutus ja vanha vamma.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Sairauskuluvakuutus ja leikkaus yksityisellä – korvaus ei rajautunut sopimuskumppanin hintaan
Rintalihaksen repeämä jalkapallossa – tapaturmavakuutus korvasi leikkauksen
Jääkaapin kondenssivesi vuoti lattialle – kotivakuutus korvasi vesivahingon
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui vakuutetusta pinta-alasta – kotivakuutus korvasi palovahingon ilman alivakuutusvähennystä
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Pyyhkäise nähdäksesi lisää