

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
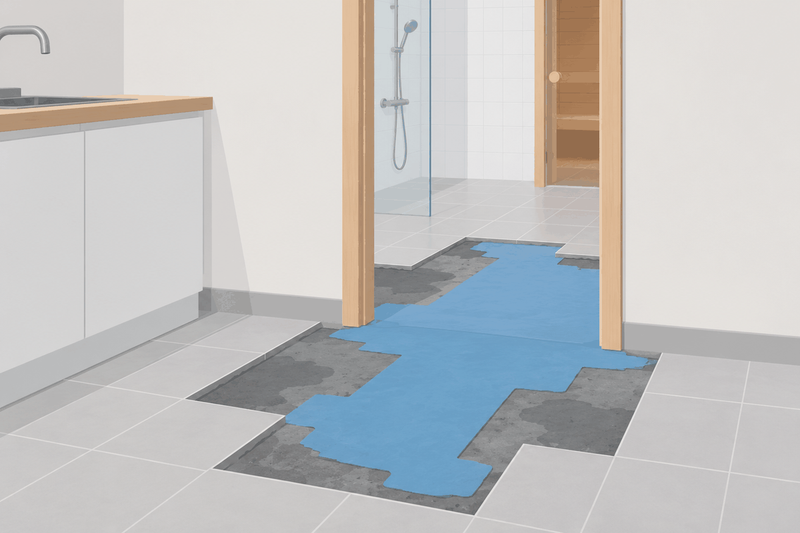
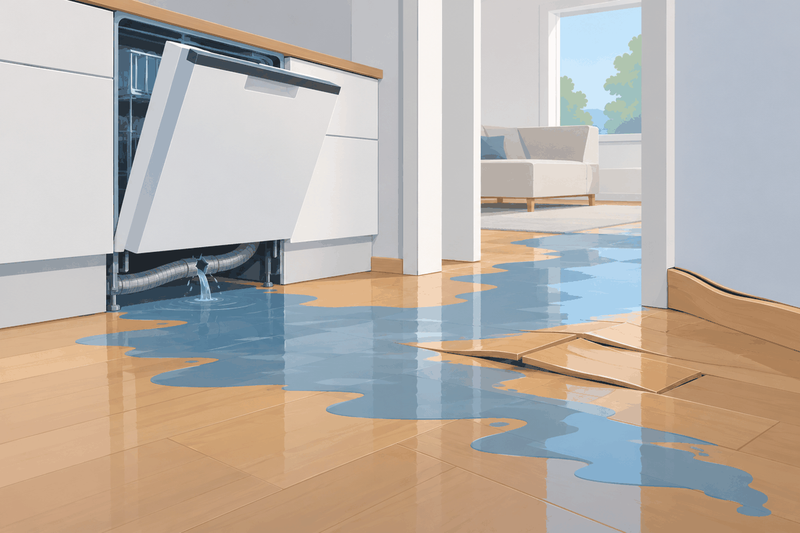
Omakotitalon keittiössä astianpesukone rikkoutui, ja vuotovesi kulkeutui lattiabetonia pitkin viereiseen kodinhoitohuoneeseen. Kodinhoitohuoneen lattia piti avata ja sen vedeneristys uusia.
Vakuutusyhtiö korvasi vuotovahingon, mutta ei viereisen kylpyhuoneen ja saunan korjausta. Kodinhoitohuoneella ja pesutiloilla oli yhtenäinen vedeneristys, eikä oviaukossa ollut kynnystä. Yhtiön mukaan se oli rakennusvirhe.
Mutta oliko puuttuva kynnys aiheuttanut vahinkoa lainkaan? Vesi tuli astianpesukoneesta, eivätkä pesutilan rakenteet olleet edes kastuneet.
Emme hyväksyneet yhtiön tulkintaa ja veimme asian Vakuutuslautakuntaan. Ratkaisu riippui siitä, miten rakennusvirhettä koskevaa rajoitusehtoa piti lukea.
Millaisia kotivakuutusriitoja olemme hoitaneet?Astianpesukoneen vuoto levisi kodinhoitohuoneeseen
Asiakkaamme omakotitalossa tapahtui tyypillinen vesivahinko: astianpesukone rikkoutui ja vuotovesi levisi lattialle. Vesi ehti kastella keittiön lattia- ja seinärakenteiden lisäksi myös viereisen kodinhoitohuoneen lattiarakenteen.
Vakuutusyhtiö totesi vahingon korvattavaksi vuotovahinkona. Tähän asti kaikki meni siis aivan normaalisti.
Ongelma syntyi, kun korjauksen todellinen laajuus selvisi. Kodinhoitohuone ja viereinen pesutila eli kylpyhuone ja sauna oli nimittäin rakennettu yhtenäisellä vedeneristyksellä.
Käytännössä kodinhoitohuoneen vedeneristystä ei voinut korjata erikseen, vaan samalla piti uusia myös pesutilan ja saunan vedeneristys. Ne eivät kuitenkaan olleet vahingoittuneet vuotovedestä.
Vakuutusyhtiö suostui korvaamaan kodinhoitohuoneen osuuden, mutta sauna- ja pesutilan korjauskulut se rajasi korvauksen ulkopuolelle. Yhtiön perustelu oli seuraava: kodinhoitohuoneen ja pesutilan välisessä oviaukossa ei ollut kynnystä. Tämä oli yhtiön mukaan rakennusvirhe, ja rakennusvirheestä aiheutunutta vahinkoa vakuutus ei korvaa.
Korvaako kotivakuutus, kun vakuutusyhtiö vetoaa rakennusvirheeseen?
Korvaa, jos väitetty rakennusvirhe ei aiheuttanut vahinkoa eikä laajentanut sitä. Kotivakuutuksen ehdoissa on rajoitusehto, jonka mukaan vakuutuksesta ei korvata vahinkoa, joka on aiheutunut rakennusvirheestä tai hyvän rakentamistavan vastaisesta rakentamisesta. Riidassa oli kyse siitä, miten tätä ehtoa piti tulkita.
Vakuutusyhtiö katsoi, että koska kynnyksen puuttuminen oli rakennusvirhe, kaikki kyseisestä rakenneratkaisusta johtuvat korjauskulut kuuluivat asiakkaalle. Eli vaikka itse vuotovahinko ei johtunut kynnyksen puuttumisesta, pesutilan korjauskulut olivat silti asiakkaan vastuulla.
Me näimme asian toisin.
Puuttuva kynnys ei ollut vesivahingon syy
Ensinnäkin oli kyseenalaista, oliko kynnyksen puuttuminen edes rakennusvirhe. Rakennus oli valmistunut vuonna 2005, jolloin voimassa olleet rakentamismääräykset eivät yksiselitteisesti edellyttäneet kynnystä kodinhoitohuoneen ja pesutilan välille. Vakuutuslautakunta oli aiemmissa ratkaisuissaan katsonut, että yhtenäinen vedeneristys lattiakaivollisten tilojen välillä oli hyväksyttävä rakennustapa, eikä kynnystä tarvittu.
Rakentamismääräykset olivat siis mahdollistaneet tämän toteutustavan. Katsoimme siksi, ettei vakuutusyhtiö pystynyt näyttämään toteen, että kyse olisi ollut rakentamismääräysten vastaisesta rakentamisesta. Rajoitusehtoon vetoavan vakuutusyhtiön on näytettävä, että ehdon edellytykset täyttyvät.
Toinen peruste oli rajoitusehdon sanamuoto, ja siihen Vakuutuslautakunta ratkaisunsa lopulta perusti.
Ehdossa puhutaan vahingosta, joka on aiheutunut rakennusvirheestä. Sanamuodon mukaan se ei koske vahinkoja, joiden korjaaminen on kalliimpaa jonkin rakenneratkaisun vuoksi.
Tässä tapauksessa vuotovahinko aiheutui astianpesukoneen rikkoutumisesta eikä kynnyksen puuttumisesta saunan ja kodinhoitohuoneen välillä. Ainoa syy sauna- ja pesutilan korjaustarpeelle oli se, että kodinhoitohuoneen vedeneristystä ei teknisesti voinut korjata erikseen.
Eli vakuutusyhtiö yritti soveltaa rakennusvirhettä koskevaa rajoitusehtoa tilanteeseen, jossa väitetty rakennusvirhe ei ollut aiheuttanut vahinkoa lainkaan.
Hyvä rakennustapa ja rajoitusehdon tulkinta Vakuutuslautakunnassa
Rakennusvirheen piti aiheuttaa vahinko suoraan
Laadimme Vakuutuslautakunnalle lausuntopyynnön, jossa nostimme esiin rajoitusehdon sanamuodon ja tarkoituksen. Rajoitusehto rajaa korvauspiirin ulkopuolelle vahingon, joka on aiheutunut rakennusvirheestä tai hyvän rakentamistavan vastaisesta rakentamisesta. Tämä edellyttää syy-yhteyttä rakennusvirheen ja vahingon välillä.
Lautakunta totesi ratkaisussaan selkeästi: rajoitusehdon sanamuoto edellyttää, että vakuutuksen ulkopuolelle rajautuva vahinko on aiheutunut välittömästi rakennusvirheen seurauksena. Vakuutusyhtiön vastuuta rajoittavaa ehtoa ei saa tulkita laajentavasti.
Toimivan vedeneristyksen uusiminen ei ollut rakennusvirheen seurausta
Tässä tapauksessa vakuutusyhtiön väittämä rakennusvirhe kynnyksen puuttumisesta ei ollut millään tavalla yhteydessä vesivahingon syntymiseen. Väitetty rakennusvirhe ei myöskään ollut johtanut kastuneen alueen laajentumiseen. Vakuutusyhtiö ei ollut edes väittänyt, että yhtenäinen vedeneristys olisi ollut kosteusteknisesti toimimaton.
Päinvastoin, yhtiö myönsi itse, ettei yhtenäistä vedeneristystä voinut korjata osakorjauksena. Pesutilan toimivan vedeneristyksen uusiminen oli siis välttämätön osa vuotovahingon korjausta, ei rakennusvirheen seurausta.
Vesieristyksen uusiminen korvattiin myös saunan puolelta
Vakuutuslautakunta suositti yksimielisesti, että vakuutusyhtiö maksaa asiakkaalle myös pesutilan ja saunan lattiarakenteen korjauskuluista vakuutusehtojen mukaisen korvauksen.
Käytännössä tämä tarkoitti sitä, että asiakas sai korvauksen koko yhtenäisen vedeneristyksen uusimisesta, vaikka pesutila ja sauna eivät olleet vahingoittuneet vesivahingossa. Arviomme mukaan kyse oli yli kymmenen tuhannen euron korvauksesta.
Ilman apuamme asiakas olisi joutunut maksamaan myös sauna- ja pesutilan osuuden remontista omasta pussistaan.
Miksi tapaus on merkityksellinen
Yhtenäiset vedeneristykset kylpyhuoneen, saunan ja kodinhoitohuoneen välillä ovat hyvin yleisiä suomalaisissa omakotitaloissa. Tämä tapaus koskettaa siis suurta joukkoa asunnonomistajia.
Tapaus osoittaa myös, miten tärkeää on lukea vakuutusehtoja sekä vakuutusyhtiön viittaamia rakentamismääräyksiä tarkasti. Vakuutusyhtiöt vetoavat usein rakentamismääräyksiin kielteisen päätöksensä tueksi, vaikka ne eivät todellisuudessa edes sovellu tapaukseen.
Rajoitusehto edellyttää todellista syy-yhteyttä, eikä kalliimpi korjaus riitä.
Voiko vakuutusyhtiö vedota puuttuvaan tulvakynnykseen?
Voi, mutta vain jos kynnyksen puuttuminen vaikutti itse vahinkoon. Puuttuva kynnys on tyypillinen hylkäysperuste silloin, kun vettä on päässyt vuotamaan huonetilan ulkopuolelle nimenomaan kynnyksen yli. Silloin vahinko on aiheutunut juuri rakenteen puutteesta, ja rakennusvirhettä koskeva rajoitusehto voi soveltua.
Vakuutuslautakunta on esimerkiksi pitänyt korvauksen epäämistä oikeana tapauksessa, jossa pesukoneesta vuotanut vesi tulvi lattiakaivollisesta kodinhoitohuoneesta kynnyksettömän oviaukon kautta viereisiin tiloihin. Lautakunnan mukaan kokonaan ilman kynnystä tehty lattia ei täyttänyt hyvän rakentamistavan vaatimusta, ja kyse oli rajoitusehdon tarkoittamasta rakennusvirheestä.
Tämä tapaus oli hieman harvinaisempi. Vettä ei valunut kynnyksen yli, vaan kiista koski sitä, että yhtenäinen vedeneristys jatkui huoneesta toiseen ilman kynnystä. Kun rakenne ei ollut aiheuttanut vahinkoa eikä laajentanut sitä, vakuutusyhtiö ei voinut rajata korjauskuluja sen perusteella.
Kodinhoitohuoneen vedeneristyksestä ja siitä, milloin puutteellinen eristys vaikuttaa korvaukseen, kerromme tarkemmin artikkelissa kodinhoitohuoneen vedeneristys ja vakuutuskorvaukset. Jos vakuutusyhtiö vetoaa rakentamisajankohdan määräyksiin, katso myös, milloin vesieristys tuli pakolliseksi.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Saunapalo mökillä – suojeluohjevähennys pieneni Vakuutuslautakunnassa
Kotivakuutus remontin ajaksi riitti – vakuutusmyyjän lupaus kumosi rakennusvirherajoituksen
Vuokranantajan kotivakuutus ja tulipalo – vakuutusyhtiö väitti koko irtaimiston olleen vuokrattu
Pyyhkäise nähdäksesi lisää