

Ratkaistut vakuutusriidat Kielteinen päätös kaskovakuutuksesta
Vakuutuspetos-syytös Teslan kolarista – kaskovakuutus korvasi superlunastusturvan
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
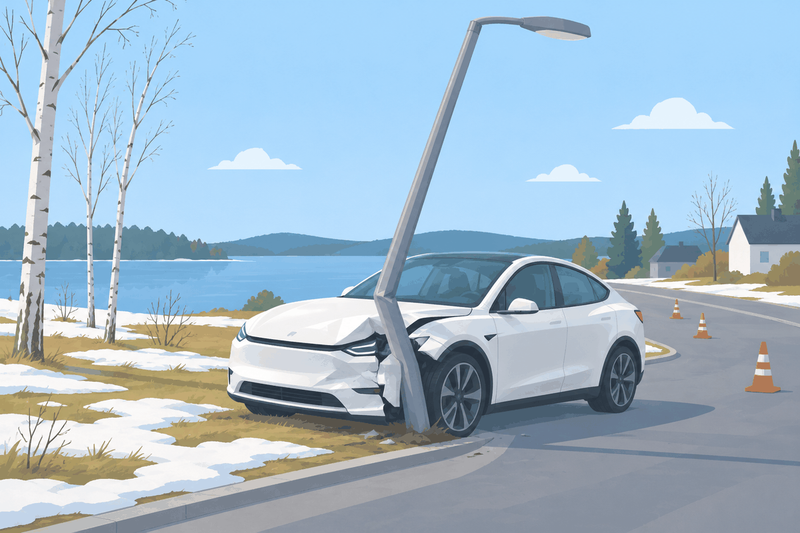
Asiakkaamme ajoi Tesla Model Y:llään työmaan kohdalla, kun auto ajautui mutkassa valopylvääseen ja meni lunastuskuntoon.
Vakuutusyhtiö maksoi auton käyvän arvon, mutta eväsi yli 14 000 euron superlunastusturvan korvauksen. Se syytti asiakastamme vakuutuspetoksesta ja törkeästä huolimattomuudesta. Ajotietokoneen mukaan autolla oli ajettu yli 60 km/h, vaikka rajoitus oli 30 km/h, ja asiakas oli ottanut kolarin tallentaneen muistitikun mukaansa autosta.
Paperilla vakuutusyhtiön tulkinta näytti uskottavalta. Muistitikku oli kuitenkin otettu autosta ennen kuin vakuutusyhtiö oli pyytänyt sitä tai antanut mitään ohjeita, ja poliisi oli katsonut tallenteen jo vahinkopaikalla. Entä oliko 30 km/h edes tieosuuden tavallinen nopeusrajoitus?
Riitautimme päätöksen uudelleenkäsittelypyynnöllä, ja vakuutusyhtiö muutti kantansa. Asiakas sai korvaukset viivästyskorkoineen.
Millaisia kaskovakuutusriitoja olemme hoitaneet?Tesla törmäsi valopylvääseen ja vakuutusyhtiö eväsi superlunastusturvan
Asiakas ajoi Teslaansa maaliskuisena päivänä, kun auto ajautui oikealle kääntyvässä mutkassa tien vasemmalle puolelle ja törmäsi valopylvääseen. Auton vasen etukulma vaurioitui niin pahasti, että auto meni lunastuskuntoon.
Vakuutusyhtiö tarkastutti auton ja tutki ajoneuvon tietokoneeseen tallentuneet EDR-tiedot törmäyksestä. Niiden mukaan autoa oli ajettu 62-63 km/h nopeudella, eikä jarrua ollut painettu missään vaiheessa ennen törmäystä. Törmäysnopeus oli 61 km/h, mutta vahinkopaikalla oli 30 km/h nopeusrajoitus.
Vakuutusyhtiö määritti auton käyväksi arvoksi 45 000 euroa ja maksoi summan omavastuulla vähennettynä rahoitusyhtiölle. Superlunastusturvan osuus oli 14 719 euroa. Sitä vakuutusyhtiö ei suostunut maksamaan asiakkaalle. Sen mukaan vahinko oli aiheutettu törkeällä ylinopeudella, ja asiakas oli yrittänyt johtaa vakuutusyhtiötä harhaan ottamalla videotallenteen sisältäneen muistitikun mukaansa autosta.
Oliko Teslan muistitikun poistaminen vakuutuspetos?
Vakuutusyhtiö perusteli päätöstään kahdella perusteella. Ensinnäkin se katsoi, että asiakas oli toiminut vilpillisesti. Toiseksi kyse oli sen mukaan törkeästä huolimattomuudesta.
Oliko asiakas toiminut vilpillisesti poistaessaan muistitikun Teslasta?
Vakuutusyhtiö katsoi, että asiakas oli pyrkinyt erehdyttämään sitä saadakseen oikeudetonta taloudellista hyötyä. Todellinen ajonopeus oli ollut kaksinkertainen vakuutusyhtiölle ilmoitettuun nähden. Lisäksi asiakas oli irrottanut autosta muistitikun, jolla oli kolaria koskeva videotallenne.
Vakuutussopimuslain 72 §:n mukaan korvausta voidaan alentaa tai evätä, jos korvauksen hakija on vakuutustapahtuman jälkeen vilpillisesti antanut vääriä tai puutteellisia tietoja asiasta, jolla on merkitystä vakuutusyhtiön vastuun kannalta. Vilppi edellyttää sekä tietoisuutta tiedon virheellisyydestä että tietoista hyötymistarkoitusta.
Aloitimme riidan hoitamisen tutkimalla, täyttyivätkö nämä edellytykset.
Asiakas oli ollut kolarin jälkeen shokissa. Kun poliisi kysyi häneltä kolarin syytä heti tapahtuman jälkeen, hän ei kyennyt kertomaan asiasta tarkemmin. Koska kyseessä oli Tesla, tapahtuma oli kuitenkin todennäköisesti tallentunut auton kameroihin.
Poliisit katsoivatkin kolarin videotallenteen autosta heti vahinkopaikalla. Asiakkaalla ei siis ollut mitään syytä olettaa, etteivät poliisin tallenteesta tekemät havainnot päätyisi myös vakuutusyhtiölle.
Kun poliisit eivät pyytäneet muistitikkua itselleen, asiakas tyhjensi kolarin jälkeen autossa olleen irtaimiston, muistitikku mukaan lukien. Vakuutusyhtiö ei ollut siinä vaiheessa kertonut hänelle, ettei muistitikkuun saanut koskea.
Vakuutusyhtiön tarkastaja soitti asiakkaalle vasta päiviä kolarin jälkeen. Silloin vakuutusyhtiö kysyi ensimmäistä kertaa, missä Teslan muistitikku oli, koska sitä ei ollut löytynyt autosta. Asiakas kertoi, ettei tiennyt, mihin pussiin muistitikku oli mennyt muun irtaimiston kanssa, mutta lupasi etsiä sen.
Asiakas löysikin muistitikun ja toimitti sillä olleen videotallenteen vakuutusyhtiölle heti sen löydettyään.
Vakuutusyhtiö piti ylinopeutta myös törkeänä huolimattomuutena
Vakuutusyhtiö perusteli kielteistä päätöstään myös törkeällä huolimattomuudella. Sen mukaan ylinopeus oli ollut huomattava ja siten törkeän huolimaton.
Vakuutusyhtiö oli siinä oikeassa, että vakuutussopimuslain 30 §:n mukaan korvausta voidaan alentaa tai evätä, jos vahinko on aiheutettu törkeällä huolimattomuudella. Lain esitöiden mukaan törkeä huolimattomuus on kuitenkin lähellä tahallisuutta. Se edellyttää menettelyä, joka osoittaa selvää piittaamattomuutta vahingon vaarasta.
Pelkkä ylinopeus ei kuitenkaan automaattisesti osoita törkeää huolimattomuutta. Ei siis mikä tahansa ylinopeus oikeuta alentamaan tai epäämään korvausta.
Tunnemme Vakuutuslautakunnan ratkaisukäytännön ylinopeustapauksissa, joten tiesimme, että vastaavissa tapauksissa lautakunta oli katsonut, ettei kyse ollut törkeästä huolimattomuudesta.
Miten riitautimme vakuutuspetossyytöksen ja törkeän huolimattomuuden väitteen
Laadimme kattavan uudelleenkäsittelypyynnön, jossa haastoimme molemmat vakuutusyhtiön väitteet. Teimme vakuutusyhtiölle myös yksiselitteisen tapahtumankuvauksen siitä, mitä tapahtui, missä järjestyksessä ja miksi. Toimme esiin, että vakuutusyhtiö oli tehnyt päätöksensä vain osittaisen selvityksen varassa ja tulkinnut väärin, miten yksittäiset seikat vaikuttivat asian lopputulokseen.
Muistitikun ottaminen ei ollut vilppiä, koska poliisi oli nähnyt videon eikä tikkua ollut pyydetty
Miten pystyimme osoittamaan, ettei pelkkä muistitikun poistaminen täyttänyt vilpin edellytyksiä?
Ensinnäkin ajoneuvon EDR-tiedot, kuten ajonopeus ja jarrutukset, olivat saatavilla suoraan ajoneuvosta. Muistitikkua ei tarvittu näiden tietojen saamiseen.
Toiseksi poliisi oli katsonut videotallenteen jo vahinkopaikalla. Asiakas ei siis ollut salannut eikä yrittänyt salata tallenteen tietoja missään vaiheessa.
Kolmanneksi muistitikkua ei ollut pyydetty ennen kuin se oli jo otettu autosta. Kun asiakas otti muistitikun kolarin jälkeen ja toimitti sen heti pyyntöä seuraavana päivänä, vakuutussopimuslain 72 §:n edellytykset vilpille eivät voineet täyttyä.
Korostimme, ettei asiakas ollut missään vaiheessa toiminut vastoin vakuutusyhtiön ohjeita, koska ohjeita ei ollut annettu ennen vakuutusyhtiön yhteydenottoa. Asiakkaan aiempi toiminta ei voinut olla vilpillistä, kun hän ei tiennyt, miten tallenteen kanssa piti toimia.
Tiesimme myös, että Vakuutuslautakunta on ollut tiukka vilpin soveltamisedellytyksissä, eivätkä ne tässä tapauksessa selvästikään täyttyneet.
26 prosentin ylinopeus ei ollut törkeää huolimattomuutta
Törkeän huolimattomuuden osalta tarkastelimme asiaa kahdesta näkökulmasta.
Ensinnäkin emme luottaneet sokeasti ajotietokoneeseen tallentuneeseen nopeustietoon. EDR-raportin mukaan autoa oli ajettu 62-63 km/h mittarinopeudella, mutta todellinen nopeus voi olla mittarinopeutta alempi. UN/ECE-säännön N:o 39 mukaan mittarin näyttämä saa olla enintään 1,1 kertaa todellinen nopeus lisättynä 4 km/h:lla. Näin laskettuna auton todellinen nopeus oli voinut olla 53-63 km/h, eikä ollut varmaa, että se oli vähintään 62 km/h.
Toiseksi tapahtumapaikalla oli työmaan vuoksi poikkeuksellisesti vain 30 km/h nopeusrajoitus. Normaalisti samalla tieosuudella on 50 km/h rajoitus. Tie oli siis ominaisuuksiltaan sellainen, että siinä voitiin turvallisesti ajaa 50 km/h.
Kun suhteutimme asiakkaan nopeuden tieosuuden normaaliin nopeusrajoitukseen, kyse oli lievästä, enintään 26 prosentin ylinopeudesta. Vakuutuslautakunnan ratkaisukäytännön mukaan näin suuri ylinopeus ei yleensä ole törkeää huolimattomuutta.
Lopputulos
Asiakas sai yli 14 000 euroa superlunastusturvasta viivästyskorkoineen
Vakuutusyhtiö muutti uudelleenkäsittelypyyntömme jälkeen päätöksensä kokonaan. Se katsoi, ettei asiakas ollut toiminut vilpillisesti eikä asiassa ollut myöskään törkeää huolimattomuutta.
Asiakas sai yli 14 000 euron korvauksen superlunastusturvasta sekä keskeytysturvan korvauksen. Lisäksi vakuutusyhtiö maksoi korvaukselle lain mukaiset viivästyskorot.
Ilman apuamme asiakas olisi jäänyt ilman merkittävää korvausta.
Mitä tehdä, jos vakuutusyhtiö epäilee vakuutuspetosta?
Vilppiepäilyyn kannattaa vastata yksiselitteisellä tapahtumankuvauksella siitä, mitä tapahtui, missä järjestyksessä ja miksi, kuten tässä tapauksessa teimme.
Tapaus osoittaa, että vakuutusyhtiöt saattavat vedota vilppiin ja törkeään huolimattomuuteen tilanteissa, joissa edellytykset eivät oikeasti täyty.
Vakuutusyhtiö ei voi syyttää jälkikäteen vilpistä, jos se ei ole antanut etukäteen asiasta erillistä ohjeistusta.
Kokemuksemme mukaan vakuutusyhtiöt selvittävät nykyään ajotietokoneen sisällön hyvin tarkasti ennen korvauspäätöstä. Jos vahinkoilmoituksessa on kerrottu jotain virheellisesti, vakuutusyhtiö päätyy aiempaa helpommin siihen, että taustalla oli vilppi.
Kun vakuutusyhtiö soittaa vahingosta, kannattaa heti puhelun alussa kysyä, haluaako vakuutusyhtiö, että asiassa toimitaan jollakin tietyllä tavalla. Silloin joko saa ohjeen, jota pitää noudattaa, tai jos erityistä ohjetta ei anneta, vakuutusyhtiö ei voi myöhemmin vedota siihen, ettei sitä noudatettu.
Ylinopeuden vaikutuksesta korvauksiin olemme kirjoittaneet tarkemmin artikkelissa kolari ylinopeudella ja vakuutuskorvaukset, ja vilppiepäilyn käsittelystä artikkelissa vakuutuspetos ja epäilty petos korvauskäsittelyssä.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Auto varastettu korjaamolta – kasko korvasi ilman suojeluohjevähennystä
Törkeä huolimattomuus ja ylinopeus – kasko ei saanut periä 34 100 euroa takaisin
Autovarkaus omalta pihalta – kasko korvasi, vaikka varkautta ei voitu näyttää
Jauhesammuttimen jauhe autossa – kasko korvasi sammutuksen tuhoaman auton
Moottoripyörän varkaus ja vilppiepäily – kasko korvasi näppäilyvirheestä huolimatta
Sähköauton pohjakosketus vaurioitti akkukotelon – kasko korvasi akun vaihdon
Törkeä liikenneturvallisuuden vaarantaminen ja kaskovakuutus
Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Pyyhkäise nähdäksesi lisää