

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Jätevesipumppaamon uusiminen ei ollut tasonparannusta – kotivakuutus korvasi pumppaamon
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
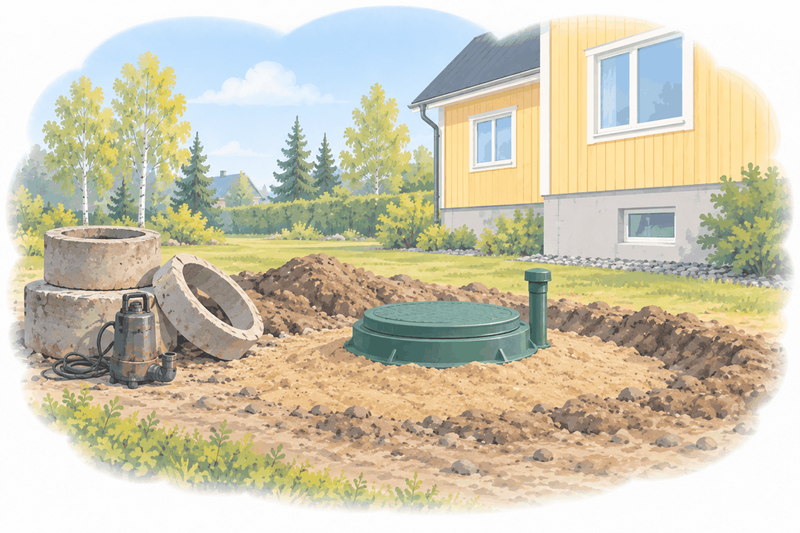
Keväällä 2023 omakotitalon pesuhuoneen ja kodinhoitohuoneen lattiakaivoista alkoi nousta jätevettä. Vesi ylitti kosteiden tilojen kynnykset ja levisi kuiviin tiloihin. Syyksi epäiltiin pihan jätevesipumppaamon rikkoutunutta takaiskuventtiiliä.
Vakuutusyhtiö korvasi vesivahingon korjauskustannuksia ja sijaisasumisen. Pumppaamon uusimisesta se ei kuitenkaan suostunut maksamaan mitään, koska kyse oli sen mukaan tasonparannuksesta.
Mutta miten rikkoutunut pumppaamo korjataan, jos siihen ei mahdu uutta pumppua? Vanha tee-se-itse-mallinen pumppaamo oli niin ahdas, ettei siihen voinut turvallisesti asentaa uutta pumppua ja putkistoa.
Riitautimme päätöksen uudelleenkäsittelypyynnöllä. Vakuutusyhtiö luopui tasonparannus-perusteesta, ja asiakkaamme sai pumppaamosta korvauksen vakuutusehtojen enimmäismäärään asti.
Millaisia kotivakuutusriitoja olemme hoitaneet?Lähtötilanne – jätevesipumppaamon takaiskuventtiili rikkoutui omakotitalossa
Jätevesipumppaamo on pihalle kaivettu kaivo, jonka pumppu siirtää talon jätevedet eteenpäin silloin, kun painovoima ei siihen riitä. Pumppaamon takaiskuventtiili estää jo pumpattua jätevettä valumasta takaisin.
Vakuutusyhtiön teettämässä vahinkotarkastuksessa vuodon syyksi todettiin jätevesipumpun toimintahäiriö tai rikkoutuminen. Vahingon syyksi epäiltiin noin 17 vuotta vanhan pumppaamon takaiskuventtiilin rikkoutumista.
Vakuutusyhtiö teki vuosien 2023 ja 2024 aikana useita maksupäätöksiä, joilla se korvasi vesivahingon korjauskustannuksia, sijaisasumista ja sähkönkulutusta.
Pumppaamon uusimisen korvaamisesta ei vielä tässä vaiheessa päätetty. Pumppaamon uusiminen maanrakennustöineen maksoi noin 12 400 euroa.
Tasonparannus vai vahingon korjaus – mistä riideltiin
Vakuutusyhtiö puhui ensin ikävähennyksestä ja kieltäytyi sitten korvaamasta pumppaamoa lainkaan
Korjausyritys kysyi vakuutusyhtiöltä helmikuussa 2024, korvataanko pumppaamon korjaus. Vakuutusyhtiö vastasi, että pumppaamoon kohdistuu ikävähennys, ja pyysi pumppaamon iän ja kustannusarvion.
Toukokuussa korjausyritys kertoi asiakkaallemme, että vakuutusyhtiö osallistuu vastaavanlaisen pumpun kustannuksiin 12 prosentin ikävähennyksellä. Asiakkaamme tilasi työn siinä käsityksessä, että pumppaamon uusiminen korvataan.
Joulukuussa 2024 vakuutusyhtiö ilmoitti, että korjausyrityksen avoimet laskut ovat tasonparannusta eikä niitä korvata. Tarkempia perusteluja viestissä ei ollut. Maaliskuussa 2025 vakuutusyhtiö toisti kantansa ja katsoi, ettei pumppaamon uudelleen rakentaminen kuulu kotivakuutuksesta korvattavaksi.
Pumppaamosta, johon vakuutusyhtiö oli ensin sanonut kohdistuvan ikävähennyksen, tuli siis kokonaan korvaamaton.
Vanhaan pumppaamoon ei mahtunut uutta pumppua eikä putkistoa
Tasonparannus ei varmaan sano itsessään paljoa. Vakuutusehdoissa asia on kirjoitettu korvaussääntöihin, joiden mukaan korjauskustannuksina korvataan ne kustannukset, joilla vahingoittunut omaisuus saatetaan vahinkoa edeltäneeseen kuntoon. Korjauksen yhteydessä tehdyistä perus- tai muista parannuksista syntyneitä kustannuksia ei korvata.
Uusi pumppaamo on tietysti parempi kuin noin 17 vuotta vanha. Vanhan ja uuden omaisuuden välinen ero otetaan korvauksessa kuitenkin yleensä huomioon ikävähennyksenä, ja juuri ikävähennyksestä vakuutusyhtiö oli itsekin ensin puhunut.
Ratkaisevaa oli mielestämme siis se, olisiko vahingon voinut korjata ilman koko pumppaamon uusimista.
Asiakkaamme oli kysynyt tätä jo vahingon selvittelyn aikana paikalla käyneeltä LVI-yrityksen työnjohtajalta. Olisiko takaiskuventtiilin voinut siirtää johonkin toiseen putkeen, jotta koko pumppaamoa ei tarvitsisi uusia? Työnjohtajan mukaan se ei ollut mahdollista.
LVI-yritys totesi myöhemmin kirjallisesti, että koko pumppaamo oli vaihdettava. Vanha tee-se-itse-mallinen pumppaamo oli rakennettu niin ahtaaksi, ettei siihen voinut turvallisesti asentaa uutta pumppua ja putkistoa.
Uudelleenkäsittelypyyntö kaatoi tasonparannus-perusteen
Välttämätön korjaustyö ei ole tasonparannusta, vaikka tilalle tulee uusi
Uudelleenkäsittelypyynnössä lähdimme liikkeelle vakuutusehtojen korvaussäännöistä. Vakuutusyhtiön on ensisijaisesti korjattava vahingoittunut omaisuus, ja korjauskustannuksina korvataan se, mitä vahinkoa edeltäneeseen kuntoon pääseminen maksaa.
Totesimme, että pumppaamo oli rikkoutunut äkillisesti ja ennalta arvaamattomasti, ja vakuutusyhtiö oli jo korvannut saman vahingon muita seurauksia. LVI-yrityksen lausunnon mukaan pelkkä rikkoutuneen takaiskuventtiilin vaihtaminen ei ollut mahdollista. Koko pumppaamon uusiminen oli siis tarpeen vahingon korjaamiseksi eikä parannus.
Viittasimme myös Vakuutuslautakunnan ratkaisuun, jossa vesivahingon korjaaminen edellytti myös vahingoittumattoman saunan pesutilan vedeneristyksen uusimista, koska vedeneriste oli yhtenäinen kastuneen tilan kanssa. Lautakunta ei hyväksynyt vakuutusyhtiön perustetta jättää saunan osuus korvaamatta. Korvattaviin korjauskuluihin voi siis kuulua muutakin kuin vahingoittuneen omaisuuden korjaus, jos työ on tarpeen vahingoittuneen omaisuuden korjaamiseksi.
Esitimme lisäksi, että vakuutusyhtiön olisi joka tapauksessa pitänyt korvata vähintään se osuus laskusta, joka olisi tarvittu pumpun korjaamiseen. Asiakirjoista ei nimittäin käynyt ilmi, miksi siitäkään ei korvattu mitään.
Vakuutusyhtiön on yksilöitävä, miksi se jättää korvaamatta
Muistutimme, että kun vakuutusyhtiö vetoaa rajoitusehtoon tai kieltäytyy korvaamasta vahinkoa, sen on pystyttävä yksilöimään ne seikat, joihin kielteinen päätös perustuu. Näyttötaakka korvauksen epäämisen perusteista on vakuutusyhtiöllä. Katsoimme siksi, ettei pelkkä maininta tasonparannuksesta riittänyt.
Tässä tapauksessa vakuutusyhtiö ei ollut edes väittänyt, että pelkän takaiskuventtiilin vaihtaminen olisi ollut mahdollista. LVI-yrityksen lausunto osoitti päinvastaista.
Samalla vaadimme korvausta vesihanoista, jotka oli irrotettu korjaustöiden ajaksi ja jätetty ulos. Hanat jäätyivät syksyn yöpakkasilla ja rikkoutuivat, ja vakuutusyhtiö oli pitänyt niidenkin laskua tasonparannuksena.
Lopputulos
Pumppaamosta korvattiin 7 000 euroa nollan sijaan
Uudelleenkäsittelypyyntömme jälkeen vakuutusyhtiö muutti päätöstään heinäkuussa 2025. Tasonparannuksesta ei enää puhuttu, vaan vakuutusyhtiö korvasi pumppaamon vakuutusehtojen mukaisesti. Myös vesihanat korvattiin.
Tässä vaiheessa vakuutusyhtiö nosti esiin uuden asian. Omakotitalon vakuutusehtojen mukaan piha-alueen kaivot laitteineen on vakuutettu yhteensä enintään 7 000 euroon asti. Pumppaamosta korvattiin siis 7 000 euroa noin 12 400 euron laskusta.
Ero vakuutusyhtiön alkuperäiseen päätökseen oli asiakkaallemme merkittävä. Ilman uudelleenkäsittelypyyntöä koko noin 12 400 euron lasku olisi jäänyt hänen maksettavakseen, vaikka hän oli tilannut työn siinä uskossa, että vakuutus korvaa sen.
Asia eteni vielä Vakuutuslautakuntaan, jossa ratkaistiin ainoastaan se, oliko vakuutusyhtiö kertonut 7 000 euron enimmäismäärästä ennen vakuutuksen ottamista. Lautakunnan mukaan vakuutus oli otettu verkkokaupasta, jossa ostoa ei voinut tehdä merkitsemättä tutustuneensa vakuutusehtoihin ja tuoteselosteeseen. Raja mainittiin molemmissa, joten lautakunta katsoi vakuutusyhtiön kertoneen siitä riittävästi.
Miksi tapaus on merkityksellinen
Tasonparannukseen vetoaminen toistuu säännöllisesti hoitamissamme vakuutusriidoissa. Korjausyritys pitää jotain työtä tarpeellisena, mutta vakuutusyhtiö katsoo, ettei vahingon korjaaminen edellytä sitä, ja vetoaa tasonparannukseen, vaikka työ olisi välttämätön vahingon korjaamiseksi. Tässä tapauksessa vakuutusyhtiö ei edes perustellut, miksi pumppaamon uusiminen olisi ollut parannus.
Sama kysymys oli esillä myös palaneen omakotitalon perustuksia koskeneessa riidassa. Meidän näkemyksemme mukaan rakenteen uusiminen on korvattavaa vahingon korjaamista, jos vahinkoa ei voi korjata ilman sitä, vaikka rakenne ei itse vaurioitunut. Käsittelen tasonparannusta vakuutuksessa tarkemmin omassa artikkelissaan.
Korjausyrityksen kertoma tieto siitä, mitä vakuutusyhtiö korvaa, ei välttämättä sido vakuutusyhtiötä. Ennen kuin tilaat kalliin korjaustyön, pyydä vakuutusyhtiöltä kirjallinen kanta siihen, mitä se korvaa ja millä perusteella.
Jos vakuutusyhtiö vetoaa tasonparannukseen, kysy ensin, mikä osa työstä on sen mukaan parannusta ja miksi. Sen jälkeen kannattaa pyytää korjaajalta tai muulta alan ammattilaiselta kirjallinen arvio siitä, olisiko vahingon voinut korjata suppeammin. Tässä tapauksessa uudelleenkäsittelypyynnön keskeinen todiste oli LVI-yrityksen kirjallinen lausunto.
Kannattaa myös tarkistaa, onko piha-alueen rakenteille vakuutusehdoissa enimmäismäärä. Esimerkiksi tämän vakuutusyhtiön omakotitalon kotivakuutuksessa piha-alueen kaivot laitteineen, aidat ja pienet rakennelmat on yhä vakuutettu yhteensä enintään 7 000 euroon asti.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Saunapalo mökillä – suojeluohjevähennys pieneni Vakuutuslautakunnassa
Kotivakuutus remontin ajaksi riitti – vakuutusmyyjän lupaus kumosi rakennusvirherajoituksen
Pyyhkäise nähdäksesi lisää