

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Vuokranantajan kotivakuutus ja tulipalo – vakuutusyhtiö väitti koko irtaimiston olleen vuokrattu
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
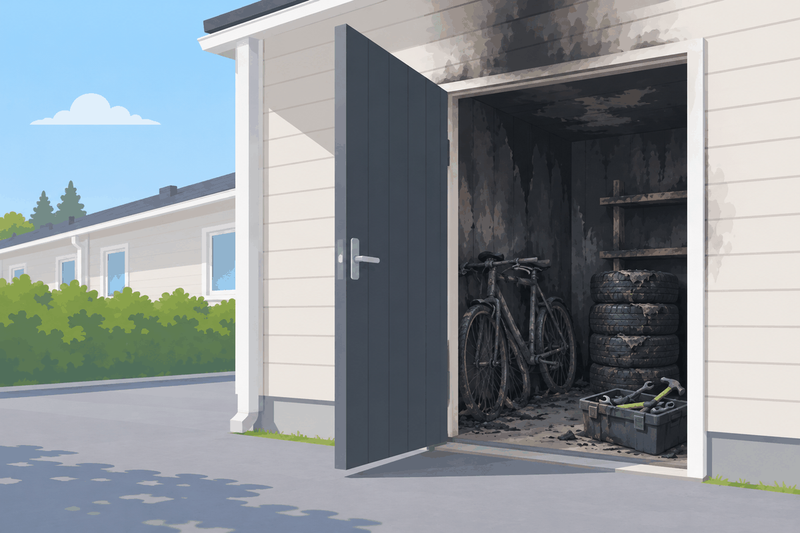
Asiakkaamme oli vuokrannut rivitalossa sijaitsevan kakkosasuntonsa kalustettuna läheiselleen. Lokakuussa 2023 asunnossa syttyi tulipalo, joka vaurioitti myös asiakkaamme omaa irtaimistoa sekä asunnosta että sen varastosta.
Vakuutusyhtiö eväsi korvauksen kotivakuutuksesta kokonaan. Sen mukaan kaikki asunnossa ja varastossa ollut omaisuus oli vuokrattu, eikä toiselle vuokratun omaisuuden vahinkoja korvata.
Vuokrasopimuksessa luki kuitenkin vain, että asunto vuokrataan kalustettuna ja sisustettuna. Kuuluivatko vuokraan silloin myös omistajan remonttivälineet, vaatteet ja auton talvirenkaat?
Riitautimme päätöksen uudelleenkäsittelypyynnöllä, ja vakuutusyhtiö muutti kantansa.
Millaisia kotivakuutusriitoja olemme hoitaneet?Tulipalo vuokra-asunnossa – vakuutusyhtiö eväsi korvauksen kokonaan
Asiakkaamme omisti rivitaloasunnon kakkosasuntonaan ja vuokrasi sen myöhemmin läheiselleen. Vuokrasopimus koski kalustettua ja sisustettua asuinhuoneistoa.
Asiakas majoittui asunnossa edelleen säännöllisesti, joten hän säilytti siellä osaa omasta irtaimistostaan. Osa tavaroista oli asunnossa sisällä ja osa asunnon varastotilassa.
Lokakuussa 2023 asunnossa syttyi tulipalo. Se vaurioitti laajasti sekä asunnossa että varastotilassa ollutta irtaimistoa.
Asiakas haki kotivakuutuksestaan korvausta niistä vahingoista, jotka palo oli aiheuttanut hänen rakennukselleen ja irtaimistolleen. Vakuutusyhtiö selvitti asiaa ja eväsi sen jälkeen korvauksen kokonaan. Sen mukaan kyse oli toiselle vuokratun omaisuuden vahingosta, jota kotivakuutusehtojen mukaan ei korvata.
Vakuutusyhtiö perusteli päätöstään vuokrasopimuksella, jonka mukaan asunnon kalusteet ja sisusteet kuuluivat vuokraan. Vakuutusyhtiön mukaan tämä tarkoitti, että kaikki asunnossa ja varastossa ollut irtaimisto oli vuokrattu.
Mitä kalustetun asunnon vuokraus kattaa?
Oliko kaikki irtaimisto vuokrattu vai vain kalustus ja sisustus?
Tässä tapauksessa vuokraan kuului se, mistä vuokrasopimuksessa oli sovittu. Sopimuksen mukaan huoneisto vuokrattiin kalustettuna ja sisustettuna asuinkäyttöön, mutta sopimuksessa ei sanottu, että vuokraan kuuluisi muuta asunnossa tai varastossa ollutta irtaimistoa.
Vakuutusyhtiön mielestä asia oli selvä. Me emme hyväksyneet tätä tulkintaa.
Kysymys oli siitä, mitä kalustetun asuinhuoneiston vuokrasopimus käytännössä tarkoittaa. Onko silloin kaikki asunnossa oleva omaisuus vuokrattu? Vai onko vuokrattu vain tavanomainen kalustus ja sisustus, eikä esimerkiksi varastotilaan jätettyjä omistajan tavaroita?
Palossa tuhoutui paljon sellaista omaisuutta, joka ei voinut kuulua tavanomaiseen kalustetun asunnon vuokraan. Joukossa oli omistajan remonttivälineitä, vaatteita, urheiluvälineitä, kuten kalliita polkupyöriä, ja auton talvirenkaat.
Yleisen elämänkokemuksenkin valossa oli epäuskottavaa, että vuokrasopimuksessa olisi sovittu kaikkien näiden esineiden vuokraamisesta. Erityisesti polkupyörien käyttöoikeus olisi ollut erikoista jättää kirjaamatta sopimukseen, jos ne todella olisi vuokrattu.
Miten saimme kielteisen päätöksen kumottua?
Vuokrasopimus koski vain kalustusta ja sisustusta
Uudelleenkäsittelypyynnössämme osoitimme ensin, että vuokrasopimus koski vain kalustusta ja sisustusta eikä kaikkea asunnossa ja varastossa ollutta irtaimistoa.
Sopimuksen otsikko oli kalustetun asuinhuoneiston vuokrasopimus, eikä siinä mainittu muuta irtaimistoa.
Asiakkaallamme oli myös käytännön syy pitää omia tavaroitaan asunnossa, koska hän majoittui siellä säännöllisesti. Tämä heikensi vakuutusyhtiön väitettä entisestään. Osa tavaroista oli lisäksi erillään varastotilassa.
Vakuutusyhtiön olisi pitänyt näyttää, että omaisuus oli vuokrattu
Toinen argumenttimme koski näyttötaakkaa. Kun vahinko kuuluu lähtökohtaisesti vakuutuksen piiriin ja vakuutusyhtiö jättää sen korvaamatta rajoitusehtoon vedoten, vakuutusyhtiön on näytettävä, että rajoitusehto soveltuu.
Tulipalo kuului riidattomasti kotivakuutuksesta korvattaviin vahinkoihin. Koska vakuutusyhtiö vetosi vuokrattua omaisuutta koskevaan rajoitusehtoon, sen piti näyttää toteen, että omaisuus oli todella vuokrattu. Pelkkä väite ei riittänyt.
Asiakkaan ei siis tarvinnut osoittaa, ettei omaisuutta ollut vuokrattu. Näyttövelvollisuus oli vakuutusyhtiöllä.
Juuri tämä käänsi asian. Vakuutusyhtiö ei esittänyt mitään näyttöä siitä, että irtaimistoa olisi vuokrattu laajemmin kuin vuokrasopimuksesta ilmeni. Muun irtaimiston vuokraamisesta ei ollut sovittu sopimuksessa eikä muutenkaan. Vakuutusyhtiö oli vain tulkinnut vuokrasopimusta laajemmin kuin siinä sanottiin.
Lopputulos
Kotivakuutus korvasi palovahingosta lähes 15 000 euroa
Uudelleenkäsittelypyyntömme jälkeen vakuutusyhtiö muutti päätöstään ja korvasi vahingosta lähes 15 000 euroa. Alun perin se oli kieltäytynyt maksamasta mitään.
Ilman uudelleenkäsittelypyyntöä asiakkaamme olisi jäänyt kokonaan ilman korvausta. Vakuutusyhtiö suostui maksamaan vasta, kun haastoimme sen tulkinnan ja osoitimme sen virheelliseksi. Saman korvauksen olisi pitänyt tulla jo ensimmäisellä päätöksellä.
Korvaako kotivakuutus vuokranantajan tavarat vuokra-asunnossa?
Ei aina. Vakuutusyhtiö oli tässä tapauksessa oikeassa siinä, että toiselle vuokratun omaisuuden vahinkoja ei aina korvata kotivakuutuksesta. Osalla vakuutusyhtiöistä toiselle vuokrattu irtaimisto ei ole kotivakuutuksen kohteena lainkaan. Riita syntyi siitä, mikä omaisuus asunnossa oli vuokrattu.
Kalustettuna vuokraavan kannattaa siksi merkitä vuokrasopimukseen, mikä vuokranantajan irtaimisto kuuluu vuokraan. Sen jälkeen kannattaa varmistaa, että vuokraan kuuluva irtaimisto on vakuutettu joko vuokranantajan omalla kotivakuutuksella tai vuokralaisen kotivakuutuksessa. Jälkimmäinen ei ole tavallinen tapa vakuuttaa, joten turvallisinta on vakuuttaa vuokranantajan omaisuus vuokranantajan itse ottamalla vakuutuksella.
Kakkosasuntoa tai sijoitusasuntoa vuokralle antavan kannattaa tarkistaa myös, mitä vuokranantajan vakuutus korvaa ja mitä se jättää korvaamatta.
Tapaus osoittaa myös, että vakuutusyhtiö voi tulkita vahinkoon liittyviä asiakirjoja yksioikoisesti tai suorastaan virheellisesti. Yleisluonteinen maininta vuokrasopimuksessa riitti tässä kielteiseen päätökseen. Kun vakuutusyhtiö vetoaa rajoitusehtoon, sen on kuitenkin pystyttävä osoittamaan, että ehto soveltuu. Vakuutetun ei tarvitse todistaa kielteistä tosiseikkaa.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Saunapalo mökillä – suojeluohjevähennys pieneni Vakuutuslautakunnassa
Kotivakuutus remontin ajaksi riitti – vakuutusmyyjän lupaus kumosi rakennusvirherajoituksen
Pyyhkäise nähdäksesi lisää