

Ratkaistut vakuutusriidat Kielteinen päätös vastuuvakuutuksesta
Kuntotarkastajan vastuu – vesikaton aluskatteen reiät jäivät pois kuntotarkastusraportista
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
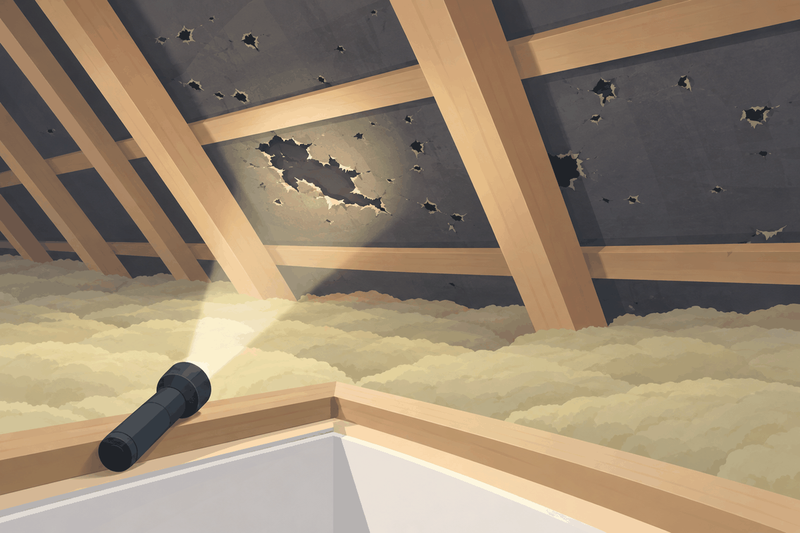
Asiakkaamme osti omakotitalon, jonka kuntotarkastusraportin mukaan yläpohjassa ei ollut viitteitä vaurioista. Pari kuukautta kaupanteon jälkeen yläpohjasta löytyi vesikaton aluskate täynnä reikiä.
Kuntotarkastajan vastuuvakuutusyhtiö hylkäsi korvausvaatimuksen. Sen mukaan tarkastus oli tehty ohjeiden mukaan, eikä kuntotarkastaja vastannut talon vaurioista.
Mutta kuka pystyi jälkikäteen osoittamaan, oliko aluskate edes tarkastettu? Raportissa oli yläpohjasta vain neljä valokuvaa.
Riitautimme päätöksen Vakuutuslautakunnassa, ja kuntotarkastajan vastuu ratkesi asiakkaamme hyväksi.
Millaisia muita vastuuvahinkoja olemme hoitaneetKuntotarkastus ennen omakotitalon kauppaa ja vastuuvakuutuksen kielteinen päätös
Asiakkaamme osti 2010-luvulla rakennetun omakotitalon yli 250 000 euron kauppahinnalla. Ennen kauppaa myyjät ja ostajat tilasivat yhdessä kuntotarkastuksen.
Kuntotarkastusraportissa todettiin yläpohjan osalta, että ”yläpohjatilassa ei havaittu viitteitä vaurioista tai vesikatteen vuodoista”. Tämän perusteella asiakkaamme uskoi talon katon olevan kunnossa.
Pari kuukautta kaupanteon jälkeen asiakkaamme kävi yläpohjassa suunnitellun kaapeliasennuksen vuoksi. Siellä paljastui ikävä yllätys. Vesikaton aluskatteessa oli lukuisia reikiä, ilmeisesti hyönteisten aiheuttamia. Vaurioita löytyi kaikilta alueilta, jotka kyettiin tuolloin tarkastamaan.
Asiakkaamme teetti toisella yrityksellä uuden tarkastuksen. Sen mukaan koko aluskate pitäisi vaihtaa. Korjauskustannukset arvioitiin 30 000 ja 40 000 euron välille. Tiilikaton purkaminen ja uudelleenasennus tekivät korjauksesta kalliin.
Asiakkaamme oma kotivakuutus korvasi vahingosta 15 000 euroa. Loppuosaa ei voinut saada myyjiltä, koska nämä olivat maksukyvyttömiä. Siksi asiakkaamme haki korvausta kuntotarkastusyrityksen konsulttivastuuvakuutuksesta, mutta vakuutusyhtiö kieltäytyi maksamasta.
Vakuutusyhtiön mukaan kuntotarkastus oli tehty ohjeiden mukaisesti. Tarkastus oli pintapuolinen, kuten pitikin. Vakuutusyhtiö epäili lisäksi, että reiät olivat syntyneet vasta tarkastuksen jälkeen. Yhtiön näkemyksen mukaan kuntotarkastaja ei ollut vastuussa itse vaurioista, vaan ainoastaan niiden havaitsematta jäämisestä aiheutuneista vahingoista.
Kuntotarkastajan vastuu kiinteistökaupassa – kenen piti näyttää, että tarkastus tehtiin huolellisesti?
Kuntotarkastajan. Kuluttajansuojalain mukaan näyttötaakka huolellisuudesta on palvelun suorittajalla, ja juuri tämä ratkaisi tapauksen.
Vakuutusyhtiö väitti, että kuntotarkastaja oli toiminut oikein. Meidän mielestämme tarkastus oli tehty puutteellisesti.
Vakuutusyhtiö perusteli kantaansa sillä, että kuntotarkastus on luonteeltaan pintapuolinen. Tarkastaja ei avaa rakenteita eikä tutki piileviä seikkoja. Hän havainnoi vain sen, minkä näkee. Jos vauriot eivät näy, niitä ei voi raportoida.
Tämä on sinänsä totta. Asuntokaupan kuntotarkastuksen suoritusohjeen mukaan kohde tarkastetaan näkyviltä osiltaan aistinvaraisesti ja rakenteita rikkomatta. Tarkastaja ei ole vastuussa piilevistä vaurioista.
Mutta tässä tapauksessa vauriot eivät olleet piileviä. Ne olivat selvästi näkyviä reikiä aluskatteessa. Kysymys kuului: oliko tarkastaja edes käynyt katsomassa niitä alueita, joilta reiät myöhemmin löytyivät?
Kuntotarkastussopimukseen sovelletaan kuluttajansuojalain 8 lukua. Sen mukaan palveluksen on vastattava sitä, mitä voidaan katsoa sovitun. Palvelu on lisäksi suoritettava ammattitaitoisesti ja huolellisesti.
Käytännössä kuntotarkastajan oli siis pystyttävä osoittamaan, että hän teki työnsä huolellisesti. Ei riitä, että hän vain väitti niin tehneensä.
Kuntotarkastusraportissa oli vain neljä valokuvaa yläpohjasta. Aluskate näkyi kunnolla vain yhdessä kuvassa, joka oli otettu räystään suuntaan. Siitä kuvasta ei näkynyt vaurioita.
Mutta entä muu aluskate?
Raportti ei kertonut, mitä alueita oli tarkastettu ja mitä ei. Raportissa ei ollut merkintöjä siitä, että jokin osa olisi esimerkiksi jäänyt kokonaan tarkastamatta kulkumahdollisuuksien puutteen vuoksi.
Myöhemmin toisen yrityksen tekemässä tarkastuksessa tällainen merkintä oli tehty nimenomaisesti, ettei tiettyä kohtaa rakennuksesta päästy tarkastamaan. Tämä oli siis se oikea tapa, jolla asia kuului merkitä raporttiin.
Vakuutusyhtiö argumentoi, että reiät olivat ehkä syntyneet vasta huhtikuisen tarkastuksen ja heinäkuisen havainnon välillä. Tämä oli mahdollista, mutta se ei ollut olennaista. Olennaista oli, että kuntotarkastaja ei pystynyt todistamaan tarkastaneensa niitä alueita, joilta vaurioita myöhemmin löytyi.
Kuntotarkastuksen suoritusohjeen mukaan yläpohjatilassa piti nimittäin tarkastaa muun muassa aluskate. Jos jotain aluetta ei voida tarkastaa, se pitää kirjata raporttiin. Näin ei ollut tehty.
Miten Vakuutuslautakunta arvioi puutteellisen kuntotarkastuksen
Kuntotarkastusraportista piti näkyä, mitä yläpohjasta tarkastettiin
Vakuutuslautakunnan mukaan kuntotarkastusta oli pidettävä puutteellisena, koska raportista ei voinut päätellä, oliko aluskate tarkastettu ja ehjä.
Laadimme lausuntopyynnön Vakuutuslautakuntaan. Keskeinen argumenttimme oli, että kuntotarkastaja ei pystynyt osoittamaan suorittaneensa omakotitalon tarkastusta sopimuksen mukaisesti.
Nostimme esiin samat kolme seikkaa: valokuvat, puuttuvat merkinnät tarkastetuista alueista ja toisen tarkastuksen kirjauksen. Miksi alkuperäisessä raportissa ei ollut vastaavaa merkintää?
Vakuutuslautakunta totesi, että aluskatteen vauriot olivat selvästi silmin nähtäviä. Ne olisi pitänyt havaita myös pintapuolisessa tarkastuksessa.
Lautakunta kiinnitti huomiota siihen, että kuntotarkastusraportista ei voinut päätellä, oliko aluskate ollut ehjä tarkastushetkellä. Raportin valokuvista ei näkynyt, millaisessa kunnossa muu aluskate oli. Raportissa ei ollut mainintaa siitä, että jokin alue olisi jäänyt tarkastamatta.
Lautakunta totesi myös, että epäselvyys vaurioiden syntymisajankohdasta johtui nimenomaan puutteellisesta dokumentaatiosta. Jos kuntotarkastaja olisi kuvannut aluskatteen kattavasti, olisi voitu todeta, oliko se ollut ehjä raportin tekemishetkellä vai olivatko vauriot syntyneet vasta kaupanteon jälkeen.
Ostajan tarkastusvelvollisuus ei vapauttanut kuntotarkastajaa
Vakuutusyhtiö vetosi myös maakaareen. Ostaja ei saa vedota kiinteistön virheenä seikkaan, joka olisi voitu havaita kiinteistön tarkastuksessa ennen kauppaa. Eli asiakkaamme olisi pitänyt itse huomata reiät?
Lautakunta ei hyväksynyt tätä. Myyjät ja ostajat olivat tilanneet kuntotarkastuksen yhdessä nimenomaan talon kunnon selvittämiseksi. Aluskatteen vauriot eivät siksi olleet asia, joka ostajien olisi pitänyt itse havaita.
Kuntotarkastaja ei voinut asiantuntijana vapautua vastuustaan, eikä korvausta voitu alentaa ostajien oman tarkastusvelvollisuuden perusteella.
Kuntotarkastajan vastuu ulottui kauppahinnan ylihintaan
Lautakunnan mukaan korvattavaa vahinkoa voi olla myös kauppahinnasta maksettu ylihinta.
Vakuutusyhtiö vetosi myös siihen, että kuntotarkastaja ei vastaa itse rakennuksen vaurioista. Tämä piti paikkansa. Kuntotarkastuksen sopimusehdoissa todetaan, että tarkastaja vastaa niistä vahingoista, joita vaurion havaitsematta jääminen aiheuttaa tilaajalle.
Mutta mitä tämä tarkoittaa käytännössä?
Vakuutusyhtiön mukaan se tarkoitti vain selvittelykuluja ja vastaavia.
Lautakunta näki asian toisin. Se totesi, että kuntotarkastajan oli täytynyt ymmärtää, miten suuri merkitys tarkastuksella oli kaupan osapuolille. Tarkastuksen havainnot vaikuttivat suoraan ostajan päätöksentekoon ja kauppahinnan määräytymiseen.
Siksi korvattavana vahinkona voitiin pitää myös sitä ylihintaa, jonka asiakkaamme oli maksanut kiinteistöstä. Jos vika olisi ollut tiedossa, kauppahinta olisi ollut alempi. Tätä hinnanerotusta ei olisi syntynyt, jos kuntotarkastaja olisi tehnyt tarkastuksen oikeaoppisesti.
Vakuutusyhtiö argumentoi myös, että asiakkaamme olisi voinut vaatia hinnanalennusta myyjiltä. Tämä oli teoriassa totta, mutta käytännössä se ei ollut mahdollista. Myyjillä oli yli 300 000 euroa velkoja ulosotossa, ja ostajat olivat jo ennen tarkastusta kertoneet kuntotarkastajalle myyjien taloudellisesta tilanteesta ja korostaneet raportin oikeellisuuden merkitystä.
Lautakunta totesi, että myyjien maksukyvyttömyys ei sinänsä siirtänyt vastuuta kuntotarkastajalle. Mutta se ei myöskään vapauttanut kuntotarkastajaa hänen omasta vastuustaan. Kuntotarkastaja vastasi oman suorituksensa virheistä riippumatta siitä, pystyikö ostaja saamaan korvausta myyjiltä.
Lopputulos
Kuntotarkastaja oli korvausvastuussa ostajille
Vakuutuslautakunta katsoi, että kuntotarkastus oli ollut puutteellinen yläpohjan tarkastuksen osalta. Kuntotarkastaja ei pystynyt osoittamaan tehneensä työtään sopimuksen mukaisesti.
Lautakunta totesi myös, että kuntotarkastaja oli korvausvastuussa asiakkaallemme aiheutuneesta vahingosta. Vahinko ei rajoittunut vain selvittelykuluihin, vaan siihen kuului myös mahdollinen kauppahinnasta maksettu ylihinta.
Koska korjauksia ei ollut vielä tehty, lopullista vahingon määrää ei voitu arvioida. Siksi lautakunta suositti, että vakuutusyhtiö käsitteli asian uudelleen korvauksen määrän arvioimiseksi.
Asiakkaamme kannalta tämä oli merkittävä voitto. Vakuutusyhtiö oli alun perin hylännyt korvausvaatimuksen kokonaan. Yhtiön mukaan kuntotarkastaja ei ollut lainkaan vastuussa. Nyt lautakunta vahvisti, että vastuu oli syntynyt. Jäljellä oli enää kysymys siitä, kuinka paljon korvataan.
Tämä on olennainen ero. Kun korvausvastuu on todettu, keskustelu siirtyy euroihin. Se on eri asia kuin taistella siitä, onko vastuuta ylipäätään olemassa.
Mitä tehdä, kun kuntotarkastus ei huomannut vikaa?
Asuntokaupassa kuntotarkastusraporttiin luotetaan paljon. Jos raportissa ei mainita ongelmia, niitä ei oleteta olevan. Tämä tapaus osoitti, ettei raporttiin luottaminen aina ole perusteltua, ja pahimmillaan virhe paljastuu vasta, kun kauppahinta on maksettu ja olet jo muuttanut uuteen kotiisi.
Ensimmäinen osoite on silti myyjä. Kiinteistön virheestä vastaa ensisijaisesti myyjä, ja ostaja voi vaatia hinnanalennusta kuntotarkastuksen jälkeenkin, jos talossa on merkittävä salainen virhe. Ilmoita virheestä myyjälle kirjallisesti kohtuullisessa ajassa siitä, kun huomasit sen.
Kuntotarkastaja vastaa rinnalla omasta virheestään. Jos tarkastus oli virheellinen ja virhe aiheutti sinulle vahinkoa, korvausta voi hakea kuntotarkastajalta ja tämän vastuuvakuutuksesta. Tämä korostuu, kun myyjältä ei saa rahaa, kuten tässä tapauksessa. Ilmoita virheestä siksi myös kuntotarkastajalle.
Muista myös näyttötaakka. Sinun ei tarvitse todistaa, että kuntotarkastaja toimi huolimattomasti, vaan hänen pitää osoittaa toimineensa huolellisesti. Jos raportista ei näe, mitä tarkastettiin, se on hänelle vaikeaa. Tällä perusteella voitimme tämän tapauksen.
Myyjän maksukyvyttömyys ei myöskään vapauta kuntotarkastajaa. Vakuutusyhtiö yritti väittää, että asiakkaamme tiesi myyjien olevan velkaisia ja otti siksi tietoisen riskin. Se ei vapauttanut kuntotarkastajaa vastuusta oman työnsä virheistä.
Jos kuntotarkastajan vastuuvakuutus on hylännyt korvausvaatimuksesi, päätöksen oikeellisuus kannattaa tarkistaa. Vakuutusyhtiöt eivät läheskään aina tulkitse vastuukysymyksiä oikein.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

LVI-asentajan vastuu vesivahingosta – koeponnistuspöytäkirja ei pitänyt paikkaansa
Astianpesukoneen vuoto huollon jälkeen – huoltoliikkeen vastuuvakuutus korvasi vesivahingon
Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Pyyhkäise nähdäksesi lisää