

Ratkaistut vakuutusriidat Kielteinen päätös vastuuvakuutuksesta
Astianpesukoneen vuoto huollon jälkeen – huoltoliikkeen vastuuvakuutus korvasi vesivahingon
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
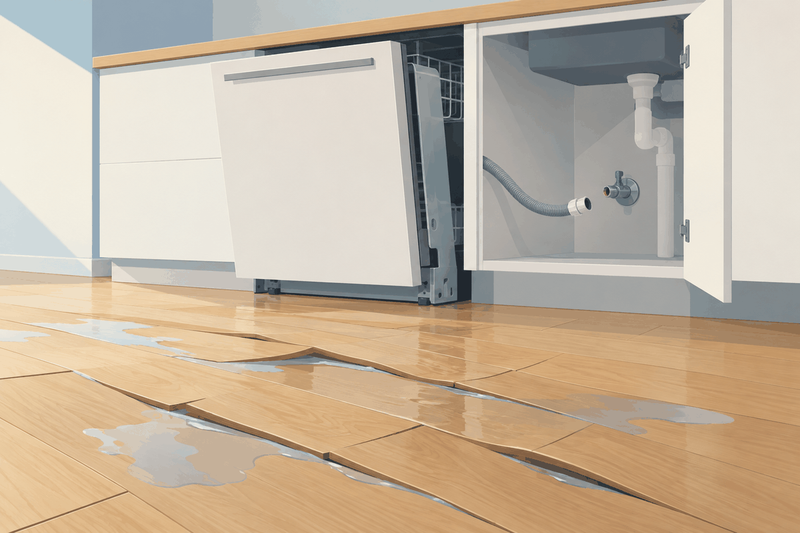
Astianpesukone alkoi vuotaa kolme päivää sen jälkeen, kun valmistajan valtuuttama huoltoliike oli vaihtanut siihen piirikortin. Vettä nousi keittiön lattian saumoista, ja parketti alkoi kupruilla.
Huoltoliikkeen vastuuvakuutus hylkäsi korvausvaatimuksen. Vakuutusyhtiön mukaan huoltoliike ei ollut koskenut koneen vesiliitokseen, ja vuoto oli alkanut jo ennen huoltoa. Asiakkaidemme kotivakuutus oli jo aiemmin hylännyt vahingon asennusvirheeseen vedoten.
Mutta miten vesi olisi voinut vuotaa viikkoja, jos koneen hana oli kiinni koko sen ajan, kun kone odotti korjausta?
Riitautimme päätöksen uudelleenkäsittelypyynnöllä, ja ratkaisevaksi nousi kokonaisuus, jossa painoi erityisesti se, mitä asiakkaamme olivat itse nähneet huoltokäyntien aikana.
Millaisia muita vastuuvahinkoja olemme hoitaneetAstianpesukone vuoti lattialle kolme päivää huollon jälkeen
Asiakkaamme ostivat astianpesukoneen kodinkoneliikkeestä asennuksineen elokuussa. Liikkeen alihankkija asensi koneen ja vahvisti asennuspöytäkirjalla, että vesiliitännät oli testattu ja todettu pitäviksi.
Ensimmäisten käyttökertojen ajan asiakkaamme seurasivat liitäntöjä ohjeiden mukaisesti, eikä vuotoja näkynyt. Kone toimi moitteetta noin 11 kuukautta.
Seuraavana kesänä pesuohjelmat alkoivat temppuilla, ja heinäkuussa kone lakkasi toimimasta. Asiakkaamme reklamoivat myyjälle, joka ohjasi heidät ottamaan yhteyttä laitteen valmistajaan.
Valmistajan valtuuttama huoltoliike kävi kohteessa kahdesti. Heinäkuun lopussa se resetoi koneen tuloksetta, ja syyskuun alussa se vaihtoi koneeseen piirikortin. Korjauksen jälkeen kone näytti taas toimivan normaalisti.
Kolme päivää myöhemmin asiakkaamme huomasivat vettä nousevan keittiön lattian saumoista. Kosteuskartoituksen mukaan vuodon syy oli astianpesukoneen tulovesiputken löysälle jäänyt liitos. Liitoksessa ei ollut vaurioita, eikä se vuotanut enää, kun se kiristettiin.
Asiakkaamme vaativat korvausta huoltoliikkeeltä. Heidän kotivakuutuksensa oli jo hylännyt vahingon asennusvirheeseen vedoten, joten huoltoliikkeen vastuuvakuutus oli käytännössä ainoa reitti saada vahinko korvatuksi.
Huoltoliikkeen vastuuvakuutus hylkäsi kuitenkin sekin vaatimuksen. Vakuutusyhtiön perusteet olivat nämä:
- huoltoliike ei ollut irrottanut vesiliitosta huollon aikana
- vuoto oli ollut pitkäaikainen ja alkanut jo ennen huoltokäyntejä
- liitoskohdan puuttuva kannakointi oli edesauttanut liitoksen löystymistä koneen käytön aiheuttamien paineiskujen vuoksi.
Vahinkoa ei siis korvattu.
Kuka korvaa astianpesukoneen vuodon huollon jälkeen?
Huoltoliikkeen vastuuvakuutus korvaa vuodon, jos vahinko johtuu huoltoliikkeen työstä eikä huoltoliike pysty näyttämään toimineensa huolellisesti. Kuluttajansuojalain mukaan palvelu on tehtävä ammattitaitoisesti ja huolellisesti, ja huolellisuuden näyttäminen on palvelun tekijän asia.
Asiakkaan on silti pystyttävä osoittamaan, että vuoto liittyy huoltotyöhön, esimerkiksi niin, että huoltaja käsitteli vuotanutta kohtaa. Kun tämä yhteys on olemassa, pelkkä huoltoliikkeen väite siitä, ettei vesiliitokseen koskettu, ei riitä.
Huoltoliikkeen piti näyttää tehneensä työn huolellisesti
Huoltoliike ei pystynyt tähän, koska sen oma kertomus ei pitänyt. Huoltoliike nimittäin veti astianpesukoneen ulos paikaltaan molemmilla huoltokerroilla. Asiakkaamme näkivät tämän omin silmin. Huoltoliike ei kuitenkaan ollut kertonut ensimmäisestä siirtämisestä vakuutusyhtiölle, eikä siitä ollut mainintaa huoltoraportissakaan.
Huoltoliikkeen kertomus koneelle tehdyistä töistä oli muutenkin ristiriitainen, ja osa tiedoista oli jätetty kertomatta. Oliko vahinkoilmoituksessa siis kerrottu kaikki olennainen?
Kosteuskartoituksen tekijä totesi, että tulovesiputken liitos oli kartoitushetkellä niin löysällä, että jopa pieni lapsi olisi saanut sen auki käsin. Kartoittajan mukaan löysyys ei voinut johtua alkuperäisestä asennuksesta.
Väite vuodon pitkäaikaisuudesta ei perustunut todisteisiin
Vakuutusyhtiö tulkitsi kosteuskartoitusraporttia niin, että vuoto olisi alkanut jo alkuperäisen asennuksen yhteydessä lähes vuotta aiemmin. Raportissa luki, että liitos oli ”jäänyt löysälle aikaisemman asennuksen yhteydessä”, ja vakuutusyhtiön mielestä tämä viittasi koneen ensiasennukseen.
Tulkinta oli kuitenkin virheellinen.
Kartoittaja ei raporttia laatiessaan tiennyt, että kohteessa oli käynyt huoltoliike vain kolme päivää ennen vahingon havaitsemista. Hän oli olettanut, että kyse oli edellisestä asennuskerrasta. Kun kartoittajalta myöhemmin kysyttiin asiasta, hän vahvisti, ettei vuodon pitkäaikaisuudesta ollut tehty mitään havaintoja.
Miten asia ratkaistiin
Kosteuskartoittajan havainnot kumosivat vakuutusyhtiön tulkinnan
Uudelleenkäsittelypyynnössä nostimme esiin kosteuskartoittajan antamat lisätiedot. Kartoittaja vahvisti kaksi olennaista seikkaa:
- pitkäaikaisesta vuodosta ei tehty havaintoja, ja
- liitoksen poikkeuksellinen löysyys viittasi sen avaamiseen ja kiristämättä jättämiseen.
Osoitimme myös, että alkuperäinen asennuspöytäkirja todisti liitoksen olleen pitävä ensiasennuksen jälkeen. Konetta käytettiin ongelmitta yli 11 kuukautta, joten jos liitos olisi jäänyt löysälle jo asennuksessa, vuodon olisi pitänyt ilmetä heti ensimmäisillä käyttökerroilla. Näin ei ollut käynyt.
Myöskään vakuutusyhtiön peruste puuttuvasta kannakoinnista ei kestänyt tarkempaa tarkastelua. Koska kartoittaja katsoi liitoksen selvästi avatun ja jätetyn kiristämättä, kannakoinnilla ei ollut syy-yhteyttä vahinkoon. Vuoto ei johtunut hitaasta löystymisestä, vaan siitä, ettei liitosta kiristetty kunnolla takaisin.
Kiinni ollut astianpesukoneen hana rajasi vuodon syntyhetken
Asiakkaamme pitivät astianpesukoneen hanan eli kalustesulun kiinni aina, kun konetta ei voitu käyttää tai sen huolto oli kesken. Kone oli lakannut toimimasta heinäkuussa, joten hana oli kiinni koko sen ajan, kun kone odotti korjausta. Vuotanut liitos oli hanan jälkeen, eikä siitä voinut vuotaa vettä tuona aikana.
Vuoto oli siis voinut alkaa aikaisintaan syyskuun alussa, kun huoltoliike oli käynyt kohteessa viimeisen kerran.
Myös vahingon havaitsemistapa viittasi äkilliseen vuotoon. Vesi nousi näkyviin lattian saumoista ja saumat alkoivat kohota, mikä ei sovi yhteen hitaan, pitkäaikaisen tihkuvuodon kanssa.
Asiakkaamme olivat lisäksi laittaneet allaskaappiin kuivan liinan ensimmäisen huoltokäynnin yhteydessä vuotojen varalta. Liina pysyi kuivana toiseen huoltokäyntiin asti eli yli kuukauden ajan.
Huoltoliikkeen työntekijä ei myöskään havainnut mitään poikkeavaa toisella käynnillään, vaikka hän työskenteli juuri sillä alueella, josta kosteutta myöhemmin löytyi. Kosteuskartoitusraportin mukaan kosteusalue kattoi koko astianpesukonetta ympäröivän lattian. Jos vuoto olisi ollut jo tuolloin käynnissä, sen olisi pitänyt näkyä lattian tasossa työskennellessä.
Keittiöstä eri aikoina otetuista valokuvista pystyimme lisäksi osoittamaan, ettei parketissa näkynyt kosteusvaurioita vielä heinäkuun lopussa, puolitoista kuukautta ennen vahingon havaitsemista. Jos vuoto olisi ollut pitkäaikainen, lattiapinnassa olisi pitänyt näkyä tummumista tai kohoamista.
Asia ratkesi siis kokonaisuuden perusteella. Kun huoltoliikkeen ristiriitaista kertomusta verrattiin asiakkaidemme havaintoihin huolloista ja niitä seuranneista tapahtumista, huoltoliike ei pystynyt näyttämään toimineensa huolellisesti.
Lopputulos
Huoltoliikkeen vastuuvakuutus korvasi vesivahingon kokonaisuudessaan
Vakuutusyhtiö muutti kielteisen korvauspäätöksensä uudelleenkäsittelypyyntömme jälkeen ja korvasi koko vesivahingon huoltoliikkeen vastuuvakuutuksesta.
Asiakkaillemme tämä oli tietysti merkittävä helpotus. Keittiön lattiarakenteet olivat kastuneet, eivätkä korjauskulut jääneet pieniksi.
Ilman muuttunutta korvauspäätöstä kallis korjaustyö olisi jäänyt kokonaan heidän maksettavakseen, sillä myös kotivakuutus oli hylännyt vahingon asennusvirheeseen vedoten.
Mitä tehdä, kun astianpesukone vuotaa huollon tai asennuksen jälkeen?
Olemme nähneet saman kuvion usein. Kun vahinko havaitaan, huoltoliike kiistää nopeasti, että se olisi tehnyt vuotaneeseen kohtaan mitään. Kokemuksemme mukaan syy on useimmiten se, ettei työn tehnyttä työntekijää saada riittävän nopeasti kiinni, ja vaatimus kiistetään puutteellisin tiedoin. Joskus työn tehnyt ei itse kerro totuutta, jolloin yrityskään ei tiedä paremmasta ja vie virheellisen tiedon eteenpäin.
Paras suoja ovat omat havainnot. Jos mahdollista, joku on seuraamassa huoltoa ja katsoo, siirretäänkö konetta, avataanko liitoksia ja testataanko vesiliitäntä lopuksi. Näin huoltoliikkeen näkemys tapahtumien kulusta on jälkikäteen helpompi haastaa. Jos kukaan ei olisi seurannut huoltoa tässä tapauksessa, huoltoliikkeen vastausta ei olisi voinut kiistää.
Kun vuoto huomataan, sulje astianpesukoneen hana, ota kuvat lattiasta, liitoksesta ja allaskaapista ja ilmoita vahingosta heti huoltoliikkeelle. Kerro myös kosteuskartoittajalle, milloin koneelle on viimeksi tehty töitä. Raportin yksittäinen lause voi muuten johtaa vakuutusyhtiön väärään johtopäätökseen, kuten tässä tapauksessa.
Huoltoliikkeen vastuu ei kuitenkaan synny pelkästä ajoituksesta. Vakuutuslautakunta piti kielteistä korvauspäätöstä oikeana astianpesukoneen asennuksen jälkeisessä vesivahingossa, kun asentajan työ ei ollut kohdistunut vuotaneeseen viemäriliitokseen eikä liitoksen irtoamisen syystä tai ajankohdasta ollut selvyyttä. Olennaista on, kohdistuiko työ siihen kohtaan, josta vesi vuoti.
Kotivakuutuksen korvauksista kodinkoneen vuodossa olemme kirjoittaneet oppaaseen astian- tai pyykinpesukoneen rikkoutumisesta. Jos kone on asennettu itse, katso myös saako pesukoneen asentaa itse.
Jos huoltoliikkeen vastuuvakuutus on hylännyt korvausvaatimuksesi, päätöksen oikeellisuus kannattaa tarkistaa. Vakuutusyhtiö voi nojata pelkkään huoltoliikkeen kertomukseen, vaikka huoltoliike ei olisi näyttänyt toimineensa huolellisesti.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Kuntotarkastajan vastuu – vesikaton aluskatteen reiät jäivät pois kuntotarkastusraportista
LVI-asentajan vastuu vesivahingosta – koeponnistuspöytäkirja ei pitänyt paikkaansa
Jääkaapin kondenssiveden vuotovahinko
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui pinta-alasta – palovahinko korvattiin
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Pyyhkäise nähdäksesi lisää