

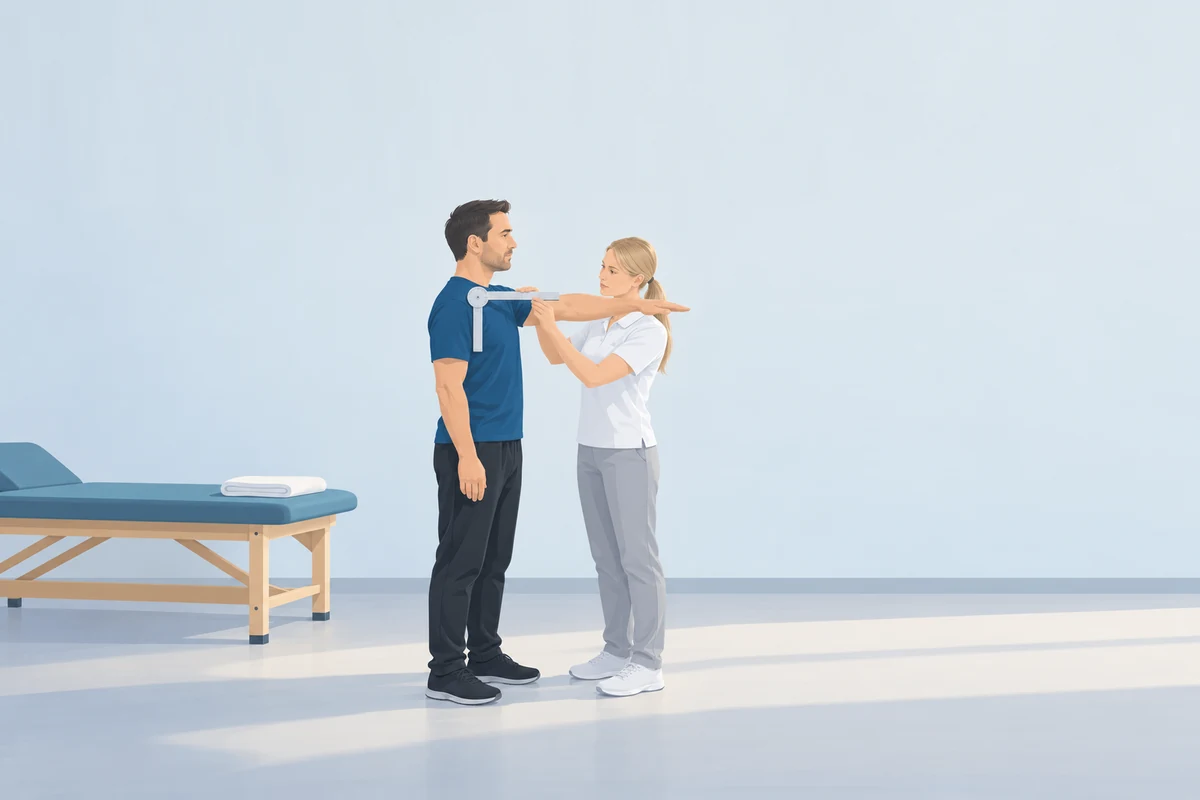
Pysyvän haitan korvaus maksetaan tapaturmavakuutuksesta, kun tapaturmasta jää lääketieteellisesti todettava, pysyvä toimintakyvyn heikkeneminen. Haitan suuruus arvioidaan valtioneuvoston haittaluokka-asetuksen asteikolla 1–20, ja korvaus on haittaluokan mukainen osuus vakuutusmäärästä: yksi haittaluokka vastaa viittä prosenttia.
Korvaus jää useimmiten saamatta neljästä syystä: vakuutusyhtiön mukaan haitta johtuu muusta kuin tapaturmasta, haittaluokka jää alle korvattavan rajan, ehdot rajaavat haitan pois tai vakuutus ei ole ollut yhtäjaksoisesti voimassa. Työtapaturmassa haittaraha määräytyy lain mukaan, joten alla kerrotut säännöt koskevat vapaaehtoista tapaturmavakuutusta.
Mikäli olet saanut kielteisen päätöksen tapaturmavakuutuksesta, vakuutusyhtiön päätöksen oikeellisuus kannattaa aina varmistaa vakuutusjuristin ilmaisella arviolla.
Päivitys: artikkeli ja taulukot on päivitetty viimeksi 24.10.2026. Tiedot on tarkistettu vakuutusyhtiöiden voimassa olevista vakuutusehdoista ja haittaluokka-asetuksesta.
Mitä pysyvä haitta tarkoittaa tapaturmavakuutuksessa?
Pysyvällä haitalla tarkoitetaan lääketieteellisesti todettavissa olevaa pysyvää toimintakyvyn alenemista, joka aiheutuu jonkinlaisen tapaturman seurauksena.
Yllä mainitussa tapahtumassa on selvää, että kyse on ollut nimenomaan tapaturman seurauksena aiheutuneesta vammasta.
Mikäli iän karttuessa kuitenkin olkapään voimat ja liikerata ovat vähitellen vuosien saatossa heikentyneet, kyse ei ole tapaturmavakuutuksesta korvattavasta pysyvästä haitasta (ks. lisää korvauksien rajoituksista alempaa). Tällöin vakuutuksesta ei myöskään makseta korvauksia.
Korvattavan tapaturman edellytykset olemme käyneet läpi vapaa-ajan tapaturmavakuutusvertailussa.
Eli jos tapahtuu tapaturmasta ja siitä jää pysyvä haitta, kai korvaukset saa heti?
Ei valitettavasti.
Pysyvän haitan suuruutta voidaan arvioida aikaisintaan vuoden kuluttua tapaturmasta. Korvauksia ei siis makseta sen perusteella, millaisia rajoitteita tai oireita tapaturmasta on jäänyt heti sen tapahduttua. Keholta vie oman aikansa parantua, joten sen vuoksi arvio voidaan tehdä vasta tilanteen vakiinnuttua.
Pysyvän haitan toteaminen edellyttää ajan kulumisen lisäksi sitä, että lääkärisi toteaa haitan jääneen pysyväksi. Arvio tehdään sen perusteella, tuleeko vamma lääketieteellisen tiedon perusteella enää parantumaan vai ei.
Jos tapaturma vaatii esimerkiksi leikkaushoitoa, pysyvän haitan olemassaoloa ja sen suuruutta voidaan arvioida vasta vuosi leikkauksen jälkeen.
Miten pysyvän haitan suuruutta arvioidaan tapaturmavakuutuksessa?
Vapaaehtoisessa tapaturmavakuutuksissa pysyvän haitan suuruus arvioidaan tyypillisesti valtioneuvoston haittaluokka-asetuksen perusteella. Lähtökohtana on se, että pysyvän haitan haittaluokka olisi sama kaikille, joille aiheutuu samanlainen vamma.
Jatketaan yllä olevalla tikkailta putoamisen esimerkillä.
Nyt kun kerta lääkäri on todennut pysyvän haitan olevan suuruudeltaan 5, vakuutusyhtiö varmastikin maksaa korvaukset sen perusteella?
Ei välttämättä.
Joskus kyllä, mutta vakuutusyhtiö ei ole sidottu lääkärin arvioon asiasta. Lääkärit eivät myöskään monesti ole haittaluokka-asteiden asiantuntijoita, vaikka heidän täytyykin antaa asiaan näkemyksensä.
Haittaluokan suuruuden arviointi tulee tehdä sen perusteella, millaisia pysyviä rajoitteita tapaturmasta voidaan todeta jääneen sekä miten kyseiset oireet vertautuvat valtioneuvoston asetuksen haittaluokkien arviointikriteereihin.
On siten mahdollista, että vakuutusyhtiö suorittaa korvauksen suuremman tai pienemmän haittaluokan perusteella kuin mikä oli lääkärisi arvio asiasta. Lääkärin näkemystä suuremman haittaluokan korvaamista tapahtuu harvemmin, mutta sekin on kyllä mahdollista.
Mitä pysyvän haitan lääkärinlausunnossa pitää olla?
Vakuutusyhtiö ratkaisee haittaluokan lääkärinlausunnon ja potilasasiakirjojen perusteella. Siksi lausunnon sisältö painaa usein enemmän kuin lääkärin oma haittaluokka-arvio. Hyvässä lausunnossa on ainakin:
- tapaturman ajankohta ja kuvaus siitä, miten vamma syntyi
- mitatut löydökset: liikelaajuudet asteina sekä voima ja tunto verrattuna terveeseen puoleen
- arvio siitä, onko tila pysyvä, ja päivä, jolloin se on todettu
- lääkärin näkemys syy-yhteydestä: johtuvatko oireet tapaturmasta vai aiemmasta vaivasta
- haittaluokka-arvio ja asetuksen kohta, johon se perustuu
Jos lausunnosta puuttuu mittauksia tai syy-yhteyden arvio, vakuutusyhtiö ratkaisee asian sen tiedon varassa, joka sille on toimitettu. Puutteellinen lausunto kannattaa täydentää ennen hakemusta eikä vasta kielteisen päätöksen jälkeen.
Vaikuttaako pysyvän haitan paikka kehossa korvausmäärään?
Vaikuttaa: sama vamma voi saada eri haittaluokan sen mukaan, mihin kehon osaan haitta jäi. Valtioneuvoston asetuksessa on otettu huomioon, miten eri paikoissa oleva pysyvä haitta vaikuttaa yleiseen elämään. Esimerkiksi kasvoissa oleva niiden piirteitä merkittävästi rumentava arpi arvioidaan eri tavalla kuin jalkapohjaan jäänyt arpi. Arpien haittaluokat olemme koonneet artikkeliin pysyvän kosmeettisen haitan korvaus.
Vastaavalla tavalla käsien pysyvissä haitoissa haittaluokan suuruuteen vaikuttaa myös se, jäikö haitta ”parempaan” käteen vai ei.
Valtioneuvoston asetuksessa todetaankin käsien osalta, että niiden pysyvissä haitoissa haittaluokan suuruus on taulukossa mainitun mukainen, jos vahinko aiheutui nimenomaan dominantille, eli paremmalle kädelle.
Ei, vasenkätisiä ei sentään sorreta tässäkin asiassa, vaan olennaista on vain se, aiheutuiko haitta parempaan vai huonompaan käteen.
Jos olet vasenkätinen ja pysyvä haitta jää siihen, saat taulukon mukaisen korvauksen. Jos pysyvä haitta jää kuitenkin huonompaan käteen, haittaluokan suuruutta pudotetaan yhden pykälän verran alaspäin.
Eli jos kyse on haittaluokan 1 mukaisesti pysyvästä haitasta huonompaan käteen, mitään korvauksia ei saa, koska sehän putoaa silloin nollaan?
Ei suinkaan. Haittaluokan 1 mukaisissa pysyvissä haitoissa pudotusta ei tehdä lainkaan, vaikka se olisikin jäänyt huonompaan käteen.
Ja ei, jalkojen osalta haittaluokissa tällä ei ole vaikutusta korvausmäärään, vaikka toinen jalka olisikin parempi kuin toinen.
Tässä tikkailta putoamisen esimerkissä valtioneuvoston asetuksessa olennaisia kohtia pysyvän haitan suuruuden arvioimiseksi olisivat yläraajoja koskevat edellytykset. Koska aivan kaikkia vammoja ei ole mahdollista luetella yksityiskohtaisesti, monissa eri pysyvissä haitoissa on yksityiskohtaiset arviointiperusteet sekä yleiset arviointiperusteet.
Olkapään pysyvän haitan kohdalla arvioinnin kannalta olennaisia olisivat siten 1.2 yläraajoja (paitsi sormia) koskevat edellytykset:
Vakuutusjuristi.fi
Olkapään liikerajoituksen haittaluokat (asetuksen kohta 1.2)
| 1.2 Yläraajojen pysyvät haitat (pois lukien sormet) | Pysyvän haitan suuruus |
|---|---|
| Olkavarsi nousee etukautta korkeintaan 120 astetta | 2 |
| Olkavarsi nousee etukautta korkeintaan 90 astetta | 3 |
| Olkavarsi nousee etukautta 45–75 astetta | 4–5 |
| Olkanivel jäykkä, olkavarsi nousee etukautta korkeintaan 40 astetta | 6 |
Sekä yläraajoja kokonaisuutena koskevat arviointikriteerit (valtioneuvoston alaotsikko 1.3):
Vakuutusjuristi.fi
Yläraajan toiminnanvajauksen haittaluokat (asetuksen kohta 1.3)
| 1.3 Yläraajat kokonaisuutena | Pysyvän haitan suuruus |
|---|---|
| Lievä toiminnanvajaus: Karkea voima vähän alentunut, näppäryys vähän alentunut, mutta raajalla voi kuitenkin kirjoittaa, napittaa ja ommella, liikkuvuus vähän rajoittunut. | 0–3 |
| Keskivaikea toiminnanvajaus: Voima melkoisesti alentunut (vaikea pidellä lujasti työkalua tai nostaa noin 10 kilon painoista esinettä), näppäryys huomattavasti alentunut, mutta raajalla voi kuitenkin syödä ja kammata, liikkuvuus paljon rajoittunut. | 4–8 |
| Vaikea toiminnanvajaus: Yläraajan voima huomattavasti alentunut ja näppäryys menetetty, mutta raajaa voi käyttää tukemiseen tai työntämiseen. | 9–10 |
Tässä tapauksessa pysyvän haitan suuruutta voitaisiin arvioida sekä olkapään liikeradan rajoittuneisuuden perusteella (otsikko 1.2: olkavarsi nousee etukautta korkeintaan 120 astetta) taikka sen vuoksi, että käden voima on melkoisesti alentunut (otsikko 1.3: yläraajat kokonaisuutena voima alentunut melkoisesti).
Pysyvän haitan suuruus voisi olla tällaisessa tapauksessa silloin väliltä 2–5, tapauksen muista yksityiskohdista riippuen.
Joissain tilanteissa on selvää, että arvio tulee tehdä vain yhden valtioneuvoston asetuksen kohdan perusteella. Esimerkiksi mikäli menettää kädestä peukalon ja etusormen, haittaluokka-asteen voi lukea suoraan taulukosta. Sormien haittaluokat ja niiden korvaussummat löytyvät taulukkona artikkelista pysyvän haitan korvaus sormen vammasta.
Aina oikean kohdan hakeminen ei kuitenkaan ole suoraviivaista esimerkiksi pysyvän haitan laadun vuoksi. Tällöin asiaa pitääkin miettiä myös kokonaisuutena ja muut oireet huomioon ottaen.
Jos samasta tapaturmasta jää useita pysyviä haittoja, haittaluokat yhdistetään työtapaturma- ja ammattitautilain 84 §:n laskukaavalla. Korvausta ei makseta pelkän suurimman haittaluokan mukaan, mutta haittaluokkia ei myöskään lasketa suoraan yhteen: pienempi haittaluokka nostaa kokonaishaittaa vähemmän kuin sen oma arvo, ja tulos pyöristetään lähimpään kokonaislukuun. Toisiaan korvaavien parillisten elinten vammoissa, kuten molempien silmien, kaavaa ei käytetä, vaan haittaluokka arvioidaan kokonaishaitan mukaan.
Tavanomainen kipu pysyvän haitan yhteydessä tulee korvatuksi asetuksen mukaisella haittaluokalla. Mikäli sen lisäksi kuitenkin kehittyy monimuotoinen alueellinen kipuoireyhtymä (CRPS), tämä voi vaikuttaa haittaluokkaa korottavasti.
Olemme kirjoittaneet CRPS-kiputilan ja hermovaurion pysyvästä haitasta sekä lievästä aivovammasta jääneestä pysyvästä haitasta laajemmin niitä koskevissa artikkeleissamme.
Monesti hoitamamme vakuutusriidat liittyvätkin juuri siihen, minkä suuruiseksi pysyvä haitta tulisi arvioida. Vakuutusyhtiö saattaa esimerkiksi tulkita lääkärin kirjaamia havaintoja väärin, niitä ei ole välttämättä osattu huomioida kaikilta osin tai vakuutusyhtiö ei ole tietoinen siitä, miten vastaavista vammoista on suoritettu korvauksia Vakuutuslautakunnan ratkaisukäytännössä.
Jos epäilet, että haittaluokka on arvioitu liian pieneksi, voit lukea lisää päätöksen oikaisemisesta sitä koskevasta oppaastamme.
Jos haittaluokka on määritelty liian pieneksi vakuutusyhtiön toimesta, korvauksia voi jäädä saamatta jopa useita kymmeniä tuhansia euroja, kuten seuraavasta selviää.
Minkä verran tapaturmavakuutuksen pysyvästä haitasta voi saada korvauksia?
Pysyvän haitan korvaus on haittaluokan mukainen prosenttiosuus siitä vakuutusmäärästä, joka oli voimassa tapaturman sattuessa.
Korvausta maksetaan yleensä haittaluokasta 1 alkaen, mutta esimerkiksi Ifillä raja on haittaluokka 2 muissa kuin silmien ja sormien vammoissa. Suurin haittaluokka on 20, ja yksi haittaluokka vastaa viittä prosenttia vakuutusmäärästä.
Jatketaan edelleen samalla esimerkillä.
Esimerkistä huomaa nopeasti, että haittaluokan korotus edes yhden pykälän ylöspäin voi nostaa korvauksia useita kymmeniä tuhansia euroja. Tämän vuoksi korvauspäätöksen oikeellisuus kannattaakin aina erikseen varmistaa juristilta.
Tietysti suurempikaan korvaus ei ole niin sanotusti ilmainen lounas.
Vakuutusmaksut nousevat sitä mukaa, mitä korkeamman vakuutusmäärän siihen valitsee. Vakuutusyhtiöt eivät välttämättä myöskään aina myönnä kaikille korkeampia vakuutusmääriä.
Jos tapaturmavakuutuksessasi olisikin ollut esimerkiksi 100 000 euron vakuutusmäärä, korvaus olisi silloin ”vain” 20 000 euroa.
Vapaaehtoisen tapaturmavakuutuksen pysyvän haitan korvaus maksetaan kertakorvauksena, eikä siitä yleensä makseta veroa, koska se ei korvaa menetettyä tuloa. Vanhoissa vakuutuksissa voi lisäksi olla korotussääntö: Ifillä korvaus maksetaan kaksinkertaisena, jos haittaluokka on vähintään 10, mutta ei turvissa, jotka on myönnetty vuoden 2021 jälkeen. Työtapaturman haittarahan maksutavat ja verotuksen olemme käyneet läpi sormen vammojen korvauksia käsittelevässä artikkelissa.
Voiko haittaluokkaa korottaa myöhemmin?
Voi, jos vamma pahenee määräajan kuluessa. Esimerkiksi Ifin ja LähiTapiolan ehdoissa lisäkorvaus maksetaan, jos haittaluokka nousee ennen kuin kolme vuotta on kulunut. Ifillä aika lasketaan siitä, kun pysyvästä haitasta annettiin ensimmäinen päätös, ja LähiTapiolalla siitä, kun haitta voitiin arvioida pysyväksi. Lisäkorvaus on vanhan ja uuden haittaluokan erotusta vastaava osuus vakuutusmäärästä.
Myöhempi paheneminen ei enää oikeuta lisäkorvaukseen. Jos oireet pahenevat, lääkärin uusi arvio kannattaa hankkia ennen kuin määräaika umpeutuu, ja korotusta kannattaa hakea heti, kun uusi arvio on tehty.
Milloin tapaturmavakuutus ei korvaa pysyvää haittaa?
A) Pysyvä haitta ei ole aiheutunut tapaturman seurauksena
Jotta pysyvästä haitasta voi saada korvauksia, sen tulee olla aiheutunut yleisen lääketieteellisen tietämyksen perusteella juuri tapaturman seurauksena.
Pelkästään se, että tapaturman jälkeen on ylipäänsä vaivoja, ei tarkoita, että ne ovat seurausta nimenomaan tapaturmasta.
Usein käykin niin, että jokin aikaisempi sairaus tai vamma on pysyvän haitan syynä, eikä suinkaan itse tapaturma.
Sekään ei riitä, että haitta ilmenee ensimmäistä kertaa vasta tapaturman jälkeen, vaan haitan täytyy olla seuraus nimenomaan tapaturmasta.
Vakuutuslautakunta, joka antaa ratkaisusuosituksia myös vapaaehtoisia tapaturmavakuutuksia koskeviin korvausriitoihin, on ottanut tällaiseen asiaan kantaa esimerkiksi alla mainitussa tapauksessaan.
Asiassa oli olennaista, että A:n kyynärpään vaivojen ei voitu katsoa liittyneen tapahtuneeseen kaatumiseen, vaan siinä oli kyse muista sairausperäisistä muutoksista. Tämän vuoksi ei ollut merkitystä, että vaivat alkoivat tapaturman sattumisen jälkeen, sillä ne eivät kuitenkaan lääketieteellisen tietämyksen perusteella liittyneet itse tapaturmaan.
Aiempi vaiva ei silti vie korvausta automaattisesti, kuten tämä hoitamamme tapaus osoittaa.
B) Pysyvä haitta ei ole vähintään haittaluokan 1 suuruinen
Moni yksityistapaturmavakuutusyhtiö korvaa pysyvän haitan, mikäli haittaluokka on vähintään 1. Korvauksia ei kuitenkaan makseta, mikäli haittaluokka jää sen alle, kuten seuraavassa lautakunnan tapauksessa oli tilanne.
C) Pysyvä haitta on rajattu vakuutuksen korvauspiirin ulkopuolelle
Koska kyse on vapaaehtoisesta vakuutuksesta, siinä voi olla myös rajoitusehtoja tilanteista, joissa pysyvää haittaa ei korvatakaan.
Vakuutusyhtiön ehdoissa voidaan todeta esimerkiksi niin, että vakuutus ei korvaakaan haittaluokan 1 mukaisia pysyviä haittoja, ellei niissä ole kyse silmien taikka sormien haitasta. Näin on esimerkiksi Ifin tällä hetkellä myymässä yksityistapaturmavakuutuksessa. Tällöin vakuutuksesta ei korvata haittaluokan 1 mukaista pysyvää haittaa, jos se on aiheutunut muualle kuin silmiin taikka sormiin.
Rajoitus voi koskea myös urheilua. Kilpaurheilussa tai riskialttiissa lajissa sattuneen tapaturman pysyvän haitan korvaa neljä yhtiötä seitsemästä ilman urheilun lisäturvaa, kolme ei lainkaan. Yhtiökohtaiset erot olemme käyneet läpi urheiluvakuutusten vertailussa.
Joskus voi käydä myös niin, että pysyvä haitta todetaan liian myöhään. Tyypillisesti tapaturmavakuutuksissa onkin seuraavanlainen ehto (vaikka esimerkissä käytetty LähiTapiolaa, se löytyy myös muilta vakuuttajilta).
”Korvausta ei makseta pysyvästä haitasta, joka ilmenee vasta kolmen vuoden kuluttua tapaturmasta tai myöhemmin.”
Mikäli käy siis niin, että pysyvä haitta jostain syystä todettaisiin vasta yli kolmen vuoden kuluttua tapaturmasta, vakuutusyhtiöllä voi olla oikeus jättää korvaus silloin maksamatta.
D) Tapaturmavakuutus ei ole ollut yhtäjaksoisesti voimassa tapaturman sattumisesta pysyvän haitan toteamiseen
Tapaturmavakuutuksen ehdoissa voidaan todeta, että pysyvän haitan korvaus maksetaan vain, jos vakuutus on ollut yhtäjaksoisesti voimassa sekä tapaturman sattuessa kuin myös pysyvän haitan toteamisen aikaan.
Mikäli vakuutus on tällaisessa tilanteessa päätetty tapaturman sattumisen jälkeen, mutta ennen kuin pysyvä haitta on voitu todeta, vakuutusyhtiöllä voi olla silloin oikeus jättää korvaus maksamatta. Vakuutusyhtiöllä voi olla oikeus korvauksien maksamatta jättämiseen myös silloin, mikäli vakuutus on keskeytetty miltään osin näiden kahden ajankohdan välillä. Vakuutusta ei tällöin kannata irtisanoa taikka tauottaa, koska se voi johtaa korvauksien menettämiseen.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, kun putki vuoti seinän sisällä?
Mitä tehdä, jos vakuutusyhtiö ei korvaa pysyvää haittaa tai arvioi sen liian pieneksi?
Pyydä ensin vakuutusyhtiöltä päätöksen perustelut ja ne asiakirjat, joihin haittaluokka-arvio perustuu, myös yhtiön oman asiantuntijalääkärin kannanotto. Vertaa niitä lääkärisi mittaamiin löydöksiin ja haittaluokka-asetuksen kohtiin. Ero syntyy usein siitä, mitä löydöksiä vakuutusyhtiö on ottanut huomioon.
Vapaaehtoisen vakuutuksen päätöksestä voi pyytää vakuutusyhtiöltä oikaisua, viedä asian Vakuutuslautakuntaan tai nostaa kanteen. Kanne on nostettava kolmen vuoden kuluessa siitä, kun sait kirjallisen tiedon päätöksestä ja tästä määräajasta.
Jos haluat tietää, onko haittaluokka arvioitu oikein, pyydä vakuutusjuristin ilmainen arvio.
Muita asiaan liittyviä kirjoituksia

Syöpävakuutus – mitä se korvaa ja mitä ei 2026
Luottokortin matkavakuutus – vertailu: mitä Gold- ja Platinum-kortit korvaavat 2026
Yrittäjän sairausvakuutus – mitä se korvaa ja mitä ei 2026
Viisaudenhampaan poisto ja hermovaurio – korvaako potilasvakuutus?
Ryhmähenkivakuutus – kuka saa korvauksen ja kuinka paljon
Terveysvakuutus eli sairauskuluvakuutus – vertailu 2026
Lapsivakuutus vertailu – mitä se korvaa ja mitä ei 2026
Urheiluvakuutukset vertailussa – mitä korvataan ja mitä ei 2026
Lievä aivovamma ja pysyvän haitan korvaus
Pysyvän kosmeettisen haitan korvaus
Korvaako tapaturmavakuutus hampaat?
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Pyyhkäise nähdäksesi lisää