

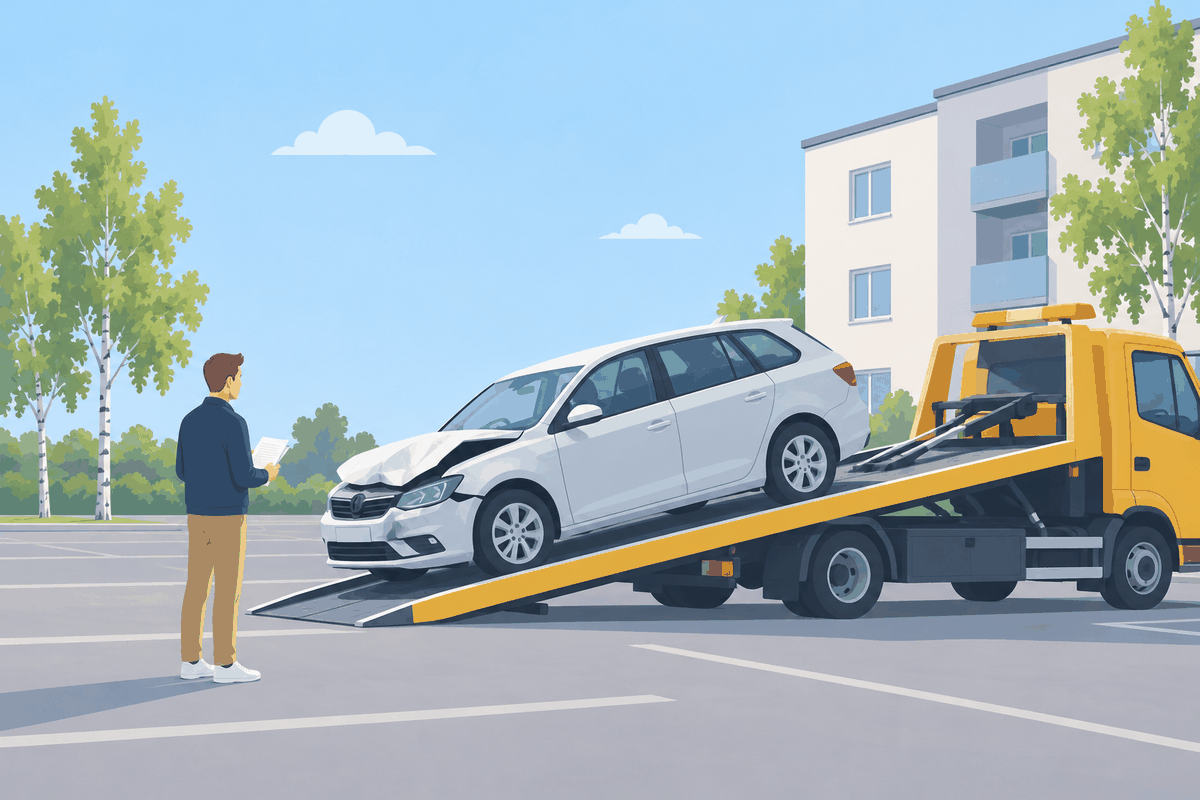
Rahoitusyhtiön auton mennessä lunastukseen, vakuutusyhtiö suorittaa vahingon korvaukset ensin rahoitusyhtiölle. Vain jos korvaukset ylittävät loppuvelan määrän, vakuutusyhtiö maksaa korvaukset sitten sinulle. Toisin kuin monesti kuvitellaan, vakuutuskorvaus ei välttämättä riitä kattamaan loppuvelan määrää. Huonoimmassa tapauksessa menetät siis autosi ja velkaakin jää vielä jäljelle.
Käyn tässä artikkelissa läpi, milloin rahoitusyhtiön auto voidaan lunastaa, mitä lisäkorvauksia rahoitusturvasta voi saada sekä miten korvausmäärää voi yrittää korottaa.
Mikäli vakuutusyhtiösi lunastuskorvaus on mielestäsi liian pieni, asiaan kannattaa aina pyytää vakuutusjuristin ilmainen arvio. Saat arvion avulla nopeasti ja helposti varmistuksen, oletko oikeutettu lisäkorvauksiin.
Huomioithan, että tässä vertailussa on käytetty vakuuttajien yleisiä ehtoja. Oman vakuutuksesi turva voi siis poiketa tässä artikkelissa esitetystä, jos olet esimerkiksi sopinut asiasta erikseen vakuutusyhtiön kanssa, sinulla on vielä voimassa aiemmin myyty kattavampi vakuutus, tai jos olet saanut kampanjan myötä kattavamman vakuutuksen.
Vaikka vertailua päivitetään tasaisin väliajoin, kaikki tässä artikkelissa mainitut tiedot eivät välttämättä ole aina ajan tasalla. Kirjoituksessa on pyritty siihen, että kaikki tieto olisi oikein kirjoitushetkellä, mutta sitä ei voida kuitenkaan luvata. Jos sinulla on palautetta vertailun sisällöstä, voit jättää kommentin täällä.
Pohtiessasi vakuutuksen hankkimista tai niiden eroja, vertailu tulee tehdä aina vakuutusyhtiöltä saamiesi tietojen eikä tässä artikkelissa esitetyn perusteella.
Päivitys: vertailu ja taulukot on päivitetty viimeksi 9.10.2026. Tiedot on tarkistettu vakuutusyhtiöiden voimassa olevista vakuutusehdoista.
Mitä lunastus tarkoittaa ja milloin se voidaan tehdä?
Mikäli auton vahingot ovat niin laajat, ettei korjaaminen ole järkevää, vakuutusyhtiö monesti lunastaa auton itselleen.
Ajoneuvon korjaamisen ja lunastuksen välinen raja vaihtelee vakuutusyhtiöittäin. Peukalosääntönä voi kuitenkin pitää, että mikäli korjauskustannukset lähenevät esimerkiksi 50-70 % auton arvosta ennen vahinkoa, vakuutusyhtiö todennäköisesti haluaa lunastaa auton itselleen sen korjaamisen sijaan. Lunastus voi tapahtua myös muulloinkin, esimerkiksi jos varaosia ei yksinkertaisesti ole saatavilla.
Normaalisti lunastustilanteessa vakuutusyhtiö arvioi ajoneuvon arvon ennen vahinkoa ja maksaa siitä hinnan, joka autosta olisi saatu juuri ennen vahingon tapahtumista. Lunastuskorvauksen määrää voi kuitenkin korottaa kaskovakuutukseen otettavalla lunastusturvalla. (asiasta lisää kohdassa B).
Kun lunastuskorvauksen määrä on selvillä, vakuutusyhtiö korvaa vahingosta kyseisen summan ja auton omistajuus siirtyy vakuutusyhtiölle.
Auton luovuttamisesta vakuutusyhtiölle voi myös kieltäytyä. Esimerkiksi LähiTapiolan, POP Vakuutuksen ja Turvan ehdoissa korvaus on silloin se määrä, jolla auton arvo aleni vahingossa. Kieltäytymisestä ja sen vaikutuksesta korvaukseen kerron lisää artikkelissa auton lunastuskorvauksen korottamisesta.
Mikäli omistat auton itse, vakuutusyhtiö maksaa ajoneuvon lunastussumman suoraan sinulle.
Entäs jos rahoitusyhtiön ostama auto menee lunastukseen?
Rahoituksella ostetuissa autoissa ajoneuvon omistaa rahoitusyhtiö, joten lunastuskorvaus ohjataan ensisijaisesti rahoittajalle, eikä suoraan omalle tilillesi. Tietysti lunastuskorvauksen määrä voi olla sen verran suuri tai jäljellä oleva rahoitusmäärä niin pieni, että rahoittajan osuuden jälkeen loppuosa maksetaan myös tässä tapauksessa suoraan sinulle.
Jos vakuutusyhtiön korvaus ei kuitenkaan riitä kattamaan jäljellä olevaa velkaosuutta, joudut edelleen maksamaan rahoitusyhtiölle lainan loppuun saakka.
Tämän vuoksi onkin tärkeää, että vakuutuksesta saa mahdollisimman todennäköisesti korvaukset.
Milloin lunastuskorvaus maksetaan?
Vakuutussopimuslain mukaan vakuutusyhtiön on maksettava korvaus viimeistään kuukauden kuluttua siitä, kun se on saanut korvauksen selvittämiseen tarvittavat asiakirjat ja tiedot. Turvan yleisissä sopimusehdoissa raja on 30 päivää. Jos korvauksen määrästä ollaan eri mieltä, riidaton osa on maksettava samassa ajassa.
Lunastuskorvauksen edellytyksenä on, että vakuutusyhtiölle luovutetaan auton rekisteröintiasiakirjat ja kaikki avaimet. Esimerkiksi Pohjolan, Pohjantähden ja POP Vakuutuksen ehdoissa tämä on kirjoitettu suoraan.
Käytännössä vakuutusyhtiö maksaa lunastuskorvauksen yleensä noin viikon kuluessa siitä, kun lunastussopimus on allekirjoitettu. Korvaus maksetaan aina ensin auton rahoitusyhtiölle ja vasta loppuvelan ylittävä osa vakuutuksenottajalle. Jos velkaa on enemmän kuin korvausta, vakuutuksenottajalle ei jää mitään, ja rahoitusyhtiölle jää lisäksi velkaa.
Tavallisin syy maksun viivästymiseen on se, että korvauksenhakija ei ole tyytyväinen vakuutusyhtiön tarjoamaan summaan ja yrittää neuvotella sitä ylemmäs. Yleensä järkevintä on hyväksyä vakuutusyhtiön riidaton osuus ja jatkaa riitaa loppuosasta vasta sen jälkeen, kun osa korvauksesta on jo maksettu.
Ennen allekirjoitusta kannattaa lukea, mitä lunastussopimuksessa sanotaan riitauttamisesta. Monen vakuutusyhtiön sopimuksessa lukee selvästi, että korvauksenhakija saa riitauttaa korvauksen määrän ja perusteen allekirjoituksesta huolimatta. Olemme kuitenkin törmänneet myös sopimuspohjiin, joiden mukaan korvaus on lopullinen eikä sitä voi enää riitauttaa. Tällaisen ehdon pitävyys on kyseenalainen, mutta siihen ei kannata joutua. Silloin sopimuksen sitovuus pitää ensin riitauttaa, ennen kuin päästään riitelemään itse korvausmäärästä.
Varaudu myös siihen, että auton käyttöoikeus loppuu yleensä hyvin pian allekirjoituksen jälkeen. Vakuutusyhtiö voi hakea auton pois tai laittaa sen myyntiin yllättävän nopeasti. Jos tarvitset uuden auton, se kannattaa miettiä valmiiksi ennen lunastussopimuksen allekirjoittamista.
Pitäisikö vakuutusyhtiön lunastaa autosi?Avaa lunastuslaskuriSuuntaa antava arvio vakuutusyhtiöiden yleisten ehtojen perusteella.Ota nämä huomioon rahoitetun auton kaskovakuutuksessa
Kuten voi arvata, vakuutusyhtiö ei korvaa ajoneuvon vahinkoa tai lunastusta, ellei autolle sattunut vahinko ole vakuutusehtojen mukaan korvattava.
Se, että auto vaurioituu esimerkiksi törkeän ylinopeuden vuoksi, ei tarkoita, että vakuutusyhtiö silloinkin korvaisi koko vahingon kokonaan tai edes osittain.
Rahoituksella ostettujen autojen kaskovakuutuksen valinnassa onkin syytä olla tarkkana, sillä kaikki kaskovakuutukset eivät suinkaan korvaa samoja vahinkoja.
Jos autosi vaurioituu esimerkiksi liikennevahingossa, joka katsotaan sinun aiheuttamaksesi, pahimmassa tapauksessa jäät rahoitusyhtiölle velkaa useita kymmeniä tuhansia euroja, vaikka et voi enää edes käyttää tuhoutunutta autoa.
Riskiä vahingon korvaamatta jäämiseen voi pienentää kaskovakuutuksen valinnalla.
Esimerkiksi alla vertailussa Fennian, Ifin, LähiTapiolan, Pohjantähden, Pohjola Vakuutuksen, POP Vakuutuksen sekä Turvan kaskovakuutukset siltä osin, korvataanko niistä oman auton vahingot, jos olet syyllinen liikennevahinkoon.
Vakuutusjuristi.fiEhdot tarkistettu 10/2026
Kolarivakuutus kaskovakuutuksissa
| Vakuutusyhtiö | Kaskot, joihin kolarivakuutus sisältyy |
|---|---|
| Fennia | Laaja ja Premium |
| If | Täyskasko |
| LähiTapiola | Laaja |
| Pohjantähti | Luottokasko |
| Pohjola | Kevytkasko ja Superkasko |
| POP | L ja XL |
| Turva | Täyskasko ja Liittokasko |
Mikäli vahinko katsotaan sinun aiheuttamaksi, vastapuolen ajoneuvon vahinko korvataan liikennevakuutuksestasi. Oman auton vahinkoa ei kuitenkaan silloin korvata, ellei kaskovakuutuksessa ole mukana kolarivakuutusta.
Vertailun seitsemästä vakuutusyhtiöstä yhdenkään osakaskoon ei sisälly kolarivakuutusta. Osakaskosta ei siis korvata oman auton vahinkoa, kun kolari on omaa syytäsi, eikä auto silloin mene lunastukseen osakaskon perusteella.
Mikäli vakuutuksien erot kiinnostavat enemmän, olen julkaissut kattavan kaskovakuutuksien vertailun sivuillani.
A) Lisäkorvaukset rahoitusturvalla
Koska monesti auto ostetaan rahoituksella ja vahingon korvaamatta jääminen voi aiheuttaa kymmenien tuhansien eurojen velan, moni vakuutusyhtiö tarjoaa lisäturvaa rahoituksella tai osamaksulla ostettujen autojen vahinkoihin.
Tätä lisäturvaa mainostetaan esimerkiksi rahoitusturvana tai osamaksu- ja leasingvakuutuksena.
Kyseisestä lisäturvasta korvataan tiettyjä vahinkoja, joita ei korvattaisi kaskovakuutuksesta, mikäli omistaisit auton itse.
Turvan tarkoituksena on siis parantaa vakuutusturvan kattavuutta vahinkoihin, jotka jäisivät normaalisti korvaamatta. Koska auto on kuitenkin ostettu rahoituksella, vakuutusyhtiö suostuu poikkeuksellisesti korvaamaan vahingon.
Alla kaskovakuutusyhtiöt vertailussa siltä osin, mihin kaskovakuutukseen on mahdollista lisätä tällainen lisäturva rahoituksella tai osamaksulla ostetun ajoneuvon vahinkojen kattamiseksi.
Vakuutusjuristi.fiEhdot tarkistettu 10/2026
Rahoitusturva kaskovakuutuksissa
| Vakuutusyhtiö | Sisältyy kaskoon | Lisäturvana kaskoon |
|---|---|---|
| Fennia | Laaja ja Premium | — |
| If | Täyskasko | — |
| LähiTapiola | Laaja | — |
| Pohjantähti | Luottokasko | — |
| Pohjola | — | Kevytkasko ja Superkasko |
| POP | L ja XL | — |
| Turva | Täyskasko ja Liittokasko | — |
Vertailusta on todettavissa, että osakaskoihin ei sisälly tätä turvaa. Toisaalta rahoituksella ostettuihin autoihin yleensä vaaditaan rahoittajankin toimesta laaja kaskovakuutus.
Turva ei kuitenkaan ole oletuksena mukana Pohjolan Kevyt- tai Superkaskossa, vaan se pitää muistaa itse lisätä vakuutukseen mukaan.
Vaikka Pohjolaa lukuun ottamatta muilla kaskovakuutusyhtiöllä turva sisältyy oletuksena laajoihin kaskovakuutuksiin, se ei tarkoita, että sen sisältö olisi kaikilla yhtä kattava.
Autopesu rikkoi tai naarmutti autoa – kuka korvaa?
Olen koonnut alle vertailuun kaksi eri vahinkoa sen osalta, olisiko vahinko korvattavissa rahoitusturvasta, vaikka sitä ei muutoin korvattaisikaan.
Vakuutusjuristi.fiEhdot tarkistettu 10/2026
Rahoitusturvasta korvattavat vahingot
| Vakuutusyhtiö | Lukitsematon auto viedään ilman sen omia avaimia | Autolla ajetaan veden peittämälle tielle |
|---|---|---|
| Fennia | Korvataan | Korvataan |
| If | Korvataan | — |
| LähiTapiola | — | Korvataan |
| Pohjantähti | Korvataan | Korvataan |
| Pohjola | Korvataan | Korvataan |
| POP | Korvataan | Korvataan |
| Turva | — | Korvataan |
Eikö vakuutusyhtiö korvannut vahinkoa? Lunasta juristin ilmainen arvio.
Valitut esimerkit osoittavat, että useimmista rahoitusturvalla vakuutetuista kaskovakuutuksista korvataan laajemmin esimerkiksi ajoneuvon varkauksia, kun autoa tai säilytystilaa ei ollut lukittu, tai jos auto vaurioituu veden peittämällä tiellä ajamisesta.
LähiTapiolan ja Turvan rahoitusturva korvasi lukitsemattoman auton varkauden vielä vuoden 2023 ehdoissa. 1.1.2025 alkaen voimassa olleissa ehdoissa sitä ei enää korvata.
Lukitsemattoman auton varkaus ei tarkoita samaa kuin auton vieminen sen omilla avaimilla. Jos avaimet jäivät autoon tai varas sai ne ilman murtoa tai ryöstöä, rahoitusturva ei yleensä korvaa varkautta, koska avaimilla tehty varkaus ei kuulu rahoitusturvan korvaamiin tilanteisiin. Avaimilla tehdyistä varkauksista ja niiden korvaamisesta kerron artikkelissa auto varastettu avaimilla.
Tosin jälkimmäisen osalta Ifin kaskovakuutus tarjoaa tältä osin muita heikompaa turvaa, koska siitä ei korvata kyseistä vahinkoa lainkaan edes rahoitusturvasta. Erityisesti tiettyjen sähköautojen osalta vesi voi aiheuttaa suuretkin vahingot, joten kaskovakuutuksia kannattaa vertailla tarkasti.
B) Korvausmäärän korottaminen lunastusturvalla
Lunastusturva nostaa lunastuskorvauksen uuden vastaavan auton hintaan, kun auto on enintään kolme vuotta vanha (Pohjantähdellä kaksi) ja sillä on ajettu enintään 60 000 kilometriä. Uuteen autoon se kannattaa, koska ilman sitä korvaus on auton käypä arvo, joka jää heti ensimmäisinä kuukausina selvästi uuden auton hintaa pienemmäksi.
Tunnetusti uuden auton hinta laskee heti, kun sillä ajaa autoliikkeen tontilta pois, joten mitä tapahtuu tilanteessa, jossa uusi auto menee lunastukseen pian oston jälkeen?
Yllä mainitsemani tavoin pääsääntönä lunastustilanteissa on se, että autosta maksetaan se hinta, joka siitä olisi saatu välittömästi ennen vahinkoa.
Tällöin olet maksanut uudesta autosta suuren summan, mutta auton käyvän arvon korvausmäärä voikin olla esimerkiksi 15 % vähemmän, vaikka et olisi juurikaan ehtinyt ajamaan sillä.
Eli vakuutusyhtiö ei tässäkään tilanteessa maksa uutta vastaavaa autoa?
Ei valitettavasti maksa.
Toisaalta juuri tämänkaltaisia tilanteita varten kaskovakuutukseen voi olla saatavilla lisäturvaa, jossa lunastuskorvauksen määrä maksetaankin automaattisesti korotettuna.
Turvaa markkinoidaan esimerkiksi lunastusturvana tai uusarvoehtona.
Alla vertailussa Fennian, Ifin, LähiTapiolan, Pohjantähden, Pohjola Vakuutuksen, POP Vakuutuksen sekä Turvan kaskovakuutukset, joihin tällainen turva on saatavilla.
Vakuutusjuristi.fiEhdot tarkistettu 10/2026
Lunastusturva kaskovakuutuksissa
| Vakuutusyhtiö | Sisältyy kaskoon | Lisäturvana kaskoon |
|---|---|---|
| Fennia | Premium | Laaja |
| If | — | Täyskasko |
| LähiTapiola | — | Laaja |
| Pohjantähti | — | Luottokasko |
| Pohjola | — | Superkasko |
| POP | XL | — |
| Turva | Liittokasko | Täyskasko |
Vertailusta huomaa, että lunastuskorvauksen automaattinen korotus ei ole välttämättä automaattisesti mukana edes laajoissa kaskovakuutuksissa, kuten esimerkiksi Ifin täyskaskossa.
Mitä kaskovakuutuksesta korvataan ilkivaltavahingoissa?
Kannattaakin varmistaa, sisältääkö nykyinen vakuutuksesi kyseisen turvan, mikäli olet ostanut auton rahoituksella tai osamaksulla.
Jälleen, vaikka moni kaskovakuutus sisältää lunastusturvan, se ei tarkoita, että ne olisivat kaikki yhtä kattavia.
Olen koonnut alla vertailuun eräitä eroja siitä, miten eri kaskovakuutuksista korvataan uuden auton lunastustilanteessa.
Huomioithan, että mikäli auto ei täytä uusarvolunastuksen ehtoja, lunastuskorvauksen määrä lasketaan eri tavalla eikä korotettua korvausta välttämättä makseta rahoitusyhtiön omistamaan autoon lainkaan. Alla oleva vertailu pätee siis vain tilanteissa, kun olet ostanut uuden etkä käytetyn auton rahoituksella. Muuten lunastusturvan korvaus on yleensä auton käypä arvo korotettuna 25–30 prosentilla.
Vakuutusjuristi.fiEhdot tarkistettu 10/2026
Uuden auton hinta lunastuksessa
| Vakuutusyhtiö | Auton ikä ja ajetut kilometrit enintään | Lunastusraja: korjauskulut uuden auton hinnasta |
|---|---|---|
| Fennia | 3 vuotta, 60 000 km | yli 40 % |
| If | 3 vuotta, 60 000 km | yli 50 % |
| LähiTapiola | 3 vuotta, 60 000 km | vähintään 50 % |
| Pohjantähti | 2 vuotta, 60 000 km | yli 50 % |
| Pohjola | 3 vuotta, 60 000 km | yli 50 % |
| POP | 3 vuotta, 60 000 km | vähintään 50 % |
| Turva | 3 vuotta, 60 000 km | vähintään 50 % |
Vertailusta huomaa selvästi, että uuden ajoneuvon lunastusturvissa ei ole kauheasti kilpailua eri vakuutusyhtiöiden välillä. Toisaalta joitain eroja kyllä löytyy.
Muista poikkeuksena Fennialla lunastus on mahdollista muita pienemmissä vaurioissa, sillä heidän vakuutuksessaan edellytetään korjauskulujen olevan vain 40 % uudesta vastaavasta ajoneuvosta. Muilla vakuuttajilla korjauskulujen tulee olla vähintään 50 %.
Vakuuttajat myös edellyttävät, että auto on ollut ensirekisteröinnistä asti vain sinun omistuksessasi tai hallinnassasi. Autoliikkeen omistus ennen sinua on kuitenkin sallittu. Fennialla, LähiTapiolalla, Pohjolalla, POP Vakuutuksella ja Turvalla enintään yhdeksän kuukautta, Pohjantähdellä enintään kuusi kuukautta ja 5 000 kilometriä. Ifillä auto saa olla ollut valtuutetun jälleenmyyjän esittely- tai työsuhdeauto.
Tältä osin tiukimmat ehdot ovat Pohjantähdellä, jossa myös ikäraja on kaksi vuotta. Jos ostat jälleenmyyjältä jo rekisteröidyn ”uuden” auton, tarkista siis, kuinka kauan se on ollut liikkeen nimissä.
Jos vakuutusyhtiön ehdottama lunastuskorvaus on liian vähän
Mikäli vakuutusyhtiön tarjoama korvausmäärä vaikuttaa olevan liian vähän, olen kirjoittanut lunastuksen korvausmäärän korottamisesta sitä koskevassa artikkelissani.
Vakuutusyhtiöllä voi olla oikeus tehdä lunastuskorvauksen määrään vähennys, mikäli olet esimerkiksi ajanut ylinopeutta ennen vahinkoa. Vakuutuslautakunta, joka antaa suosituksia myös kaskovakuutusriidoissa, on ottanut kantaa myös tällaisiin tapauksiin.
Esimerkiksi alla olevassa hoitamassani tapauksessa vakuutusyhtiön korvausmäärään tekemä 50 % vähennys ja sen perusteella esittämä 34 100 euron korvausvaatimus saatiin poistettua kokonaan ja vakuutusyhtiön tuli maksaa ajoneuvon lunastuskorvaus täysimääräisesti (referenssilupa saatu asiakkaalta).
Jos vakuutusyhtiö ei siis korvaa vahinkoa, päätöksen oikeellisuus kannattaa varmistaa juristin ilmaisella arviolla.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, jos väistin törmäyksen hirveen?
Saiko rahoitusyhtiön auto liian pienen lunastuskorvauksen?
Jos vakuutusyhtiön lunastuskorvaus ei kata loppuvelkaa tai korvausmäärään on tehty kohtuuton vähennys, kannattaa selvittää tilanteesi. Arvioimme maksutta, onko korvaus oikean suuruinen ja kannattaako päätöksestä riidellä. Voit tarkistaa, onko vakuutusyhtiön päätös oikein.
Muita asiaan liittyviä kirjoituksia

Auton omistaja vai haltija – kuka ottaa ja maksaa autovakuutuksen?

Kamux Kasko: mitä vakuutus kattaa?
Auton avain kadonnut – mikä vakuutus korvaa?
Korvaako vakuutus jos tankkaa väärää polttoainetta?
Korvaako vakuutus sähköauton akun?
Korvaako autovakuutus tulvan tai myrskyn vahingot?
Jäniskolari ja eläintörmäysvakuutus – mitä kasko korvaa?
Hiiri autossa – korvaako vakuutus
Rengas puhki tai rengasrikko – korvaako vakuutus?
Oman auton kolhiminen ja vakuutuskorvaukset
Korvaako autovakuutus jos auto varastetaan?
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Pyyhkäise nähdäksesi lisää