

Ratkaistut vakuutusriidat Kielteinen päätös kotivakuutuksesta
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus?
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
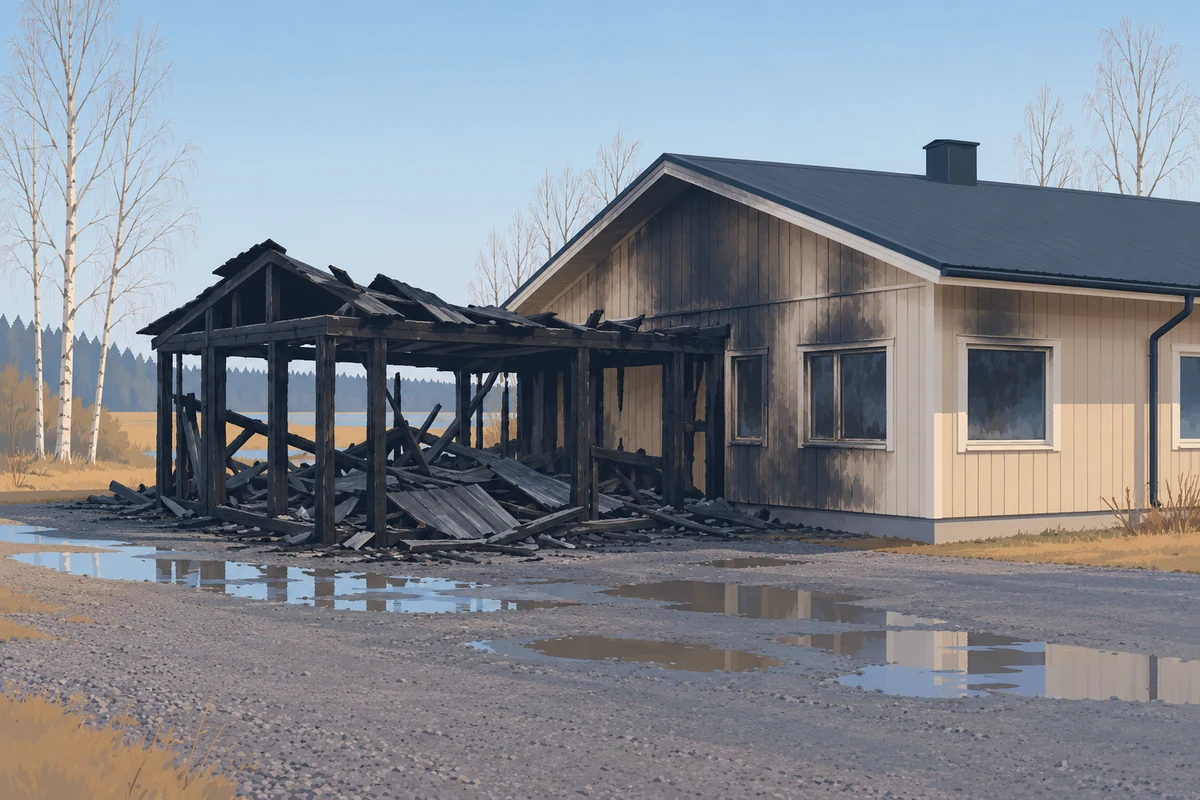
Asiakkaamme autotalli ja varasto paloivat marraskuussa 2022. Savu ja sammutusvesi pilasivat myös viereisen asuinrakennuksen niin pahoin, ettei sitä kannattanut enää korjata.
Vakuutusyhtiö maksoi kotivakuutuksesta noin 88 000 euroa. Uuden vastaavan talon rakentaminen olisi maksanut noin 290 000 euroa.
Ero johtui yhdestä luvusta. Vakuutusyhtiön mukaan talon päivänarvo oli pudonnut alle puoleen jälleenhankinta-arvosta, ja silloin kotivakuutus korvaa vain vanhan talon arvon eikä uutta taloa tilalle.
Kerromme tässä, miten vakuutusyhtiö laski talon arvon, mitä laskelmasta puuttui ja miksi Vakuutuslautakunta päätyi toiseen tulokseen.
Millaisia kotivakuutusriitoja olemme hoitaneet?Vakuutusyhtiö korvasi palaneen talon päivänarvon mukaan
Koko rakennus oli käytännössä menetetty. Asiakkaamme haki palovahingosta korvausta kotivakuutuksesta, jota varten kotivakuutuskin oli alun perin otettu.
Vakuutusyhtiö arvioi korvauksen määräksi 87 850 euroa ja maksoi joulukuussa 2023 asiakkaalle 88 050 euroa, josta vähennettiin 200 euron omavastuu, sekä viivästyskorot.
Mikä tässä sitten oli ongelma?
Vakuutusyhtiön laskelma korvausmäärästä perustui rakennuksen arvoon välittömästi ennen vahinkoa, eli niin sanottuun päivänarvoon. Vakuutusyhtiö väitti, että rakennuksen päivänarvo ennen vahinkoa oli alle 50 prosenttia jälleenhankinta-arvosta.
Tämän perusteella se katsoi, että asiakkaalla ei ollut oikeutta saada uutta kotia vakuutuksesta, vaan alle 90 000 euron korvaus olisi riittävä. Käytännössä tämä tarkoitti, että asiakas olisi saanut vain murto-osan siitä, mitä uuden vastaavan talon rakentaminen maksaisi.
Kuten tiedetään, uutta omakotitaloa on vähintäänkin haastava yrittää rakentaa nykyisellä hintatasolla 90 000 eurolla…
Päivänarvo vai jälleenhankinta-arvo – 50 prosentin raja ratkaisee
Oliko talon päivänarvo vähintään puolet jälleenhankinta-arvosta?
Kotivakuutuksen ehdoissa rakennuksen korvaus lasketaan kahdella eri tavalla. Jos tuhoutuneen rakennuksen päivänarvo on vähintään 50 prosenttia sen jälleenhankinta-arvosta, vahinko korvataan jälleenhankinta-arvon mukaan. Käytännössä vakuutuksesta saa rahat uuden vastaavan talon rakentamiseen, kun talo rakennetaan uudelleen.
Vanha rakennus paloi, joten vakuutusyhtiö korvaa uuden tilalle. Selkeää, eikö?
Jos päivänarvo on alle 50 prosenttia, korvaus lasketaan päivänarvon mukaan. Silloin vakuutuksesta saa vain sen, mitä vanha rakennus oli ”arvoltaan” vahinkohetkellä, kun sen ikä ja kunto otetaan huomioon. Olemme kertoneet erikseen, miten rakennuksen jälleenhankinta-arvo ja päivänarvo lasketaan.
Jos uuden vastaavan kodin rakentamishinta on 200 000 euroa ja päivänarvo on 60 prosenttia (120 000 euroa), tulipalosta korvataan uuden talon rakentaminen. Jos päivänarvo on kuitenkin vain 40 prosenttia (80 000 euroa), korvaus on tuo 80 000 euroa, vaikka uusi talo maksaisi yli kaksinkertaisesti.
Se, ettei vakuutusyhtiö korvaakaan uutta rakennusta tilalle, tuleekin aina aikamoisena shokkina.
Tämän tapauksen olennainen kysymys olikin siis seuraava: oliko asiakkaamme talon päivänarvo vähintään 50 prosenttia, jolloin vakuutusyhtiön tuli korvata uusi koti (uuden talon hinta noin 290 000 euroa)?
Vakuutusyhtiö teki tapauksessa laskelman TAKU-ohjelmalla ja sai päivänarvoprosentiksi 35 prosenttia. Se tilasi myös rakennusinsinööri B:n lausunnon, joka arvioi päivänarvoksi 41,5 prosenttia. Molemmat luvut olivat alle 50 prosentin rajan, joten vakuutusyhtiö katsoi, ettei sen tarvinnut korvata uuden kodin rakentamista.
Lisäksi vakuutusyhtiö vertasi taloa saman tien varrella myynnissä olleeseen, hieman vanhempaan taloon, jonka hinta oli 58 000 euroa. Kiinteistönvälittäjän arviossa asiakkaan talon markkinahinnaksi saatiin vain 40 000 euroa.
Vakuutusyhtiön laskelmissa oli kuitenkin virheitä.
Miten rakennuksen päivänarvo lasketaan, kun taloa on korjattu?
Korjaukset otetaan huomioon. Lautakunnan mukaan asianmukaisesti kunnostettu rakennuksen osa arvioidaan kunnoltaan hyväksi, vaikka talo itse olisi vanha.
Vakuutusyhtiön laskelma ei huomioinut korjaustöitä
Aloimme tutkia vakuutusyhtiön laskelmia tarkemmin. Vakuutusyhtiön TAKU-laskelmassa kaikkien tilojen kaikkien rakennusosien kohdalle oli merkitty vuosi 1978. Ohjelma laski päivänarvoprosentin melko mekaanisesti vain rakennuksen iän perusteella.
Laskelmassa ei kuitenkaan ollut huomioitu rakennukseen tehtyjä korjaustöitä lainkaan.
Tämä ei ollut mikään pieni yksityiskohta. Rakennukseen oli vuosien varrella muun muassa vaihdettu linoleumilattia, uusittu lämminvesivaraaja sekä keittiön työtaso ja hana, kunnostettu ikkunakarmeja ja lisätty sadevesiviemäri ja ilmalämpöpumppu. Siksi pelkkä rakennusvuosi antoi talon kunnosta väärän kuvan. Vakuutusyhtiön laskelmassa korjauksia ei näkynyt missään, vaan koko rakennus arvioitiin ikään kuin mitään ei olisi koskaan uusittu, korjattu tai parannettu.
Lautakunnan mukaan korjaukset eivät olleet peruskorjausta, jolla tarkoitetaan rakennuksen korjaamista uutta vastaavaksi. Ne piti silti ottaa huomioon talon päivänarvossa.
Hankimme asiakkaalle asiantuntijalausunnon, jossa asiantuntija otti oikein huomioon rakennuksessa tehdyt korjaustyöt. Tämä lausunto osoitti päivänarvon olevan 55 prosenttia, eli reilusti yli kriittisen 50 prosentin rajan.
Insinöörin laskelmassa oli rakenteita, jotka eivät kuulu vakuutukseen
Vakuutusyhtiön tilaama rakennusinsinööri B oli jakanut talon rakennusosiin ja arvioinut jokaisen osan arvon erikseen. Laskelmassa oli mukana myös salaojat ja kaivot, pihan pintarakenteet ja muita rakennuksen ulkopuolisia rakenteita. Vakuutusehtojen mukaan esimerkiksi salaojat ja perusanturoiden alapuoliset rakenteet eivät kuitenkaan kuulu rakennuksen vakuutukseen.
Lautakunnan mukaan tällaisia osia ei voinut perustellusti ottaa mukaan laskelmaan. Lisäksi B oli arvostanut perustukset ja rungon selvästi alle 50 prosentin esittämättä perusteluja tai selvitystä rakenteiden puutteista.
Kunnossa pidetyn asuinrakennuksen päivänarvo on vähintään 50 prosenttia
Vakuutuslautakunta nojautui vakiintuneeseen ratkaisukäytäntöönsä: asuinkäytössä olleen ja kunnossa pidetyn asuinrakennuksen päivänarvo on vähintään 50 prosenttia jälleenhankinta-arvosta, ellei voida todeta, että rakennuksessa olisi ennen vahinkoa ollut merkittäviä päivänarvoa laskevia puutteita tai vaurioita.
Erityisen tärkeää tässä oli runkorakenteiden ja perustusten arviointi. Lautakunta totesi, että näiden rakennusosien, joiden on tarkoitus kestää rakennuksen koko käyttöikä, päivänarvo on vähintään 50 prosenttia, ellei ole näyttöä niiden heikentyneestä kunnosta.
Vakuutusyhtiö ei ollut esittänyt mitään selvitystä runkorakenteiden tai perustusten vioista tai puutteista. Asiassa oli esillä vuoden 2006 perukirja, jossa talon kunto mainittiin huonoksi, mutta lautakunnan mukaan pelkkä tämä maininta ei ollut riittävä selvitys. Talossa ei ollut havaittavissa merkittäviä puutteita, siihen oli tehty korjauksia, ja se oli vakuutettu asiakkaan omaan asuinkäyttöön.
Oma asiantuntijalausunto käänsi päätöksen
Tämä tapaus osoittaa hyvin sen, miksi on tärkeää haastaa vakuutusyhtiön laskelmat ja hankkia oma asiantuntijalausunto.
Vakuutuslautakunta totesikin ratkaisussaan suoraan, että vakuutusyhtiön laskelmissa ei ollut ”lainkaan huomioitu rakennukseen tehtyjä korjaustöitä, minkä lautakunta katsoo heikentävän laskelman merkitystä”.
Me osasimme varautua tähän. Hankimme lausunnon, joka osoitti tehdyt korjaustyöt ja niiden vaikutuksen päivänarvoon. Tämä oli ratkaisevaa.
Lopputulos
Asiakkaalla oli oikeus jälleenhankinta-arvon mukaiseen korvaukseen
Vakuutuslautakunta katsoi, että asiakkaallamme oli oikeus jälleenhankinta-arvon mukaiseen korvaukseen vakuutusehtojen mukaisesti. Asiakas voi siis rakentaa uuden talon vakuutuskorvauksella eikä joudu tyytymään vanhan talon ”romutusarvoon”.
Ero oli suuri. Asiakkaan asiantuntijat arvioivat uuden vastaavan talon hinnaksi noin 290 000 euroa, kun vakuutusyhtiö oli maksanut 88 050 euroa.
Jälleenhankinta-arvon mukainen korvaus maksetaan, kun talo rakennetaan uudelleen samalle tontille kahden vuoden kuluessa, ja enintään toteutuneiden kustannusten mukaan. Osapuolet olivat yhtä mieltä siitä, että tässä tapauksessa kahden vuoden määräaika alkoi vasta marraskuusta 2023.
Lisäksi Vakuutuslautakunta suositti, että vakuutusyhtiö korvaa myös asiantuntijalausunnon hankkimisesta aiheutuneet kulut 708,04 euroa. Lautakunta totesi, että ”lausunnon hankkiminen on ollut tarpeen, sillä vakuutusyhtiö ei ole korvauspäätöksen perusteena olevassa laskelmassaan ottanut huomioon rakennukseen tehtyjä korjauksia lainkaan.”
Tämä on harvinaista ja merkittävää. Asiantuntijakulujen saaminen korvattavaksi on vahva signaali siitä, että vakuutusyhtiön alkuperäinen päätös oli virheellinen.
Milloin päivänarvokorvaus kannattaa riitauttaa?
Kun vakuutusyhtiö perustelee päivänarvokorvausta sillä, että talon päivänarvo on alle 50 prosenttia, päätös kannattaa ehdottomasti tarkistuttaa. Erityisesti silloin, kun talo on ollut käytössä ennen vahinkoa, siihen on tehty korjauksia vuosien varrella, vakuutusyhtiön laskelmassa korjauksia ei mainita eikä rakenteissa ole todettu vakavia vaurioita tai puutteita.
Tämä tapaus vahvistaa tärkeän periaatteen: kunnossa pidetyn asuinrakennuksen päivänarvo on lähtökohtaisesti vähintään 50 prosenttia jälleenhankinta-arvosta.
Vakuutusyhtiöt käyttävät yhä enemmän automaattisia laskentaohjelmia, jotka laskevat päivänarvoprosentit mekaanisesti rakennuksen iän perusteella. Jos laskelmaan syötetään pelkkä rakennusvuosi, tulos ei näytä, että rakennus on korjattu ja pidetty kunnossa.
Laskelmasta kannattaa tarkistaa myös, onko siihen otettu mukaan rakennusosia, jotka eivät kuulu vakuutukseen, kuten salaojat tai pihan pintarakenteet.
Vakuutuslautakunta on hyvin selväsanaisesti ottanut kantaa siihen, että pelkkä rakennuksen ikä ei riitä alentamaan päivänarvoa alle 50 prosentin. Tarvitaan konkreettista näyttöä siitä, että rakennuksessa on ollut ennen vahinkoa merkittäviä puutteita tai vaurioita.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Jääkaapin kondenssivesi vuoti lattialle – kotivakuutus korvasi vesivahingon
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui vakuutetusta pinta-alasta – kotivakuutus korvasi palovahingon ilman alivakuutusvähennystä
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pesukone vuoti nukkasihdistä – kotivakuutus ei voinut vedota käyttövirheeseen
Saunapalo mökillä – suojeluohjevähennys pieneni Vakuutuslautakunnassa
Kotivakuutus remontin ajaksi riitti – vakuutusmyyjän lupaus kumosi rakennusvirherajoituksen
Vuokranantajan kotivakuutus ja tulipalo – vakuutusyhtiö väitti koko irtaimiston olleen vuokrattu
Pyyhkäise nähdäksesi lisää