

Ratkaistut vakuutusriidat Kielteinen päätös venevakuutuksesta
Veneen uppoaminen laiturissa – venevakuutus ei saanut vähentää korvausta puoleen
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
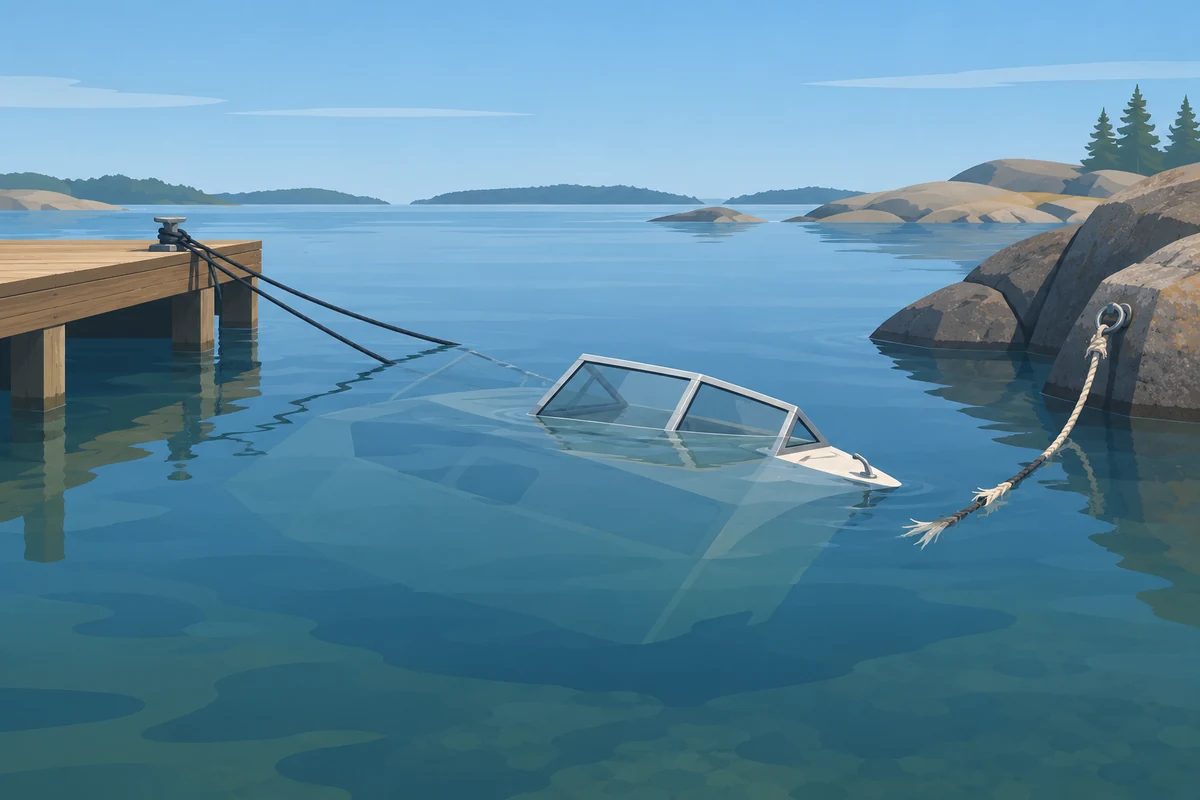
Huhtikuun puolivälissä asiakkaamme Buster Magnum -vene löytyi uponneena mökkirannan laiturin vierestä. Yksi kiinnitysköysistä oli katkennut, ja vene oli ilmeisesti hakannut laituria ja aallonmurtajan kiviä ennen kuin se upposi.
Vakuutusyhtiö korvasi vahingon venevakuutuksesta, mutta vähensi korvauksesta 50 prosenttia. Sen mukaan vene oli kiinnitetty huolimattomasti eikä sitä ollut valvottu.
Vene oli kuitenkin kiinnitetty kuudella köydellä, vaikka vakuutusyhtiön omasta mielestä neljä olisi riittänyt. Kiinnitykset oli lisäksi tarkastettu kaksi päivää ennen vahinkoa. Mitä asiakkaamme olisi vielä voinut tehdä?
Laadimme vakuutusyhtiölle uudelleenkäsittelypyynnön, ja asiakkaamme sai täyden korvauksen.
Lisää esimerkkejä hoitamistamme venevakuutusriidoistaVene upposi laiturissa ja venevakuutus vähensi korvausta 50 %
Asiakkaamme Buster Magnum -vene oli kiinnitettynä mökkirannassa maaliskuun lopusta lähtien. Huhtikuun puolivälissä vene kuitenkin löytyi uponneena kiinnityskohtansa vierestä.
Sen tuulilasi oli vaurioitunut, yksi penkki irronnut ja veneen pohja kärsinyt mittavia vaurioita merenpohjaan ja aallonmurtajan kiviin iskeytymisestä.
Yksi kiinnitysköysistä oli katkennut. Sen seurauksena vene oli ilmeisesti toistuvasti törmännyt laituriin ja merenpohjaan ennen uppoamistaan.
Vakuutusyhtiö suostui korvaamaan vahingon venevakuutuksesta, mutta korvausmäärään tehtiin 50 prosentin vähennys. Vakuutusyhtiön mukaan venettä ei ollut kiinnitetty oikein merenkäynnin ja tuulen voimakkuus huomioiden. Lisäksi vakuutusyhtiö katsoi, että venettä ei ollut valvottu normaaliin tapaan, koska kiinnitysten pitävyyttä ei sen mielestä ollut tarkastettu 2,5 viikkoon.
Asiakkaamme ei hyväksynyt päätöstä, ja riitautimme sen.
Oliko veneen kiinnitys laituriin huolimaton?
Ei ollut. Vene oli kiinnitetty kuudella köydellä, eikä vakuutusyhtiö yksilöinyt, minkä konkreettisen ohjeen vastaisesti kiinnitys oli tehty.
Vakuutusyhtiö perusteli 50 prosentin vähennystä sillä, että venettä ei ollut kiinnitetty oikein. Kiinnityspaikka sijaitsi avoimella selällä, jossa tuuli osui suoraan veneeseen. Lisäksi aallonmurtajan kohdalla vesi oli matalaa.
Mutta mitä vakuutusyhtiö oikeastaan väitti? Että neljä köyttä olisi riittänyt asianmukaiseen kiinnitykseen, vaikka asiakkaamme oli oikeasti käyttänyt kuutta köyttä. Miten tämä kävi järkiinsä?
Vene oli kiinnitetty aallonmurtajan ja laiturin väliin siten, että veden syvyys aallonmurtajan kiven kohdalla oli vähintään metri. Katkennut köysi sijaitsi veneen etuvasemmalla ja oli kiinnitetty kalliorenkaaseen karbiinihaalla.
Asiakkaamme mukaan köysi oli ollut ennen kiinnitystä täysin kunnossa. Todennäköisin selitys köyden katkeamiselle olikin se, että köysi oli merenkäynnin seurauksena päässyt kiertymään kalliorenkaan taakse sekä hiertynyt poikki.
Jos neljä köyttä olisi riittänyt, miksi kuuden köyden käyttö oli sitten huolimatonta?
Pelkkä vahingon sattuminen ei todista, että suojeluohjetta on rikottu. Vakuutusyhtiön olisi pitänyt näyttää, että kuudenkin köyden sidontatapa oli hyvän merimiestavan vastainen. Jos vene olisi ollut kiinni esimerkiksi yhdellä köydellä, väitteellä olisi ollut painoa. Nyt oli selvää, että vene oli kiinnitetty laituriin asianmukaisesti.
Venettä oli lisäksi säilytetty samassa paikassa samalla tavalla kiinnitettynä useiden vuosien ajan ilman minkäänlaisia ongelmia.
Veneen valvontaa ei ollut laiminlyöty
Vakuutusyhtiö väitti myös, että venettä ei ollut valvottu normaaliin tapaan. Tämä ei pitänyt paikkaansa.
Asiakkaamme ystävä oli tarkastanut veneen säännöllisin väliajoin sen jälkeen, kun se oli jätetty laituriin maaliskuun lopussa. Viimeisin tarkastus oli tehty vain kaksi päivää ennen vahingon havaitsemista. Miten tämä voi olla veneen valvonnan laiminlyöntiä?
Miten asia ratkaistiin
Venevakuutuksen suojeluohjeen on oltava konkreettinen
Vakuutusyhtiö vetosi vakuutusehtojen huolellisuusvaatimuksiin. Ehtojen mukaan vene tuli kiinnittää huolellisesti ja soveltuvin varustein varautuen mahdolliseen tuuleen ja merenkäyntiin. Lisäksi kiinnitettyä venettä tuli valvoa ”normaaliin tapaan”.
Näissä ohjeissa on kyse vakuutussopimuslain mukaisista suojeluohjeista. Niiden soveltamista arvioidaan vakuutussopimuslain pakottavien säännösten mukaisesti, eikä vain sen perusteella, miten vakuutusyhtiön ehdoissa niistä sanotaan.
Argumentoimme uudelleenkäsittelypyynnössä, että suojeluohjeen on oltava selkeä, yksiselitteinen ja konkreettinen. Vakuutuksenottajan tulee sen perusteella ymmärtää, miten hänen pitää yksittäisessä tilanteessa toimia.
Mikäli ohje ei täytä näitä vaatimuksia, vakuutusyhtiöllä ei ole oikeutta vähentää korvausta sen laiminlyöntiin vedoten.
Tässä tapauksessa vakuutusyhtiö ei kyennyt osoittamaan, mitä konkreettista vakuutuksen suojeluohjetta asiakas olisi rikkonut. Kuusi köyttä ja kahden päivän takainen tarkastus osoittivat päinvastaista.
Köyden kiertyminen kalliorenkaan taakse oli ennakoimaton tapahtuma. Ilman sitä kiinnitys olisi ollut täysin riittävä. Ennen vahinkoa kohteessa oli ollut navakkaa puuskittaista tuulta, ja alueella kulkee toisinaan merivoimien aluksia, jotka aiheuttavat voimakasta aallokkoa.
50 prosentin vähennys oli joka tapauksessa liian suuri
Vaikka vakuutusyhtiöllä olisi ollut jonkinlainen oikeus vähennykseen, 50 prosenttia oli liikaa.
Vakuutussopimuslain mukaan vakuutusyhtiöllä ei ole oikeutta evätä korvausta, mikäli suojeluohjeen laiminlyönti on ollut vähäistä. Vähäinen huolimattomuus ei oikeuta vähennykseen lainkaan.
Kun suojeluohjetta on laiminlyöty tavallisella huolimattomuudella, vähennys on tyypillisesti enintään kolmannes korvauksesta. Puolen korvauksen vähennys on äärimmäisen harvinainen. Pelkkä suojeluohjeen rikkominen ei yleensä riitä siihen, vaan se edellyttää törkeää huolimattomuutta tai jotain muuta perustetta vähentää korvausta.
Viittasimme uudelleenkäsittelypyynnössä useisiin Vakuutuslautakunnan ratkaisuihin, joissa vähennykset olivat jääneet selvästi alle 50 prosentin.
Lopputulos
Vakuutusyhtiö perui vähennyksen ja korvasi vahingon täysimääräisesti
Vakuutusyhtiö muutti korvauspäätöstään uudelleenkäsittelypyynnön jälkeen ja suostui korvaamaan vahingon ilman 50 prosentin vähennystä.
Asiakkaallemme tämä tarkoitti merkittävää lisäkorvausta veneen vahinkoon. Buster Magnum on arvokas vene, ja uppoamisesta aiheutuneet vauriot olivat mittavat. Vaurioitunut tuulilasi, irronnut penkki ja pohjan laajat vauriot olisivat tulleet kalliiksi korjata ilman vakuutuskorvauksia.
Ilman muutoksenhakua asiakas olisi saanut korvauksen vain puolesta vahingosta. Nyt koko vahinko korvattiin.
Miksi tapaus on merkityksellinen
Vakuutusyhtiön perustelut nojasivat käytännössä siihen, että vahinko oli päässyt tapahtumaan. Se ei riitä. Kun vakuutusyhtiö vetoaa suojeluohjeeseen, sen on osoitettava, mitä ohjetta rikottiin ja miten. Yleinen viittaus huolimattomuuteen ei kelpaa perusteeksi.
Toinen opetus koskee vähennyksen suuruutta. Puolen korvauksen vähennys on niin poikkeuksellinen, että se kannattaa lähes aina riitauttaa. Valitettavan usein vakuutusyhtiöt vetoavat venevahingoissa suojeluohjeisiin väärin perustein.
Mitä tehdä, kun venevakuutus vähentää korvausta huonon kiinnityksen vuoksi?
Pyydä vakuutusyhtiöltä kirjallisesti, mitä suojeluohjetta se katsoo rikotun ja mitä olisi pitänyt tehdä toisin. Kysy myös, millä perusteella vähennys on juuri tämän suuruinen.
Kokoa oma näyttösi heti: valokuvat kiinnityksestä, katkenneesta köydestä ja vaurioista sekä tiedot siitä, kuka venettä kävi katsomassa ja milloin. Tässä tapauksessa tukena oli, että köysien määrä ja viimeisin tarkastus pystyttiin osoittamaan.
Mitä eri vakuutusyhtiöiden venevakuutukset vaativat veneen kiinnitykseltä ja valvonnalta, olemme koonneet venevakuutusten vertailuun.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Vene irtosi poijusta myrskyssä – venevakuutus korvasi 33 000 euron vahingon
Veneen törmäys risteilyalukseen – vastuuvakuutus ei voinut vedota puhtaaseen varallisuusvahinkoon
Veneen noston yhteydessä aiheutunut vahinko – venevakuutus ei saanut tehdä suojeluohjevähennystä
Jääkaapin kondenssivesi vuoti lattialle – kotivakuutus korvasi vesivahingon
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui vakuutetusta pinta-alasta – kotivakuutus korvasi palovahingon ilman alivakuutusvähennystä
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pyyhkäise nähdäksesi lisää