

Ratkaistut vakuutusriidat Kielteinen päätös venevakuutuksesta
Vene irtosi poijusta myrskyssä – venevakuutus korvasi 33 000 euron vahingon
Hoitamamme tapaus, julkaistu asiakkaan luvalla.
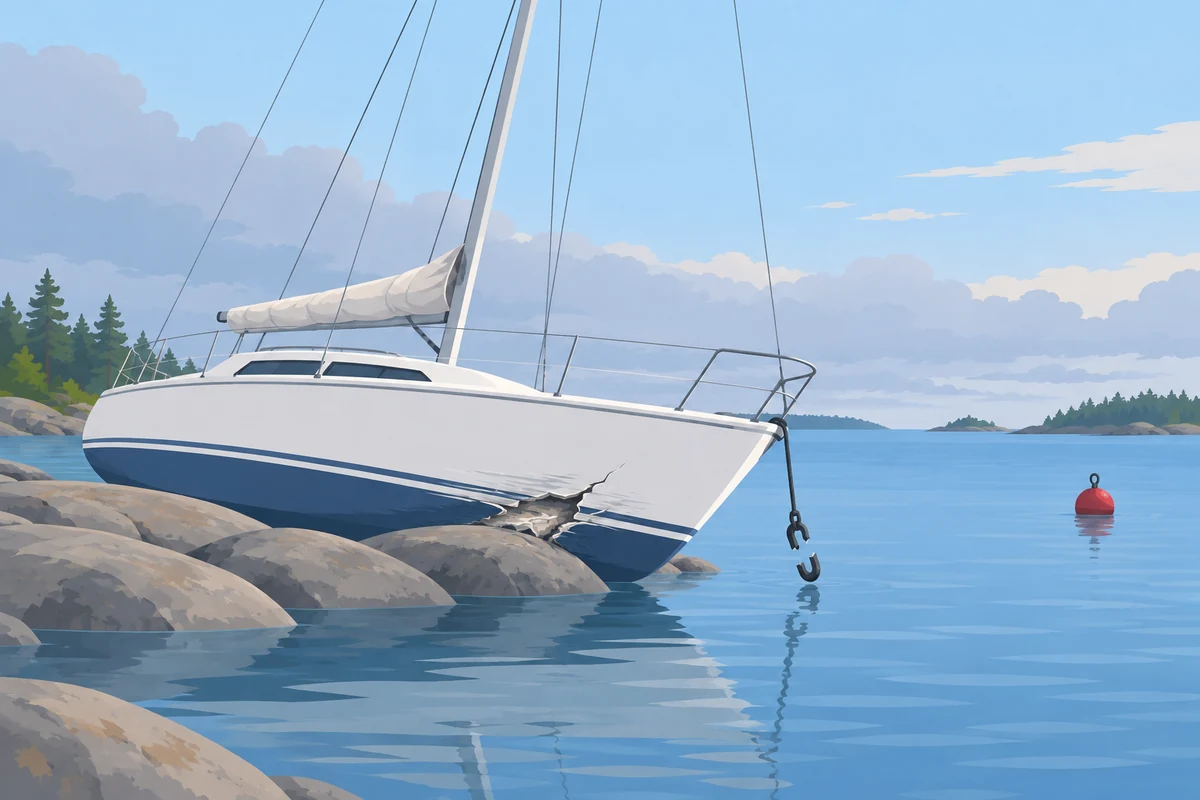
Marraskuussa 2020 Liisa-myrsky katkaisi kiinnityskoukun, jolla asiakkaamme purjevene oli kiinnitetty poijuun. Vene ajautui matalikkoon, ja korjauslasku nousi yli 33 000 euroon.
Vakuutusyhtiö hylkäsi vahingon venevakuutuksesta suojeluohjeen laiminlyöntinä ja vetosi myöhemmin vielä koukun valmistusvirheeseen.
Mutta koukku oli mitoitettu kaksi kertaa raskaammalle veneelle, ja kokenut veneilijä oli valmistellut veneen myrskykauteen huolellisesti. Riittääkö vakuutusyhtiölle pelkkä arvaus siitä, miksi koukku petti?
Riitautimme päätöksen, ja asiakkaamme sai lopulta täyden korvauksen.
Lisää esimerkkejä hoitamistamme venevakuutusriidoistaVeneen kiinnitys poijuun ja vakuutusyhtiön kielteinen päätös
Asiakkaamme omisti lähes 15-metrisen ja yli 10 000 kiloa painaneen purjeveneen. Kyseessä oli arvokas alus, jota hän oli pitänyt samassa kotisatamassa Espoossa jo vuosia. Marraskuussa 2020 Suomeen iski Liisa-myrsky, jonka aikana tuulenpuuskat ylittivät 25 metriä sekunnissa.
Vene oli kiinnitettynä Espoon kaupungin satamassa poijuun HandyDock-kiinnityskoukulla. Myrskyn aikana koukku katkesi ja vene ajautui matalikkoon. Vauriot olivat mittavat.
Asiakkaamme oli kokenut veneilijä, jolla oli kymmenien vuosien kokemus. Hän oli valmistellut veneen myrskykauteen huolellisesti: uudet kiinnitysköydet, kumijoustimet, ballastitankit tyhjennetty ja etupurje poistettu tuulikuorman vähentämiseksi. Hän oli jopa asentanut kameran veneeseen seuratakseen tilannetta.
Kiinnityskoukku oli mitoitettu 20 000 kilon veneille, eli reilusti yli asiakkaamme veneen painon. Valmistaja mainosti tuotettaan sanoin ”äärimmäisen kestävä” ja korosti, että kyseessä ei ole tavallinen muovi vaan valettu komposiitti.
Vakuutusyhtiö kuitenkin hylkäsi korvausvaatimuksen. Perusteena oli suojeluohjeen laiminlyönti. Vakuutusyhtiön mukaan venettä ei ollut kiinnitetty ”hyvän merimiestavan mukaisesti”. Myöhemmin vakuutusyhtiö lisäsi vielä toisenkin perusteen: kiinnityskoukussa oli täytynyt olla valmistus- tai materiaalivirhe, koska muuten se ei olisi katkennut.
Korjauskustannukset olivat yli 33 000 euroa. Asiakkaamme ei aikonut jättää asiaa tähän, vaan otti meidät avukseen.
Korvaako venevakuutus myrskyvahingon, kun kiinnityskoukku katkeaa?
Lähtökohtaisesti korvaa: myrsky on ulkoinen syy, ja koukun katkeaminen myrskyssä on sen seurausta. Vakuutusyhtiö kuitenkin kiisti tämän.
Venevakuutusehtojen mukaan vakuutus kattoi myrskyvahingot, kunhan vahinko oli aiheutunut ”yllättävästä, ulkopuolisesta ja ennalta arvaamattomasta tapahtumasta”. Tämä on tyypillinen venevakuutuksen korvattavuuden edellytys. Sama muotoilu toistuu lähes kaikissa venevakuutuksissa.
Kysymys kuuluu: kun myrsky katkaisee kiinnityskoukun ja vene ajautuu karille, onko kyseessä ulkoisesta syystä johtuva vahinko?
Maalaisjärjellä vastaus on selvä. Myrsky on ulkoinen tapahtuma. Se katkaisi koukun. Vene vaurioitui. Syy-seuraussuhde on ilmeinen.
Vakuutusyhtiö näki asian toisin. Suojeluohjeen lisäksi se yritti kiertää korvausvelvollisuuttaan kahdella tavalla.
Ensimmäinen argumentti oli rajoitusehto, jonka mukaan vakuutus ei kata veneen varusteen rikkoutumisesta johtuvaa vahinkoa, jos rikkoutuminen ei ole johtunut ulkoisesta syystä. Vakuutusyhtiön logiikka oli seuraava: kiinnityskoukku on veneen varuste, se rikkoutui, ja koska se rikkoutui, rikkoutuminen ei voinut johtua ulkoisesta syystä.
Toinen argumentti oli vielä erikoisempi. Vakuutusyhtiö väitti, että koukussa oli täytynyt olla valmistus-, materiaali- tai suunnitteluvirhe. Tai sitten koukku oli ylikuormitettu. Muuta selitystä vakuutusyhtiö ei nähnyt.
Eli vakuutusyhtiön mielestä vaihtoehtoina olivat joko viallinen tuote tai asiakkaan virhe. Myrsky ei ollut vaihtoehto.
Tämä oli ongelmallista useasta syystä.
Vakuutusyhtiö ei esittänyt minkäänlaista teknistä näyttöä väitteidensä tueksi. Ei asiantuntijalausuntoa, ei tutkimustuloksia, ei mitään. Se ei käytännössä edes perustellut, miksi kyse olisi ollut materiaali-, suunnittelu- tai valmistusvirheestä. Pelkkä väite, että ”koska koukku katkesi, siinä oli oltava vikaa”.
Samalla vakuutusyhtiö sivuutti täysin sen, että Liisa-myrsky oli poikkeuksellisen voimakas. Sataman vedessä liikkui myrskyn aikana suuria puita ja muita irti päässeitä veneitä. Kiinnityskoukku saattoi hyvinkin katketa ulkoisen iskun seurauksena, esimerkiksi ajelehtivan puun osuessa siihen.
Miten lautakunta ratkaisi asian
Myrsky on ulkoinen, äkillinen ja ennakoimaton tapahtuma
Kuluttajariitalautakunta totesi asian ytimen selkeästi: kiinnityskoukku oli katkennut myrskyn vaikutuksesta. Myrsky on ulkoinen, äkillinen ja ennakoimaton tapahtuma, joka kuuluu korvata vakuutuksesta sen ehtojen mukaan.
Tämä kuulostaa itsestäänselvyydeltä, mutta vakuutusyhtiö yritti väittää muuta. Yhtiön logiikassa myrsky ei ollut vahingon syy, vaan koukun rikkoutuminen. Ikään kuin koukku olisi katkennut itsestään ja myrsky olisi vain sattunut paikalle.
Lautakunta ei hyväksynyt tätä kiertelyä. Se totesi suoraan, että koska kiinnityskoukun katkeaminen johtui myrskystä, vahinko oli aiheutunut vakuutusehdoissa tarkoitetulla tavalla äkillisestä ja ennalta arvaamattomasta tapahtumasta.
Vakuutusyhtiö ei edes väittänyt, että myrsky itsessään olisi ollut ennalta arvattavissa. Eikä se olisi voinutkaan, sillä Liisa-myrsky oli poikkeuksellinen luonnonilmiö.
Vakuutusyhtiö ei kyennyt näyttämään valmistus- tai materiaalivirhettä
Väite valmistusvirheestä oli vielä heikommalla pohjalla. Yhtiö väitti, että kiinnityskoukussa oli täytynyt olla vika, koska muuten se ei olisi katkennut.
Tämä ei ole näyttöä. Tämä on kehäpäätelmä.
Vakuutusoikeudessa on vakiintunut periaate: kun vakuutusyhtiö vetoaa rajoitusehtoon, sen on näytettävä toteen, että rajoitusehto soveltuu tapaukseen. Erityisesti mekaanista rikkoutumista koskevissa vahingoissa, joissa väitetään vaihtoehtoista syytä vahingon sattumiselle, tämä pitää pystyä osoittamaan esimerkiksi asiantuntijan lausunnolla.
Vakuutusyhtiö ei esittänyt mitään tällaista näyttöä näkemyksensä tueksi.
HandyDock-kiinnityskoukku oli tarkoitettu juuri tällaiseen käyttöön. Valmistajan mukaan se kestää jopa 20 000 kilon painoisia veneitä ja 1,5 tonnin vetovoiman. Asiakkaamme vene painoi noin 10 000 kiloa, eli koukku oli mitoitettu reilusti yli tarpeen.
Lautakunta totesi, että vakuutusyhtiö ei ollut esittänyt mitään selvitystä siitä, että koukussa olisi ollut valmistus-, suunnittelu- tai materiaalivirhe. Pelkkä spekulaatio ei riitä rajoitusehdon soveltamiseen. Vakuutusyhtiö olisi voinut hankkia teknisen asiantuntijalausunnon näkemyksensä tueksi, mutta ei ollut sitä tehnyt.
Mielenkiintoinen yksityiskohta oli myös se, että koukku ei ollut katkennut sen heikoimmasta kohdasta kiinnitysruuvin luota. Tämä viittasi siihen, että koukku katkesi ulkoisen iskun voimasta, ei sen rakenteellisen heikkouden takia.
Suojeluohje hyvästä merimiestavasta oli liian epämääräinen
Alkuperäinen hylkäysperuste oli suojeluohjeen laiminlyönti. Vakuutusehdoissa luki, että vene tulee kiinnittää ”huolellisesti veneen kokoon nähden sopivilla köysillä laituriin hyvää merimiestapaa noudattaen”.
Mitä tämä tarkoittaa käytännössä? No, vakuutusehdoissa sitä ei ollut kerrottu.
Lautakunta piti suojeluohjetta siinä määrin yleisluontoisena ja vaikeaselkoisena, ettei sen laiminlyöntiä voitu todeta. Tämä on tärkeä periaate. Jos vakuutusyhtiö haluaa, että vakuutuksenottaja toimii tietyllä tavalla, sen pitää kertoa se selkeästi. Epämääräisiin suojeluohjeisiin ei voi vedota jälkikäteen.
Asiakkaamme oli kiinnittänyt veneen tarkoitukseen suunnitellulla koukulla. Hän oli lisäksi käyttänyt kahta köyttä, joissa oli valmistajan alkuperäiset kumijoustimet.
Vakuutusyhtiö väitti jälkikäteen, että raskasta venettä ei saisi kiinnittää pelkällä koukulla vaan kiinnitys pitäisi varmistaa erillisellä köydellä. Tätä ei kuitenkaan mainittu vakuutusehdoissa. Vakuutusyhtiö ei voi jälkikäteen keksiä uusia vaatimuksia, joita vakuutusehdoissa ei ole.
Asiakkaamme oli lisäksi konsultoinut kiinnitysjärjestelmän valmistajaa Ruotsista. Valmistaja vahvisti, että koukkua oli käytetty oikein ja mitoitus oli riittävä. Jopa merivartioston työntekijä oli aiemmin todennut kiinnitystavan asianmukaiseksi, kun asiakkaamme oli tiedustellut asiaa muutama vuosi ennen vahinkoa.
Lopputulos
Venevakuutus korvasi yli 33 000 euron korjaukset
Kuluttajariitalautakunta suositti yksimielisesti, että vakuutusyhtiö korvaa veneen vaurioitumisesta aiheutuneet kustannukset.
Asiakkaallemme tämä tarkoitti käytännössä sitä, että yli 33 000 euron korjauslasku ei jäänyt hänen maksettavakseen. Summa olisi ollut merkittävä kenelle tahansa. Ilman riitautusta hän olisi joutunut maksamaan kaiken itse, vaikka oli tehnyt kaiken oikein ja maksanut vakuutusmaksunsa tunnollisesti vuosien ajan.
Vakuutusyhtiön ensimmäinen ”ei” ei siis ollut lopullinen vastaus. Se ei kyennyt näyttämään toteen yhtäkään väitettään siitä, miksi vahinkoa ei pitäisi korvata venevakuutuksesta.
Miksi tapaus on merkityksellinen
Asian käänsi lopulta näyttötaakka. Kun vakuutusyhtiö vetoaa rajoitusehtoon, sen on näytettävä, että ehto todella soveltuu. Tässä vakuutusyhtiöllä ei ollut esittää muuta kuin oma näkemyksensä. Pelkkä väite ei riitä, kun kyse on vahingon teknisestä syystä.
Tapaus osoittaa myös, etteivät epämääräiset suojeluohjeet välttämättä sido vakuutuksenottajaa. Jos vakuutusyhtiö haluaa asettaa tarkkoja vaatimuksia veneen kiinnittämiselle, sen pitää kirjoittaa ne selkeästi vakuutusehtoihin.
Yksi piirre on valitettavasti yleistymässä kaikissa vapaaehtoisissa vahinkovakuutuksissa. Vakuutusyhtiö muuttaa kielteisen päätöksensä perusteluja kesken prosessin, kuten tässäkin: ensin suojeluohje, sitten rajoitusehto. Hyvä korvaustapa edellyttäisi, että vakuutusyhtiö kertoo kaikki hylkäyksen perusteet jo ensimmäisessä päätöksessään. Käytännössä muutokseen kannattaa varautua alusta asti, koska yhden perusteen kumoaminen ei auta, jos tilalle tulee uusi.
Mitä tehdä, kun vakuutusyhtiö vetoaa veneen kiinnitykseen myrskyvahingossa?
Pyydä vakuutusyhtiöltä perustelut kirjallisesti. Jos se vetoaa suojeluohjeeseen, kysy, mitä ehdoissa tarkalleen vaaditaan ja mitä olisi pitänyt tehdä toisin. Jos se väittää varusteessa olleen vian, kysy, mihin selvitykseen väite perustuu. Rajoitusehtoon vetoavalla vakuutusyhtiöllä on näyttötaakka.
Kuvaa vahinko heti, mieluiten jo myrskyn aikana, jos se on turvallista. Valokuvat kiinnityksestä, katkenneesta varusteesta ja veneen vaurioista ovat usein se näyttö, jota myöhemmin ei voi enää hankkia tai jonka hankkiminen on huomattavan hankalaa. Tässä tapauksessa asiakkaallamme oli valokuva katkenneesta koukusta, ja hän oli konsultoinut kiinnitysjärjestelmän valmistajaa.
Mitä venevakuutukset myrskyvahingoista ja kiinnityksestä eri vakuutusyhtiöissä sanovat, olemme koonneet venevakuutusten vertailuun.
Ilmainen arvio vakuutusyhtiön päätökseen
Vakuutusyhtiöiden päätökset eivät aina ole oikein. Usein ne perustuvat vakuutusehtojen virheelliseen tulkintaan, puutteellisiin selvityksiin tai automaattisiin laskelmiin, jotka eivät ota huomioon todellista tilannetta.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen, päätöksen oikeellisuus kannattaa varmistaa nimenomaan vakuutusjuridiikkaan erikoistuneen juristin ilmaisella arviolla.
Me osaamme haastaa vakuutusyhtiöiden päätökset ja tarvittaessa hankkia asiantuntijalausunnot tai muut selvitykset, jotta saat korvaukset, joihin olet oikeasti oikeutettu.
Muita ratkaisemiamme vakuutusriitoja

Veneen törmäys risteilyalukseen – vastuuvakuutus ei voinut vedota puhtaaseen varallisuusvahinkoon
Veneen noston yhteydessä aiheutunut vahinko – venevakuutus ei saanut tehdä suojeluohjevähennystä
Veneen uppoaminen laiturissa – venevakuutus ei saanut vähentää korvausta puoleen
Jääkaapin kondenssivesi vuoti lattialle – kotivakuutus korvasi vesivahingon
Paineenalennusventtiili rikki remontin aikana – kotivakuutus ei voinut vedota jäätymiseen
Kellari puuttui vakuutetusta pinta-alasta – kotivakuutus korvasi palovahingon ilman alivakuutusvähennystä
Astianpesukoneen vesivahinko taloyhtiössä – kotivakuutus ei voinut vedota toissijaisuuteen
Yhtenäinen vedeneristys ja rakennusvirhe – kotivakuutus korvasi myös saunan lattian
Lämminvesivaraaja vuotaa keittiössä ilman lattiakaivoa – kotivakuutus korvasi
Palovahinko ja vakuutusyhtiön tarkastusoikeus
Palovahinko – kodin jälleenhankinta- vai päivänarvokorvaus
Palovahinko – kotivakuutus korvasi myös uudet perustukset
Pyyhkäise nähdäksesi lisää