

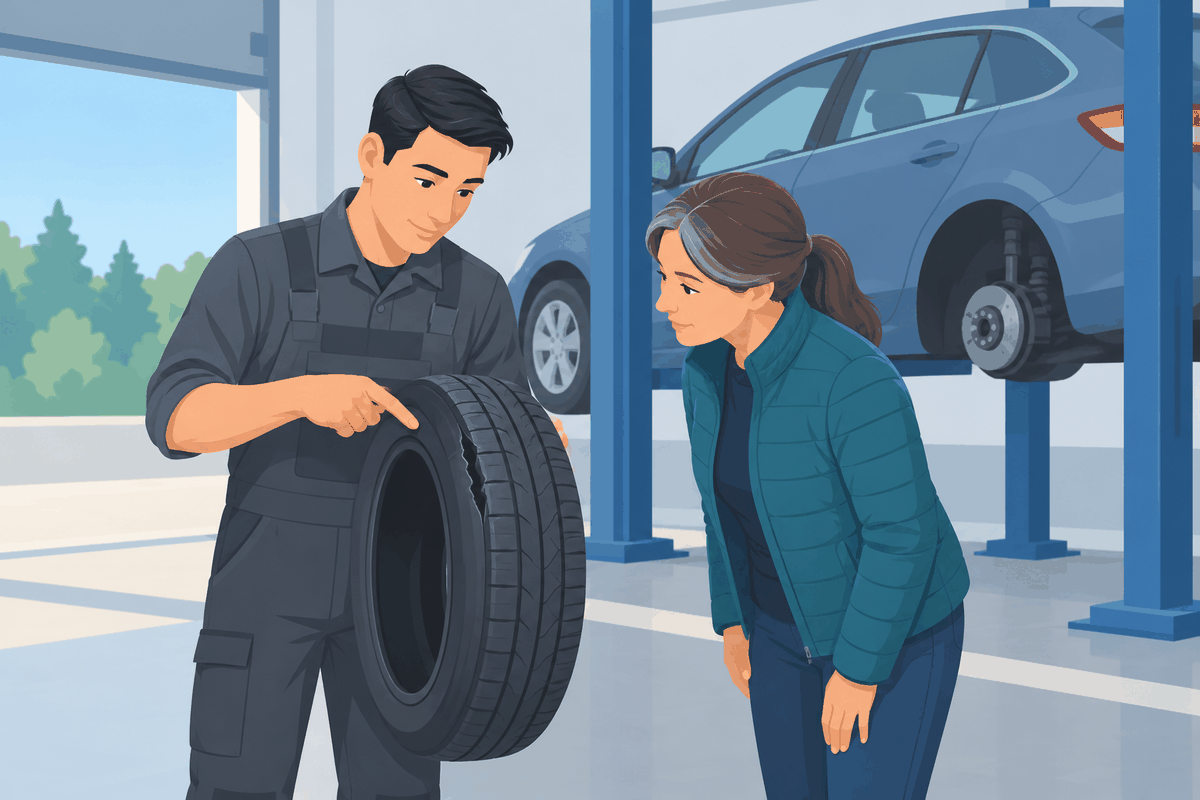
Rengasrikko korvataan kaskovakuutuksen kolarivakuutuksesta, jos renkaan puhkeaminen tai rikkoutuminen johtui ulkoisesta syystä, kuten naulasta, kuopasta tai tiellä olleesta kivestä. Useimmissa suppeissa kaskoissa kolarivakuutusta ei ole, joten puhjennutta rengasta ei niistä korvata. Laajastakin kaskosta vakuutusyhtiöt hylkäävät rengasvahinkoja usein, koska renkaita rikkoutuu myös ilman ulkoista syytä ja syyn näyttäminen on korvauksen hakijan vastuulla.
Käyn tässä artikkelissa läpi, milloin kasko korvaa renkaan rikkoutumisen ja milloin ei, paljonko vanhasta renkaasta korvataan ja mitä kannattaa tehdä heti rengasrikon jälkeen, jotta oikeus korvaukseen säilyy.
Jos olet saanut vakuutusyhtiöltä kielteisen päätöksen renkaan rikkoutumisesta, päätöksen oikeellisuus kannattaa aina varmistaa vakuutusjuristin ilmaisella arviolla.
Huomioithan, että tässä vertailussa on käytetty vakuuttajien yleisiä ehtoja. Oman vakuutuksesi turva voi siis poiketa tässä artikkelissa esitetystä, jos olet esimerkiksi sopinut asiasta erikseen vakuutusyhtiön kanssa, sinulla on vielä voimassa aiemmin myyty kattavampi vakuutus, tai jos olet saanut kampanjan myötä kattavamman vakuutuksen.
Vaikka vertailua päivitetään tasaisin väliajoin, kaikki tässä artikkelissa mainitut tiedot eivät välttämättä ole aina ajan tasalla. Kirjoituksessa on pyritty siihen, että kaikki tieto olisi oikein kirjoitushetkellä, mutta sitä ei voida kuitenkaan luvata. Jos sinulla on palautetta vertailun sisällöstä, voit jättää kommentin täällä.
Pohtiessasi vakuutuksen hankkimista tai niiden eroja, vertailu tulee tehdä aina vakuutusyhtiöltä saamiesi tietojen eikä tässä artikkelissa esitetyn perusteella.
Päivitys: vertailu on päivitetty viimeksi 14.10.2026. Tiedot on tarkistettu vakuutusyhtiöiden voimassa olevista vakuutusehdoista.
Korvaako kasko rengasrikon?
Kaskovakuutuksen kolarivakuutus korvaa rengasrikon, jos renkaan rikkoutuminen on aiheutunut äkillisestä ja ulkoapäin vaikuttaneesta syystä. Käytännössä tämä tarkoittaa esimerkiksi terävään esineeseen ajamista, kuoppaan osumista tai tiellä olevaan suurempaan irtokiveen törmäämistä. Vakuutusyhtiöt käyttävät turvasta eri nimiä (kolarivakuutus, kolarointi, kolariturva tai törmäysturva), mutta tässä artikkelissa puhun kolarivakuutuksesta.
Kaikki kaskot eivät kuitenkaan sisällä kolarivakuutusta. Suppea kasko eli niin sanottu osakaskovakuutus ei tyypillisesti kata renkaan rikkoutumista lainkaan, ellei kyse ole esimerkiksi ilkivallasta tai varkaudesta.
Laaja kasko sisältää kolarivakuutuksen, mutta sekään ei tarkoita automaattista korvausta. Vakuutusyhtiö edellyttää aina näyttöä siitä, että rikkoutuminen johtui jostain renkaan ulkoisesta syystä.
Jokainen vakuutusyhtiö päättää itse turviensa laajuudesta, joten pelkkä kaskovakuutuksen nimi ei kerro, mitä se käytännössä kattaa. Alla olevassa taulukossa on seitsemän vakuutusyhtiön kaskovakuutukset sen mukaan, mitkä rengasvahinkoihin liittyvät turvat niihin sisältyvät.
Vakuutusjuristi.fi
Rengasrikko kaskovakuutuksissa — ehdot tarkistettu 10/2026
| Vertailtava kohta | Fennia | If | LähiTapiola | Pohjantähti | Pohjola | POP | Turva | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Osakasko | Laaja | Premium | Osakasko | Täyskasko | Suppea | Laaja | Malttikasko | Luottokasko | Osakasko | Kevytkasko | Superkasko | S | L | XL | Osakasko | Täyskasko | Liittokasko | |
| Kolarivakuutus* | Ei sisälly | Sisältyy | Sisältyy | Ei sisälly | Sisältyy | Ei sisälly | Sisältyy | Ei sisälly | Sisältyy | Ei sisälly | Sisältyy | Sisältyy | Ei sisälly | Sisältyy | Sisältyy | Ei sisälly | Sisältyy | Sisältyy |
| Rengasturva** | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Ei sisälly | Sisältyy | Ei sisälly | Ei sisälly | Ei sisälly |
| Ilkivaltavakuutus | Valinnainen lisäturva | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy |
| Autopalveluvakuutus | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Valinnainen lisäturva | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy | Sisältyy |
Valinnainen lisäturva = valinnainen lisäturva* Edellyttää ulkoisen syyn näyttämistä. POP ei korvaa renkaan räjähtämistä.** Enintään 300 € rengasta kohti, rengas enintään 2 v ja urasyvyys vähintään 4 mm.
© Vakuutusjuristi Pitkämäki Oy
Taulukosta näkyy yksi selvä poikkeus. POP Vakuutus ei korvaa kolariturvasta renkaalle sen räjähtämisestä aiheutunutta vahinkoa, joten L-kaskossa räjähtänyt rengas jää korvaamatta. XL-kaskossa on erillinen rengasturva, joka korvaa renkaan yllättävän ja äkillisen rikkoutumisen ilman ulkoisen syyn näyttöä. Rengasturvasta maksetaan kuitenkin enintään 300 euroa rengasta kohti, eikä sitä makseta lainkaan, jos rengas on yli kaksi vuotta vanha tai urasyvyys on alle neljä millimetriä.
Käytännössä rengasvahinkojen korvattavuus ratkeaa usein yhteen kysymykseen: pystytkö osoittamaan, että rikkoutuminen johtui jostain ulkoisesta syystä eikä renkaan omasta viasta tai kulumisesta?
Ruuvi tai naula renkaassa – korvaako vakuutus?
Naula tai ruuvi renkaassa on tyypillinen ulkoinen syy, joten kolarivakuutus voi korvata siitä aiheutuneen rengasvahingon. Kun vierasesine on vielä renkaassa kiinni ja sen voi kuvata, näyttö ulkoisesta syystä on paljon vahvempi kuin silloin, kun rengas on hajonnut ilman näkyvää syytä.
Naula tai ruuvi tekee renkaaseen kuitenkin yleensä pienen reiän, josta ilma karkaa hitaasti. Jos rengas räjähti ajossa, pelkkä epäily ruuvista ei riitä, kuten alempana kerrottavasta lautakunnan tapauksesta näkyy. Paikattavan reiän korjauskulut jäävät lisäksi usein omavastuuta pienemmiksi, jolloin vakuutuksesta ei käytännössä jää mitään maksettavaa.
Korvauksien saamiseksi onkin olennaista, että toimii oikein heti vahingon tapahduttua, jotta oikeuksia korvauksiin ei menetä.
Paljonko rengasrikosta korvataan?
Rengasrikosta korvataan lähtökohtaisesti uuden vastaavan renkaan hinta, josta vähennetään renkaan iän ja kulumisen mukainen ikävähennys sekä omavastuu. Vanhasta tai kuluneesta renkaasta korvaus voi jäädä nollaan, vaikka vahinko itsessään olisi korvattava.
If, LähiTapiola, Turva ja POP Vakuutus käyttävät renkaille omaa ikävähennystaulukkoa, jossa vähennys määräytyy renkaan iän ja urasyvyyden perusteella. Fennian, Pohjolan ja Pohjantähden ehdoissa ei ole erillistä rengastaulukkoa, mutta niidenkin ehtojen mukaan korvausta voidaan alentaa, jos kulunut osa vaihtuu uuteen ja auton kunto paranee.
Vakuutusjuristi.fiEhdot tarkistettu 10/2026
Renkaiden ikävähennys kaskovakuutuksissa
| Vakuutusyhtiö | Ikävähennys renkaista | Renkaasta ei korvata mitään, kun |
|---|---|---|
| Fennia | Ehdoissa ei omaa rengastaulukkoa | — |
| If | 50 % kun rengas on 3–4 vuotta tai urasyvyys 3–5 mm, 80 % kun rengas on 5–8 vuotta tai urasyvyys 2–3 mm | rengas on 9 vuotta tai urasyvyys alle 2 mm |
| LähiTapiola | 0 % kun rengas on 0–4 vuotta ja urasyvyys vähintään 6 mm (talvirengas 7 mm), muuten 50–75 % | rengas on 8 vuotta tai urasyvyys alle 3 mm (talvirengas alle 4 mm) |
| Pohjantähti | Ehdoissa ei omaa rengastaulukkoa | — |
| Pohjola | Ehdoissa ei omaa rengastaulukkoa | — |
| POP Vakuutus | 0 % kun rengas on alle 2 vuotta ja urasyvyys 7 mm, sen jälkeen 30–70 % | rengas on yli 10 vuotta tai urasyvyys 2 mm |
| Turva | 0 % kun rengas on 0–4 vuotta ja urasyvyys vähintään 6 mm (talvirengas 7 mm), muuten 50–75 % | rengas on 8 vuotta tai urasyvyys alle 3 mm (talvirengas alle 4 mm) |
Esimerkiksi Ifin ehdoilla viisi vuotta vanhasta renkaasta korvataan vain 20 prosenttia uuden renkaan hinnasta, ja yhdeksän vuotta vanhasta ei mitään. Kun omavastuu vähennetään vielä tästä, vanhan renkaan vahingosta jää harvoin mitään maksettavaa. Silloin rengasrikossa korvattava summa syntyy yleensä vanteesta ja alustan osista, jos kuoppa tai este on vaurioittanut myös niitä.
Mitä tehdä ja mihin soittaa, jos autosta puhkeaa rengas?
Pysähdy turvallisesti tien sivuun, kytke hätävilkut ja aseta varoituskolmio.
Ota heti valokuvia renkaasta, vanteesta, tienpinnasta ja ympäristöstä. Jos rengas puhkesi kuoppaan tai esineeseen, kuvaa myös se. Nämä kuvat voivat myöhemmin olla ainoa näyttösi siitä, mikä aiheutti renkaan vahingon. Aina ei nimittäin löydetä edes renkaan vanteesta riittäviä osumajälkiä.
Soita vakuutusyhtiösi tiepalveluun hinauksen tilaamiseksi. Hinaus kuuluu lähes kaikkien vakuutusyhtiöiden kaskoihin, myös suppeisiin, ja If mainitsee rengasrikon ehdoissaan nimeltä. Hinauksen sijaan voidaan yleensä korvata korjaus tapahtumapaikalla, Ifin ehdoissa nimenomaan renkaanvaihto, mutta uutta rengasta Ifin tiepalvelusta ei makseta. Monesti vakuutusyhtiö myös edellyttää, että hinaukseen käytetään sen omaa kumppania, tai muutoin hinauksesta pitää maksaa erillinen omavastuu.
Yksi asia on erityisen tärkeä: älä anna korjaamon hävittää rengasta. Vakuutuslautakunnan ratkaisukäytännössä renkaan säilyttäminen on osoittautunut monesti ratkaisevaksi, kuten seuraavakin tapaus osoittaa.
Jos rengasvalmistaja olisi päässyt tutkimaan renkaan, lopputulema olisi voinut olla toinen. Tämän takia rengas kannattaa aina pyytää jättämään autokorjaamolla talteen, vaikka se tuntuisikin juuri vahingon jälkeen ehkä turhalta.
Voiko puhjenneella renkaalla ajaa?
Puhjenneella renkaalla voi ajaa vain lyhyen matkan turvalliselle pysähtymispaikalle. Pidempi ajo voi vaurioittaa vannetta ja muita auton osia sekä samalla heikentää mahdollisuuttasi saada korvausta.
Vakuutusyhtiö voi myös alentaa korvausta tai evätä sen siltä osin kuin jatkoit matkaasi ja vahinko sen seurauksena laajeni.
Jos renkaassa on ruuvi tai naula mutta rengas pitää vielä painetta, vierasesinettä ei kannata vetää irti. Se on samalla paras näyttö siitä, mikä renkaan rikkoi.
Milloin vakuutus ei korvaa renkaan rikkoutumista?
Vakuutusyhtiöt hylkäävät rengasvahinkoja usein kahdella pääperusteella: renkaan rikkoutuminen johtui sen sisäisestä viasta tai kulumisesta, tai et pysty ylipäänsä osoittamaan selkeää ulkoista syytä renkaan rikkoutumiselle.
A) Renkaan sisäinen vika tai kuluminen
Kaskovakuutuksen rajoitusehtojen mukaan vakuutus ei korvaa vahinkoja, jotka ovat aiheutuneet hitaasti kehittyvistä tapahtumista kuten kulumisesta, aineen väsymisestä tai muusta vähitellen tapahtuvasta ilmiöstä. Renkaan kohdalla tämä tarkoittaa esimerkiksi pinnan epätasaista kulumista, kudosvauriota tai renkaan ikääntymistä, jonka myötä rengas sitten lopulta rikkoutuu.
Esimerkiksi seuraavassa tapauksessa vakuutusyhtiö pystyi osoittamaan, että renkaan rikkoutumisen todellinen syy oli nimenomaan kuluminen.
Tämä tapaus osoittaa, miten ratkaisevaa vahingon tekninen tutkimus on. Vaikka rengas räjähti äkillisesti, se ei automaattisesti tarkoita, että vahinko olisi vakuutusehtojen tarkoittamalla äkillinen ja siten vakuutuksesta korvattava. Kuluminen voi edetä pitkään huomaamattomana ja lopulta purkautua yhdellä kertaa, joka ei kuitenkaan valitettavasti takaa vakuutuskorvauksia.
B) Näyttötaakka ulkoisesta syystä
Korvauksen hakija kantaa näyttötaakan siitä, että renkaan rikkoutumisen on aiheuttanut nimenomaan jokin ulkoinen syy. Pelkkä ”en tiedä miksi rengas räjähti” tai ”tiellä oli voinut olla jotain” ei riitä.
Sekään ei valitettavasti riitä, että vahinko tapahtuu yllättäen ja äkillisesti. Vahingon todellinen syy voi joskus syntyä pitkän ajan kuluessa ja sitten tulla esille yhdellä kertaa ja nopeasti, mutta se ei takaa, että vahinko olisi vakuutusehtojen tarkoittamalla tavalla äkillinen ja ennalta arvaamaton.
Vakuutuslautakunta on linjannut useissa ratkaisuissaan olevan yleisesti tunnettua, että ajoneuvojen renkaita rikkoutuu käytössä myös ilman ulkoista syytä. Tämä linjaus asettaa korvausta hakevan tietysti hankalaan asemaan, sillä korvauksien saaminen edellyttää siten laajempaa näyttöä rikkoutumisen syystä.
Käytännössä siis renkaan räjähtäminen ja tyhjentyminen ovat vakuutusyhtiön silmissä monesti kaksi eri asiaa. Ulkoinen esine kuten naula tai ruuvi tyypillisesti tekee renkaaseen reiän, josta ilma karkaa hitaasti. Renkaan räjähtäminen viittaa useammin sisäiseen vikaan, kuten kudosvaurioon tai materiaalin väsymiseen.
Tämä ei tarkoita, etteivätkö renkaat voisi räjähtää myös ulkoisesta syystä. Mutta jos näin väittää, se pitää pystyä osoittamaan. Ja se on tietysti vaikeaa, jos rengasta ei ole enää tutkittavissa.
Näkyvä jälki renkaassa ei sekään yksin riitä, jos jälki ei selitä rikkoutumista. Tämä tuli esiin Vakuutuslautakunnan vuonna 2026 antamassa ratkaisussa.
Näytöksi ei siis riitä pelkkä jälki, vaan sen yhteys repeämään. Jos rengas on tallessa, rengasliikkeen tai vahinkotarkastajan lausunto juuri tästä yhteydestä on paras näyttö.
Rikkoutuneesta renkaasta muulle autolle aiheutuneet vahingot
Kun rengas räjähtää, riekaleet voivat vaurioittaa lokasuojaa, puskuria, kynnyspeltiä ja muita auton osia. Moni olettaa, että nämä lisävauriot korvataan automaattisesti vaikka renkaan vahinkoa ei korvattaisi, mutta näin ei yleensä ole.
Kaskovakuutukseen sisältyy nimittäin lähes aina rajoitusehto, jonka mukaan vakuutus ei korvaa vahinkoa, joka on aiheutunut ajoneuvon osasta ajoneuvolle itselleen.
Rengas on auton osa, joten irronneen tai räjähtäneen renkaan aiheuttamat vauriot muulle autolle ovat tämän rajoitusehdon piirissä.
Myös edellä käsitellyssä Porschen tapauksessa renkaan riekaleet vaurioittivat takapuskuria, ja lautakunta totesi tältäkin osin kyseessä olleen ajoneuvon oman osan aiheuttama vahinko.
Käytännössä tämä tarkoittaa, että renkaan räjähtäessä korvattavaksi voivat tulla vain ne vauriot, jotka syntyvät auton iskeytyessä maahan tai tiehen. Renkaan itsensä aiheuttamat vauriot muulle autolle jäävät yleensä omalle vastuulle.
Tämän vuoksi kielteiseen kaskovakuutuspäätökseen kannattaa aina perehtyä tarkasti. Korvauspäätöksessä saatetaan hylätä koko vahinko, vaikka osa vaurioista pitäisikin korvata.
Renkaiden ilkivaltavahinko: puhkotut renkaat
Jos joku puhkoo tai viiltää autosi renkaat tahallaan, kyseessä on ilkivaltavahinko, joka korvataan kaskon ilkivaltavakuutuksesta eikä kolarivakuutuksesta. Usein viilto huomataan vasta, kun rengaspaine putoaa vähitellen ja korjaamolla selviää, että rengas on viilletty.
Ilkivaltavakuutus sisältyy useimpiin kaskoihin, myös suurimpaan osaan suppeista, mutta tarkista tämä yllä olevasta taulukosta tai omasta vakuutuskirjastasi. Ilkivaltavahinko edellyttää kuitenkin aina näyttöä ilkivallan tahallisuudesta, ja useimmat vakuutusyhtiöt edellyttävät myös rikosilmoitusta poliisille. Pelkästään se, että rengas rikkoutuu, ei siis suinkaan riitä vahingon korvaamiseksi ilkivaltavahinkona.
Ilkivaltavakuutuksen korvaus perustuu renkaan arvoon vahinkohetkellä, ei uusien renkaiden hintaan, ja siihen tehdään sama ikävähennys kuin muihinkin rengasvahinkoihin. Tämä voi tulla yllätyksenä, jos renkaat ovat olleet jo kuluneita. Seuraava tapaus kuvaa hyvin, miten tämä toimii käytännössä.
Vanhojen renkaiden korvaus voi siis jäädä hyvin pieneksi. Korvaus ei perustu siihen, mitä joudui maksamaan uusista renkaista, vaan siihen, mikä puhkottujen renkaiden arvo oli vahinkohetkellä. Vuosia vanhojen ja kuluneiden renkaiden käypä arvo voi jäädä jopa omavastuuta pienemmäksi.
Kuoppaan ajo ja rengasvahinko
Kuoppaan ajaminen on lähtökohtaisesti kolarivakuutuksesta korvattava vahinko, sillä kyseessä on äkillinen ja ulkoapäin vaikuttanut tapahtuma. Kuoppa voi rikkoa renkaan, vääntää vanteen tai vaurioittaa alustan osia kuten iskunvaimentimia ja tukivarsia.
Vanne korvataan samasta kolarivakuutuksesta kuin rengas, kun kuoppa tai muu ulkoinen syy on vaurioittanut sitä. Myös vanteesta tehdään monesti ikävähennys, eikä POPin rengasturva korvaa vannetta lainkaan.
Käytännössä korvauskiistat kuopan aiheuttamissa vahingoissa koskevat kuitenkin usein sitä, johtuivatko vauriot oikeasti kuoppaan ajamisesta vai oliko taustalla jo valmiiksi kuluneet tai väsyneet osat.
Eroa havainnollistaa seuraavat kaksi lautakunnan tapausta.
Yllä oleva on kuitenkin poikkeustapaus. Vakuutusyhtiö joutui korvaamaan vauriot vain siksi, koska se oli antanut sitovan myönteisen päätöksen ennen vahinkotarkastusta. Ei siksi, että vauriot olisivat välttämättä aiheutuneet kuoppaan ajosta. Tämän takia onkin olennaista aina tutkia vakuutusyhtiön päätös laajemmin kuin vain sen perusteella, mihin perusteisiin vakuutusyhtiö viittaa päätöksillään. Kun tietää lain edellytykset, päätös voi joskus kääntyä yllättävälläkin perusteella.
Käytännössä kuoppaan ajon korvauksessa ratkaisevaa on, onko voima ollut riittävä vaurioittamaan kunnossa olevia osia. Jos rengas ja vanne ovat ehjät mutta syvemmät osat rikkoutuneet, vakuutusyhtiö voi perustellusti katsoa, ettei kuoppa ollut todellinen syy.
Alla oleva lautakunnan tapaus kuvastaakin tyypillisempää lopputulosta.
Yksi asia, joka usein unohtuu kuoppavahingoissa: tienpitäjällä voi olla vastuu vahingosta.
Jos tie on ollut poikkeuksellisen huonossa kunnossa eikä vaarasta ole varoitettu asianmukaisesti, ELY-keskus tai tienpitäjä voi olla korvausvelvollinen vahingonkorvauslain perusteella. Dokumentoi tällöinkin kuopan koko ja sijainti mahdollisimman tarkasti, sillä tienpitäjälle voi tehdä erillisen vahingonkorvausvaatimuksen, vaikka kaskovakuutuksesi ei korvaisikaan vahinkoa.
Mitä tehdä, jos vakuutusyhtiö ei korvaa renkaan rikkoutumista?
Rengasvahinkojen korvattavuus on monimutkainen kysymys, jossa ratkaisu riippuu usein teknisestä näytöstä ja siitä, miten vakuutusehtoja tulkitaan. Vakuutusyhtiö voi hylätä korvauksen vedoten renkaan sisäiseen vikaan, kulumiseen tai näytön puuttumiseen. Mutta se ei tarkoita, että päätös on oikein.
Olemme hoitaneet useita tapauksia, joissa vakuutusyhtiön kielteinen kaskovakuutuspäätös on saatu kumottua. Joissain tapauksissa vakuutusyhtiö on soveltanut rajoitusehtoa virheellisesti, ja toisinaan kielteinen päätös on perustunut puutteelliseen arviointiin.
Jos olet saanut kielteisen päätöksen renkaan rikkoutumisesta tai siihen liittyvästä vahingosta, päätöksen oikeellisuus kannattaa aina tarkistuttaa. Saat juristeiltamme ilmaisen arvion siitä, onko päätöksessäsi perusteita muutoksenhakuun.
Muita asiaan liittyviä kirjoituksia

Auton omistaja vai haltija – kuka ottaa ja maksaa autovakuutuksen?

Kamux Kasko: mitä vakuutus kattaa?
Auton avain kadonnut – mikä vakuutus korvaa?
Korvaako vakuutus jos tankkaa väärää polttoainetta?
Korvaako vakuutus sähköauton akun?
Korvaako autovakuutus tulvan tai myrskyn vahingot?
Jäniskolari ja eläintörmäysvakuutus – mitä kasko korvaa?
Hiiri autossa – korvaako vakuutus
Oman auton kolhiminen ja vakuutuskorvaukset
Korvaako autovakuutus jos auto varastetaan?
Vakuutusyhtiö irtisanoo vakuutuksen, mutta onko se oikein?
Vakuutuksen kertakorvaus ja sen määrä
Pyyhkäise nähdäksesi lisää