

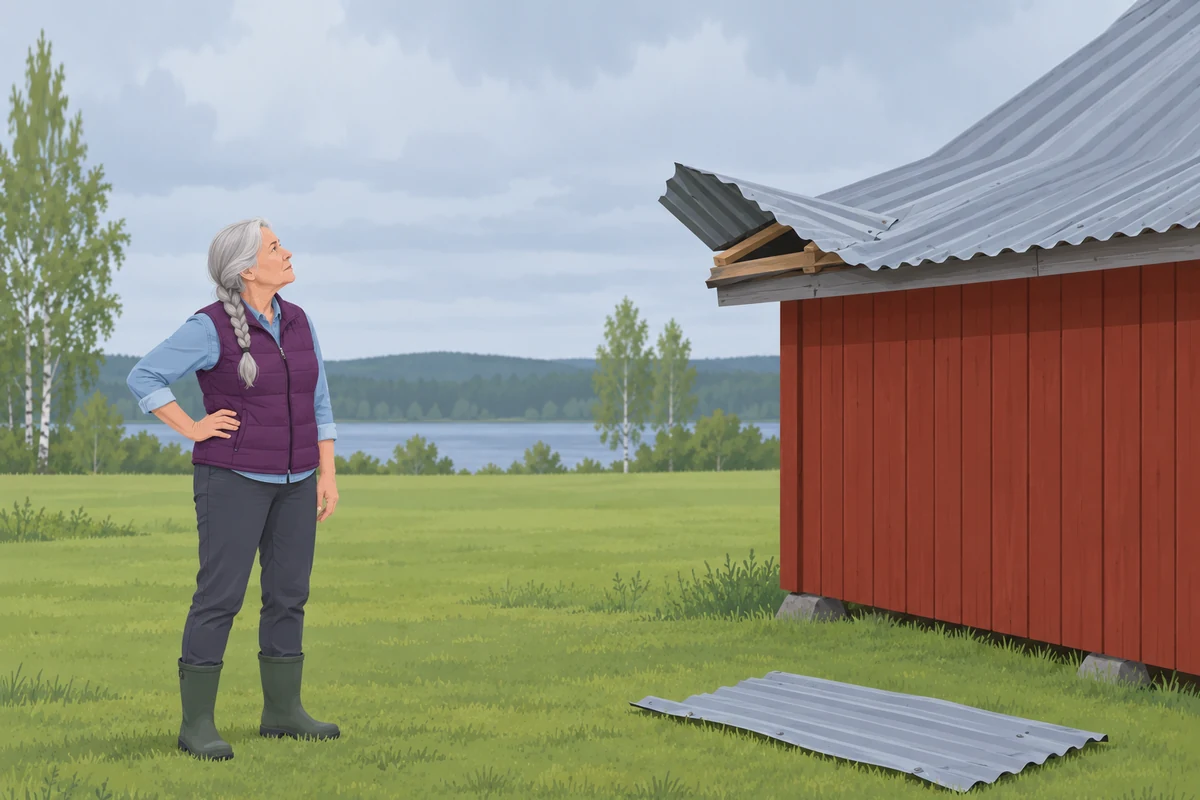
Jotta vahinko täyttää vakuutusehtojen mukaisen määritelmän äkillisestä ja ennalta arvaamattomasta tapahtumasta, sen on tapahduttava sekä nopeasti että odottamattomasti. All Risk -vakuutukset kattavat monenlaisia äkillisiä ja ennalta arvaamattomia vahinkoja, mutta myös ilmiöpohjaisissa vakuutuksissa korvattavien vahinkotapahtumien on yleensä täytettävä nämä samat ehdot.
Ratkaisevaa on vahingon syy, ei se, miten yllättäen vahinko tuli ilmi. Jos juurisyy on hitaasti edennyt kuluminen, löystyminen tai putken ulkopuolinen ruostuminen, vahinkoa ei korvata, vaikka vesi olisi tullut lattialle yhtäkkiä. Toisaalta yksittäinen huolimattomuus, kuten auki unohtunut hana, ei vie korvausta, sillä Vakuutuslautakunta on pitänyt tällaisia vahinkoja äkillisinä ja ennalta arvaamattomina. Käyn tässä artikkelissa läpi myös, miten ilmiöpohjaiset ja All Risk -vakuutukset eroavat toisistaan ja milloin vakuutusyhtiön kielteinen korvauspäätös voi olla väärin.
Jos olet saanut kielteisen päätöksen vakuutusyhtiöltä tai sattunutta vahinkoa ei ole korvattu kokonaan, asiaan kannattaa aina pyytää vakuutusjuristin ilmainen arvio. Saat arvion avulla nopeasti ja helposti varmistuksen, onko vakuutusyhtiön korvauspäätös oikein vai ei.
Päivitys: vertailu ja taulukot on päivitetty viimeksi 25.10.2026. Tiedot on tarkistettu yhtiöiden voimassa olevista vakuutusehdoista.
Vakuutuksien jaottelu – ilmiöpohjaiset ja All Risk -vakuutukset
Kaikki omaisuusvakuutukset, kuten koti-, kiinteistö-, ja yrityksen omaisuusvakuutukset, voidaan jaotella kahteen eri kategoriaan sen perusteella, miten laajaa turvaa ne tarjoavat erilaisten vahinkotapauksien korvaamiseen:
- Ilmiöpohjaiset vakuutukset korvaavat vain ne vahinkotyypit, jotka on nimenomaisesti lueteltu vakuutuskirjalla korvattavaksi, sekä
- All Risk -vakuutukset, jotka kattavat vakuutuskirjalle yksilöityjen vahinkotapauksien lisäksi kaikenlaisia äkillisiä ja ennalta arvaamattomia vahinkoja.
A) Ilmiöpohjaiset vakuutukset – kun suppea vakuutus riittää
Ilmiöpohjaisia vakuutuksia ovat tyypillisesti vakuutusyhtiön myymät edullisemmat koti-, kasko- ja yritysten omaisuusvakuutukset.
Kyseisissä vakuutuksissa vakuutusyhtiö korvaa vakuutuksesta vain sellaiset vahingot, jotka on merkitty vakuutuskirjalle korvattavaksi.
Otetaan esimerkkinä vaikkapa LähiTapiolan suppeimmat koti-, kiinteistö- ja yrityksen omaisuusvakuutukset asian havainnollistamiseksi.
Vakuutusjuristi.fiEhdot tarkistettu 10/2026
LähiTapiolan suppeimmat vakuutukset
| Vahinkotapahtuma | Koti | Kiinteistö | Yritys |
|---|---|---|---|
| Tulipalo | Korvataan | Korvataan | Korvataan |
| Salamanisku | Korvataan | Korvataan | Korvataan |
| Luonnonilmiö | Korvataan | Korvataan | Korvataan |
| Tikkaat kaatuvat ja rikkovat ikkunan | — | — | — |
Kyseisiin vakuutuksiin sisältyy aina turva tulipalojen ja salamaniskujen aiheuttamiin vahinkoihin. Myös luonnonilmiövahinkoja katetaan oletuksena LähiTapiolan 5600 suppeasta kiinteistövakuutuksesta sekä yrityksen esinevakuutuksesta ES 1. Suppeassa kotivakuutuksessa puolestaan luonnonilmiövahinkojen kattaminen on valinnainen lisäturva.
Mikäli vakuutetulle omaisuudelle aiheutuu vahinko jollain muulla tavalla, kuten esimerkiksi kaatuvat tikkaat rikkovat ikkunan, yhdestäkään yllä mainitusta vakuutuksesta ei korvata kyseistä vahinkoa.
Sama periaate pätee myös muidenkin vakuutusyhtiöiden suppeisiin vakuutuksiin, eikä vain yllä esimerkkeinä käytetyn LähiTapiolan tapauksessa.
Ilmiöpohjaisessa vakuutuksessa olet siis ostanut vakuutusturvaa vain juuri vakuutuskirjalle mainituille tietyille vahinkotapahtumille – et minkäänlaisille muille vahingoille.
Saan usein yhteydenottoja siitä, että vakuutusyhtiö on kieltäytynyt korvaamasta jotain vahinkoa, vaikka ”vakuutuskirjan mukaan kyseiset vahingot korvataan vakuutuksesta”.
Vakuutusyhtiöt käyttävät vakuutuksissaan lähes poikkeuksetta samaa vakuutusehtoliitettä siitä riippumatta, onko vakuutuksesi ilmiöpohjainen vai tuollainen kattavampi sanottu All Risk -vakuutus.
Tämä johtaakin helposti harhaan, sillä se, että jokin vahinko mainitaan saamissasi vakuutusehdoissa korvattavaksi, ei tarkoita, että myös sinun vakuutuksessasi on kyseinen turva.
Jotta kyseistä turvaa voitaisiin soveltaa myös sinun vahinkoosi, vakuutuskirjalta pitää löytyä merkintä, jonka mukaan se kuuluu vakuutukseesi. Jos merkintää ei ole, vakuutusehtojen maininta ei silloin auta.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, kun putki vuoti seinän sisällä?
Ja tämä on samalla myös suppeampien ilmiöpohjaisten vakuutuksien hyvä ja huono puoli.
Koska vakuutus kattaa vain vakuutuskirjalla mainittuja vahinkoja, vakuutusmaksu on edullisempi, eikä sinun tarvitse silloin maksaa vakuutusturvasta, jota et välttämättä tarvitse.
Esimerkiksi mikäli yritys omistaa paljon vanhoja ja edullisia työvälineitä, joita saa mistä tahansa kaupasta tarvittaessa heti lisää, kannattaako kyseinen omaisuus vakuuttaa silloin kaikista kattavimmalla vakuutuksella, joka voi maksaa moninkertaisesti?
Yhden työvälineen vahingossa ei välttämättä ylity edes vakuutuksen omavastuu.
Mutta jos koko työvälinevarasto palaa maan tasalle, eurot voivat vilistä silmissä pidemmän aikaa. Tällöin suppeampi omaisuusvakuutus voikin olla parempi ratkaisu, koska se kattaa ne todennäköisimmät syyt (mm. tulipalo), joista koko varasto voisi tuhoutua.
Toisaalta arvokkaan tai yrityksen toiminnan kannalta tärkeän omaisuuden vakuuttamisessa laajempi vakuutus voi olla monesti parempi vaihtoehto.
B) All Risk -vakuutukset – kun halutaan mahdollisimman kattava vakuutus
All Risk -vakuutuksissa, kuten nimi jo antaa ymmärtääkin, vakuutus kattaa kaikenlaisia vahinkoja niin kauan, kun ne tapahtuvat äkillisesti ja ennalta arvaamattomasti.
Toisin kuin ilmiöpohjaisissa vakuutuksissa, vakuutuskirjalla ei enää luetellakaan kaikkia erilaisia vahinkotapauksia, jotka korvataan vakuutuksesta.
Niissäkin on kuitenkin edelleen samankaltainen luettelo, mutta se sisältää yhden olennaisen eron. Esimerkiksi koti- tai kiinteistövakuutuksessa luettelo voisi olla seuraavan kaltainen.
Vakuutus kattaa:
- Tulipalot
- Salamanisku
- Luonnonilmiöt
- Poikkeukselliset tulvat
- Putkivuodot
- Ilkivalta, ryöstöt ja varkaudet, sekä
- Rikkoutumiset
Jos käytetään samaa esimerkkiä kuin yllä, LähiTapiolan laajat vakuutukset voisivat kattaa siten esimerkiksi:
Vakuutusjuristi.fiEhdot tarkistettu 10/2026
LähiTapiolan laajimmat vakuutukset
| Vahinkotapahtuma | Koti | Kiinteistö | Yritys |
|---|---|---|---|
| Tulipalo | Korvataan | Korvataan | Korvataan |
| Salamanisku | Korvataan | Korvataan | Korvataan |
| Luonnonilmiö | Korvataan | Korvataan | Korvataan |
| Tikkaat kaatuvat ja rikkovat ikkunan | Korvataan | Lisäturva | Korvataan |
Ero ilmiöpohjaisiin vakuutuksiin olisi tässä tapauksessa tuo viimeinen kohta ”rikkoutumiset”, joka sisältää kaikenlaisten äkillisten ja ennalta arvaamattomien vahinkojen turvan.
C) Rikkovakuutus, särkymisturva ja äkillisen tapahtuman turva – sama turva eri nimillä
Vakuutusyhtiöt käyttävät tästä turvasta eri nimiä. Ifin kotivakuutuksessa se on äkillisen ja ennalta arvaamattoman tapahtuman turva, Pohjolan kotivakuutuksessa särkymis- ja menetysturva ja esimerkiksi LähiTapiolan ja Turvan yritysten omaisuusvakuutuksissa rikkovakuutus.
Pelkkä nimi ei kuitenkaan kerro turvan laajuutta. Fennian yritysten rikkovakuutus korvaa vain ehdoissa luetellut tapahtumat, ja rikkovakuutukseen voidaan merkitä rajoitus, jolloin siitä korvataan vain ulkoisen tapahtuman aiheuttama vahinko. Turvan sisältö kannattaa siksi aina tarkistaa vakuutusehdoista.
Mutta jos tuo rikko- ja särkymisturva kattaa kaikenlaisia vahinkoja, miksi noita muita vahinkotyyppejä edes mainitaan vakuutuskirjalla?
Se johtuu vakuutusehtojen kirjoittamistavasta ja vahinkotapaukseen soveltuvien korvausehtojen valinnasta.
Vakuutusehdoissa nimittäin tyypillisesti mainitaan, että vahinko käsitellään äkillisten ja ennalta arvaamattomien vahinkojen turvasta vain, jos vahinkoa ei voida korvata mistään muusta turvasta.
Toisaalta jos vakuutusehdoissa ei ole mainintaa ilmiöpohjaisista turvista, niin silloin kaikki vahingot käsitellään suoraan vakuutuksen All Risk -turvasta.
Otetaanpa käytännön esimerkki.
Vakuutusyhtiön käsittelijä käy korvauspäätöksen tekemiseksi läpi ensin luonnonilmiövahingon korvausedellytykset.
”Myrskyksi katsotaan sääolosuhteet, joissa tuulen keskinopeus 10 minuutin havaintovälillä on ylittänyt 15 metriä sekunnissa mitattuna vahingon tapahtumapaikkaa lähimpänä olevalla säähavaintoasemalla.”
Silminnäkijöiden havainnoilla ei ole merkitystä, koska säähavaintoaseman vähimmäisedellytys 15 m/s keskituulen nopeudesta ei täyttynyt.
Koska kyseessä on kuitenkin All Risk -vakuutus, vakuutusyhtiön korvauskäsittelijä varmistaa vielä sen, voisiko vahinko kuitenkin olla korvattavissa äkillisten ja ennalta arvaamattomien vahinkojen turvasta.
Jokaisella vakuutusyhtiöllä on luonnollisesti vapaaehtoisissa vakuutuksissa aina omat vakuutusehtonsa, mutta otin esimerkiksi alle kahden eri laajan omaisuusvakuutuksen vakuutusehdot. Sitä, millä vakuutusyhtiöillä yrityksille on tarjolla All Risk -tasoista turvaa ja mitä siitä on rajattu pois, olen käynyt läpi yrityksen omaisuusvakuutusten vertailussa.
”Vakuutuksesta korvataan äkillinen ja ennalta arvaamaton välitön esinevahinko, jonka syynä on äkillinen ja ennalta arvaamaton tapahtuma.
Tästä turvasta ei korvata vakuutustapahtumaa, joka näiden vakuutusehtojen mukaan voitaisiin korvata jostakin muusta turvasta.”
”Vakuutuksesta korvataan vahinko, jonka on aiheuttanut äkillinen, ennalta arvaamaton tapahtuma kohdassa 2.1.1 (ES) mainitulle omaisuudelle.”
Kyseisistä ehdoista voi todeta hyvin nopeasti, että itse ehdon sisällössä ei ole monesti suuria eroja.
Jotkut vakuutukset voivat kuitenkin edellyttää, että rikkoutuminen on tapahtunut lisäksi nimenomaan ulkoisesta syystä. Esimerkiksi ikkunan rikkoutuminen sen sisäisen jännitteen purkautumisen vuoksi jäisi silloin korvaamatta tämän rajoitusehdon perusteella. Tosin monesti jännitteiden purkautumisessa ei ole kyse äkillisestä vahingosta, joten vahinko jäisi senkin perusteella korvaamatta.
Esimerkkitapauksessa katon vaurioituminen tuulesta on ollut kiistatta äkillinen, mutta korvauskäsittelijä antaisi vahinkoon silti kielteisen päätöksen, koska vahinko ei täyttänyt ennalta arvaamattomuuden vaatimusta.
Siis katon rikkoutuminen tuulenpuuskasta ei ole ennalta arvaamaton?
Tässä tapauksessa vahinko ei ollut ennalta arvaamaton, koska peltikatto ei kestänyt Suomen sääolosuhteissa normaalia tuulta. Vahinkoon saattoi silloin vaikuttaa esimerkiksi hyvän rakentamistavan vastainen toteutus, koska rakentamismääräyksien mukaan rakennetun rakennuksen pitää kestää myrskytuulta pienemmät myräkät.
En väitä, etteikö ylipäänsä vahinko voisi olla korvattavissa joissain tilanteissa, mutta tuossa tapauksessa ennalta arvaamattomuuden vaatimus ei täyttyisi.
Katto vuotaa – korvaako vakuutus?
Esimerkki osoittaakin, että äkillisyyden ja ennalta arvaamattomuuden edellytyksiä ei aina tulkita samalla tavalla, kuin miten arkijärjellä voisi kuvitella.
Mitkä vahingot ovat äkillisiä ja ennalta arvaamattomia?
Ifin kotivakuutuksen ehdoissa käsite on määritelty seuraavasti.
”Äkillinen ja ennalta arvaamaton vahinko: Nopeasti ja samalla ilman ennakko-oireita sattuvan tapahtuman seurauksena syntynyt vahinko, jota normaalilla huolellisuudella ja ennakoinnilla ei ole voitu välttää. Ennalta arvaamattomuutta arvioidaan objektiivisesti, yleisen elämänkokemuksen, tapahtumankulun poikkeuksellisuuden ja korvauksenhakijan toiminnan perusteella.”
Kuten määritelmästä näkyy, äkillisyyden ja ennalta arvaamattomuuden edellytyksiä arvioidaan objektiivisesti, eikä sen perusteella, miten korvauksien hakija itse on kokenut tilanteen.
Olennaista on myös vahingon aiheuttanut syy, ei aiheutunut vahinkoseuraamus. Vahinkoseuraamus voi nimittäin olla ennalta arvaamaton ja äkillinen, mutta jos vahingon aiheuttanut syy ei myös täytä näitä edellytyksiä, korvaukset jäävät silloin saamatta.
Vaikka All Risk -vakuutukset kattavat kaikenlaisia äkillisiä ja ennalta arvaamattomia vahinkoja, monesti myös ilmiöpohjaisessa vakuutuksessa kunkin vakuutuksesta korvattavan vahinkotapahtuman tulee myös täyttää kyseiset edellytykset.
Esimerkiksi myös myrskyn aiheuttamissa vahingoissa vaurion tulee syntyä äkillisesti ja ennalta arvaamattomasti. Alla läpikäydyt edellytykset ovat siis olennaisia myös muissa kuin All Risk -vakuutuksissa, jos ilmiöpohjaisen korvauksen edellytyksenä on vahingon äkillisyys ja ennalta arvaamattomuus.
A) Äkillisyyden vaatimus
Lyhyesti ja ytimekkäästi kerrottuna äkillisyyden vaatimus tarkoittaa, että vahingon tulee tapahtua nopeasti ja lyhyen ajan kuluessa.
Äkillisiä vahinkoja ovat esimerkiksi:
- Myrskytuuli heittää pihakalusteen ikkunaa päin, joka särkyy osumasta
- Tikkaisiin osutaan vahingossa niiden ohi kulkiessa, jolloin ne kaatuvat työvälineiden päälle rikkoen porakoneen
- Vesiputki alkaa yllättäen vuotaa sen sisältä alkaneen pistesyöpymän vuoksi
- Astian- tai pyykinpesukone päästää vedet ulos kesken pesun laitteen rikkoutumisen vuoksi
- Työkone syttyy palamaan sen latauksen yhteydessä
- Televisio putoaa pöydältä alas ja särkyy, tai
- Puhelin tippuu taskusta ja rikkoutuu asfaltille
Vahinkoesimerkkejä pystyy luettelemaan vaikka kuinka paljon, mutta yllä olevan perusteella varmasti selkenee se, että vaurio tapahtui heti tai lyhyen ajan kuluessa.
Korvaako kotivakuutus maalämpöpumpun rikkoutumisen?
Puhelin tai näyttö rikki – vakuutuskorvaukset
B) Ennalta arvaamattomuuden vaatimus
Pelkkä vahingon äkillisyys ei kuitenkaan yksistään riitä vahingon korvaamiseksi, vaan vahingon tulee lisäksi samanaikaisesti olla myös ennalta arvaamaton.
Ennalta arvaamattomuus edellyttää, ettei vahingon syntyminen ole ollut etukäteen odotettavissa. Arviointi perustuu yleiseen elämänkokemukseen, eikä siihen, miten joku alan asiantuntija arvioisi asiaa.
Mikäli esimerkiksi poltat lehtiä aivan aitasi vieressä ja sen seurauksena muutama aitatolppa syttyy tuleen, vakuutusyhtiö voi evätä vahingon korvattavuuden.
On ilmeistä, että tulen läheisyydessä oleva omaisuus voi syttyä tuleen, joten tulta ei tule tehdä paikkaan, jossa se on vaarassa levitä.
Ennalta arvaamattomuuden vaatimus ei kuitenkaan tarkoita sitä, että mikä tahansa vahinko, jonka voi kuvitella tapahtuvan, olisi aina myös ennalta arvattavissa.
Ennalta arvattavuudessa pitääkin huomioida kunkin tapauksen yksityiskohdat siltä kannalta, olisiko kyseisen vahingon syntymiseen pitänyt esimerkiksi varautua jotenkin.
Jos samassa esimerkissä poltat piharoskia hiekkapohjalla metallitynnyrissä 35 metrin päässä rakennuksesta, kun kova tuulenpuuska kuljettaa kipinöitä rakennuksen vieressä olleisiin villoihin, kyse ei ole vakuutusehtojen kannalta todennäköisesti ennalta arvattavissa olevasta vahingosta.
Kyllä, jokainen tietää, että tulesta voi levitä kipinöitä, mutta tyynellä säällä tapahtuvassa roskienpoltossa kipinöiden lentäminen 35 m päähän juuri villoihin? Se ei ole ollut ennalta arvattavissa tapauksen olosuhteet huomioiden.
Vakuutusyhtiö ei voisi kyseisessä esimerkissä jättää vahinkoa korvaamatta ennalta arvattavana, tosin ennalta arvaamattomuuden kriteerejä ei läheskään aina tulkita vakuutusyhtiössäkään oikein.
Lapsi aiheutti vahingon – korvaako kotivakuutus?
Vakuutuslautakunta, joka antaa ratkaisusuosituksia vapaaehtoisten vahinkovakuutuksien korvausriitoihin, on oikaissut esimerkiksi alla olevassa tapauksessa vakuutusyhtiön päätöksen tällaisessa tilanteessa.
Myös alla olevassa tapauksessa vakuutusyhtiö katsoi, ettei huolimattomuudesta aiheutunutta vahinkoa voitu jättää korvaamatta sen vuoksi, että kyse ei olisi ollut äkillisestä ja ennalta arvaamattomasta vahingosta.
Tapauksien merkittävyydestä kertoo sekin, että joudun työssäni säännöllisesti oikaisemaan vakuutusyhtiöitä kyseisten suosituksien olemassaolosta virheellisten korvauspäätöksien oikaisemiseksi.
Ennalta arvaamattomuus ei siis edellytä, että kaikki on tehty täysin oikein ja vahinko syntyi siitä huolimatta, vaan myös huolimattomuuden seurauksena aiheutuvat virheet voivat olla korvattavia. Olennaista ei ole silloin se, että esimerkiksi yllä olevassa tapauksessa vahinko aiheutui jäätymisestä, vaan se, mistä syystä jäätyminen tapahtui.
Kotivakuutuksen äkillisyys- ja ennalta arvaamattomuusriidoissa vakuutusyhtiön tulkinta on usein liian tiukka — olemme oikaisseet useita tällaisia päätöksiä asiakkaidemme puolesta, ja voit tutustua kotivakuutusriitojen tyypillisiin aiheisiin ja ratkaisuihin tarkemmin.
Mikäli vakuutusyhtiö on kieltäytynyt maksamasta korvauksia sen perusteella, ettei vahinko ole äkillinen ja ennalta arvaamaton, asiaan kannattaakin aina kysyä juristin ilmainen arvio.
Millaisia vahinkoja ei korvata äkillisenä ja ennalta arvaamattomana?
A) Vahinko ei ole aiheutunut äkillisesti ja ennalta arvaamattomasti
Vakuutuksesta ei korvata vahinkoja, mikäli vahingon juurisyynä on pidemmän ajan kuluessa vaikuttanut tapahtuma, kuten esimerkiksi kuluminen, haihtuminen, löystyminen, ruostuminen tai mikä tahansa muu vastaava ilmiö.
Tällaisia tapauksia tulee itsellenikin usein vastaan, jossa vahinko on aiheutunut pitkän ajan kuluessa ja kun se lopulta tulee ilmi, on liian myöhäistä.
Sillä ei ole merkitystä äkillisyyden ja ennalta arvaamattomuuden arvioinnissa, ettei vahinkoa ollut voitu havaita aiemmin. Olennaista on vain se, miten vahinko syntyi, vaikka sitä ei ole ollut mahdollista havaita.
Olen aiemmin todennut, että esimerkiksi putken sisäisten syöpymien aiheuttamat vuodot ovat kuitenkin äkillisiä ja ennalta arvaamattomia.
Mistä syystä ne korvataan, mutta yllä mainittuja lautakunnan tapauksia ei korvattu?
Putkivuodot on historiallisesti tulkittu äkillisiksi ja ennalta arvaamattomiksi. Jos tilanne olisi toinen ja myös putken sisältä alkaneet syöpymät katsottaisiin hitaiksi, tyypillisiä putkivuotoja ei korvattaisi nykyisillä vakuutusehdoilla välttämättä mistään vakuutuksesta.
Lautakunta on kuitenkin tehnyt rajanvedon sen osalta, että mikäli putken vuotovahinko on aiheutunut sen ulkoapäin tulleesta hitaasta vaikutuksesta, kuten esimerkiksi ruostumisesta, vahinko ei ole silloin äkillinen ja ennalta arvaamaton.
Hitaasti kehittynyt syy ei kuitenkaan aina tee vahingosta korvaamatonta. Hoitamassamme tapauksessa vakuutusyhtiö epäsi korvauksen, koska jääkaapin kondenssivesiputki oli tukkeutunut hiljalleen. Vakuutusyhtiö korvasi vahingon, kun osoitimme, että tukkeutumisen jälkeinen vuoto on äkillinen.
Tavanomaisista sääolosuhteista aiheutuneet vahingot eivät myöskään täytä äkillisyyden ja ennalta arvaamattomuuden edellytystä.
Kokemukseni mukaan vakuutusyhtiöt eivät kuitenkaan aina arvioi äkillisyyden ja ennalta arvaamattomuuden vaatimusta oikein, kuten esimerkiksi seuraava lautakunnan tapaus osoittaa.
B) Vahinkoon soveltuu jokin vakuutusehdoissa mainittu rajoitusehto
Vakuutuksissa on aina rajoitusehtoja, joiden takia vakuutuksista jää sellaisia vahinkoja korvaamatta, jotka muutoin voisivat täyttää äkillisyyden ja ennalta arvaamattomuuden kriteerit.
Koska myös ilmiöpohjaisissa vakuutuksissa monesti edellytetään jonkin korvattavan vahingon, kuten esimerkiksi myrskyn, tapahtuneen äkillisesti ja ennalta arvaamattomasti, samat rajoitusehdot voivat silloin soveltua sekä ilmiöpohjaisiin että All Risk -vakuutuksiin.
Koti-, kiinteistö- ja omaisuusvakuutuksista on tyypillisesti rajattu vakuutuksen ulkopuolelle vahingot, jotka ovat aiheutuneet:
- rakennus- tai asennusvirheestä
- maan routimisesta tai liikkumisesta
- kulumisesta, syöpymisestä tai muusta hitaasta vaikutuksesta
- lumen tai jään painosta tai liikkumisesta
- hyönteisistä tai tuhoeläimistä
- ammattimaisesta räjäytys- tai louhintatoiminnasta
- omaisuuden katoamisesta tai unohtamisesta
- käyttövirheestä
- huollon laiminlyönnistä
Listasta huomaa, että osa rajoitusehdoista ei välttämättä laajenna joka tapauksessa vakuutuksen ulkopuolelle jääviä vahinkoja, vaan niitä ei korvattaisi muutoinkaan. Kyseinen vahinko voisi nimittäin jäädä korvaamatta myös sen vuoksi, ettei se ylipäänsä täytä äkillisyyden ja ennalta arvaamattomuuden edellytystä.
Tällaisia ovat muun muassa maan routiminen ja liikkuminen sekä kuluminen ja syöpyminen.
Kaikkien rajoitusehtojen sisältö ja vakiintunut tulkintatapa eivät kuitenkaan ole aina yksiselitteisiä. Vakuutusyhtiö voi siten jättää vahingon virheellisesti korvaamatta rajoitusehtoon vedoten.
Ilmainen vertailu
Miten niin vahinkoa ei korvata, jos väistin törmäyksen hirveen?
Mitä tehdä, jos vakuutusyhtiö sanoo, ettei vahinko ollut äkillinen ja ennalta arvaamaton?
Pyydä ensin vakuutusyhtiöltä kirjallinen perustelu sille, kumpi edellytys sen mielestä jäi täyttymättä ja mihin ehtokohtaan se vetoaa. Äkillisyys ja ennalta arvaamattomuus ovat eri asioita, eikä päätöksestä aina käy ilmi, kummasta on kyse.
Selvitä sen jälkeen vahingon syy. Ota valokuvat ja säilytä rikkoutunut osa ennen kuin vauriokohta puretaan tai korjataan, sillä juuri syy ratkaisee, syntyikö vahinko hitaasti vai äkillisesti. Jos vakuutusyhtiö vetoaa rajoitusehtoon, kuten kulumiseen tai huollon laiminlyöntiin, sen on yleensä pystyttävä näyttämään väitteensä toteen.
Vakuutusyhtiöt tulkitsevat näitä edellytyksiä usein tiukemmin kuin Vakuutuslautakunta. Jos vahinkoasi ei korvattu, siihen kannattaa pyytää vakuutusjuristin ilmainen arvio.
Muita asiaan liittyviä kirjoituksia

Jälleenhankinta-arvo ja päivänarvo – näin vakuutuskorvaus lasketaan
Asunnon kokonaispinta-ala ja asuinpinta-ala vakuutuksessa
Tasonparannus vakuutuksessa – milloin korjausta ei korvata
Alivakuutus – milloin vakuutusyhtiö saa alentaa korvausta
Vuokranantajan ja vuokralaisen velvollisuudet ja vastuunjako 2026
Vuokralaisen kotivakuutus – mitä se korvaa ja mitä ei 2026
Vuokranantajan vakuutus: mitä se korvaa ja mitä ei 2026
Hevosvakuutus – mitä se korvaa ja mitä ei 2026
Paras kissavakuutus – vertailu 2026
Metsävakuutus vertailu – korvaukset myrsky- ja sienituhossa
Korvaako kotivakuutus kosteus- tai homevaurion?
Vesivahinko – vakuutus ei korvaa? 9 yleisintä syytä ja mitä tehdä
Pyyhkäise nähdäksesi lisää